La SEC de EE. UU. aprueba un marco temporal para la negociación onchain de valores tokenizados
Puntos clave
- •La SEC otorgó a las Tokenized Securities Venues designadas un alivio condicional de la definición de bolsa de la Exchange Act bajo la Sección 36(a)(1), con una exención que expira cinco años después de su publicación.
- •Las plataformas aprobadas podrán realizar negociación con permisos de acciones estadounidenses tokenizadas mediante creadores de mercado automatizados y pools de liquidez, sujetas a límites de símbolos negociados y volúmenes de transacciones.
- •Las plataformas deben verificar que las acciones tokenizadas cuenten con los mismos derechos económicos y de gobernanza que las acciones equivalentes del National Market System, y deben notificar a los emisores, quienes podrán objetar, antes de listar tokens creados por terceros no afiliados.
- •La orden exige que los contratos inteligentes sean públicos y auditables en blockchains sin permisos, la publicación periódica de datos de operaciones en dólares y la suspensión inmediata de la negociación cuando la bolsa primaria detenga la acción subyacente.
- •Las disposiciones federales contra el fraude y la manipulación siguen aplicándose bajo la exención, y la SEC ha solicitado comentarios públicos y evidencia operativa para molde futuras normas sobre valores tokenizados.
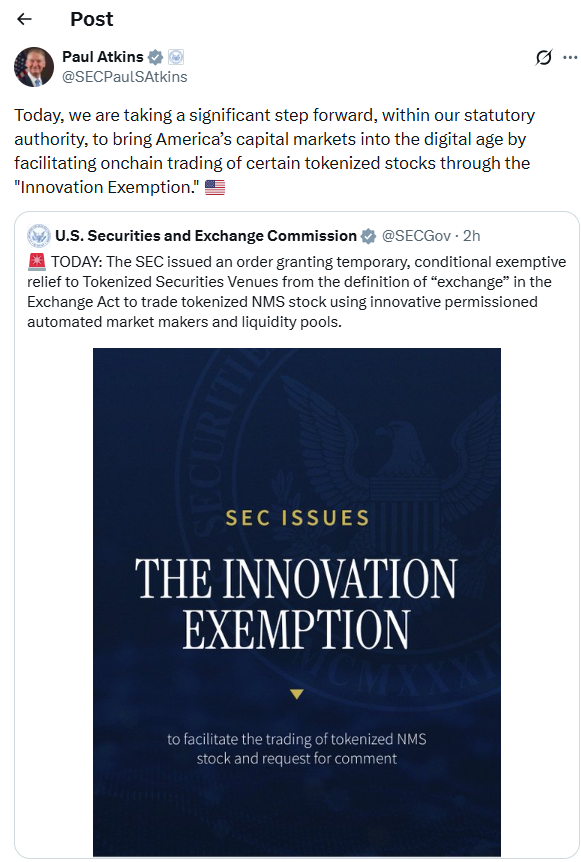
La Comisión de Bolsa y Valores de EE. UU. (SEC) aprobó el 17 de septiembre un marco temporal que permite la negociación onchain limitada de acciones estadounidenses tokenizadas, es decir, tokens basados en blockchain que representan acciones de empresas cotizadas tradicionales. Bajo la orden, las Tokenized Securities Venues designadas reciben un alivio condicional de la definición de bolsa de la Exchange Act, la categoría legal que generalmente abarca a las plataformas que conectan a compradores y vendedores de valores, creando una vía regulada para los valores tokenizados sin reescribir de inmediato las reglas más amplias del mercado. Este enfoque también entrega a la agencia datos de negociación en tiempo real antes de cualquier normativa a más largo plazo.
Negociación onchain limitada de acciones bajo supervisión
Según la SEC, las Tokenized Securities Venues podrán admitir negociación con permisos mediante creadores de mercado automatizados y pools de liquidez. En un modelo de creador de mercado automatizado, las operaciones se ejecutan contra liquidez agrupada en lugar de un libro de órdenes continuo, una estructura ampliamente utilizada en las finanzas descentralizadas. Estas plataformas pueden reunir a compradores y vendedores a través de pools aprobados, estableciendo a la vez estándares de acceso para los participantes.
La agencia impuso límites sobre los símbolos negociados y los volúmenes de transacciones. Cada plataforma debe verificar que las acciones tokenizadas cuenten con los mismos derechos que las acciones equivalentes del National Market System, incluidos los derechos económicos y de gobernanza asociados al valor subyacente.
El presidente Paul Atkins afirmó que el marco permitirá una negociación limitada mientras la Comisión evalúa nuevas medidas regulatorias.
La orden también introdujo protecciones para los emisores frente a la tokenización por terceros. Antes de listar tokens creados por un tercero no afiliado, la plataforma debe notificar al emisor subyacente, y este debe tener la oportunidad de objetar. Este requisito otorga a las empresas cotizadas un papel directo cuando terceros tokenizan sus acciones.
En el ámbito tecnológico, los contratos inteligentes utilizados por una plataforma deben permanecer auditables y públicos, y la SEC exigió su despliegue en ledgers distribuidos públicos y sin permisos, donde el código de los contratos y los registros de transacciones pueden ser inspeccionados de forma independiente por cualquier persona.
Apoyo en la autoridad eximente existente
Atkins indicó que la Comisión se basó en la Sección 36(a)(1) de la Securities Exchange Act, que permite exenciones condicionales o incondicionales cuando sirven al interés público y a la protección de los inversionistas.
La orden creó dos formas de alivio temporal. La primera cubrió a las plataformas que de otro modo entrarían en la definición de bolsa de la Exchange Act. La segunda cubrió a ciertos proveedores de liquidez que utilizan capital propio dentro de pools aprobados de creadores de mercado automatizados; estas firmas recibieron un alivio condicional de la definición legal de negociista (dealer).
La SEC no suspendió las reglas federales contra el fraude ni contra la manipulación. Atkins señaló que esas disposiciones siguen aplicándose a la actividad de valores realizada bajo la ex.
El comisionado Mark Uyeda afirmó que la transparencia de las transacciones constituía una condición central de la orden. Las plataformas deben publicar datos de operaciones denominados en dólares estadounidenses a intervalos regulares, incluyendo precio, tamaño, hora, dirección del pool, tamaño del pool al cierre del día y volumen diario. Uyeda indicó que estas divulgaciones apoyarían la supervisión y la evaluación de políticas futuras.
Controles de negociación para valores tokenizados
La orden también vinculó la negociación de valores tokenizados a las paradas del mercado tradicional. Una Tokenized Securities Venue debe suspender la negociación siempre que la bolsa de cotización primaria detenga la acción subyacente.
Las plataformas deben publicar información sobre sus operaciones, su actividad de negociación y la actividad de sus afiliadas. La SEC también exigió libros y registros, salvaguardas tecnológicas y coordinación en torno a las suspensiones de negociación.
El marco se basa en una senda de política que Atkins esbozó a comienzos de este año. El 18 de febrero, afirmó que la agencia estaba considerando la negociación limitada de valores tokenizados mediante creadores de mercado automatizados. Atkins describió posteriormente la propuesta como un marco provisional mientras la Comisión desarrollaba normas a más largo plazo.
Los funcionarios de la SEC también recopilaron comentarios de la industria a través del Crypto Task Force de la agencia durante 2026. Ese proceso generó opiniones encontradas. Las presentaciones de la Securities Industry and Financial Markets Association advirtieron que las exenciones amplias podrían fragmentar los mercados y generar arbitraje regulatorio, mientras que otras presentaciones apoyaron exenciones limitadas con topes definidos y divulgaciones. La orden final adoptó controles sobre acceso, volúmenes, emisores, reporte de datos y tecnología.
Próxima fase regulatoria
Según la SEC, la exención expirará cinco años después de su publicación. La Comisión también solicitó comentarios públicos sobre posibles modificaciones y futuros pasos regulatorios. Uyeda pidió a los interesados datos, estudios de caso, análisis de incidentes y evidencia operativa de entornos reales o de prueba, material que podría moldear las normas posteriores sobre valores tokenizados e infraestructura de mercado onchain.
Por lo tanto, el marco crea una prueba de mercado controlada en lugar de una exención general para todas las acciones tokenizadas. Sus condiciones vinculan las acciones tokenizadas a los derechos existentes de los emisores, las paradas del mercado primario y las protecciones de la legislación federal de valores, al tiempo que ofrecen a la agencia una forma de recopilar nueva evidencia operativa.
El próximo hito formal será la publicación de la orden en el Federal Register. Los participantes del mercado podrán entonces seguir el proceso de comentarios y cualquier guía de la SEC para las futuras Tokenized Securities Venues.
Este artículo tiene fines informativos únicamente y no constituye asesoramiento financiero, de inversión ni legal. Las exenciones regulatorias y las normas de valores siguen sujetas a las condiciones de la SEC, a modificaciones y a futuras normativas.

