Más holders, poco trading: el problema de liquidez de los RWA es peor de lo que crees
Puntos clave
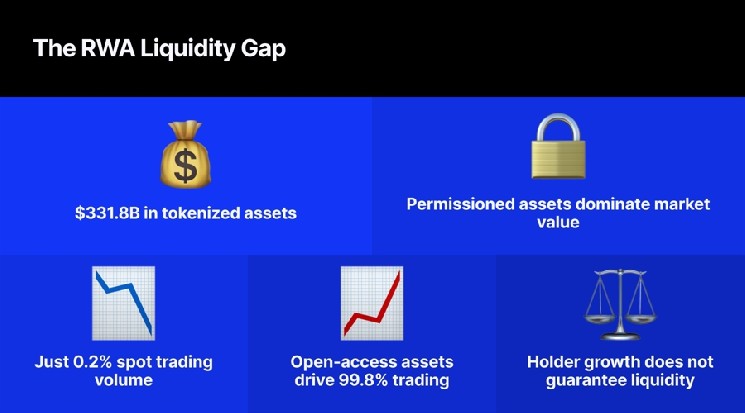
- •Los productos tokenizados con permisos representan el 59% de la capitalización de mercado de 331.800 millones de dólares del sector RWA, pero generan solo el 0,2% del volumen de trading al contado, ya que la lista blanca restringe las transferencias a un pequeño grupo de contrapartes aprobadas.
- •El fondo BUIDL de BlackRock administra 2.770 millones de dólares en 10 cadenas pero registró solo 191 transferencias en un mes, mientras que el fondo BENJI de Franklin Templeton reportó 0 dólares en volumen mensual de transferencias pese a tener 562 holders.
- •El FMI caracterizó los mercados tokenizados como pequeños, fragmentados, ilíquidos y aproximadamente 1,5 veces más volátiles que sus contrapartes tradicionales, con actividad concentrada en acuerdos de recompra que promedian entre 300.000 y 350.000 millones de dólares diarios.
- •La adopción de holders crece rápidamente —BNB Chain superó los 2 millones de holders de RWA y los holders de acciones tokenizadas alcanzaron 4,3 millones— pero solo 29 de 110 productos tokenizados principales cumplen los umbrales básicos tanto de liquidez como de distribución.
- •El oro tokenizado resultó una excepción: PAXG y XAUT generaron 90.700 millones de dólares en volumen al contado en el primer trimestre de 2026, superando su total de todo 2025 de 84.640 millones de dólares.
Los activos del mundo real tokenizados (RWA) han atraído a millones de holders, pero la mayor parte del valor del sector rara vez cambia de manos. Los datos del informe de septiembre de 2026 de Pantera Capital y del Informe de Estabilidad Financiera Global de octubre de 2026 del Fondo Monetario Internacional revelan una división creciente entre las métricas de adopción y la profundidad real del trading: los productos con permisos dominan la capitalización de mercado mientras aportan casi nada al volumen al contado, e incluso fondos institucionales insignia registran solo un puñado de transferencias on-chain al mes. Esta distinción importa porque la propuesta institucional de la tokenización depende de que estos tokens funcionen como instrumentos financieros negociables, y no solo como registros digitales de propiedad. En conjunto, las cifras sugieren que el problema de liquidez del sector RWA es más grave de lo que indica su crecimiento headline.
La magnitud de la brecha de liquidez
Comencemos por el tamaño de la brecha. El informe de septiembre de 2026 de Pantera Capital analizó 671 activos tokenizados por un valor combinado de 331.800 millones de dólares, y sus hallazgos dividen al sector en dos mundos distintos. Los productos con permisos —del tipo que requieren lista blanca y aprobación para su tenencia— representan el 59% de la capitalización total de mercado. Aportan exactamente el 0,2% del volumen de trading al contado.
La razón es estructural: la lista blanca restringe las transferencias a billeteras preaprobadas, por lo que el grupo de contrapartes elegibles es pequeño por diseño. En otras palabras, más de la mitad del valor del sector casi no se mueve. Los productos de acceso abierto representan el 41% restante de la capitalización de mercado y generan el 99,8% de todo el trading al contado. Un mundo opera; el otro permanece inmóvil.
El fondo BUIDL de BlackRock —un producto del mercado monetario tokenizado— ofrece la ilustración más clara. El fondo administra 2.770 millones de dólares en 10 cadenas, pero tiene 106 inversores y registró apenas 191 transferencias en un solo mes —aproximadamente seis transferencias por día para un producto de miles de millones de dólares. El fondo BENJI de Franklin Templeton, otro producto del mercado monetario tokenizado, reportó 562 holders y 0 dólares en volumen mensual de transferencias.
La rotación —cuánta oferta circulante de un activo cambia de manos en un período determinado— es donde el contraste se vuelve más marcado. Las stablecoins rotan aproximadamente 21 veces su oferta flotante cada mes; BUIDL rota 0,12 veces. Es una diferencia de 180 veces en cuánto se mueven realmente estos activos.
FMI: pequeños, fragmentados y más volátiles
El FMI abordó los mercados tokenizados en su Informe de Estabilidad Financiera Global de octubre de 2026, y su equipo los describió como pequeños, fragmentados, relativamente ilíquidos y aproximadamente 1,5 veces más volátiles que sus contrapartes tradicionales.
La mayor parte de la actividad tokenizada se realiza en acuerdos de recompra —préstamos colateralizados a corto plazo, generalmente contra valores gubernamentales— que promedian entre 300.000 y 350.000 millones de dólares en volumen diario. Todo lo demás —incluyendo crédito, fondos del mercado monetario y acciones tokenizadas— suma apenas 65.000 millones de dólares. Como referencia, el mercado de repos de EE.UU. sí solo opera unos 13 billones de dólares diarios. Todo el universo tokenizado fuera de los repos representa un error de redondeo frente a las finanzas tradicionales.
El crecimiento de holders no equivale a liquidez
El contraargumento tiene datos reales que lo respaldan. La cantidad de holders de RWA de BNB Chain superó los 2 millones a principios de octubre de 2026, alcanzando 2.032.387 direcciones —un aumento del 15,56% en solo 30 días. Los holders de acciones tokenizadas en todas las cadenas alcanzaron 4,3 millones a fines de septiembre, un aumento de 43 veces en un solo año. BNB Chain por sí sola representa el 39% de todos los holders de RWA on-chain.
Estas tasas de crecimiento se ven espectaculares. También exigen contexto, porque la cantidad de holders y la profundidad del trading son cosas completamente distintas. Solo 29 de 110 productos tokenizados principales —aquellos con capitalización de mercado superior a 10 millones de dólares— cumplen incluso los umbrales básicos tanto de liquidez como de distribución. Eso es aproximadamente el 26%. Más del 50% del mercado analizado no muestra actividad de trading secundario significativa.
Por qué algunos activos tokenizados operan mejor
El oro tokenizado es la excepción que confirma la regla. PAXG y XAUT generaron juntos 90.700 millones de dólares en volumen al contado en el primer trimestre de 2026, superando el total de todo 2025 de 84.640 millones de dólares. Los volúmenes mensuales promedio al contado alcanzaron 5.720 millones de dólares para PAXG y 5.320 millones de dólares para XAUT.
El oro funciona porque tiene rotación natural, amplio atractivo y un profundo interés de los creadores de mercado. Los tesoros tokenizados no funcionan de la misma manera, porque operan como instrumentos de compra y conservación. Los datos de Pantera muestran que las acciones tokenizadas logran una rotación mensual del 204,6%, mientras que los productos de tasas se estancan en el 0,1%. La clase de activo determina el perfil de liquidez, no la blockchain.
Las tasas de rotación de las acciones tokenizadas alcanzaron el 204,6% en junio, convirtiéndolas en la categoría de RWA más activamente operada. El mercado no es uniformemente ilíquido —el problema se concentra en los productos dominantes por capitalización de mercado. Los tesoros tokenizados crecieron de 13.000 a 16.500 millones de dólares entre el primer y el segundo trimestre de 2026, pero generan casi ningún trading secundario. El crédito privado se expandió de 4.100 a 5.100 millones de dólares en el mismo período, con una rotación igualmente baja. Los productos más grandes e institucionales son precisamente los que no operan.
| Métrica / Característica | Acciones tokenizadas | Productos de tasas tokenizados |
|---|---|---|
| Rotación mensual | 204,6% | 0,1% |
| Comportamiento del inversor | Trading activo, especulación, cobertura y alta velocidad. | Compra y conservación, preservación de capital y generación de rendimiento. |
| Perfil de liquidez | Alta velocidad; la propiedad cambia de manos varias veces al mes. | Baja velocidad; el capital permanece quieto hasta el vencimiento o se mantiene en una asignación de largo plazo. |
Emitir es fácil, pero la liquidez no
La emisión se ha vuelto fácil. Envolver una letra del tesoro o una acción en un token requiere trabajo técnico, no un milagro de mercado. Crear un mercado secundario líquido exige creadores de mercado, claridad regulatoria, venues interoperables y demanda genuina de traders que quieran comprar y vender de forma continua. Esas piezas aún no existen para la mayoría de los RWA.
El Tokenization Preparedness Index, que Pantera introdujo para medir cuán nativamente opera un activo on-chain, obtuvo apenas 2,04 en la muestra. La mayoría de los activos son simples wrappers, no instrumentos nativos.
El trading real se concentra en otro lado. Los futuros perpetuos de acciones tokenizadas en plataformas como Hyperliquid generaron 67.800 millones de dólares en volumen en junio —16 veces el mercado al contado de los tokens subyacentes. Los traders prefieren los derivados porque ofrecen apalancamiento, ventas en corto más fáciles y liquidez de una creación de mercado concentrada, mientras que los tokens al contado sí mismos siguen siendo delgados.
Este patrón refleja cómo se desarrollaron los mercados cripto para los activos nativos, y sugiere que el mercado al contado de RWA eventualmente alcanzará ese nivel. También confirma que el mercado al contado no es donde está la acción en este momento.
La adopción es real, pero la profundidad sigue siendo limitada
El caso de uso subyacente es real. La tokenización resuelve problemas genuinos de velocidad de liquidación, propiedad fraccionada y acceso 24/7. El FMI descubrió que más del 50% del trading de acciones tokenizadas ocurre fuera del horario tradicional de mercado, y que aproximadamente el 80% de las operaciones analizadas fueron por menos de una acción —lo que sugiere que los inversores minoristas están usando estos productos para acceder a oportunidades que de otro modo no podrían alcanzar.
Esa es una adopción significativa. Pero la adopción significativa de un producto no equivale a una liquidez profunda y confiable. Un usuario que compra una acción fraccionada y la conserva contribuye al conteo de holders sin agregar profundidad al mercado.
El escepticismo también está surgiendo entre los profesionales. En un panel durante Token2049 en Singapur, figuras de la industria opinaron sobre la tesis de las acciones tokenizadas, y Anndy Lian compartió su conclusión en X el 14 de octubre de 2026:
Me gusta la respuesta de @chameleon_jeff sobre las acciones tokenizadas: "Overrated". Habla mi idioma. Este panel fue en Token2049 en Singapur. Los panelistas incluyen a @StaniKulechov, @gdog97_ y @hosseeb. Pronto compartiré mi artículo. — Anndy Lian (@anndylian) 14 de octubre de 2026
Cómo se vería un sector más sostenible
El autor del artículo espera que emerja una versión más sostenible del sector en el plazo de dos a tres años. En ese escenario, los tokens de acceso abierto dominan el trading en lugar de los que requieren permisos, y los RWA encuentran uso rutinario como colateral en préstamos DeFi —una tendencia ya visible en plataformas como Morpho, donde el crédito privado lidera la utilización. Los creadores de mercado construyen venues híbridos que conectan los libros de órdenes de exchanges centralizados con pools on-chain. Una regulación más clara en las principales jurisdicciones reduce la fricción que actualmente mantiene los activos bloqueados detrás de listas blancas, y el Tokenization Preparedness Index aumenta a medida que los productos se vuelven más nativos y menos tipo wrapper.
El próximo ciclo necesita una mejor estructura de mercado
La fase actual es un comienzo, y los comienzos son desordenados. Como lo expresó Jeff Yan de Hyperliquid: "Overrated".
En la visión del autor, el comienzo necesita ser mejor —no porque la tecnología falle, sino porque la estructura de mercado a su alrededor no ha alcanzado el nivel adecuado. Cuando lo haga, el próximo ciclo se basará en la profundidad del trading en lugar de la inflación de holders. Ese ciclo, concluye el artículo, durará más y tendrá mayor relevancia.
Fuente: Finance Magnates

