La acción de PayPal enfrenta la prueba de los $60 mientras se acercan los resultados del Q3 y los riesgos de PYUSD
Puntos clave
- •PayPal está programado para reportar resultados del tercer trimestre el 27 de octubre, con analistas que prevén ingresos de unos $8.71 mil millones, un alza del 3.43% interanual, y una UTILIDAD por acción de $1.31, ligeramente por debajo de los $1.34 del año anterior.
- •Las cuentas activas se han estancado en 439 millones, y PayPal enfrenta una competencia creciente de rivales fintech como Stripe, Block, Apple Pay y Google Pay, además de stablecoins como USDC y USDT.
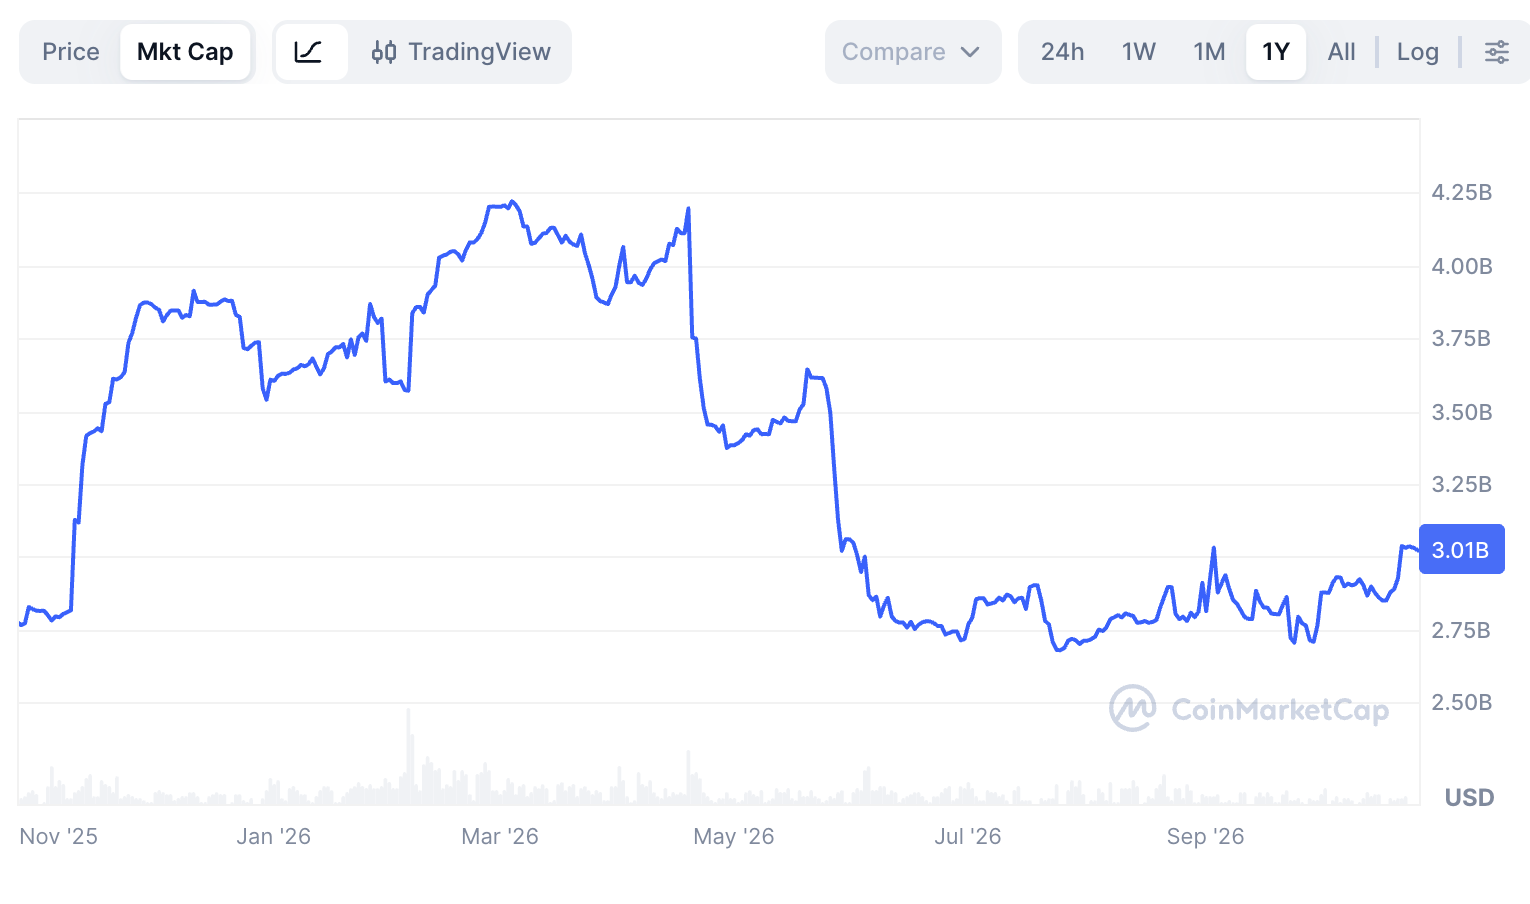
- •La valoración de la stablecoin PYUSD ha caído a unos $3 mil millones desde un máximo previo de $4.2 mil millones, lo que implica unos ingresos anuales de stablecoin de solo unos $129 millones con los rendimientos actuales del Tesoro.
- •PayPal cotiza con un P/E adelantado de 10.5, por debajo tanto de la mediana del sector de 11 como de su promedio de cinco años de 16.2, lo que convierte a la compañía en un potencial objetivo de adquisición.
- •En lo técnico, PYPL se ha recuperado desde un mínimo de $50.80 en septiembre hasta alrededor de $57, con el indicador Supertrend en señal alcista y una resistencia clave vista en $60 antes del catalizador de resultados.
Las acciones de PayPal (PYPL) estuvieron bajo renovada presión el 26 de octubre mientras los inversores tomaban posiciones antes del reporte de resultados del tercer trimestre de la compañía, programado para el 27 de octubre. La acción cerró el viernes en $57.02 tras haberse recuperado previamente hacia ese nivel, para luego ceder y acercarse a los $55 durante la sesión del lunes.
Los próximos resultados pondrán a prueba las expectativas de una recuperación del negocio central de PayPal en un momento en el que la desaceleración del crecimiento de cuentas, la intensificación de la competencia de rivales fintech y emisores de stablecoins, y una oferta de PYUSD en contracción siguen siendo preocupaciones destacadas para los inversores.
Se espera un crecimiento modesto en el reporte del Q3
PYPL estará en el centro de atención esta semana con la publicación de sus cifras trimestrales, y el ánimo entre los analistas es cauteloso tras el último reporte de resultados. Datos compilados por Yahoo Finance muestran que las expectativas del consenso apuntan a ingresos trimestrales de aproximadamente $8.71 mil millones, un incremento del 3.43% respecto al año anterior. Esa tasa de crecimiento es modesta según los propios estándares históricos de la compañía; hace unos años, PayPal era una de las empresas de más rápido crecimiento en Estados Unidos.
Los resultados más recientes ilustraron cuánto se ha rezagado el negocio. Las cuentas activas se mantuvieron sin cambios en 439 millones tras subir apenas 1%, y el crecimiento general se ha estancado en gran medida desde la era de la pandemia, cuando la adopción masiva por parte de los consumidores impulsó un aumento en el uso de la plataforma.
En términos de resultados, los analistas esperan una UTILIDAD por acción de $1.31, ligeramente por debajo de los $1.34 reportados el año anterior. Sin embargo, la UTILIDAD por acción de PayPal recientemente ha superado las expectativas, y esa tendencia podría continuar esta vez.
La guía también será observada de cerca. Los analistas anticipan que las próximas proyecciones apuntarán a ingresos del cuarto trimestre de $8.99 mil millones, un ligero aumento frente a los $8.68 mil millones del año anterior. Si eso se confirma, los ingresos anuales totalizarían $34.7 mil millones, un incremento de apenas 3% interanual. Con expectativas tan moderadas, los comentarios de la dirección sobre el crecimiento de cuentas activas y la presión competitiva podrían atraer tanta atención como las cifras principales.
La competencia se intensifica mientras PYUSD pierde impulso
El negocio de PayPal se ha desacelerado a medida que se intensifica la competencia de otras empresas de tecnología financiera. Stripe y Block se encuentran entre los desafiantes más prominentes: la Cash App de Block ha ganado cuota de mercado frente a Venmo, mientras que el negocio de procesamiento sin marca de la compañía compite con empresas como Stripe y Affirm. Más notablemente, el negocio de billeteras de PayPal enfrenta una presión considerable de Google Pay y Apple Pay. La compañía también lidia con una fuerte competencia de stablecoins como USDC y USDT.
El propio PayPal es un actor importante en la industria de las stablecoins a través de la solución PYUSD, pero hay señales recientes de que el crecimiento del token ha perdido impulso. Los datos de CoinMarketCap muestran que la valoración de la moneda ha caído a unos $3 mil millones desde un máximo de $4.2 mil millones a principios de este año, y su volumen de operaciones también ha disminuido en los últimos meses.
La actual capitalización de mercado sugiere que PayPal no está generando ingresos sustanciales de su negocio de stablecoins. Con los bonos del Tesoro a tres meses rindiendo 4.3%, los ingresos anuales de la stablecoin ascienden a unos $129 millones, una fracción minúscula de lo que PayPal genera en total. Este cálculo refleja el modelo de negocio estándar de las stablecoins, en el que los emisores colocan las reservas que respaldan sus tokens, generalmente en instrumentos de corto plazo como bonos del Tesoro, y se quedan con los intereses generados.
Aun así, hay un ángulo positivo para los accionistas: PayPal se ha vuelto altamente infravalorado. La acción cotiza con un P/E adelantado de 10.5, ligeramente por debajo de la mediana del sector de 11 y muy por debajo de su promedio de cinco años de 16.2. Como resultado, la compañía aún podría convertirse en objetivo de adquisición, potencialmente por una firma de capital privado.
La perspectiva técnica apunta a la resistencia de $60
El gráfico diario muestra que PYPL se ha recuperado en las últimas semanas, subiendo desde un mínimo de $50.80 en septiembre hasta alrededor de $57. El indicador Supertrend, una herramienta que sigue tendencias, ha pasado de rojo a verde, una señal que los operadores interpretan como alcista, y la acción también ha superado su promedio móvil de 50 días, una señal de que los compradores han prevalecido.
La acción del precio también está trabajando para llenar el gap de valor justo que surgió después de que Stripe abandonara su oferta de adquisición. Los gaps de valor justo son zonas que quedan cuando el precio se mueve con tanta brusquedad que se opera poco, y los operadores suelen esperar que sean revisitadas. Como resultado, la acción podría continuar subiendo mientras los inversores apuntan a la resistencia clave en $60. Un movimiento por encima de ese nivel apuntaría a más ganancias hacia $62.
La publicación de resultados del 27 de octubre es el próximo catalizador programado más importante para la acción mientras mira esa resistencia.
Este artículo tiene fines informativos únicamente y no constituye asesoramiento financiero. Las inversiones en acciones conllevan riesgos, incluida la volatilidad de precios y posibles pérdidas. Los lectores deben realizar su propia investigación antes de tomar decisiones de inversión.

