Adelanto de resultados Q3 de Nvidia: riesgos del gasto en IA y preocupaciones de gobernanza amenazan la tendencia alcista
Puntos clave
- •Nvidia publicará sus resultados del tercer trimestre fiscal 2027 tras el cierre del mercado estadounidense el 17 de noviembre de 2026, con un consenso que prevé ingresos de 108.840 millones de dólares, un alza de 90,9% interanual, y una utilidad por acción de 2,47 dólares, un incremento de 90%.
- •El consejo de administración de Nvidia ha lanzado una investigación independiente sobre el CEO Jensen Huang tras acusaciones que involucran a Alice Huang, ex ejecutiva de la firma singapurense Megaspeed, a quien funcionarios de inteligencia estadounidenses habrían identificado como un activo de la inteligencia china.
- •La capitalización de mercado de la compañía ha caído casi 30% en menos de un mes, desde 5,77 billones de dólares el 6 de octubre de 2026 hasta 4,07 billones el 10 de noviembre, después de que las acciones cayeran 4,3% el 9 de noviembre a raíz de los informes sobre la investigación.
- •Los ingresos de Data Centre, que se dispararon 117% interanual hasta 89.000 millones de dólares y representaron cerca del 92,5% de los ingresos totales en el Q2 FY2027, siguen siendo el principal motor de crecimiento, mientras la dirección guió el margen bruto del Q3 a la baja, de 75% a 74%.
- •La guía de ingresos del Q3 de Nvidia no asume ingresos de cómputo de Data Centre provenientes de China, por lo que cualquier aprobación adicional de exportación o mejor acceso al mercado representaría un alza no contemplada actualmente en la perspectiva de la compañía.
Nvidia (NVDA) llega a su reporte de resultados del tercer trimestre fiscal 2027 del próximo martes enfrentando una prueba crítica de confianza inversora, ya que las preocupaciones sobre la sostenibilidad del auge del gasto en infraestructura de inteligencia artificial se ven agravadas por una emergente controversia de gobernanza corporativa que involucra al CEO Jensen Huang.
Las acciones de la compañía cayeron 4,3% el lunes 9 de noviembre de 2026, borrando aproximadamente 190.000 millones de dólares de su capitalización bursátil, tras informes sobre una investigación para determinar si Huang fue objeto de una presunta operación de inteligencia china. Este hecho ha añadido una nueva capa de incertidumbre sobre el liderazgo de la compañía, su exposición regulatoria entre Estados Unidos y China, y su elevada valuación.
La empresa más valiosa del mundo enfrenta ahora una combinación de vientos en contra macro y microeconómicos que han reducido su capitalización de mercado casi 30% en menos de un mes, desde un máximo de 5,77 billones de dólares el 6 de octubre de 2026 hasta 4,07 billones de dólares el martes 10 de noviembre de 2026.
Fecha de resultados y expectativas del consenso
Nvidia tiene previsto publicar sus resultados del Q3 FY2027 aproximadamente a las 4:20 pm, hora del este de Estados Unidos, del martes 17 de noviembre de 2026, seguidos de su conferencia telefónica de resultados a las 5 pm ET, equivalente a las 6 am de Singapur del miércoles 18 de noviembre de 2026. Dado que la publicación se produce tras el cierre del mercado estadounidense, la primera reacción bursátil llegará cuando los mercados de EE. UU. reabran en la sesión siguiente, y se espera que los inversores analicen tanto las cifras principales como la conferencia en busca de claridad sobre los temas examinados a continuación.
El consenso del mercado apunta a otro período de crecimiento excepcional: se espera que los ingresos aumenten 90,9% interanual hasta 108.840 millones de dólares, mientras que se prevé que la utilidad por acción suba 90% interanual hasta 2,47 dólares.
Reflejando lo que está en juego, los mercados de opciones descontaban un movimiento aproximado de ±10,6% en las acciones de Nvidia al 10 de noviembre de 2026, por encima del promedio de máxima variación en día de resultados de los últimos diez años de ±7,8%, según datos de EarningsWatcher. Ese movimiento implícito representa la oscilación que los operadores de opciones estaban valuando en cualquier dirección en torno al reporte, lo que subraya el riesgo de evento que el mercado atribuye a esta publicación en comparación con el propio historial de Nvidia en días de resultados.
Por qué los resultados de Nvidia importan para el mercado bursátil estadounidense en general
Los próximos resultados de Nvidia podrían tener implicaciones significativas para el S&P 500 y el Nasdaq 100, dada la ponderación sustancial de la compañía en ambos índices y sus relaciones financieras cada vez más interconectadas dentro del ecosistema de inteligencia artificial de Estados Unidos.
Nvidia representaba aproximadamente el 8,18% del Nasdaq 100 al 20 de octubre de 2026, lo que significa que un movimiento de 5% en sus acciones, por sí solo, podría mover el índice unos 0,41 puntos porcentuales, asumiendo que los demás componentes permanezcan sin cambios.
Aún más relevante, las crecientes preocupaciones por el financiamiento circular —acuerdos en los que Nvidia invierte en, brinda apoyo financiero o garantiza obligaciones de empresas de infraestructura de IA que posteriormente compran sus chips— han planteado preguntas sobre la independencia y sostenibilidad de la demanda relacionada con la IA.
En agosto, Nvidia anunció una iniciativa de financiamiento dirigida a más de 500.000 millones de dólares en capital de terceros, con posibles garantías respaldadas por la compañía de hasta 125.000 millones de dólares.
Estos acuerdos podrían amplificar los riesgos de contagio: una desaceleración de la demanda de IA o un endurecimiento de las condiciones crediticias podría debilitar los flujos de caja de los operadores de centros de datos, restringir su capacidad para financiar nuevas compras de chips y, en última instancia, pesar sobre el crecimiento futuro de los ingresos de Nvidia. Un escenario así podría desencadenar ventas simultáneas entre fabricantes de semiconductores, hyperscalers, proveedores de infraestructura de IA e instituciones financieras con exposición al crédito privado.
En consecuencia, un resultado superior a lo esperado acompañado de una sólida guía prospectiva podría restaurar la confianza en el ciclo más amplio de inversión en IA, mientras que resultados decepcionantes o señales de debilitamiento de la demanda final podrían acelerar la reciente venta en el Nasdaq 100 y el S&P 500.
Con ese telón de fondo, estos son los seis factores fundamentales clave que los operadores deberían monitorear.
1. Ingresos de Data Centre: el principal motor de crecimiento de las ganancias
La división Data Centre de Nvidia sigue siendo el motor dominante de ganancias, respaldada por las masivas inversiones en infraestructura de IA de los hyperscalers, proveedores de servicios en la nube y proyectos de IA soberana.
En el Q2 FY2027, los ingresos de Data Centre se dispararon 117% interanual hasta 89.000 millones de dólares, representando aproximadamente el 92,5% de los ingresos totales. Los ingresos totales del Q2 alcanzaron 96.200 millones de dólares, un alza de 106% interanual. Con este segmento generando cerca del 92,5% de la facturación, la trayectoria del trimestre depende en la práctica de la demanda de infraestructura de IA y no de los demás negocios.
Para el Q3, la dirección había guiado previamente ingresos totales de 108.000 millones de dólares, más o menos 2%, mientras que las expectativas del consenso han subido hasta unos 108.800 millones de dólares. La cuestión crítica es si la compañía puede seguir entregando un crecimiento secuencial sustancial a medida que se expande su base de ingresos.
2. Blackwell y Vera Rubin: mantener la ventaja tecnológica
La capacidad de Nvidia para conservar su posición dominante en aceleradores de IA depende en gran medida del despliegue exitoso de su arquitectura Blackwell y de su plataforma de próxima generación Vera Rubin.
En sus resultados del Q2, la dirección confirmó que Vera Rubin había entrado en producción total, con despliegues avanzando entre los principales socios de nube, incluidos Microsoft Azure, Google Cloud, Oracle Cloud Infrastructure y CoreWeave.
La atención se centrará en la capacidad de producción, los cronogramas de despliegue de clientes, el empaquetado avanzado y la disponibilidad de memoria de alto ancho de banda, junto con la competencia de AMD y de los chips de IA desarrollados internamente por los propios hyperscalers.
3. Márgenes brutos: una prueba crítica del poder de fijación de precios
El margen bruto no GAAP de Nvidia en el Q2 se mantuvo en 75%, reflejando su excepcional poder de fijación de precios en el mercado de aceleradores de IA.
Sin embargo, la dirección guió el margen bruto del Q3 a la baja hasta 74%, más o menos 50 puntos básicos, ya que los mayores costos de manufactura, empaquetado y memoria podrían pesar sobre la rentabilidad.
Con ingresos trimestrales que se espera superen los 108.000 millones de dólares, incluso un cambio relativamente pequeño en el margen bruto puede traducirse en una diferencia sustancial en la utilidad operativa. Los operadores evaluarán si Nvidia puede compensar el alza de los costos de componentes de infraestructura mediante precios de venta más altos, mejor combinación de productos y eficiencias de manufactura.
4. Guía prospectiva: el mayor catalizador fundamental
La reacción de las acciones de Nvidia a los resultados probablemente dependerá más de su perspectiva de ingresos para el Q4 FY2027 que de su desempeño reportado en el Q3.
El mercado buscará confirmación de que los pedidos de infraestructura de IA se mantengan sólidos hasta comienzos de 2027, especialmente tras las recientes preocupaciones sobre el gasto de capital de los hyperscalers, los acuerdos de financiamiento de IA y la rentabilidad de los despliegues de IA a gran escala.
Nvidia también ha anunciado alianzas que involucran a Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs y KKR, destinadas a movilizar capital sustancial de terceros para el desarrollo de infraestructura de IA, sujetas a acuerdos definitivos.
Si bien estos acuerdos podrían ampliar la capacidad de financiamiento, los inversores examinarán si el gasto en infraestructura de IA está respaldado por una demanda final sostenible y por generación de efectivo.
5. Controles de exportación a China y riesgos geopolíticos
China sigue siendo tanto un mercado potencial sustancial como una fuente importante de incertidumbre regulatoria para Nvidia.
Cabe destacar que la guía de ingresos del Q3 de la compañía no asume ingresos de cómputo de Data Centre provenientes de China, reflejando las restricciones existentes y las incertidumbres en torno a las exportaciones de chips de IA avanzados. Dado que la perspectiva ya incorpora cero ingresos de cómputo de Data Centre desde China, cualquier aprobación adicional de exportación o mejor acceso al mercado representaría ingresos que actualmente no están contemplados en la guía de la compañía.
La atención se centrará en si Nvidia puede mejorar su acceso a los clientes chinos, obtener aprobaciones adicionales de exportación o si enfrenta restricciones más estrictas. Este factor es particularmente importante, dado que el ecosistema de software CUDA propietario de Nvidia y su posición en el mercado global de aceleradores de IA dependen en parte de la amplitud de su base de clientes internacionales.
6. Investigación sobre Jensen Huang: un nuevo riesgo de gobernanza y seguridad nacional
El catalizador nuevo más significativo, ajeno a los resultados, de cara al anuncio del Q3 de Nvidia es el presunto asunto de gobernanza que rodea a su director ejecutivo.
Según informes de Reuters publicados el 8 y 9 de noviembre, el consejo de administración de Nvidia lanzó una investigación independiente tras las acusaciones de que Jensen Huang tuvo una relación con Alice Huang, ex ejecutiva de la firma singapurense Megaspeed, a quien funcionarios de inteligencia estadounidenses habrían identificado como un activo de la inteligencia china.
Desde la perspectiva de la valuación bursátil, la mayor preocupación es que la investigación podría generar una descuento prolongado por gobernanza, especialmente si introduce incertidumbre sobre la continuidad del liderazgo, las aprobaciones de exportación de Estados Unidos o el cumplimiento regulatorio.
El hecho coincide además con un período de escepticismo inversor elevado hacia la operativa más amplia de IA, amplificando el riesgo de una reacción negativa ante cualquier decepción en resultados. Es más, cualquier evidencia de una violación de seguridad, acción de aplicación regulatoria, disrupción en el liderazgo o revelaciones materiales adicionales podría desencadenar una descalificación sostenida de la valuación, incluso si la compañía entrega resultados sólidos.
Conclusión fundamental: lo que más importa para los operadores
Según el análisis, la reacción de Nvidia a sus resultados del Q3 probablemente dependerá de cinco factores clave: el crecimiento de los ingresos de Data Centre, la ejecución de Blackwell/Rubin, la resiliencia del margen bruto, la guía para el Q4 y las implicaciones de la investigación sobre Jensen Huang — siendo la sostenibilidad del gasto en IA de los hyperscalers el motor fundamental predominante.
El caso alcista, según lo descrito, combina un resultado limpio por encima de lo esperado, una demanda acelerada de infraestructura de IA, una guía para el Q4 superior a lo previsto y márgenes brutos resilientes, acompañados de desarrollos tranquilizadores en la investigación de gobernanza corporativa. Esta combinación podría desencadenar una fuerte recuperación en las acciones de Nvidia y potencialmente restaurar la confianza en los sectores más amplios de semiconductores y tecnología vinculada a la IA.
El caso bajista no se centra necesariamente en resultados principales decepcionantes, sino en evidencia de que el gasto en infraestructura de IA está perdiendo impulso o de que los costos más altos empiezan a erosionar la rentabilidad. Más importante aún, cualquier escalada material de la investigación — en particular si involucra aplicación regulatoria, violaciones de seguridad confirmadas o disrupción del liderazgo — podría introducir una descuento prolongado por gobernanza incluso si las ganancias subyacentes de Nvidia se mantienen sólidas.
Análisis técnico: posible transición hacia una fase de tendencia bajista mayor
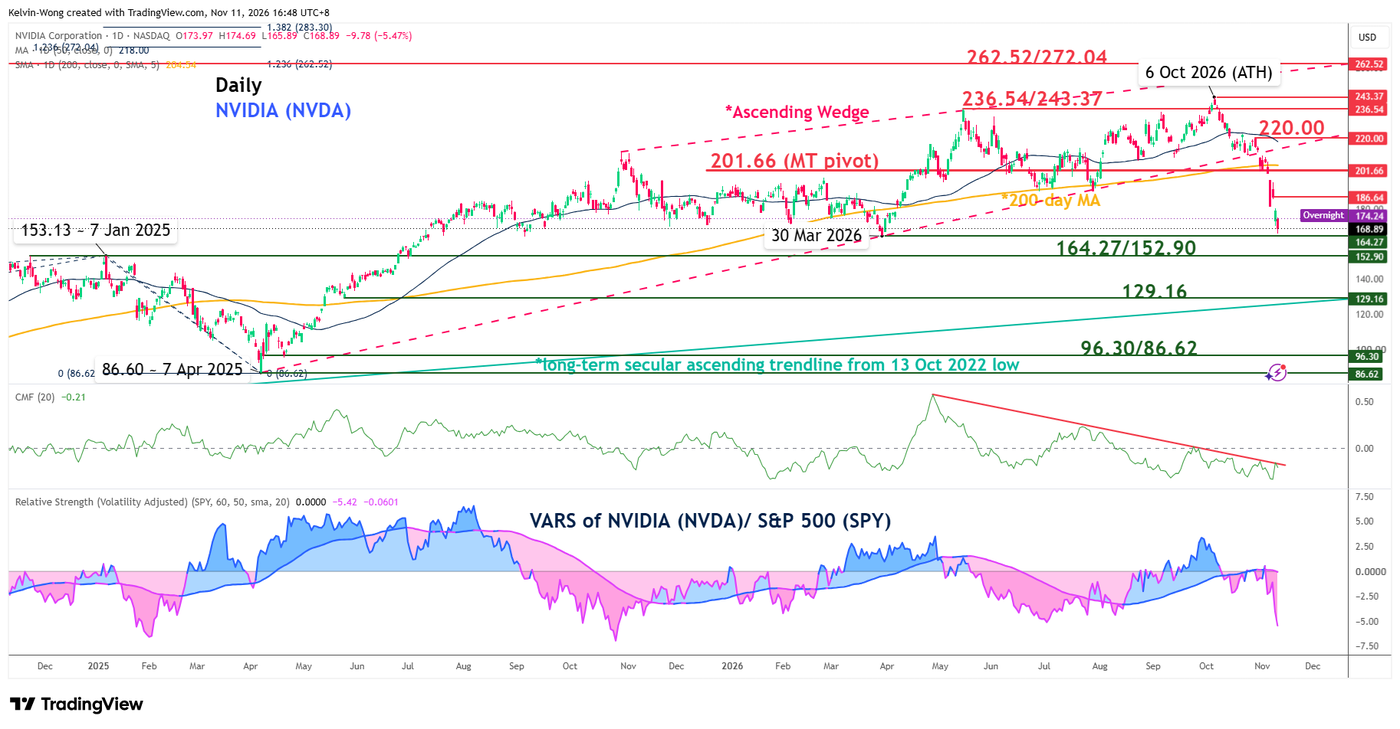
Desde la perspectiva de los gráficos, el análisis sostuvo que NVDA ha experimentado una ruptura bajista. El 30 de octubre de 2026, la acción rompió a la baja su promedio móvil de 200 días y el soporte de una configuración de "Cuña Ascendente" — identificada como un patrón mayor de reversión bajista que se formó desde el mínimo del 7 de abril de 2025 de 86,60 hasta el máximo histórico de 243,37 registrado el 6 de octubre de 2026.
Además, el indicador Chaikin Money Flow, una combinación de momentum de precio y volumen, ha continuado mostrando una condición de momentum bajista por debajo de la línea central de cero. La fuerza relativa ajustada por volatilidad (VARS) de Nvidia, medida frente al ETF más amplio del S&P 500 (SPY), también sigue mostrando un desempeño inferior de NVDA.
En conjunto, estas observaciones sugieren, según el análisis, que NVDA se encuentra en una potencial fase de tendencia bajista mayor por debajo de la resistencia clave de mediano plazo de 201,66, que coincide además con el promedio móvil de 200 días. Una ruptura por debajo de 152,90, el soporte intermedio, expondría en primera instancia el soporte de mediano plazo en 129,16 — que también corresponde a la tendencia alcista secular de largo plazo que parte del mínimo del 13 de octubre de 2022. A la inversa, una superación y un cierre diario por encima de 201,66 invalidaría el escenario bajista, abriendo la puerta a una posible recuperación hacia la resistencia de mediano plazo en 220,00, que también marca el promedio móvil de 50 días.
Atribución
Este artículo es una reescritura de un análisis publicado por OANDA MarketPulse el 11 de noviembre de 2026. Las opiniones expresadas en el análisis original son las del autor y no reflejan necesariamente las de OANDA Business Information & Services, Inc. ni las de sus filiales, subsidiarias, funcionarios o directores. La publicación original se proporciona únicamente con fines informativos y educativos.
Fuente original: Adelanto de resultados Q3 de Nvidia (NVDA): riesgos del gasto en IA y preocupaciones de gobernanza amenazan la tendencia alcista

