La caída de un billón de dólares de Nvidia: el pronóstico de CoinCodex ve una recuperación gradual de NVDA hasta 2027
Puntos clave
- •La acción de Nvidia ha caído alrededor de un 25% desde su máximo reciente, eliminando más de un billón de dólares de capitalización de mercado en medio de la controversia que involucra al CEO Jensen Huang.
- •Las acciones cayeron un 4,3% el 9 de noviembre, borrando unos 192.000 millones de dólares de valor, incluso mientras el S&P 500 subía un 2,35% y el Nasdaq Composite escalaba un 2,7% en la misma sesión.
- •Una demanda de accionistas en California acusa a Nvidia y a Huang de engañar a los inversores sobre su presunta relación con una ex ejecutiva de Megaspeed, aunque el directorio afirma que no tiene motivos para creer que secretos de la compañía o la seguridad nacional se hayan comprometido.
- •CoinCodex pronostica que Nvidia promediará 223,06 dólares en diciembre de 2027, aproximadamente un 34,7% de alza, mientras que el objetivo promedio a 12 meses de Wall Street ronda los 325,78 dólares, con objetivos individuales desde 300 dólares en Goldman Sachs hasta 400 dólares en Bernstein.
- •La presión competitiva aumenta a medida que Alphabet desarrolla TPU personalizadas con Broadcom, y Wells Fargo estima que las ventas de TPU de Alphabet podrían alcanzar los 99.000 millones de dólares en 2027.
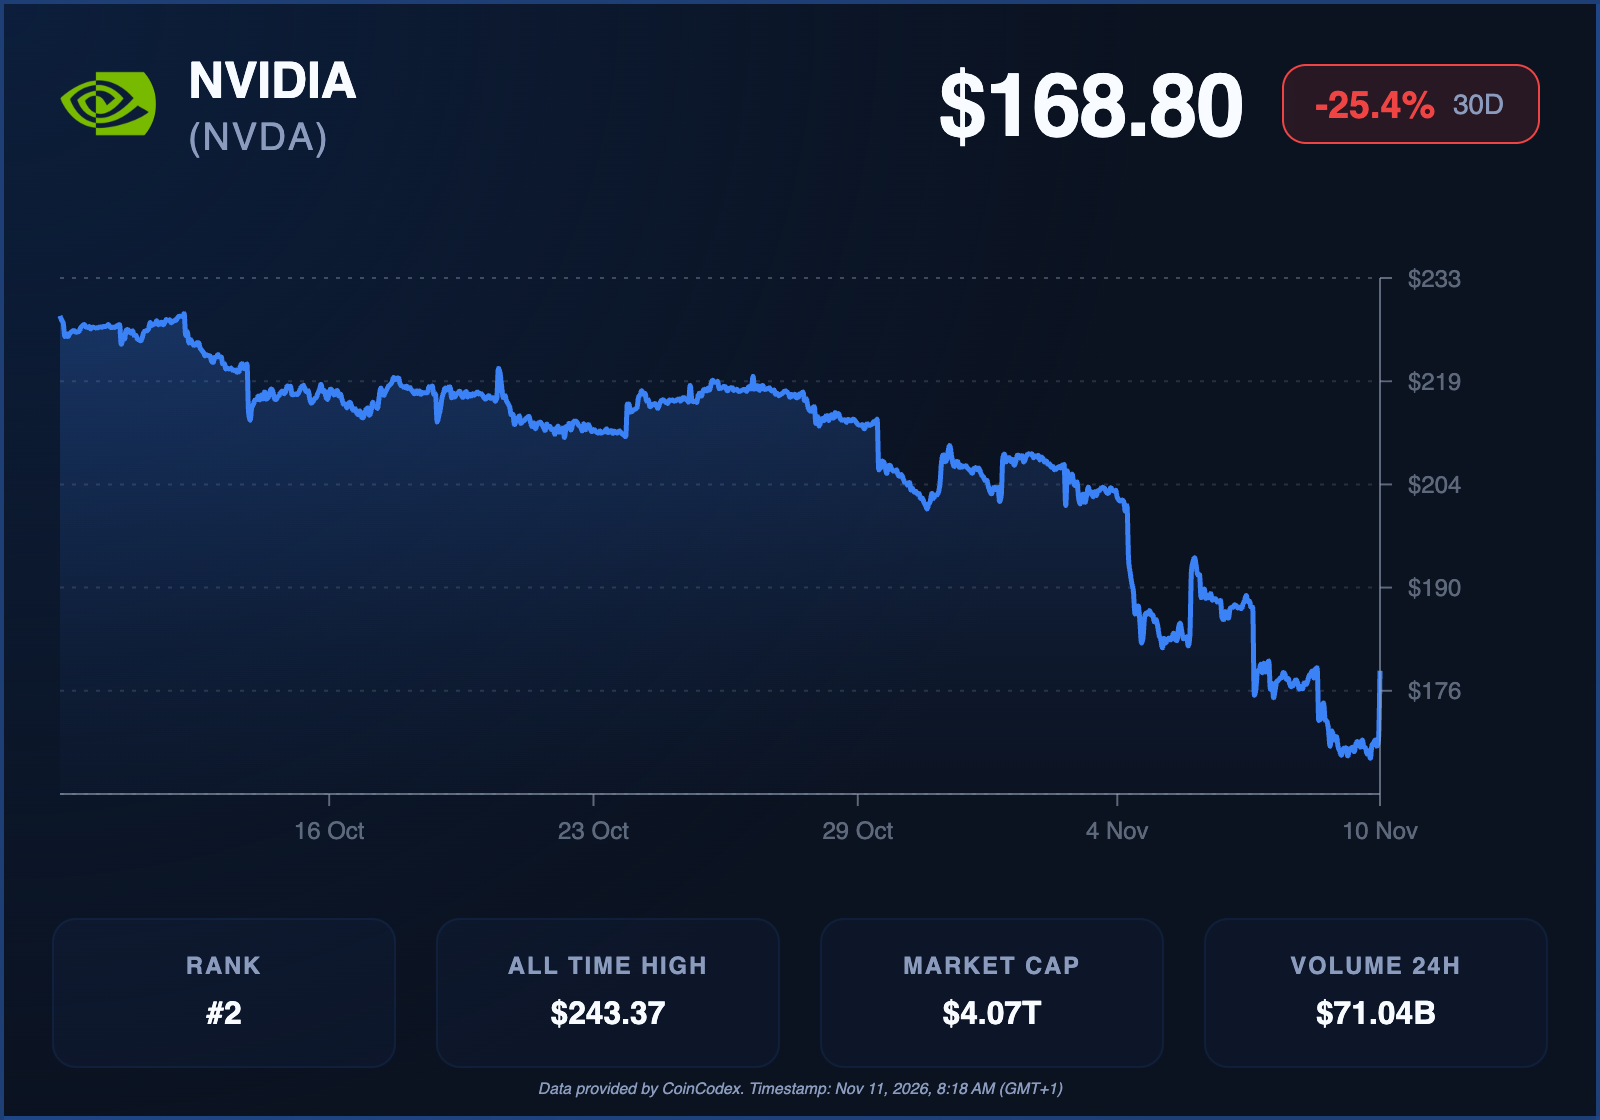
Nvidia atraviesa uno de sus períodos más turbulentos en años. La acción del fabricante de chips ha caído alrededor de un 25% desde su máximo reciente, borrando más de un billón de dólares de su capitalización de mercado, y la venta se ha intensificado desde que surgieron reportes de una investigación de seguridad nacional que involucra al CEO Jensen Huang. La agitación ha añadido otra capa de incertidumbre a una operación de inteligencia artificial ya frágil. Aun así, el último pronóstico de CoinCodex para el fabricante de chips proyecta una recuperación gradual hasta 2027, con ganancias de más del 30% durante el período previsto.
Las acciones de Nvidia caen mientras la investigación al CEO profundiza la preocupación de los inversores
Las acciones de Nvidia cayeron un 4,3% el 9 de noviembre, eliminando unos 192.000 millones de dólares de valor de mercado incluso mientras el mercado estadounidense en general registraba una fuerte recuperación. El S&P 500 subió un 2,35% y el Nasdaq Composite escaló un 2,7% en la misma sesión, lo que subraya cómo los problemas específicos de la compañía han comenzado a pesar más que la mejora del sentimiento del mercado.
La caída se produjo después del anuncio de Nvidia de una investigación independiente sobre reportes de que Huang fue blanco de una operación de inteligencia extranjera. La controversia se profundizó tras el reconocimiento de Huang de una relación extramatrimonial, y el presidente Donald Trump confirmó que el FBI estaba examinando el asunto.
Una demanda de accionistas presentada en California ha acusado a Nvidia y a Huang de engañar a los inversores sobre la presunta relación del ejecutivo con Alice Huang, ex ejecutiva de Megaspeed, con sede en Singapur. La demanda plantea preguntas sobre posibles riesgos de seguridad nacional y las divulgaciones anteriores de la compañía. Las acusaciones siguen sujetas a investigación y procesos legales, y el directorio de Nvidia ha declarado que no tiene motivos para creer que secretos de la compañía o la seguridad nacional se hayan visto comprometidos.
Los desarrollos llegan en un momento difícil para los accionistas. Después de convertirse en la primera compañía en superar los cinco billones de dólares de capitalización de mercado en 2025, el gigante de los semiconductores ha sufrido una fuerte contracción de su valuación mientras Wall Street reevalúa la sostenibilidad del gasto en infraestructura de IA.
Los analistas están particularmente enfocados en la importancia de Huang para la estrategia a largo plazo de Nvidia. Dan Ives, socio y director general senior de Yorkville Ives & Co., describió al CEO como central para la identidad de la compañía y sus ambiciones de IA, argumentando que su liderazgo sería extremadamente difícil de reemplazar. Los analistas de Citi identificaron dos riesgos principales: si la investigación podría amenazar la posición de Huang y si posibles consecuencias regulatorias podrían restringir las operaciones comerciales de Nvidia.
No todos los observadores del mercado creen que la controversia dañará fundamentalmente las perspectivas de la compañía. Nigel Green, CEO de deVere Group, sugirió que la situación sigue siendo principalmente un escándalo personal, a menos que los investigadores descubran problemas más graves.
El gasto en infraestructura de IA podría apoyar la recuperación
A pesar de la volatilidad reciente, Nvidia sigue siendo uno de los proveedores más importantes del mercado global de infraestructura de IA. Sus unidades de procesamiento gráfico impulsan sistemas avanzados de IA desarrollados por compañías como Alphabet, Meta y Anthropic, y su hardware sigue sustentando importantes inversiones en computación en la nube.
La expansión de Alphabet ilustra por qué la demanda de procesadores de IA podría mantenerse sustancial. La matriz de Google espera gastar entre 195.000 y 205.000 millones de dólares en infraestructura en 2026, con Nvidia y Broadcom entre los proveedores de semiconductores que se benefician de sus inversiones. Los ingresos de Google Cloud más que se duplicaron hasta 33.700 millones de dólares en el tercer trimestre, la utilidad operativa alcanzó 11.100 millones de dólares, y la cartera de pedidos pendientes de la división, de 561.000 millones de dólares, apunta a una considerable demanda de capacidad de computación en la nube en los próximos años.
Estos desarrollos podrían beneficiar a Nvidia a medida que las compañías de tecnología continúan expandiendo su infraestructura de cómputo. Goldman Sachs estima que los ingresos globales de la nube de IA podrían alcanzar los dos billones de dólares para 2030, lo que señala una importante oportunidad a largo plazo para los fabricantes de semiconductores.
Sin embargo, la competencia es cada vez más relevante. Alphabet está desarrollando unidades de procesamiento de tensor (TPU) personalizadas con Broadcom, mientras otras grandes compañías de tecnología exploran alternativas a las GPU de Nvidia. Los analistas de Wells Fargo estiman que las ventas de TPU de Alphabet podrían alcanzar los 99.000 millones de dólares en 2027, lo que ilustra la escala potencial del mercado emergente de chips personalizados. Nvidia mantiene una posición dominante en aceleradores de IA, pero los inversores cuestionan cada vez más si su valuación premium puede sostenerse a medida que se expande la competencia y los clientes exigen mayores retornos de sus inversiones en infraestructura.
El informe de resultados del 17 de noviembre podría convertirse, por lo tanto, en un catalizador importante. Los inversores estarán atentos al crecimiento de ingresos, la demanda de centros de datos, los márgenes de utilidad y la guía de la gerencia en busca de evidencia de que el negocio subyacente de IA sigue siendo resistente a pesar de la controversia sobre el liderazgo.
Pronóstico de precios de Nvidia de CoinCodex: ¿puede NVDA recuperarse hasta 2027?
Según el último pronóstico de precios de NVDA de CoinCodex, la acción podría comenzar una recuperación gradual antes de ganar un impulso más fuerte en la segunda mitad de 2027. El pronóstico apunta a un repunte relativamente moderado en lugar de un retorno inmediato a los máximos anteriores, lo que sugiere que los inversores podrían necesitar paciencia mientras Nvidia supera sus desafíos actuales.
CoinCodex proyecta un precio promedio de 180,23 dólares para noviembre de 2026, con la acción potencialmente alcanzando 183,06 dólares durante el mes. El pronóstico promedio de diciembre sube a 184,72 dólares, mientras que la estimación superior alcanza 186,50 dólares, lo que indica expectativas de una apreciación modesta en el corto plazo.
El panorama se vuelve más constructivo a principios de 2027. Los precios proyectados promedio suben a 188,65 dólares en enero y 193,16 dólares en marzo, acercándose a 198,37 dólares para junio. Esta progresión sugiere que el modelo de pronóstico anticipa una mejora constante durante la primera mitad del año, aunque las ganancias proyectadas siguen siendo relativamente moderadas.
El impulso podría fortalecerse considerablemente durante el verano. CoinCodex espera que el precio promedio de Nvidia alcance 208,82 dólares en julio y 215,19 dólares en agosto, con la estimación superior de septiembre subiendo a 221,84 dólares. Las proyecciones más fuertes para la segunda mitad sugieren que el modelo anticipa condiciones de mercado en mejora tras una recuperación inicial más lenta.
Para diciembre de 2027, CoinCodex pronostica un precio promedio de la acción de Nvidia de 223,06 dólares, con un máximo potencial de 225,56 dólares, lo que representa aproximadamente un 34,7% de alza respecto al precio de referencia utilizado en el pronóstico. En particular, el modelo no anticipa una caída sostenida importante durante 2027: incluso los meses comparativamente más lentos de abril y mayo muestran una apreciación gradual del precio, y el promedio proyectado de noviembre, de 218,32 dólares, representa solo una corrección modesta frente a los 220,96 dólares de octubre.
El patrón general apunta hacia una recuperación que se acelera en la segunda mitad de 2027, lo que podría permitir a Nvidia recuperar parte del valor de mercado perdido durante su corrección reciente.
Los analistas de Wall Street ven a Nvidia repuntando hacia 300 a 400 dólares
Mientras el pronóstico cuantitativo de CoinCodex esboza una recuperación gradual, varias grandes firmas de Wall Street mantienen objetivos de precios considerablemente más altos a pesar de la venta. Las estimaciones de analistas compiladas por StockAnalysis muestran un objetivo promedio a 12 meses de aproximadamente 325,78 dólares entre 62 analistas, lo que sugiere un potencial de recuperación sustancial en comparación con el precio de cierre de Nvidia del 9 de noviembre, de 178,67 dólares.
El analista de Goldman Sachs James Schneider reiteró una calificación de Compra con un objetivo de precio de 300 dólares el 10 de noviembre, lo que implica aproximadamente un 68% de alza respecto a ese nivel de cierre. Wells Fargo también mantuvo un panorama positivo, aunque redujo su objetivo de 315 a 300 dólares, lo que refleja una evaluación más cautelosa de las perspectivas de corto plazo de la compañía. El analista de RBC Capital Markets Srini Pajjuri mantuvo un objetivo de 330 dólares, lo que representa una potencial alza de casi el 85%. El analista de Bank of America Vivek Arya se mantuvo aún más optimista, conservando un objetivo de precio de 350 dólares que implicaría ganancias de aproximadamente el 96% si se lograra.
El analista de Bernstein Stacy Rasgon tiene uno de los pronósticos más agresivos entre las grandes firmas de inversión, manteniendo un objetivo de 400 dólares el 9 de noviembre. Ese nivel representaría aproximadamente un 124% de alza respecto al cierre del 9 de noviembre de Nvidia, lo que sugiere que algunos analistas siguen viendo un considerable valor a largo plazo a pesar de las dificultades recientes de la compañía.
Estos objetivos contrastan marcadamente con el promedio proyectado por CoinCodex de 223,06 dólares para diciembre de 2027. Mientras el modelo cuantitativo anticipa una recuperación de aproximadamente un tercio desde su precio de referencia, los escenarios más alcistas de Wall Street sugieren que Nvidia podría recuperar una porción mucho mayor de su valuación perdida si el crecimiento de utilidades se mantiene fuerte y regresa la confianza de los inversores.
Sin embargo, los analistas no son uniformemente optimistas. Aletheia Capital degradó a Nvidia a Mantener el 9 de noviembre, mientras que la reducción del objetivo de Wells Fargo ilustra cómo la controversia y las preocupaciones más amplias sobre el gasto en IA están comenzando a influir en las expectativas.
La brecha entre estos pronósticos refleja supuestos contrastantes sobre el futuro de Nvidia. El modelo de CoinCodex proyecta una recuperación comparativamente estable basada en su metodología cuantitativa, que genera proyecciones algorítmicas a partir de datos históricos de precios en lugar de investigación fundamental de la compañía, mientras que los objetivos de precios de Wall Street incorporan las expectativas de los analistas sobre crecimiento de utilidades, múltiplos de valuación, posicionamiento competitivo y demanda de infraestructura de IA. La pregunta clave es si Nvidia puede generar suficiente crecimiento de utilidades para justificar los objetivos más ambiciosos de 300 a 400 dólares. La expansión continua de la demanda de cómputo de IA podría respaldar esas valuaciones, pero una incertidumbre regulatoria adicional o un gasto tecnológico más débil podrían hacer que la trayectoria más conservadora de CoinCodex parezca cada vez más realista.
¿Puede Nvidia reconstruir su valor de mercado perdido?
La reciente caída de Nvidia ha expuesto la rapidez con la que el sentimiento puede cambiar incluso en torno a los mayores beneficiarios del auge de la IA. La compañía sigue siendo central en la cadena de suministro global de semiconductores, pero la investigación que involucra a Huang ha introducido riesgos que los inversores no pueden evaluar únicamente mediante pronósticos de utilidades.
La proyección de CoinCodex de un posible movimiento hacia 225 dólares para fines de 2027 ofrece un escenario de optimismo cauteloso, mientras que los objetivos de Wall Street que van desde los 300 dólares en Goldman Sachs hasta los 400 dólares en Bernstein sugieren una alza considerablemente mayor si Nvidia puede restaurar la confianza y sostener su impulso de utilidades.
El foco inmediato será el informe de resultados del 17 de noviembre y cualquier desarrollo en la investigación del directorio. Más allá de ese informe, las actualizaciones sobre los planes de gasto de capital de los hiperescaladores y el avance de alternativas de chips personalizados como las TPU de Alphabet proporcionarán puntos de control adicionales sobre el panorama de demanda y competencia que los inversores están evaluando. Resultados financieros fuertes podrían ayudar a restaurar la confianza en el negocio subyacente, mientras que complicaciones legales o regulatorias adicionales podrían mantener la presión sobre la acción a pesar de sus perspectivas de crecimiento a largo plazo.
Por ahora, el próximo gran movimiento de Nvidia podría depender tanto de restaurar la confianza de los inversores como de mantener su liderazgo en cómputo de IA.

