La paradoja del ETF de Bitcoin: la acción de Nvidia tiene una prima de CEO que Bitcoin nunca necesitó
Puntos clave
- •Las acciones de Nvidia se desplomaron más de 8% en las operaciones fuera de horario del 12 de noviembre después de que su consejo evaluara el futuro del CEO Jensen Huang, un movimiento que amenazó con borrar alrededor de 600.000 millones de dólares en valor de mercado.
- •Huang funge como estratega principal de Nvidia y evangelista público del auge de la IA, con más de 60 ejecutivos que reportan directamente a él y sin que los analistas identifiquen un sucesor evidente.
- •La historia de Apple muestra que la planificación de sucesión importa: las acciones cayeron 5,9% fuera de horario cuando Steve Jobs renunció en 2011, pero subieron 1.946% durante la gestión de Tim Cook como CEO.
- •Los ETF de Bitcoin al contado en EE. UU. han atraído 55.400 millones de dólares en entradas netas acumuladas desde su lanzamiento en enero de 2024 y mantenían alrededor de 1,31 millones de BTC el 11 de noviembre, equivalentes al 6,5% de la oferta circulante de Bitcoin.
- •Bitcoin opera sin CEO ni reglas dependientes de una personalidad, pero los productos ETF de Wall Street, incluido el IBIT de BlackRock con alrededor de 793.069 BTC por cerca de 59.500 millones de dólares, ahora moldean una parte importante de la narrativa de demanda del mercado.
Los inversores de Nvidia tienen a Jensen Huang. Los inversores de Bitcoin no tienen a nadie, y esa puede ser la mayor diferencia entre los dos activos. Sin embargo, Wall Street ha inyectado miles de millones en productos de ETF de Bitcoin que fueron diseñados originalmente para operar sin un líder corporativo, mientras que la acción de NVDA carga con una prima de CEO construida en torno a la influencia de Huang sobre la IA.
Las acciones de Nvidia se desplomaron más de 8% en las operaciones fuera de horario del 12 de noviembre, después de que su consejo evaluara el futuro de Huang. El movimiento amenazó con borrar alrededor de 600.000 millones de dólares en valor de mercado. La demanda de chips no había desaparecido de repente: la confianza de los inversores en el líder de Nvidia se había convertido en el factor determinante.
La acción de NVDA y su prima de CEO
Huang es más que el director ejecutivo de Nvidia. Es su estratega principal y el evangelista público del auge de la IA. Reuters informó que más de 60 ejecutivos reportan directamente a él, mientras que los analistas no ven un sucesor evidente que pueda reemplazar su influencia sin problemas.
Nuestro mensaje al consejo de Nvidia: no despidan a Jensen Huang. No hay un reemplazo claro para Jensen Huang. Estamos convencidos de que su salida sería, en última instancia, un perjuicio neto para Nvidia, sus accionistas y la Revolución de la IA. Primero, miren los datos. La historia también…
— The Kobeissi Letter (@KobeissiLetter) 12 de noviembre de 2026
Esa concentración genera beneficios cuando los inversores confían en el líder. Huang puede convertir una conferencia o una proyección en un evento que mueve al mercado. También genera vulnerabilidad: los inversores tienen dificultades para separar a la persona de la empresa. En el análisis de acciones, este escenario se conoce como riesgo de hombre clave, y la planificación de sucesión se considera una responsabilidad permanente de los consejos de las compañías públicas.
La acción de NVDA sigue simbolizando la propiedad de los chips centrales para la infraestructura de IA. Sin embargo, los informes sobre un posible cambio de liderazgo fueron suficientes para sacudir la acción y a sus socios. Este es el fenómeno de la prima de CEO: la confianza que los inversores otorgan a un solo individuo. Hasta que el consejo de Nvidia o la empresa aborden directamente los informes, las señales observables son los comunicados oficiales, las decisiones del consejo y las apariciones públicas del propio Huang.
Apple ofrece una comparación histórica. Cuando Steve Jobs renunció como CEO el 24 de agosto de 2011, las acciones de Apple cayeron 5,9% en las operaciones fuera de horario. Tim Cook asumió el cargo y la empresa siguió creciendo; las acciones de Apple han subido 1.946% durante la gestión de Cook. La diferencia es que Apple contaba con planificación de sucesión y un negocio en funcionamiento. Bitcoin fue construido en torno a una propuesta diferente.
La paradoja del ETF de Bitcoin: Wall Street compra el activo sin poseer sus reglas
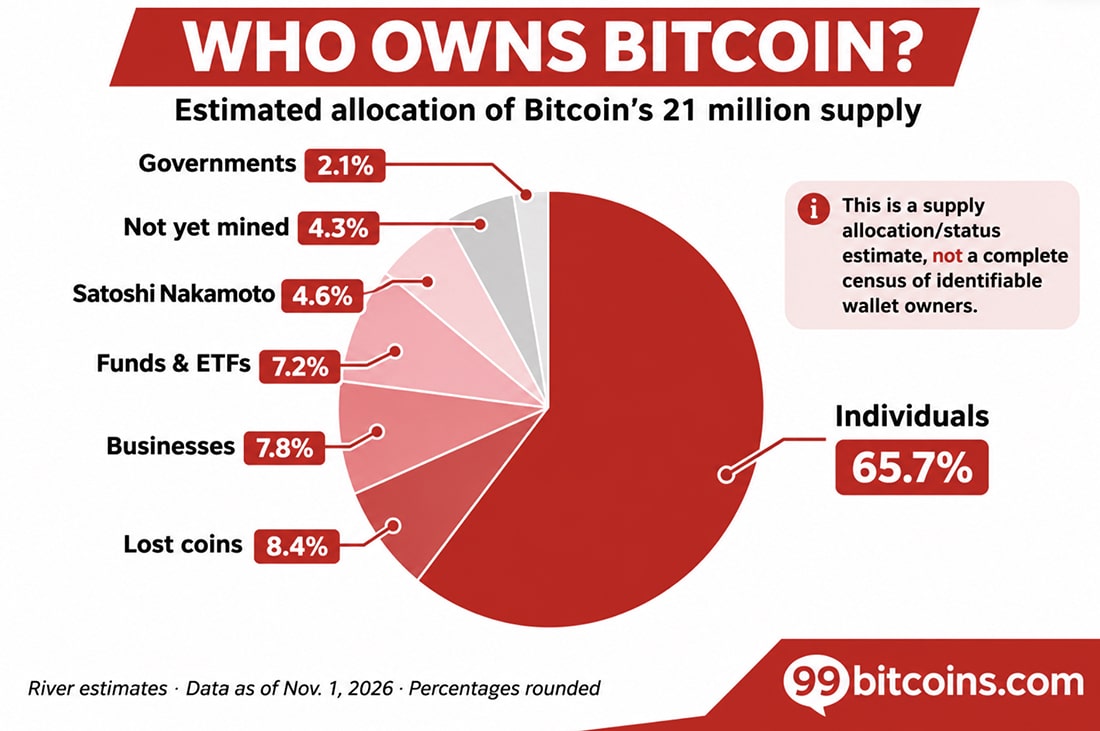
Satoshi Nakamoto desapareció de la vista pública hace años, y Bitcoin siguió funcionando. No hay un CEO que tranquilice a los tenedores, no hay un consejo que designe un sucesor y no hay una llamada trimestral donde un fundador prometa un mejor ciclo de producto. Su calendario de emisión y sus reglas de consenso no dependen de una personalidad.
Bitcoin no es inmune al sentimiento del mercado. Su precio sigue respondiendo a la adopción, la regulación, la seguridad, la liquidez y la demanda. Pero su sentimiento depende menos de un solo ejecutivo: nadie tiene que decidir si Satoshi sigue siendo la persona adecuada para el trabajo.
El mercado de ETF de Bitcoin muestra cuánto ha cambiado Wall Street la historia de la propiedad. Los ETF de Bitcoin al contado en EE. UU. han atraído 55.400 millones de dólares en entradas netas acumuladas desde su lanzamiento en enero de 2024 tras la aprobación regulatoria. Los fondos mantenían alrededor de 1,31 millones de BTC el 11 de noviembre, equivalentes al 6,5% de los 20,11 millones de BTC de la oferta circulante actual de Bitcoin.
Solo el IBIT de BlackRock mantenía alrededor de 793.069 BTC el 9 de noviembre, con un valor cercano a los 59.500 millones de dólares. Ofrece a las carteras tradicionales exposición a Bitcoin sin gestión de wallets ni de claves privadas, cotizando en bolsas de EE. UU. durante el horario regular de mercado a través de cuentas de corretaje ordinarias.
Esta es la paradoja del ETF de Bitcoin: Wall Street no controla el protocolo de Bitcoin, pero sus productos ahora moldean una gran parte de la narrativa de demanda del mercado. Los ETF al contado mantienen bitcoin directamente, por lo que las entradas y salidas netas se traducen en compras y ventas reales de monedas, con divulgación diaria de las tenencias. Las entradas pueden fortalecer la presión compradora, y los reembolsos pueden revertirla. Los inversores observan cada vez más los flujos de BlackRock y Fidelity en busca de indicios sobre el apetito institucional.
Un mundo sin ETFs se vería diferente. Los 55.400 millones de dólares en entradas netas no habrían ingresado a través de estos productos; algunos inversores habrían comprado Bitcoin directamente, habrían usado futuros o habrían permanecido al margen. Los 1,31 millones de BTC de los fondos habrían tenido otros propietarios, y el mercado habría perdido una importante vía regulada de acceso institucional.
Restar 55.400 millones de dólares del valor de mercado de Bitcoin no revelaría su precio sin ETFs. La capitalización de mercado se determina por operaciones marginales, no sumando cada dólar invertido. El contrafactual real se refiere a la demanda, el acceso y quién está dispuesto a comprar cuando los precios caen.
Ahí es donde se encuentran la ventaja de Bitcoin y su nueva debilidad. La prima de CEO de Nvidia puede convertirse en un pasivo cuando la confianza en Jensen Huang se quiebra. Bitcoin no tiene un fundador que perder.
Bitcoin nunca necesitó a Satoshi para mantener la red viva. Wall Street, sin embargo, ha enseñado a una nueva generación de compradores a observar sus flujos. El protocolo sigue siendo descentralizado. La narrativa de inversión es cada vez más institucional.

