Morgan Stanley: el 91,7% de los ingresos de Nvidia en 2027 depende del auge de US$1,6 billones en capex de IA
Puntos clave
- •Morgan Stanley calcula que el 91,7% de los ingresos proyectados de Nvidia para 2027 depende de la demanda de infraestructura de IA, la mayor concentración entre las empresas que monitorea, por delante de Vertiv con 90% y Broadcom con 81%.
- •El banco pronostica un gasto de hiperescaladores y nubes de IA de US$1,58 billones en 2027, que subirá a US$1,8 billones en 2028, con casi US$700.000 millones de los aproximadamente US$1 billón en ingresos del S&P 500 llegando a Nvidia.
- •SpaceX y Amazon Web Services representan juntas alrededor del 54% de los ingresos de Nvidia de hiperescaladores en 2027 y el 72% de su crecimiento en el modelo de Morgan Stanley, lo que evidencia una base de compradores reducida.
- •Los riesgos clave señalados incluyen un déficit proyectado de 32avatios de energía para centros de datos en EE. UU. hasta 2028, unos US$255.000 millones en bonos no garantizados vendidos por hiperescaladores este año y la inflación en costos de componentes que elevó el plan de gasto de Amazon de US$200.000 millones a unos US$220.000 millones principalmente por los precios de memoria.
- •Morgan Stanley argumenta que si el gasto se estanca, la caída de precios erosionaría primero los márgenes de los proveedores, citando la caída de NAND a finales de 2022, mientras que Nvidia, como el proveedor más grande de la cadena, se libraría de la peor disrupción.
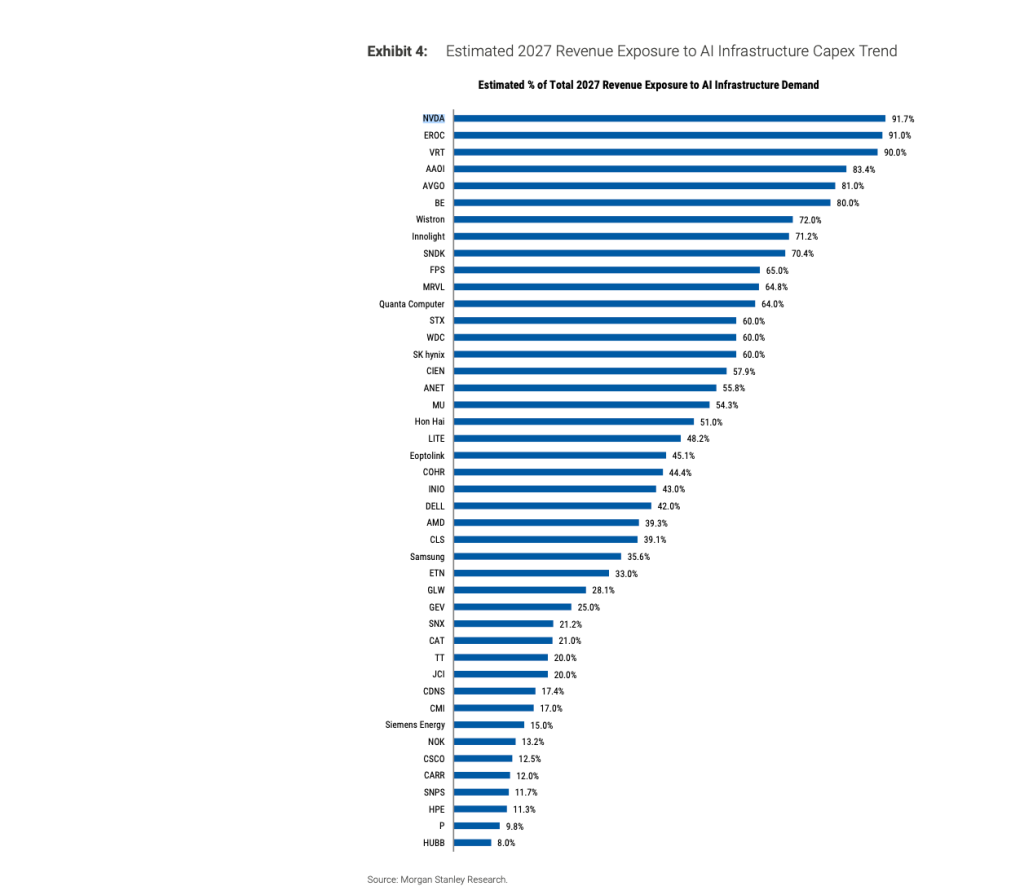
El negocio de Nvidia está más concentrado en la infraestructura de IA que el de cualquier otra empresa monitoreada por Morgan Stanley, con el 91,7% de sus ingresos proyectados para 2027 ligados a un único factor: la demanda de infraestructura de IA. Vertiv ocupa el segundo lugar con 90%, seguido de Broadcom con 81%, según el banco.
La evaluación proviene de una nota de investigación de 65 páginas de Morgan Stanley publicada el 15 de octubre y titulada "Following AI's $1.6 Trillion Money Trail: Mapping the Revenue Generated by the Capex Boom". Elaborada por el equipo North America Insight del banco, dirigido por Nicholas Lentini, el informe incluye una sección titulada "We Are Bullish This Spend" y califica a Nvidia como la mejor relación riesgo/beneficio del sector. Sin embargo, una parte considerable del documento está dedicada a cómo podría desmoronarse esta ola de gasto.
El caso alcista para la empresa más valiosa del mundo y el caso alcista para la construcción de centros de datos se han fusionado efectivamente en uno solo, y la nota aborda ambos, junto con un mapa detallado de lo que sucedería si el flujo de dinero se seca.
Un plan de gasto de US$1,58 billones
Morgan Stanley estima que los hiperescaladores y proveedores de nube de IA gastarán US$1,58 billones en 2027, un aumento de alrededor del 60% frente a los US$980.000 millones de este año, con una nueva subida a US$1,8 billones en 2028. Cerca de US$195.000 millones del total de 2027 corresponden a arrendamientos de centros de datos, acuerdos que nunca aparecen como gasto de capital en un estado de flujo de efectivo y que el informe denomina "capex sintético". Los hiperescaladores han revelado más de US$1,1 billones en compromisos de arrendamiento que aún no han comenzado.
Aproximadamente US$1 billón del gasto de 2027 se traduce en ingresos del S&P 500, según la estimación del banco, de los cuales casi US$700.000 millones llegarían a Nvidia. Los ingresos de clientes hiperescaladores y de neoclouds representan el 5% de los ingresos totales del S&P 500 en 2027, pero impulsan aproximadamente el 25% del crecimiento de ingresos del índice.
La lista de compradores de Nvidia es aún más reducida. En el modelo de Morgan Stanley, SpaceX y Amazon Web Services representan juntas alrededor del 54% de los ingresos de la empresa de chips provenientes de hiperescaladores en 2027 y el 72% de su crecimiento.
El caso alcista
El argumento central del banco es que Nvidia es barata en relación con lo que hace. La acción cotiza a 15 veces las ganancias del año fiscal 2028, y Morgan Stanley señala que la expansión del múltiplo "tampoco es necesaria para que la acción funcione a medida que las cifras siguen subiendo". El banco espera que la ola de capex genere retornos sobre el capital invertido de entre el 25% y el 50%, y calcula que Wall Street ha subestimado los ciclos de cómputo en un promedio de 38% en los cuatro ciclos tecnológicos anteriores: las PC, internet, el móvil y la nube.
Morgan Stanley incluso sugiere que sus propias estimaciones para Nvidia podrían ser demasiado bajas, describiendo sus proyecciones para SpaceX y Amazon como conservadoras y dejando "una barra baja para los hiperescaladores restantes". Su modelo contempla que la participación de Nvidia en el gasto de otros hiperescaladores baje del 18% en 2026 al 16% en 2027, mientras que la propia Nvidia espera ganar participación.
Otras áreas del banco han sonado más cautosas. En marzo, el comité global de inversiones de Morgan Stanley afirmó que el mercado alcista "descansa, más que nada, en la durabilidad de los gastos de capital en IA".
Qué podría fallar
La sección de riesgos del informe equivale a un inventario de todo de lo que depende esa exposición del 91,7%.
El financiamiento es lo primero. Morgan Stanley espera que 2027 traiga el mayor déficit de flujo de efectivo de su período de pronóstico, y con él más deuda. Los hiperescaladores ya han vendido alrededor de US$255.000 millones en bonos no garantizados este año, aproximadamente el 30% del gasto estimado para 2026. En lo que el banco denomina un ejercicio teórico, modela el costo de endeudarse más: Amazon, Alphabet, Meta y Microsoft, todas con calificación AA o superior, verían su cobertura combinada de intereses caer de alrededor de 31x a 12x, mientras que Oracle y SpaceX bajarían de 4x a 1,8x.
Parte del crecimiento del gasto es simplemente inflación. Una porción significativa de los recientes aumentos de capex refleja precios más altos de componentes, según el informe, que cita al director financiero de Amazon atribuyendo la mayor parte del alza en el plan de gasto de la empresa, de US$200.000 millones a unos US$220.000 millones, al aumento en los costos de memoria, sin cambios en el plan de construcción.
La energía es otra restricción. La proyección de US$1,6 billones asume que cada chip pedido finalmente se encienda, pero el propio modelo de energía de Morgan Stanley proyecta un déficit de 32 gigavatios para centros de datos en EE. UU. hasta 2028, cerca de un tercio de los 97 gigavatios necesarios. Los hiperescaladores pueden seguir comprando GPU escasas antes de contar con energía disponible, lo que sostendría los ingresos de chips por un tiempo y "podría generar acaparamiento e inventario varado", señala el informe. "Pero comprar equipos que dependen de energía y que no se pueden encender es difícil de sostener", agrega.
La política completa la lista. La firma califica las restricciones a los centros de datos como un tema divisivo en las elecciones de medio término y no espera una pausa federal, pero ve las exenciones fiscales como "el objetivo de consenso sin importar quién gane".
El problema de los proveedores
El escenario bajista de Morgan Stanley es, en última instancia, un problema de timing. Si el gasto se estanca, argumenta, los volúmenes pueden mantenerse mientras los precios caen, y los márgenes de los proveedores son los primeros en desaparecer. El banco señala la caída del mercado de memoria a finales de 2022, cuando los envíos de NAND cayeron solo alrededor del 5% mientras los precios bajaban entre 20% y 30%.
Nvidia, argumenta el banco, se libraría de lo peor. En una pausa, "es probable que veamos la mayor disrupción al final del látigo", afectando a la memoria, la óptica y otros componentes de bajo valor con mayor probabilidad de sobrepedido. Según el propio mapa del informe, Nvidia está en el otro extremo del látigo como el proveedor más grande de la cadena.
El mismo informe que dice que Wall Street subestima los ciclos de cómputo en 38% también concluye que Wall Street "no está preparada para la profundidad de los recortes a la baja", y califica como subestimado el riesgo de que el volumen y el precio caigan juntos.
"Es el manual estándar del ciclo de capital", dice el informe, "solo que comprimido por lo concentrada que está la base de clientes hiperescaladores".
Esta historia fue publicada originalmente en Fortune.com.

