Las fintechs nigerianas miran más allá del debate apocalíptico sobre la IA: priorizan el fraude y los datos de mala calidad
Puntos clave
- •Los panelistas en la Nigeria Fintech Week 2026 dijeron que las fintechs nigerianas se enfocan en aplicaciones prácticas de la IA, como la detección de fraude y las decisiones de crédito, más que en los debates globales sobre los riesgos existenciales de la IA.
- •Datos del Banco Central de Nigeria indican que el 87,5% de las fintechs encuestadas despliegan IA para detección de fraude, frente al 37,5% que la usa para calificación crediticia y modelado de riesgos.
- •El fraude costó a bancos y clientes nigerianos 134,48 mil millones de nairas en los cinco años de 2020 a 2025, alimentando la urgencia de la industria por el monitoreo con IA.
- •Los ejecutivos argumentaron que la IA puede ampliar el acceso al crédito al evaluar un financiero más amplio, pero advirtieron que datos incompletos o sesgados podrían magnificar malas decisiones de préstamo a gran escala.
- •El Banco Central de Nigeria ha advertido que las decisiones impulsadas por IA en crédito, fraude y cumplimiento requerirán mayor supervisión y control regulatorio.
LAGOS — Los debates más sonados sobre la inteligencia artificial (IA) giran actualmente en torno al riesgo existencial. Sam Altman, Elon Musk y otras figuras prominentes de la industria siguen rondando la misma pregunta: ¿podría la IA algún día volverse contra la humanidad?
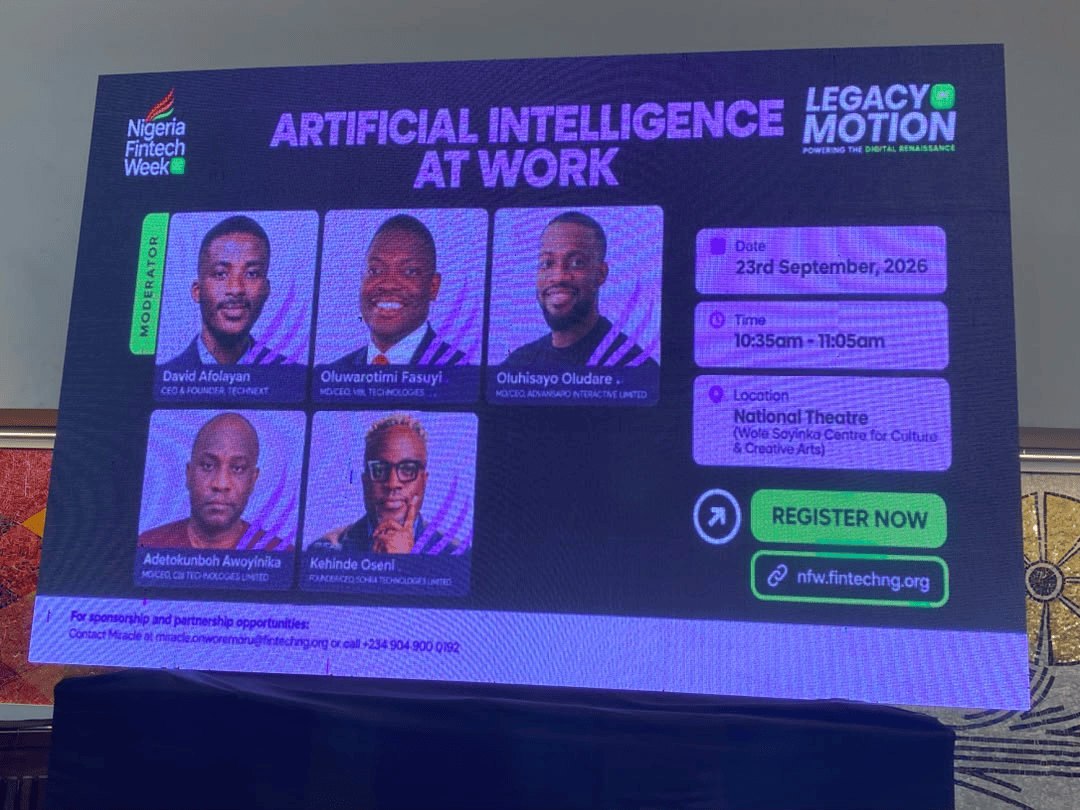
En Lagos, la pregunta suena distinta. La cuestión no es si la IA destruirá a la humanidad, sino si puede aprobar un préstamo más rápido, detectar antes una transacción fraudulenta o atender a un cliente que nunca ha pisado una sucursal bancaria. Esa brecha entre los debates apocalípticos en el extranjero y el trabajo diario local enmarcó la conversación en la Nigeria Fintech Week 2026, la reunión anual de la industria de tecnología financiera del país, el miércoles 23 de septiembre, durante un panel titulado "Artificial Intelligence at Work".
La sesión reunió a tres operadores con poca paciencia para la abstracción: Oluwarotimi Fasuyi, MD/CEO de VFD Technologies; Adetokunbo Awoyinika, MD/CEO de CBI Technologies; y Olufisayo Oludare, fundador/CEO de Advansio. Su discusión abarcó la infraestructura de IA, las decisiones de crédito, la detección de fraude, la calidad de los datos y el costo real de la adopción.
"Rendición cognitiva" y la brecha de confianza
Antes de abordar esos temas, sin embargo, el moderador David Afolayan, cofundador y CEO de Technext, plantió una pregunta diferente en la sala: ¿cuánta confianza estamos realmente dispuestos a depositar en las máquinas?
Comenzó pidiendo que levantaran la mano. "¿Quién aquí usa ChatGPT, Gemini, Claude o Grok?" La mayoría levantó la mano. Luego vino la pregunta más aguda: ¿quién verifica lo que estas herramientas les dicen? La sala guardó silencio.
Afolayan tenía un nombre para la brecha entre esas dos respuestas. La llamó "rendición cognitiva": el hábito de aceptar la respuesta de una IA a pie de la letra simplemente porque llegó rápido y sonó segura.
La frase capturó el dilema central de la inteligencia artificial en el trabajo. La tecnología puede tomar decisiones más rápido que cualquier equipo humano. Pero la velocidad no es lo mismo que la certeza, y alguien todavía tiene que decidir cuáles de esas decisiones merecen confianza y cuáles necesitan una segunda mirada.
Esa tensión atravesó todo lo que el panelutió. A medida que las fintechs nigerianas corren para poner la inteligencia artificial en producción, las preguntas difíciles rara vez tratan sobre si las herramientas funcionan. Tratan sobre qué sucede cuando se equivocan y quién está prestando atención cuando eso ocurre.
Infraestructura antes que inteligencia
Para Fasuyi, el verdadero cambio no está en las pantallas que los clientes tocan. Está debajo de ellas.
Los bancos tradicionales operan con sistemas antiguos diseñados para depósitos y ahorros. Las fintechs manejan muchas más transacciones digitales y necesitan una infraestructura capaz de absorber enormes volúmenes de datos sin ralentizarse ni dejarlos expuestos. La inteligencia artificial puede ayudar a soportar esa carga, pero solo si los cimientos son lo suficientemente sólidos.
"Las organizaciones deberían invertir en lo que es seguro, en lo que es flexible, que pueda utilizar o consumir muchos datos y que también agregue valor al negocio", dijo Fasuyi.
Es un punto que se pierde en medio del hype. Un modelo solo es tan bueno como lo que se le alimenta, y los datos financieros suelen estar desordenados o atrapados en sistemas que no se comunican entre sí. Datos malos que entran, malas decisiones que salen — y en el crédito, las malas decisiones cuestan dinero.
El informe fintech de 2025 del Banco Central de Nigeria (CBN) encontró que el 37,5% de las fintechs nigerianas encuestadas usan inteligencia artificial para calificación crediticia y modelado de riesgos, mientras que el 87,5% la usa para detección de fraude — más del doble de la proporción que la aplica al crédito. Cuando se les preguntó qué les ayudaría a escalar, el acceso a datos de alta calidad e infraestructura encabezó la lista. Las herramientas ya están aquí; la materia prima que necesitan, no.
El fraude emerge como el caso de uso más claro
A medida que las finanzas se digitalizan, también se digitalizan quienes intentan vulnerarlas. Las cifras del CBN citadas en su Payments System Vision 2028 muestran que bancos y clientes perdieron 134,48 mil millones de nairas (₦134.480 millones) por fraude entre 2020 y 2025. Ese acumulado de cinco años es el telón de fondo de la urgencia de la industria en torno a la IA.
Ningún equipo humano puede monitorear ese volumen de actividad en tiempo real. En los pagos, una transferencia sospechosa detectada después de la liquidación es dinero que ya se fue. La inteligencia artificial puede señalar patrones sospechosos antes de que se conviertan en pérdidas.
Oludare, de Advansio, quiere que las fintechs hagan una pausa antes de firmar el cheque. "¿Es un capricho de vanidad o hay un caso de negocio genuino?", preguntó. Muchas empresas adoptan inteligencia artificial porque lo hicieron sus competidores, o porque se ve bien en una presentación.
Oludare ofreció una prueba más simple: ¿reduce pérdidas, hace al personal más productivo o atrae nuevos clientes? "Si puedes responder bien esas preguntas", dijo, "ese es tu ROI".
Para muchas fintechs, las respuestas honestas a esas tres preguntas simples marcan la diferencia entre una herramienta que se paga a sí misma y una que solo luce impresionante.
Repensar quién merece un préstamo
El panel también abordó uno de los usos más trascendentales de la IA: decidir quién merece un préstamo. Las evaluaciones de crédito tradicionales dependen en gran medida del salario, los préstamos previos y el historial de pagos. Ese enfoque excluye a las personas con historiales limitados o imperfectos — a menudo, precisamente quienes más necesitan financiamiento.ómo se mide la solvencia crediticia decide, en efecto, quién puede pedir prestado, razón por la cual el debate va más allá de la tecnología y toca la inclusión financiera.
Awoyinika argumentó que la inteligencia artificial puede leer un panorama más amplio. Citó el ejemplo de una comerciante en Agege que quiere ₦500.000 pero ha incumplido una vez. Un sistema tradicional ve una mala prestataria y se detiene ahí. La tecnología podría examinar el resto de su comportamiento financiero y concluir que, si bien ₦500.000 es demasiado, un préstamo menor podría ser perfectamente seguro.
"Adoptémosla para que podamos empezar a tomar decisiones que construyan negocios, no las que destruyan negocios", dijo.
Pero el mismo poder corta en ambos sentidos. Los datos malos producen malas decisiones, y una IA entrenada con información incompleta o sesgada repetirá esos errores más rápido y a una escala mucho mayor de lo que cualquier humano podría hacerlo.
Por eso la calidad de los datos, la transparencia y la supervisión humana importan mientras las instituciones nigerianas conectan la inteligencia artificial al crédito, al fraude y al cumplimiento. El CBN también ha señalado el problema, advirtiendo que las decisiones impulsadas por IA en estas áreas requerirán una gobernanza más sólida y una supervisión más cercana.
De P(doom) a los problemas prácticos
La conversación sobre la IA no trata solo de productividad. Afolayan también planteó "P(doom)" — la probabilidad que una persona asigna a que la IA eventualmente destruya a la humanidad.
La idea se ha vuelto corriente principal, ya que los grandes nombres del campo discrepan públicamente sobre qué tan peligrosa podría ser la IA avanzada. Geoffrey Hinton sitúa su estimación tan alta como 50%. Dario Amodei, de Anthropic, ha dicho entre 10% y 25%. Yann LeCun, uno de los investigadores más respetados del campo, la sitúa cerca de cero. Son conjeturas personales, no ciencia establecida.
El punto de Afolayan era más simple: obsesionarse con un apocalipsis hipotético puede distraer de los problemas que ya están frente a las empresas y los consumidores. Para las fintechs nigerianas, esos problemas están ahí mismo en el escritorio: transacciones fraudulentas, datos desordenados, decisiones de crédito sesgadas, herramientas de IA costosas y el arduo trabajo de construir sistemas que manejen de forma segura grandes cantidades de información financiera.
El panel no preguntaba realmente si la IA algún día conquistará el mundo. Preguntaba qué están haciendo las empresas con ella hoy.
La IA puede ayudar a una fintech a procesar información más rápido. Puede señalar transacciones sospechosas, respaldar decisiones de crédito y manejar tareas repetitivas. Pero nada de eso elimina la necesidad de buenos datos, infraestructura segura o juicio humano. Si acaso, a medida que la IA asume más decisiones financieras, esas cosas importan más, no menos.
Para las fintechs nigerianas, la conversación sobre la IA ya comenzó. El verdadero desafío ahora es asegurarse de que la tecnología resuelva los problemas de hoy sin crear otros mayores mañana. Cómo se traducen las advertencias de gobernanza del CBN en supervisión cotidiana — y si los cimientos de datos del sector mantienen el ritmo de sus modelos — es la próxima parte de la historia que hay que observar.
Fuente: TechNext24 — Could AI end the world? Nigerian fintechs are more worried about fraud and bad data

