El auge cripto de África de 101.000 millones de dólares: Nzube Ezudo, líder de Superteam Nigeria, afirma que la caída de Nigeria no es una pérdida de interés
Puntos clave
- •África subsahariana recibió 101.000 millones de dólares en valor cripto on-chain en el año hasta junio de 2026, un aumento de 13,4% que la convirtió en el mercado cripto de mayor crecimiento del mundo.
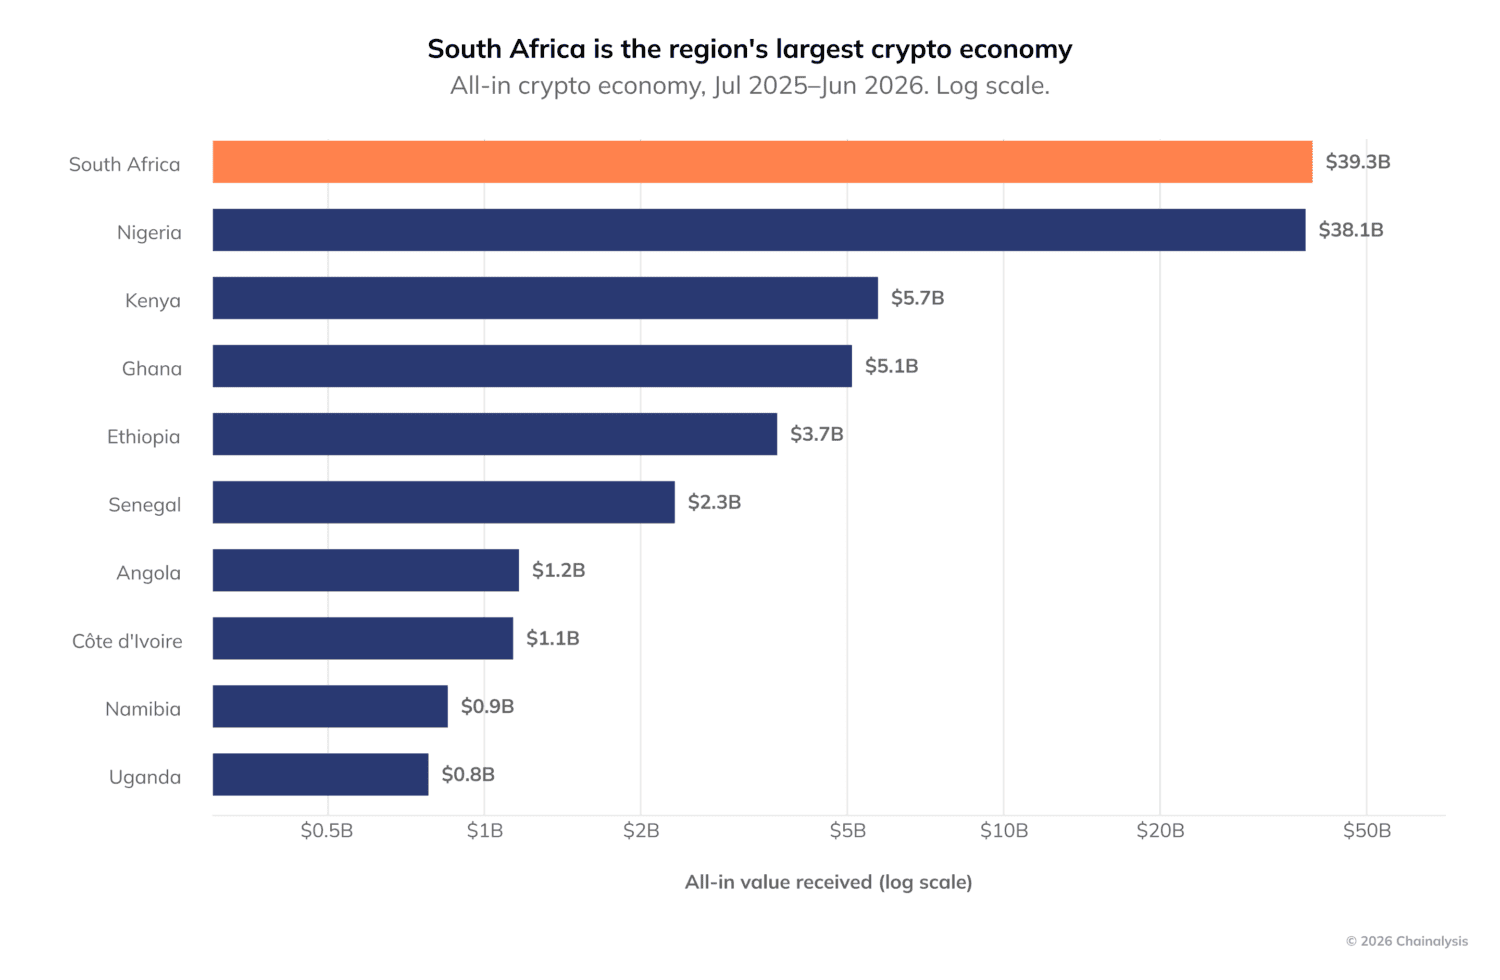
- •El mercado cripto de Sudáfrica se expandió 52% hasta 39.300 millones de dólares, mientras que el de Nigeria se contrajo 3% hasta 38.100 millones pese a ocupar el tercer lugar en el índice de adopción popular de Chainalysis.
- •Las entradas de stablecoins peer-to-peer en la región crecieron más de seis veces hasta 14.600 millones de dólares entre 2022 y 2026, mientras que las entradas de Bitcoin cayeron 60% en el mismo período.
- •La caída de Nigeria refleja un endurecimiento regulatorio y un naira más estable, con los exchanges centralizados nacionales capturando ahora la mitad de las entradas de exchanges centralizados del país, frente al 27% en 2025.
- •El 1 de septiembre de 2026, 21 instituciones financieras globales, incluidas Bank of America, Citi, Goldman Sachs y el Standard Bank de África, se comprometieron a emitir una stablecoin en dólares prevista para el primer semestre de 2027.
La economía cripto de Nigeria se contrajo en el año hasta junio de 2026, mientras que la de Sudáfrica se expandió a la mitad. La conclusión fácil sería que los nigerianos han perdido interés. Los expertos que analizan los datos argumentan lo contrario: la adopción de stablecoins se está profundizando — sumando volumen en un mercado y redistribuyéndolo en el otro.
África subsahariana recibió 101.000 millones de dólares en valor on-chain entre el 1 de julio de 2025 y el 30 de junio de 2026, según el informe 2026 Geography of Cryptocurrency de Chainalysis. Eso representó un crecimiento de 13,4%, suficiente para convertir a la región en el mercado cripto de mayor crecimiento del mundo pese a seguir siendo el más pequeño. Las entradas de stablecoins peer-to-peer en la región crecieron más de seis veces en ese período, de 2.300 millones de dólares en 2022 a 14.600 millones en 2026, mientras que las entradas de Bitcoin cayeron 60%, de 36.000 millones a 14.600 millones de dólares.
Para explicar por qué los prestamistas tradicionales y los comerciantes informales están convergiendo en los mismos rieles, Technext entrevistó a Nzube Ezudo, un ex banquero corporativo que hoy lidera Superteam Nigeria, el capítulo nigeriano de la red global de talento Superteam dentro del ecosistema de Solana.
Un continente, dos velocidades de formalización
Sudáfrica y Nigeria concentran juntas más de tres cuartas partes de la actividad cripto de África subsahariana, y sin embargo las dos potencias se movieron en direcciones opuestas. El mercado de Sudáfrica se expandió 52% hasta 39.300 millones de dólares, impulsado por 8.340 millones de dólares en pagos nacionales de tipo empresarial — una categoría que creció más rápido que los 1.290 millones de dólares en entradas institucionales del país. Nigeria registró 38.100 millones de dólares, una caída de 3%, incluso al ubicarse tercera en el índice de adopción popular de Chainalysis y con sus usuarios enviando 25.200 millones de dólares a servicios cripto.
Desde la perspectiva de Ezudo, la divergencia refleja una secuencia regulatoria distinta, y no una demanda nigeriana en declive. Sudáfrica ha tratado la cripto como un producto financiero regulado durante varios años: los exchanges tienen licencia, los bancos hacen negocios con ellos y las empresas pueden registrar cripto en sus libros sin temor.
"Cuando las instituciones y los comerciantes obtienen esa tranquilidad, el volumen sigue. Así se ve un salto de 52%", afirma. "La caída de Nigeria no es una pérdida de interés. Los nigerianos siguen entre los usuarios cripto más activos del mundo. Lo que cambió es la urgencia y el enrutamiento".
Con el telón de fondo de los choques cambiarios de 2024, un naira más estable enfrió la cobertura impulsada por el pánico. Al mismo tiempo, una regulación más estricta y la declaración fiscal reformularon cómo se mueve el valor. La actividad de exchanges descentralizados cayó 45% y los flujos P2P transfronterizos cayeron 17%, mientras que los exchanges centralizados nacionales ahora capturan la mitad de las entradas de exchanges centralizados de Nigeria, frente al 27% en 2025 y apenas el 7% en 2022.
Parte de ese cambio es genuino y saludable, según la evaluación de Ezudo, porque las plataformas locales con licencia ofrecen mejor liquidez en naira y pagos más rápidos. Sospecha que el resto ha salido de la vista pública — hacia escritorios de mesa over-the-counter, redes de comerciantes que liquidan off-chain, y grupos de trading en WhatsApp y Telegram.
"En Sudáfrica se ve una formalización que suma volumen. En Nigeria se ve una formalización que redistribuye el volumen", dice. "Con el tiempo, espero que Nigeria tenga el mismo impulso institucional que Sudáfrica disfruta ahora. El objetivo debería ser hacer que la ruta regulada sea tan barata y fácil que no haya razón para abandonarla".
Una excepción nigeriana destaca. A nivel regional, las stablecoins están haciendo más del trabajo, pero Chainalysis encontró que Bitcoin aún representó el 92% de las pequeñas transferencias domésticas de wallets en Nigeria por debajo de 10.000 dólares — 923 millones de 1.000 millones de dólares — frente al 22% en el resto de África subsahariana. Los servicios formales del país crecen, pero su hábito P2P sigue siendo claramente impulsado por Bitcoin.
Más allá de las dos potencias, mercados más pequeños de África Occidental registraron ganancias notables. La economía cripto de Ghana creció 80% hasta 5.100 millones de dólares, mientras que la de Senegal se disparó 215% hasta 2.300 millones de dólares. Ezudo comparte parte del escepticismo que invitan esas cifras.
"Los porcentajes desde una base pequeña dicen menos de lo que la gente cree", dice. "Senegal con 2.300 millones de dólares sigue siendo un mercado joven, por lo que unos pocos corredores activos o escritorios OTC pueden mover mucho la cifra".
Sin embargo, los impulsores no son puramente especulativos. Ghana dedicó dos años a construir un marco regulatorio, y una vez que las empresas conocen las reglas, comienzan a mover pagos reales. Senegal se encuentra dentro de la zona del franco CFA, por lo que su crecimiento se debe menos al colapso monetario y más a la demanda de pagos más baratos y rápidos en África Occidental y con la diáspora.
"Mi prueba de sostenibilidad es simple: ¿el volumen sobrevive en un mercado tranquilo? Si estas cifras se mantienen mientras los precios van lateralmente el próximo año, es adopción. Si se desvanecen, fue un momento", dice Ezudo. "Me inclino hacia la adopción porque las stablecoins, y no los tokens volátiles, están haciendo más del trabajo".
En el mercado regional de 101.000 millones de dólares, la mayor parte del volumen sigue siendo ahorro y preservación de valor, concede Ezudo. La liquidación comercial es la porción más pequeña, pero la de mayor crecimiento — y el punto donde cree que la historia cambia de la cripto como cuenta de ahorro a la cripto como riel de pago. Los corredores activos de pagos cripto intraafricanos casi se duplicaron en un año, de 80 a 152, y su valor total más que se triplicó, de 34,3 millones a 116,5 millones de dólares.
"Cuando tu moneda pierde una gran parte de su valor en un par de años, mantener dólares on-chain es una decisión racional, no especulativa", dice. "También objetaría el término fuga de capitales. Un pequeño negocio que protege su capital de trabajo no huye. Sobrevive".
Los datos on-chain no pueden determinar cuánto de ese volumen de corredores es comercio y cuánto es remesa familiar, y Ezudo no pretende afirmar lo contrario.
"Una wallet no anuncia si es un comerciante en Kano pagando a un proveedor en Acra o alguien enviando dinero a su familia", dice. "Mi lectura del ecosistema es que la mayor parte sigue siendo pequeños negocios y comerciantes informales usando rieles P2P, lo que difumina la línea entre remesa y comercio. Esa es en realidad la historia: la economía informal es donde vive el comercio intraafricano, y es la que adopta primero".
Escalar ese volumen aún más no es, según su argumento, un problema de blockchain. Requiere tres correcciones:
- Rampas de salida locales: conversión barata e instantánea a dinero móvil y cuentas bancarias en cada corredor, no solo en los cuatro grandes mercados.
- Herramientas empresariales: facturación, conciliación y recibos que el contador de una empresa y la autoridad fiscal puedan aceptar.
- Cumplimiento integrado: verificaciones de identidad y de la regla de viaje que permitan a bancos y reguladores sentirse cómodos sin matar la velocidad.
"Cadenas como Solana ya liquidan en menos de un segundo por una fracción de centavo", dice Ezudo. "La blockchain ya no es el cuello de botella. La última milla lo es".
Por qué las finanzas tradicionales cruzaron la línea
Tres hechos rompieron la presa para las finanzas tradicionales, dice Ezudo. Primero, los clientes se fueron: las empresas ya liquidaban facturas en USDT y USDC porque la banca corresponsal era lenta, cara y decreciente, con los bancos globales retirándose de los corredores africanos. Segundo, llegó la regulación, y los equipos de cumplimiento dejaron de decir no por defecto. Tercero, la señal global cambió — una vez que Visa, los principales bancos de Estados Unidos y las empresas de pagos comenzaron a construir sobre stablecoins, el riesgo reputacional de tocarlas se convirtió en el riesgo de quedarse atrás.
"Los bancos vieron cómo los ingresos por comisiones salían por la puerta", dice. "Las stablecoins en dólares son el compromiso porque resuelven el problema que los bancos realmente tienen, que es la liquidez en dólares y la velocidad de liquidación, sin pedirle a nadie que tome una posición sobre el precio de Bitcoin. Para el comité de riesgo de un banco, un token en dólares regulado y totalmente respaldado parece un instrumento de pago más rápido, no un activo especulativo. Esa es una conversación que pueden tener".
El marcador más claro del cambio llegó el 1 de septiembre de 2026, cuando 21 instituciones financieras globales, entre ellas Bank of America, Citi y Goldman Sachs, se comprometieron a establecer una empresa para emitir una stablecoin en dólares de Estados Unidos prevista para llegar al mercado en el primer semestre de 2027. Standard Bank, el mayor prestamista de África, es la única institución africana del grupo. Dentro de la región, Chainalysis también señala una creciente experimentación con stablecoins en moneda local en Sudáfrica, Ghana, Kenia y Tanzania — incluido un modelo respaldado en cedis bajo examen del Bank of Ghana que permitiría a los beneficiarios recibir cedis a través de cuentas bancarias o dinero móvil sin tener que mantener cripto ellos mismos.
Nada de esto significa que los bancos se tragarán el mercado de remesas. Las comunidades de la diáspora enviaron 888 millones de dólares a la región a través de remesas cripto durante el período, 645 millones de ellos desde Norteamérica, mientras que el Banco Mundial fijó el costo promedio de enviar 200 dólares a África subsahariana en 7,9%, el más alto de cualquier región. Ezudo espera convergencia, no reemplazo: los bancos como los rieles con licencia y socios de liquidez, y las startups conservando al cliente.
"Un banco que ejecuta un piloto no cambia su estructura de costos ni su experiencia de cliente de un día para otro", dice. "Las startups en riesgo son aquellas cuyo único beneficio era la arbitraje regulatorio. Las que tienen un producto real estarán bien".
La autocustodia es una memoria, no una ideología
Incluso cuando las instituciones entran, las wallets personales recibieron el 32,3% de todo el valor que ingresó a África subsahariana — la proporción más alta del mundo — y el 70,9% de ese valor llegó a través de transferencias P2P transfronterizas. Ezudo lee ese patrón como autodefensa aprendida de la experiencia, no evasión.
"Mucha gente aquí ha vivido cuentas congeladas, límites de retiro repentinos, cierres de exchanges o un proveedor de pagos prohibido de la noche a la mañana", dice. "Después de eso, mantener tus propias llaves no es ideología. Es sentido común. Es un comportamiento de pago, no un comportamiento de ocultamiento".
Su consejo para los constructores no es forzar a los usuarios de vuelta a cuentas custodiales, sino hacer la autocustodia más segura y fácil, con opciones de recuperación, mejor diseño de wallets y rampas de entrada conformes.
Los bancos centrales tienen razón en preocuparse, dice Ezudo: si una gran parte del ahorro y del comercio se mueve a tokens en dólares, la política monetaria pierde parte de su alcance. Nigeria comenzó a coordinar sus reglas en julio de 2026, cuando el presidente Bola Tinubu firmó una Orden Ejecutiva de Coordinación de Activos Virtuales, creando un consejo presidido por el Banco Central de Nigeria para armonizar cómo los reguladores tratan los activos virtuales, incluidas las stablecoins.
"Pero las stablecoins son un síntoma, no la causa", dice. "La gente buscó dólares cuando la moneda local era inestable o difícil de mover. Lo hacían con dólares en efectivo y mercados paralelos mucho antes que la cripto. Prohibir la herramienta no elimina la demanda. Solo la empuja a un lugar menos visible".
Su receta es regular la actividad de stablecoins, fomentar las stablecoins en moneda local para el comercio doméstico y regional, y conectar estos rieles a los sistemas nacionales de pago.
"La mejor defensa del naira o del cedi es una moneda estable que sea fácil de usar", dice Ezudo. "Si los bancos centrales lo hacen bien, las stablecoins pueden portar sus monedas en lugar de reemplazarlas".
Los puntos de control de ese argumento ya están en el calendario: la stablecoin en dólares del consorcio bancario está prevista para el primer semestre de 2027, el consejo de activos virtuales de Nigeria se creó en julio de 2026 con la tarea de armonizar cómo los reguladores tratan las stablecoins, y el examen del Bank of Ghana de un modelo respaldado en cedis está en marcha. Por el propio estándar de Ezudo, la prueba es si estos volúmenes sobreviven en un mercado tranquilo — la condición bajo la cual los 101.000 millones de dólares del año se leen como adopción duradera y no como un momento.

