Los futuros de gas natural repuntan por demanda récord de gas de alimentación a LNG, pero un aumento de oferta en diciembre podría arruinar las ganancias
Puntos clave
- •Los precios a futuro del gas natural en Estados Unidos y Canadá repuntaron tras un otoño débil, impulsados por una producción irregular y una demanda récord de gas de alimentación a LNG de 21 Bcf/d.
- •Los precios a futuro del Sur y el Noreste registraron las ganancias más fuertes, aunque NGI advirtió que un aumento de oferta en diciembre podría deshacer el repunte.
- •El gas spot en el punto de recepción Texas Eastern M-2 subió a $2.005/MMBtu antes de un noreste, pero los precios con entrega para el fin de semana y el lunes cedieron mientras los compradores pausaron tras abastecerse a inicios de la semana.
- •Los inventarios de gas natural de Estados Unidos subieron 61 Bcf, menos de lo esperado, en la semana que finalizó el 6 de noviembre, pero la inyección superior al promedio amplió el excedente de almacenamiento y presionó los futuros junto con pronósticos de un inicio templado del invierno.
- •Los desarrolladores de centros de datos están recurriendo al gas natural, y Anthropic advirtió que la creciente competencia por el suministro y la capacidad de ductos podría elevar los costos antes de su oferta pública inicial la próxima semana.
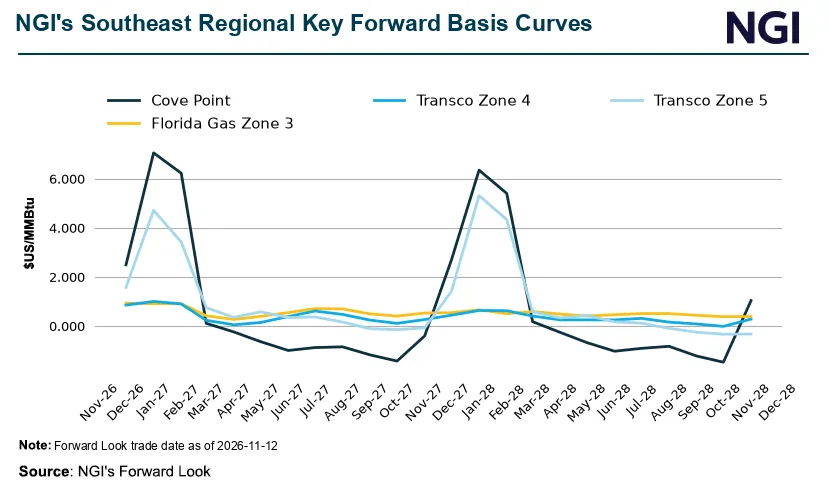
Los precios a futuro del gas natural en Estados Unidos y Canadá han repuntado en las últimas jornadas, impulsados por una producción irregular y una demanda récord de gas de alimentación (feedgas) en las plantas de exportación de LNG, según Natural Gas Intelligence (NGI). El avance se produce después de que los precios a futuro pasaron la mayor parte del otoño bajo presión, un cambio que importa para productores, comercializadores y empresas de servicios públicos que fijan precios de entregas futuras con base en estos referentes de plazo más largo en lugar de operaciones spot diarias.
El informe del 13 de noviembre, escrito por el editor gerente de LNG de NGI, Jamison Cocklin, destacó tres desarrollos clave: los flujos de gas de alimentación a LNG alcanzaron 21 Bcf/d; los precios del Sur y el Noreste registraron fuertes ganancias; y el clima y la producción podrían detener el repunte. El titular del informe también advirtió que un aumento de oferta en diciembre podría arruinar las ganancias.
Demanda récord de gas de alimentación a LNG sostiene los futuros
Las entregas de gas de alimentación a las terminales de exportación de LNG alcanzaron 21 Bcf/d —miles de millones de pies cúbicos por día—, un nivel que NGI describió como récord. El gas de alimentación es el gas natural consumido en las instalaciones de exportación para enfriar las moléculas y convertirlas en forma licuada para su envío al extranjero, por lo que flujos de esta escala representan una demanda persistente sobre la oferta norteamericana y no una extracción puntual. Esa demanda ha ayudado a elevar los precios a futuro tanto en Estados Unidos como en Canadá, mercados que estuvieron bajo presión durante la mayor parte del otoño. El aumento de oferta de diciembre señalado en el titular del informe es el contrapeso: la oferta adicional que llegue el próximo mes podría diluir el soporte de demanda que sustenta los precios actuales.
Precios del Sur y el Noreste lideran las ganancias
Los precios en las regiones del Sur y el Noreste registraron los avances más fuertes en el mercado a futuro, según el informe. Este tipo de divergencias regionales son una característica habitual de los mercados de gas porque los centros de precio están ligados a redes locales de ductos, lo que significa que la fortaleza concentrada en una zona puede reflejar condiciones distintas del panorama nacional.
Mercado físico: las compras por frío se desvanecen
En el comercio spot, el índice diario de NGI para el punto Texas Eastern M-2, 30 Receipt (Tetco M-2) subió a $2.005/MMBtu —un precio por millón de unidades térmicas británicas— para el flujo del viernes, antes de un noreste que se espera lleve un frío intenso a gran parte de la región. Sin embargo, los precios spot del gas con entrega durante el fin de semana y el lunes cedieron cuando los compradores se pusieron al margen tras abastecerse a inicios de la semana para prepararse frente al primer frente frío generalizado de la temporada. El patrón subraya la rapidez con la que la demanda del mercado físico puede oscilar en torno a eventos climáticos de corto plazo, incluso mientras los futuros de plazo más largo siguen un conjunto más amplio de fundamentales.
Aumentos de almacenamiento y pronósticos templados presionan los futuros
Los futuros de gas natural tuvieron un desempeño débil el viernes tras un sólido aumento en el almacenamiento al inicio de noviembre y pronósticos de un inicio templado del invierno. Los inventarios de Estados Unidos subieron 61 Bcf, menos de lo esperado, durante la semana que finalizó el 6 de noviembre, pero la inyección superior al promedio amplió el excedente de almacenamiento rumbo al invierno, y el aumento inesperado no logró elevar los futuros. El almacenamiento sirve como colchón estacional entre la producción y la demanda de calefacción, razón por la cual el nivel del excedente es un punto de referencia clave cuando comienza el invierno.
Los futuros también retrocedieron el viernes por la mañana, ya que pronósticos nocturnos más templados y una producción en recuperación socavaron el repunte del jueves impulsado por el clima. Una inyección de almacenamiento superior al promedio esperada más adelante en la sesión amenazaba con sumar presión.
Los centros de datos amplían el panorama de demanda
La cobertura de NGI también señaló que los desarrolladores de centros de datos están recurriendo al gas natural para alimentar sus instalaciones, aunque el riesgo de precio varía considerablemente según el centro de referencia. Anthropic ha advertido que la creciente competencia por el suministro de gas natural y la capacidad de ductos podría elevar los costos antes de su oferta pública inicial la próxima semana. Eso añade una fuente de demanda más reciente sobre las cargas de calefacción invernal y los flujos de exportación de LNG que ya moldean el mercado.
Con la demanda invernal aún tomando forma, NGI identificó el clima y la producción como las variables que podrían determinar si el repunte del mercado a futuro se mantiene. Los datos semanales de almacenamiento, las revisiones de pronósticos y si el aumento de oferta de diciembre señalado se materializa son las señales concretas a seguir a medida que se aclara el balance oferta-demanda de la temporada.
Fuente: Natural Gas Intelligence

