El modelo de '20 metros' de Mukuru busca cerrar la brecha entre recibir y gastar dinero
Puntos clave
- •Mukuru opera en más de 60 países y atiende a 17,6 millones de clientes a través de una red de pagos física y digital en el sur y el este de África.
- •El Director de Crecimiento Juan Seco se unió a Mukuru en 2023 tras cerca de una década en el ecosistema de Jumia, donde su experiencia como CFO contribuyó al desarrollo de la plataforma de pagos Jumia Pay.
- •La empresa lanzó recientemente una tarjeta de débito Visa física en Botsuana que permite a los clientes gastar el saldo de su billetera en comercios y retirar efectivo en cajeros automáticos.
- •Mukuru asoció con Bank Zero en Sudáfrica para proveer la infraestructura bancaria de su oferta de cuentas y tarjetas, con unos 500.000 clientes de Mukuru siendo migrados a esa infraestructura como parte de una base combinada de más de 700.000 usuarios finales.
- •Seco dijo que los nuevos servicios deben extender lo que los clientes ya hacen, con canales como redes de agentes, USSD y WhatsApp que garantizan que quienes transaccionan en efectivo no queden excluidos de los servicios financieros formales.
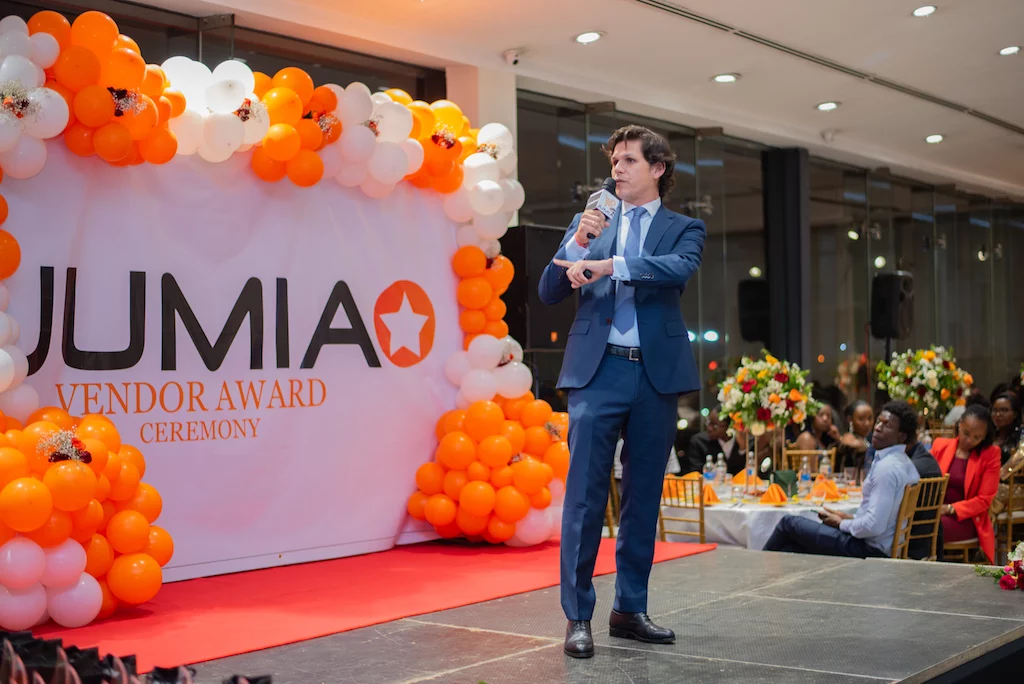
Una breve caminata de 20 metros en Harare resume la idea detrás de la expansión de Mukuru desde las remesas transfronterizas hacia servicios financieros digitales más amplios. Para Juan Seco, Director de Crecimiento y Director General para África Oriental de la empresa, el desafío central de la fintech africana no es la ausencia de software financiero complejo, sino la fricción que persiste después de que llega una remesa.
Seco comentó sobre ese enfoque con PATHISANI MOYO en la más reciente edición de Coffee With… de TechCabal.
Unos días antes de la entrevista, la importancia práctica de esa brecha quedó clara para el redactor a través de una conversación con su madre de 76 años. Ella vive en Harare, mientras él vive en Johannesburgo. Después de transferirle dinero a través de Mukuru, la llamó para confirmar que había llegado.
Su respuesta fue directa: “Mntanami (mi hijo), no me vuelvas a enviar dinero a través de tus amigos”.
El dinero había llegado directamente a su teléfono móvil, lo que le permitió recogerlo en persona tras una caminata de unos 20 metros. Esa experiencia ilustra el principio detrás de la estrategia de Mukuru: los servicios financieros deben facilitar que los clientes reciban, guarden, muevan y gasten dinero dentro de los sistemas que ya utilizan.
La lección de los 20 metros
Seco, quien nació en España y pasó años asesorando a importantes instituciones financieras en Nueva York antes de mudarse a Nairobi, describe a Mukuru, con sede en Sudáfrica, como un “neobanco liderado por remesas”. El término se refiere a proveedores de servicios financieros digitales que operan sin redes tradicionales de sucursales. La empresa es conocida por ayudar a los migrantes a enviar dinero a casa, pero se está expandiendo hacia billeteras, tarjetas, pagos e infraestructura bancaria.
Mukuru opera actualmente en más de 60 países y atiende a 17,6 millones de clientes a través de una red de pagos física y digital en el sur y el este de África.
El camino de Seco hacia la infraestructura financiera africana no fue lineal. Nacido en Madrid, pasó su infancia entre Francia y Luxemburgo antes de estudiar finanzas y negocios internacionales en la Universidad McGill en Canadá. Inició su carrera en PwC en España, donde auditó instituciones financieras como American Express y Prudential. Posteriormente se mudó a Nueva York para trabajar en fusiones y adquisiciones de capital privado.
Aunque el puesto parecía ofrecer una carrera corporativa convencional, el horario se volvió difícil de sostener. Seco y su esposa, una abogada corporativa colombiana que creció en Kenia, tuvieron una hija y luego gemelos. Manejar tres niños menores de tres años mientras ambos seguían carreras exigentes resultó insostenible.
“Nos encontrábamos trabajando horarios locos con tres niños menores de tres años”, recordó Seco. Su esposa entonces le preguntó: “Llevas años infeliz haciendo un trabajo que no te apasiona. ¿Por qué no haces un cambio?”.
Seco se mudó a Nairobi y aceptó lo que describió como un recorte sal significativo para unirse a Jumia, una de las pioneras del comercio electrónico africano. Pasó cerca de una década en el ecosistema de Jumia, trabajando en tecnología, comercio y servicios financieros. Ese cambio transformó su visión de la infraestructura financiera del continente.
El problema que cambió la visión de Seco sobre la fintech africana
Como director financiero (CFO) de Jumia, Seco enfrentó un desafío que parecía operativo pero tenía implicaciones más amplias. Jumia operaba en varios mercados africanos, donde los clientes a menudo pagaban en efectivo. El pago contra entrega era costoso y difícil de gestionar, mientras que los pagos digitales podían hacer el negocio más eficiente.
Sin embargo, crear conexiones de pago en esos mercados no era sencillo. El mismo equipo de tecnología construía repetidamente integraciones con distintos sistemas de dinero móvil, incluido M-Pesa, el pionero servicio de dinero móvil de Kenia. Los sistemas de dinero móvil permiten a los usuarios guardar y transferir valor desde un teléfono, a menudo sin una cuenta bancaria tradicional.
Seco concluyó que el problema era más grande que añadir integraciones de pago individuales. Jumia necesitaba una capa intermedia que conectara los sistemas. “Esto está roto. Necesitamos algo en el medio”, fue esencialmente su conclusión.
Ese razonamiento contribuyó al desarrollo de Jumia Pay, la plataforma de pagos fintech de la empresa, y más tarde lo llevó a un enfoque más profundo en tecnología financiera.
Vio limitaciones similares en la banca corporativa. Servicios financieros que deberían haber sido digitales seguían implicando procesos engorrosos. Las tarjetas corporativas podían funcionar como instrumentos prepagos, y algunas transacciones aún requerían interacción física con sucursales bancarias. Para alguien familiarizado con la banca digital en Norteamérica, el contraste era significativo.
Seco creía que la oportunidad no era copiar sistemas bancarios de otras regiones, sino construir servicios en torno a las realidades de los consumidores africanos. En Jumia Pay, ese enfoque se expandió al crédito e incluyó productos de capital de trabajo para vendedores, integraciones de compra ahora y paga después, crédito al consumo en Egipto, microprestamos en Nigeria y otros productos vinculados a transacciones que ya ocurrían en la plataforma.
De las remesas a un “neobanco liderado por remesas”
Seco se unió a Mukuru en 2023 y encontró un activo que muchas empresas fintech tardan años en construir: la confianza. Mukuru había pasado dos décadas moviendo dinero a través de fronteras y se había ganado la confianza de millones de clientes que dependían de ella para enviar fondos a casa.
Sin embargo, Seco consideró que la persona que recibe el dinero es tan importante como la que lo envía. Los clientes en países como Zimbabue, Malaui y Botsuana no necesariamente pedían productos financieros nuevos y complicados. Querían que los servicios que ya conocían funcionaran mejor.
Esa observación se convirtió en la base del concepto de neobanco liderado por remesas. Mukuru podía usar la confianza desarrollada a través de las transferencias transfronterizas como punto de partida para una relación financiera más amplia con sus clientes.
“La remesa es la punta de la lanza”, dijo Seco. “Es la primera transacción y, en muchos casos, la primera vez que tenemos esa relación con el cliente. La oportunidad es tomar esa confianza y hacer más fácil la vida financiera cotidiana del cliente”.
En este modelo, las remesas dan a los clientes una razón para usar y confiar en la plataforma, mientras le dan a Mukuru la oportunidad de atender otras necesidades financieras cotidianas. En lugar de que el dinero llegue y se retire de inmediato en efectivo, puede permanecer en una billetera. Los clientes pueden usarlo para pagar facturas, hacer compras, recibir salarios, enviar dinero a otros lugares o eventualmente acceder a otros servicios financieros.
Seco dijo que la expansión de Mukuru no debe entenderse simplemente como un esfuerzo por vender más productos a los clientes existentes. Cada nuevo servicio, dijo, debe encajar de forma natural en cómo los clientes ya manejan su dinero y atender una necesidad que ya tienen.
“Deben ser una extensión o algo adyacente a lo que el cliente ya hace”, afirmó.
Hacer que el dinero sea utilizable después de llegar
Los productos de Mukuru reflejan cada vez más ese enfoque. En Botsuana, empresa lanzó recientemente una tarjeta de débito Visa física vinculada a su billetera. Los clientes pueden gastar el saldo de su billetera en comercios y retirar efectivo en cajeros automáticos (ATMs).
Este esquema permite que el dinero enviado por un familiar en el extranjero sea utilizable de inmediato, sin requerir un paso adicional antes de poder gastarse. Seco lo describió como un ejemplo práctico del esfuerzo de Mukuru por encontrarse con los clientes donde están.
“En Mukuru siempre hablamos de encontrarnos con nuestros clientes donde están”, dijo.
Eso incluye la red de agentes de Mukuru, USSD, WhatsApp y, cada vez más, cuentas digitales. USSD, un protocolo móvil basado en menús que funciona en teléfonos básicos sin conexión a internet, mantiene esos canales accesibles para clientes que nunca instalan una aplicación. La alianza de la empresa con Bank Zero en Sudáfrica forma parte de esta estrategia. Mukuru se ha asociado con Bank Zero para proveer la infraestructura bancaria que respalda su nueva oferta de cuentas y tarjetas.
Los clientes pueden recibir salarios y otros pagos, hacer pagos electrónicos y usar tarjetas para transacciones cotidianas, mientras Mukuru conserva la propiedad de la relación y la experiencia con el cliente. Este esquema permite a Mukuru ofrecer funcionalidad bancaria adicional sin convertirse en un banco tradicional.
Bank Zero provee la infraestructura bancaria subyacente, mientras Mukuru aporta sus clientes, red de distribución, tecnología y experiencia en servicios financieros. Unos 500.000 clientes de Mukuru están siendo migrados a la infraestructura de Bank Zero. En conjunto, contribuyen a una base de clientes de Bank Zero de más de 700.000 usuarios finales. Esa migración aún está en curso y, junto con la tarjeta lanzada recientemente en Botsuana, representa la prueba observable más cercana de si la confianza construida a través de las remesas puede extenderse a la banca cotidiana.
La filosofía de los 20 metros
Seco dijo que la importancia de esas cifras no reside solo en su escala, sino en lo que permiten: los clientes pueden pasar del efectivo a los servicios financieros digitales sin tener que comenzar su recorrido financiero de nuevo, una consideración importante en mercados donde el efectivo y el dinero digital siguen coexistiendo.
“Que alguien transaccione en efectivo no debería significar que tenga acceso a menos servicios financieros”, explicó Seco a TechCabal.
Para él, el éxito no se mide solo por descargas de aplicaciones o emisiones de tarjetas digitales, sino por hacer que la transición entre el efectivo y el valor digital sea completamente fluida.
“Que alguien transaccione en efectivo no significa que deba quedar excluido de los servicios financieros formales”, enfatizó Seco. Ya sea que los clientes usen USSD, bots de WhatsApp, redes de agentes o tarjetas de débito, el objetivo declarado de Mukuru es ofrecer servicios dentro de sus hábitos existentes.
Eso devuelve la idea a la mujer de 76 años en Harare. La inclusión financiera a menudo se discute mediante métricas como licencias regulatorias, volúmenes de transacciones e integraciones de interfaces de programación de aplicaciones (API). Para alguien que recibe un apoyo mensual, la medida práctica es más simple: que el dinero llegue de forma segura y predecible, sin viajes innecesarios.
Su recorrido fue de 20 metros. Para Mukuru, la visión de Seco es que la innovación financiera debe acortar la distancia entre recibir dinero y usarlo.
Fuente: TechCabal
Cobertura relacionada: Reglas de remesas de Sudáfrica para migrantes, Expansión de pagos de Mukuru en Botsuana y Alianza de Mukuru con Bank Zero.

