Microsoft apunta a $750 mientras su oferta de bonos de $25 mil millones atrae $115 mil millones en órdenes
Puntos clave
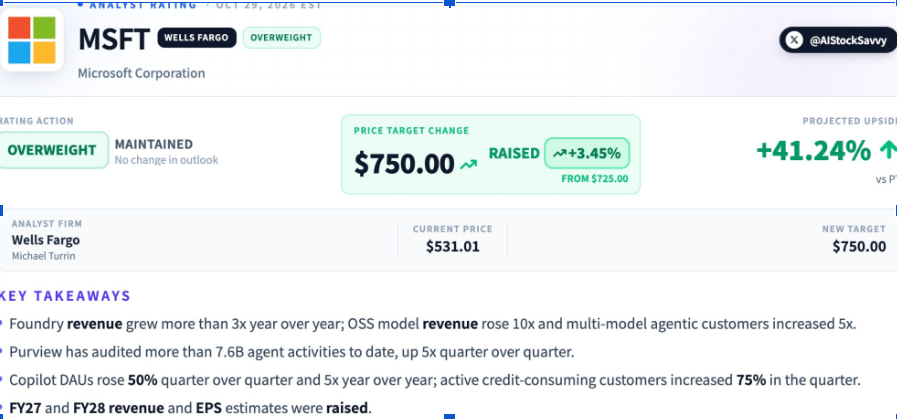
- •Wells Fargo elevó su precio objetivo para Microsoft de $725 a $750 el 29 de octubre, lo que implica un potencial de aproximadamente 41.2% desde el cierre previo, mientras que Stifel aumentó su objetivo a $650.
- •Los resultados del primer trimestre fiscal mostraron ingresos de $92.3 mil millones, un alza del 19% interanual, con un crecimiento de Azure del 48% e ingresos de Microsoft Cloud de $63.9 mil millones.
- •Los gastos de capital trimestrales totalizaron $45.2 mil millones, con un gasto en efectivo en propiedades y equipos más del doble de los $18.6 mil millones de flujo de caja libre generados.
- •La venta de bonos planificada consta de hasta 10 tramos con vencimientos de entre dos y 40 años, con JPMorgan Chase, UBS y Wells Fargo encabezando la oferta.
- •Wells Fargo elevó su previsión de ingresos fiscales 2027 para Microsoft a $398.5 mil millones desde $394 mil millones y aumentó su estimación de ganancias a $19.83 por acción.
Microsoft ha captado renovada atención de los inversores tras lanzar una oferta de bonos de $25 mil millones y recibir un precio objetivo de $750 por parte de Wells Fargo. El financiamiento sigue a resultados trimestrales que mostraron un crecimiento acelerado de Azure junto con un gasto sustancial en infraestructura de inteligencia artificial.
La oferta habría atraído hasta $115 mil millones en órdenes de inversores en su punto máximo, más de cuatro veces el tamaño objetivo. Al mismo tiempo, los analistas evalúan si el negocio de IA en expansión de Microsoft puede sostener valoraciones más altas.
Wells Fargo eleva su precio objetivo para Microsoft a $750
El analista de Wells Fargo Michael Turrin elevó su precio objetivo para Microsoft de $725 a $750 el 29 de octubre. El banco mantuvo su calificación de Overweight después de que Microsoft reportara sus resultados del primer trimestre fiscal.
El objetivo revisado implica un potencial de aproximadamente 41.2% desde el precio de cierre del 28 de octubre de $531.01. La cifra representa la perspectiva del analista y no constituye un rendimiento garantizado.
Turrin citó la demanda de los servicios de nube, seguridad e inteligencia artificial de Microsoft. También señaló una mayor adopción empresarial en varios productos relacionados con la IA. Según el analista, los ingresos de Microsoft Foundry se más que triplicaron respecto al año anterior, mientras que los ingresos de modelos de código abierto se multiplicaron por diez.
El número de clientes que usan múltiples modelos de IA se quintuplicó, y los usuarios activos diarios de Copilot aumentaron 50% trimestre tras trimestre. La plataforma de seguridad Purview de Microsoft también auditó más de 7,600 millones de actividades de agentes de IA.
Wells Fargo elevó su previsión de ingresos fiscales 2027 para Microsoft de $394 mil millones a $398.5 mil millones. El banco aumentó su estimación de ganancias de $19.59 a $19.83 por acción. Esas métricas a nivel de producto sustentaron las previsiones más altas, y las próximas divulgaciones trimestrales de Microsoft mostrarán si las tendencias de adopción se mantienen.
Por su parte, Stifel elevó su precio objetivo para Microsoft de $575 a $650 mientras mantenía una calificación de Buy. Los cambios reflejaron las evaluaciones de las firmas sobre Azure y la demanda empresarial de IA. Los precios objetivos de los analistas siguen siendo previsiones, y los rendimientos futuros dependen del desempeño financiero y la valoración de Microsoft.
Microsoft planea su primera emisión de bonos en EE. UU. desde 2017
Bloomberg informó que Microsoft buscaba al menos $25 mil millones mediante hasta 10 tramos de bonos. Los vencimientos propuestos van de dos a 40 años, con los bonos de mayor plazo programados para vencer en 2066. Las discusiones sobre precios ubicaron los bonos de mayor plazo hasta 1.35 puntos porcentuales por encima de los bonos del Tesoro de EE. UU. comparables.
JPMorgan Chase, UBS y Wells Fargo encabezan la oferta. La transacción seguiría a la venta de deuda de $17 mil millones de Microsoft en 2017; con el tamaño objetivo, la nueva venta superaría esa oferta en $8 mil millones. El registro de valores preliminar de la compañía describe ocho series de tasa fija y dos de tasa flotante. El tamaño final de la oferta sigue sujeto a la demanda de los inversores, y Microsoft no ha anunciado el precio definitivo. Los detalles restantes a observar son el tamaño final, cómo se precia cada tramo y el rendimiento que los inversores acepten en los bonos de mayor plazo.
Según el registro, los fondos podrían destinarse a gastos de capital, capital de trabajo, adquisiciones, recompras de acciones y pago de deuda. Los gastos de capital destacan entre los usos permitidos porque los desembolsos trimestrales de infraestructura de Microsoft ya superan el flujo de caja libre que genera la compañía. El registro de valores de Microsoft está disponible en Stock Titan.
La venta planificada se produce mientras las empresas de tecnología buscan financiamiento externo en medio del aumento de los costos de infraestructura de IA. Ese gasto también está impulsando la demanda de chips, un tema abordado en recientes coberturas sobre las alianzas de IA de Nvidia.
El crecimiento de Azure viene acompañado de mayor gasto en infraestructura
Microsoft reportó ingresos de $92.3 mil millones en el primer trimestre fiscal el 28 de octubre, un alza del 19% interanual. Las ganancias ajustadas fueron de $4.89 por acción, los ingresos de Azure aumentaron 48%, y los ingresos de Microsoft Cloud alcanzaron $63.9 mil millones. Los resultados precedieron al anuncio de bonos y a los últimos aumentos de precios objetivos de los analistas.
Los gastos de capital trimestrales totalizaron $45.2 mil millones, incluidos arrendamientos financieros. El gasto en efectivo en propiedades y equipos fue de $39.4 mil millones, más del doble de los $18.6 mil millones de flujo de caja libre que Microsoft generó en el período, mientras que el efectivo y las inversiones a corto plazo se situaron en $64.5 mil millones.
La dirección espera que el gasto de capital supere los $50 mil millones en el trimestre de diciembre. Microsoft también está desarrollando sus propios chips de IA, incluido el procesador Maia 300, mientras continúa comprando equipos de cómputo a proveedores externos.
La directora financiera Amy Hood declaró: "Microsoft buscaría financiamiento cuando creamos que es atractivo hacerlo". Microsoft espera ingresos de entre $96 mil millones y $97.1 mil millones para el trimestre de diciembre a medida que la demanda de nube sigue creciendo. Tanto el rango de ingresos como la previsión de gasto servirán como referentes concretos cuando la compañía reporte los resultados del trimestre de diciembre. Los resultados y perspectivas del primer trimestre fiscal de la compañía están disponibles a través de su comunicado oficial de relaciones con inversores.
Este artículo tiene fines informativos únicamente y no constituye asesoramiento financiero. Las inversiones en acciones y bonos implican riesgos de mercado y pérdidas potenciales. Los precios objetivos de los analistas son previsiones, no resultados garantizados.

