La semana por delante: datos de inflación, preocupaciones de la Fed y resultados de IA podrían mover los mercados
Puntos clave
- •Los tres principales índices bursátiles de EE. UU. registraron sus mayores ganancias semanales desde abril, con el Nasdaq subiendo un 5,2%, el S&P 500 sumando un 3,6% y el Dow ganando un 3%.
- •Los economistas esperan que tanto la lectura general como la central del IPC de julio suban un 0,2%, aunque las interrupciones en el Medio Oriente a los envíos de petróleo podrían elevar los costos energéticos y complicar la tendencia desinflacionaria.
- •La Casa Blanca indicó que está considerando remover a la Gobernadora de la Fed Lisa Cook y reveló una comunicación regular entre el presidente y el posible candidato a la presidencia de la Fed, Kevin Warsh, lo que plantea preocupaciones sobre la independencia del banco central.
- •Las empresas de infraestructura de IA que reportan esta semana han mostrado un desempeño bursátil marcadamente divergente, con Nebius Group subiendo un 122% en lo que va de año, mientras que Cerebras Systems ha caído un 35% desde su oferta pública inicial.
- •El gasto del consumidor subió un 0,2% en junio, pero la tasa de ahorro cayó a su nivel más bajo en cuatro años, un patrón que los economistas monitorean en busca de señales de tensión financiera en los hogares.
Los mercados de EE. UU. afrontan una semana intensa con datos de inflación, renovadas preocupaciones sobre la independencia de la Reserva Federal y una nueva ronda de resultados de empresas de infraestructura de IA.
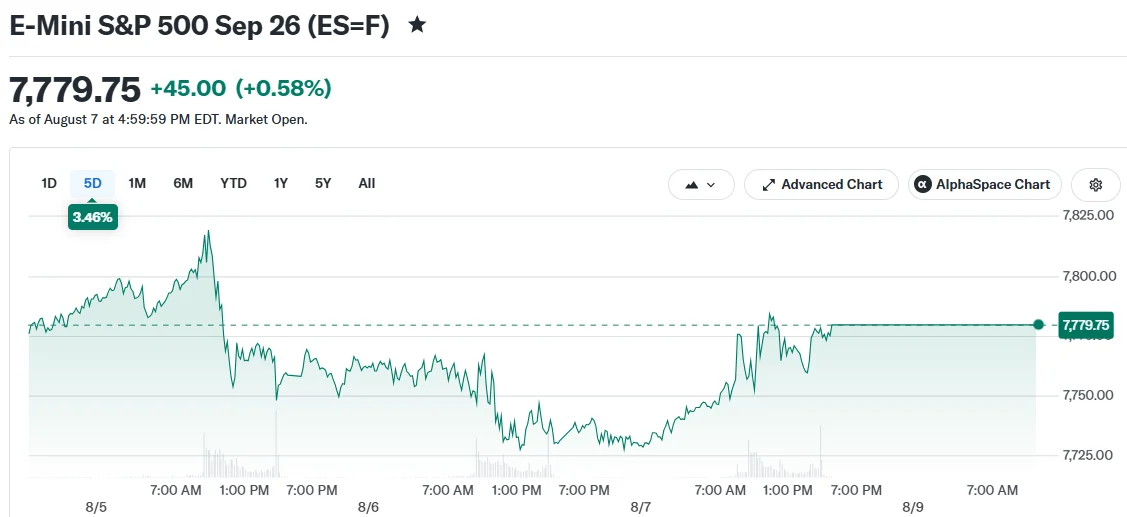
El S&P 500 cerró el viernes en un máximo histórico, con un avance del 0,6% en la jornada. En la semana, el Nasdaq ganó un 5,2%, el S&P 500 sumó un 3,6% y el Dow subió un 3%. Fue la semana más fuerte para los tres principales índices desde abril.
El reporte de empleo del viernes fue el principal catalizador, aliviando las preocupaciones de los inversionistas sobre subidas de tasas a corto plazo por parte de la Reserva Federal. El repunte también reflejó una creciente confianza del mercado en que la inflación se está acercando nuevamente al objetivo del 2% de la Fed, aunque los datos de esta semana serán una prueba crítica de esa narrativa.
Los datos de inflación toman el protagonismo
El reporte del Índice de Precios al Consumidor de julio se publicará el miércoles a las 8:30 a. m. ET. Los economistas esperan que tanto la lectura general como la del IPC central suban un 0,2%.
El IPC cayó en junio, pero las condiciones han cambiado desde entonces. Los conflictos en Medio Oriente han interrumpido los envíos de petróleo por rutas marítimas clave, empujando los precios energéticos al alza. Los costos de energía se incorporan a las medidas generales de inflación, y un repunte en este rubro podría complicar la tendencia desinflacionaria que ha caracterizado a gran parte del último año.
El Índice de Precios al Productor, que mide la inflación mayorista, se publica el jueves. El IPP disminuyó en junio tras repuntar en mayo. Un aumento en los costos mayoristas puede ser una señal temprana de que los precios al consumidor podrían subir posteriormente.
El economista de Bank of America Stephen Juneau señaló que el IPC del mes pasado probablemente fue un dato "atípico" y que una lectura en línea con las expectativas fortalecería el argumento para una subida de tasas en septiembre. La Fed ha mantenido las tasas estables en sus dos últimas reuniones, y los mercados de futuros han estado fijando el precio del momento del próximo movimiento en función de los datos entrantes.
La semana concluye el viernes con datos de ventas minoristas y la encuesta de confianza del consumidor de la Universidad de Michigan. El gasto del consumidor subió un 0,2% en junio, aunque la tasa de ahorro cayó a su nivel más bajo en cuatro años. Una tasa de ahorro decreciente sugiere que los consumidores podrían estar recurriendo al ahorro o al crédito para sostener el gasto, un patrón que los economistas monitorean en busca de signos de presión financiera.
La independencia de la Fed vuelve a estar en el foco
La semana terminó con dos desarrollos que renovaron la atención sobre la independencia de la Reserva Federal.
La Casa Blanca envió una carta en la que afirmaba que el presidente estaba "considerando" remover a la Gobernadora de la Fed Lisa Cook. La medida sigue a una opinión de la Corte Suprema de finales de junio que abordó la autoridad presidencial sobre ciertos funcionarios de agencias independientes, abriendo la puerta a interrogantes sobre si un razonamiento similar podría aplicarse a la estructura de gobernanza de la Fed.
El director del Consejo Económico Nacional de la Casa Blanca, Kevin Hassett, también declaró públicamente que el posible candidato a la presidencia de la Fed, Kevin Warsh, y el presidente "hablan sobre la economía todo el tiempo". Una comunicación regular de ese tipo entre un presidente y un funcionario de la Fed es inusual y plantea preguntas sobre la independencia del banco central. La autonomía operativa de la Fed frente al poder ejecutivo ha sido un pilar de la política monetaria de EE. UU. desde el Acuerdo Tesoro-Fed de 1951, diseñado para mantener las decisiones sobre tasas de interés aisladas de las presiones políticas de corto plazo.
Los mercados de bonos estarán atentos. Un aumento en los rendimientos de los bonos la semana pasada ya reflejó lo que algunos observadores describieron como una preocupación por la credibilidad de la Fed. Los inversionistas típicamente exigen rendimientos más altos cuando perciben mayor incertidumbre sobre la trayectoria de política de un banco central o su disposición para controlar la inflación.
Los resultados de IA ofrecen una prueba de realidad
Tres empresas de infraestructura de IA publican resultados esta semana.
Nebius Group acumula una subida del 122% en lo que va de año. CoreWeave ha ganado un 25%. Cerebras Systems ha caído un 35% desde su oferta pública inicial.
El desempeño mixto sugiere que el entusiasmo por el gasto en IA no ha beneficiado a todas las empresas por igual. El gasto de capital en infraestructura de IA por parte de las grandes empresas tecnológicas ha alcanzado niveles sin precedentes, pero los rendimientos y el posicionamiento competitivo entre los proveedores siguen siendo desiguales. Los reportes de resultados de esta semana deberían ofrecer una imagen más clara de qué empresas se están beneficiando y cuáles no.
CoreWeave y Nebius se incorporaron ambos al Nasdaq 100 este verano, y Nvidia ha invertido en ambas. Cerebras superó las expectativas en su primer reporte trimestral como empresa pública en junio.
Super Micro Computer también presenta resultados el martes tras publicar cifras preliminares que muestran crecimiento en los márgenes de beneficio y un récord en la cartera de pedidos.
Applied Materials publica sus resultados el jueves, cerrando una semana clave para el sector de semiconductores y hardware de IA. Applied Materials suministra equipos de fabricación utilizados por los fabricantes de chips, lo que convierte sus resultados en un barómetro más amplio de la expansión de capacidad en la industria.
#earnings for the week of August 10, 2026 $NBIS $SMCI $RKLB $CRWV $LITE $AMAT $ASTS $FLY $CSCO $PLUG $QUBT $HIMS $INFQ $COHR $GCTS $CBRS $SE $BRK.B (Saturday) $ARCO $CAVA $BETA $MLCO $CEVA $FIGR $LUNR $GPRO $ENVX $EAT $CAH $FRMI $B $AIT $BGS $TRMB $FNV … pic.twitter.com/GN5RVs0i2o — Earnings Whispers (@eWhispers) August 7, 2026

