Siete formas prácticas de hacer que tu salario dure hasta el próximo día de pago
Puntos clave
- •El artículo recomienda asignar a cada naira un propósito presupuestando lo esencial, los ahorros y los gastos personales antes de comenzar a gastar.
- •Sugiere apartar dinero tan pronto llegue el salario, señalando que los productos FairSave y FairTarget de FairMoney pueden usarse para avanzar hacia metas financieras.
- •Convertir un presupuesto mensual en límites semanales de gasto ayuda a detectar el gasto excesivo a tiempo, cuando todavía hay margen para ajustar.
- •Los pequeños gastos frecuentes como antojos, cargos de entrega y suscripciones pueden consumir colectivamente una porción considerable de los ingresos, por lo que el seguimiento regular es importante.
- •Mantener un pequeño colchón de emergencia separado del dinero de gasto regular puede evitar que un solo gasto inesperado altere todo un mes.
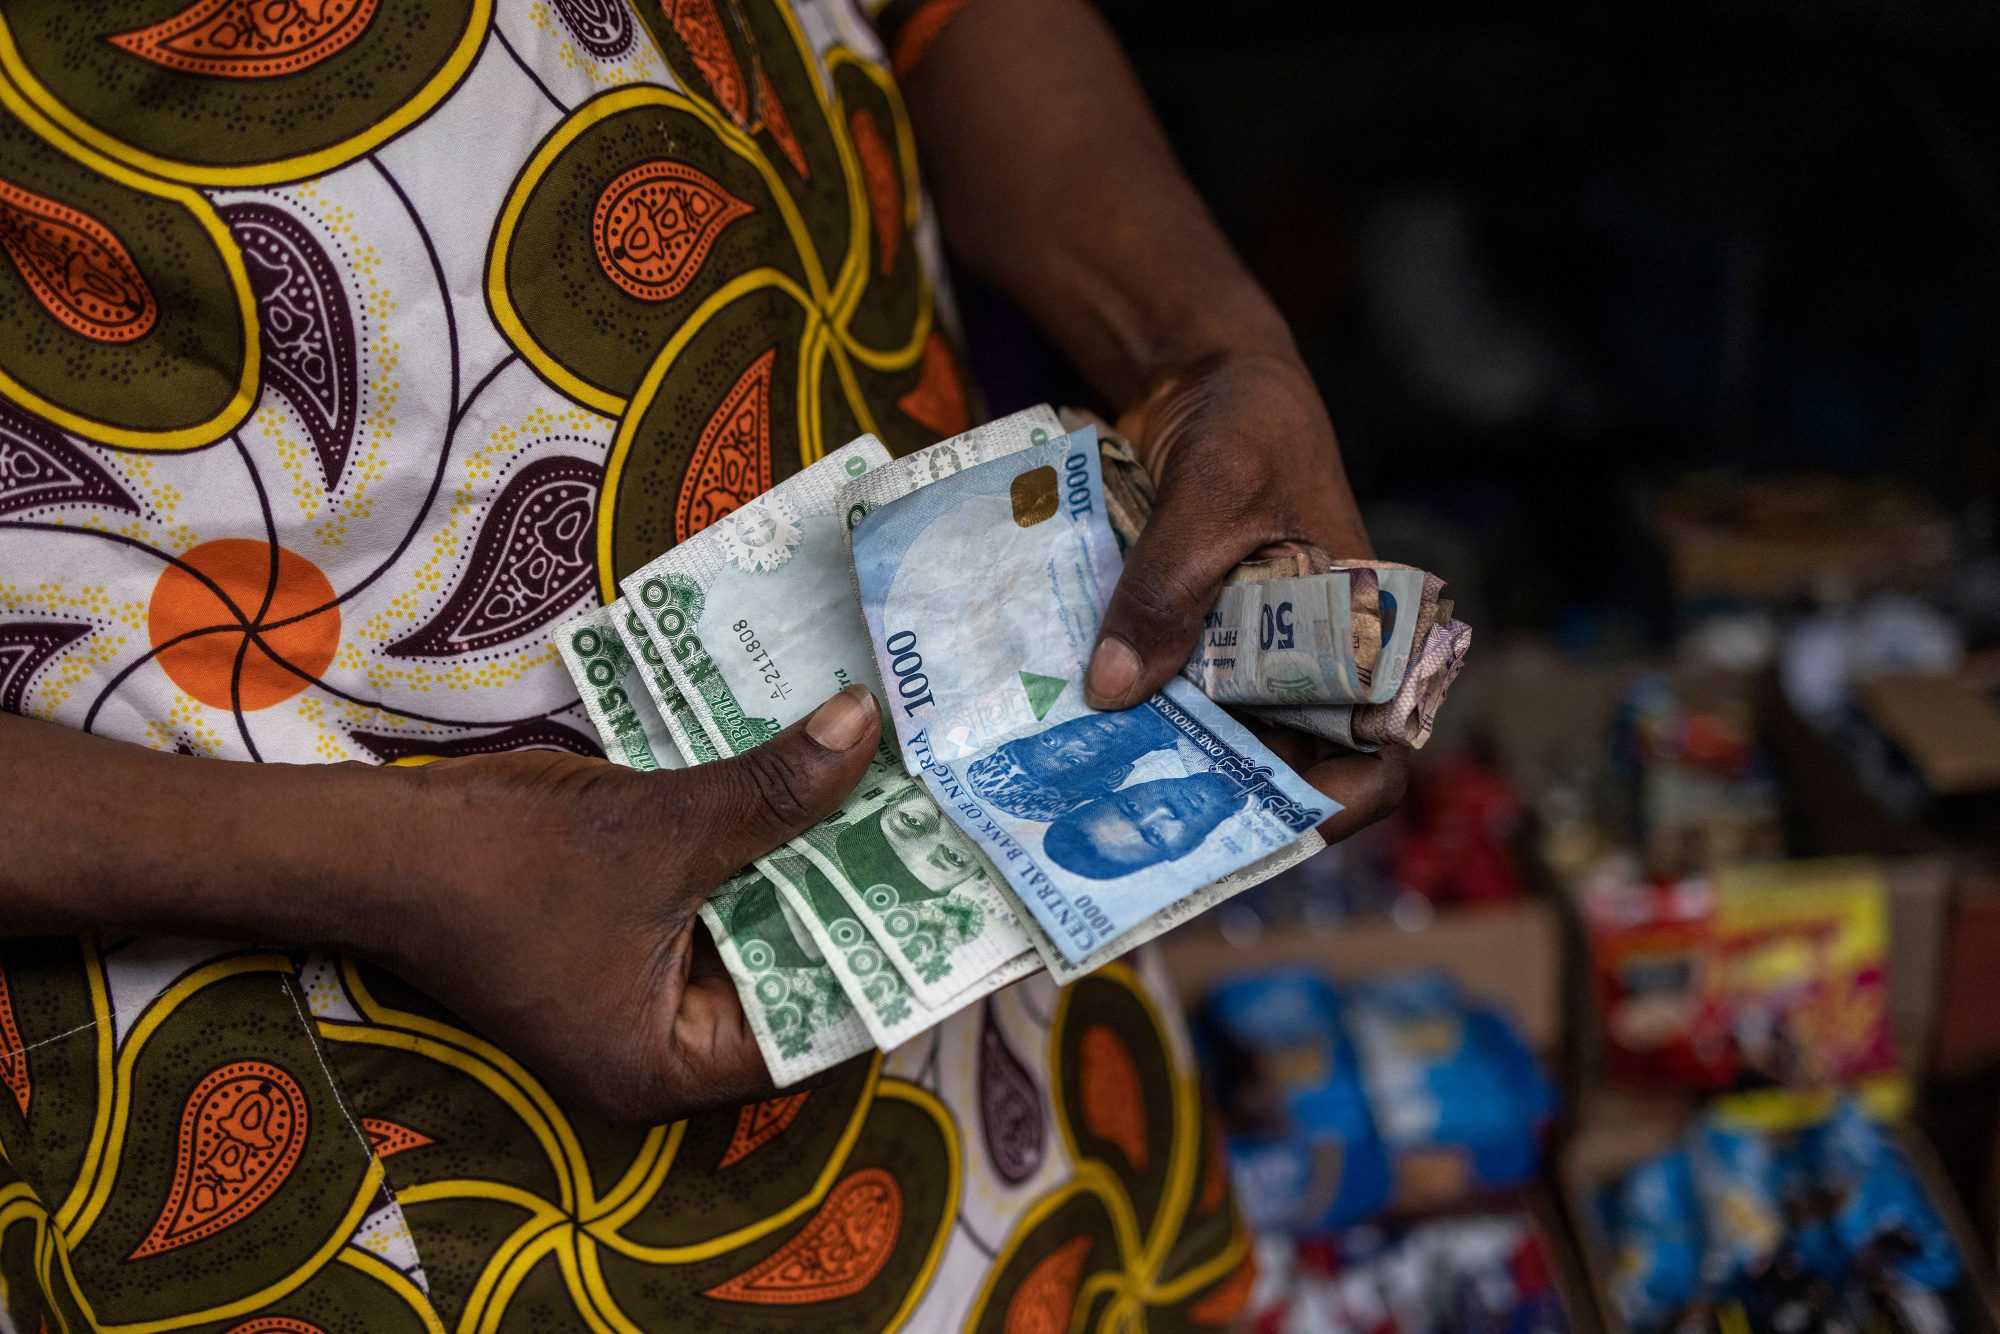
Para muchos jóvenes nigerianos, el día de pago trae un alivio inmediato. Llega la alerta del salario, se pagan las facturas, se reabastecen las despensas y finalmente hay espacio para un poco de disfrute. Luego, unos días después, un vistazo al saldo de la cuenta provoca la pregunta familiar: «¿Adónde fue a parar todo mi dinero?»
Entre el transporte, la comida, los datos móviles, las suscripciones, las responsabilidades familiares y los gastos inesperados, estirar los ingresos hasta el próximo día de pago puede parecer un desafío serio. La situación es más difícil para quienes cobran una vez al mes, ya que si el dinero se agota pronto pueden quedar semanas antes de la siguiente alerta de salario. Sin embargo, manejar el dinero no requiere cancelar cada salida ni renunciar a todo lo que uno disfruta.
Con unos pocos hábitos deliberados, es posible mantener el control de las finanzas personales y evitar pasar los días previos al día de pago bajo una presión innecesaria. Aquí hay siete formas prácticas de hacer que el dinero dure más:
1. Asigna a Cada Naira una Tarea
El dinero sin un plan tiende a desaparecer. Después de unas transferencias, pedidos de comida y compras rápidas, el saldo de la cuenta puede verse muy diferente a lo esperado.
Antes de que comience la emoción del día de pago, haz una lista de todo lo que los ingresos deben cubrir. Comienza con lo esencial: alquiler, comida, transporte, electricidad, recargas y datos. Luego asigna montos realistas a ahorros, apoyo familiar, entretenimiento y gastos personales.
Un presupuesto no necesita ser una hoja de cálculo complicada. Una simple nota en el teléfono puede aclarar qué debe pagarse ahora y qué puede esperar. Cuando cada naira tiene una tarea asignada, el gasto impulsivo se vuelve más fácil de controlar.
2. Ahorra Antes de que Comience el Gasto
Esperar hasta el final del mes para ahorrar suena razonable, hasta que termina el mes y casi no queda nada. Una mejor estrategia es apartar una parte de los ingresos tan pronto llegue el salario. El monto no tiene que ser grande; la constancia importa más que intentar una cifra poco realista una sola vez y rendirse después.
Con FairMoney, se pueden usar productos de ahorro elegibles como FairSave y FairTarget para apartar dinero y avanzar hacia tus metas financieras. Ya sea que estés ahorrando para el alquiler, un fondo de emergencia, una computadora portátil nueva, las cuotas escolares o un proyecto personal, comenzar temprano puede hacer que la meta parezca menos abrumadora. Trata el ahorro como un compromiso mensual, no como lo que quede después de gastar.
3. Convierte tu Presupuesto Mensual en Límites Semanales
Ver el saldo mensual completo puede crear la ilusión de que hay mucho para gastar. Sin límites claros, una gran parte de los ingresos puede desaparecer antes de que el mes llegue a la mitad.
Después de pagar las facturas esenciales y apartar los ahorros, divide el dinero disponible para gastos cotidianos entre las semanas que quedan hasta el próximo día de pago. En lugar de tratar todo el presupuesto de comida o transporte como disponible de inmediato, asigna un monto específico a cada semana. Si gastas menos del límite, traslada el saldo a la semana siguiente en lugar de buscar una nueva razón para gastarlo. Los límites semanales revelan el gasto excesivo a tiempo, cuando todavía hay margen para ajustar.
4. Vigila los Gastos de «Es Solo Dinero Pequeño»
Las facturas grandes son fáciles de recordar. Son los gastos pequeños y frecuentes los que a menudo pasan desapercibidos. Un antojo aquí, una mejora en el servicio de transporte allí, cargos recurrentes de comida a domicilio, recargas adicionales y varias suscripciones pueden parecer insignificantes individualmente, pero juntas pueden consumir una porción considerable de los ingresos.
Dedica unos minutos cada día, o al final de cada semana, a revisar tus gastos. Los pagos digitales facilitan monitorear las transacciones y entender a dónde va el dinero. Los clientes de FairMoney pueden usar sus tarjetas de débito para transacciones elegibles y revisar los registros de transacciones disponibles, sujetos a los términos y condiciones aplicables.
Rastrear los gastos no se trata de sentirse culpable con cada compra. Se trata de identificar patrones y decidir si tu dinero está apoyando tus prioridades o trabajando silenciosamente en contra de ellas.
5. Planifica tus Comidas Antes de que el Hambre Empiece a Decidir
Comprar sin una lista puede convertir una simple visita al mercado en una salida costosa. Los artículos que ya hay en casa se compran de nuevo, productos innecesarios terminan en la canasta y la comida a domicilio se vuelve más costosa cuando no hay un plan de comidas.
Antes de comprar, revisa lo que ya tienes y prepara una lista según las comidas que planeas hacer. Compra primero lo esencial y compara precios cuando sea posible. Dependiendo del comerciante, la cantidad involucrada y el almacenamiento disponible, comprar en cantidad artículos de uso frecuente puede ofrecer mejor valor. Sin embargo, comprar en cantidad solo ahorra dinero cuando los artículos realmente se usarán y el precio por unidad es genuinamente menor.
Planificar las comidas puede no sonar emocionante, pero puede hacer que el presupuesto de comida rinda mucho más.
6. Paga las Facturas Importantes y Cancela las Suscripciones «Fantasma»
Ignorar una factura no hace que desaparezca. Los pagos atrasados pueden resultar en cortes de servicio, cargos por mora o costos de reconexión. Cuando lleguen los ingresos, identifica las facturas esenciales y planifica pagarlas antes de sus fechas de vencimiento.
Los clientes de FairMoney pueden pagar servicios elegibles, incluyendo electricidad, televisión por cable, suscripciones de internet, recargas y datos, a través de la plataforma, sujetos a la disponibilidad del servicio y los términos y condiciones aplicables.
El día de pago también es un buen momento para revisar las suscripciones. Como la mayoría de las suscripciones se renuevan automáticamente en cada ciclo de facturación hasta que se cancelan, los pagos pueden continuar silenciosamente mucho después de que un servicio deja de ser útil. ¿Sigues pagando plataformas de streaming, aplicaciones, membresías de gimnasio o planes de servicio que apenas usas? Si ya olvidaste por qué te suscribiste, puede ser momento de cancelar o cambiar a un plan menor. Eliminar las suscripciones sin uso puede liberar dinero para necesidades más importantes.
7. Mantén un Pequeño Fondo de «La Vida Pasa»
Incluso el mejor presupuesto puede ser interrumpido por la vida real. Un viaje urgente, un gasto médico, un teléfono dañado o una responsabilidad familiar inesperada pueden aparecer sin previo aviso. Incluye un pequeño colchón de emergencia en tu plan mensual y mantenlo separado del dinero de gasto regular. Resérvalo estrictamente para gastos genuinos no planificados, no para una oferta relámpago o una salida improvisada con amigos.
Si no usaste el colchón antes del próximo día de pago, trasláadalo a tus ahorros. Con constancia, los montos pequeños pueden convertirse en un fondo de emergencia más confiable. Un colchón financiero no puede evitar que ocurran emergencias, pero puede reducir la posibilidad de que un solo gasto inesperado altere todo el mes.
Hacer que el dinero dure hasta el día de pago no se trata de eliminar toda experiencia disfrutable de la vida. Se trata de planificar con anticipación, conocer tus prioridades y gastar con intención: presupuesta antes de gastar, ahorra temprano, aplica límites semanales, monitorea los gastos pequeños y prepárate para sorpresas. Cada nuevo día de pago también ofrece un punto de control natural para revisar cómo fue el mes anterior y ajustar las asignaciones donde el gasto superó el plan.
Estos hábitos pueden parecer simples, pero practicarlos con constancia puede hacer que los días previos al día de pago sean mucho menos estresantes. Disfrutar del dinero es importante. Asegurarse de que no se acabe antes de que termine el mes es la verdadera jugada inteligente.

