La senadora Lummis dice que la Ley CLARITY protegería los criptoactivos de los clientes en bancarrotas de plataformas
Puntos clave
- •La Ley CLARITY exigiría que las plataformas de criptomonedas mantengan los fondos de los clientes legalmente separados de los activos de la empresa, evitando que las tenencias de los usuarios sean tratadas como propiedad de la plataforma durante la bancarrota.
- •Los colapsos cripto pasados, incluidos FTX, Celsius y BlockFi, revelaron riesgos significativos cuando los depósitos de los clientes se mezclaron con fondos corporativos, retrasando la recuperación de activos para millones de usuarios.
- •La legislación propuesta también tiene como objetivo aclarar qué agencia federal — la CFTC o la SEC — tiene supervisión sobre diferentes categorías de activos digitales, reduciendo la confusión regulatoria.
- •Si se promulga, los intercambios que operan en Estados Unidos tendrían que actualizar su infraestructura de custodia, sus sistemas contables y sus controles de cumplimiento para cumplir con los nuevos requisitos de separación.
- •El proyecto de ley alinea la regulación de criptomonedas de EE. UU. con las protecciones existentes en las finanzas tradicionales y refleja las obligaciones de custodia ya implementadas en jurisdicciones como la Unión Europea bajo MiCA.
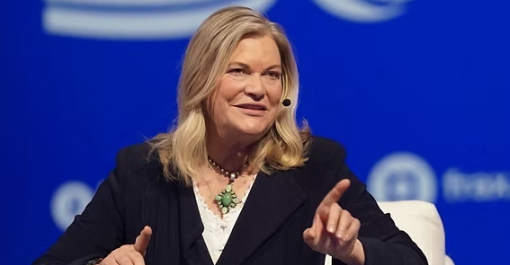
La senadora de Estados Unidos Cynthia Lummis afirmó que la Ley CLARITY propuesta crearía protecciones legales más sólidas para los inversores de activos digitales al exigir a las plataformas de criptomonedas que mantengan los fondos de los clientes separados de los activos de la empresa. Si se promulga, la medida garantizaría que los activos digitales propiedad de los clientes permanezcan fuera del patrimonio de la quiebra de una plataforma y no sean tratados como propiedad de la empresa durante los procesos de insolvencia.
Lummis hizo estos comentarios mientras los legisladores continúan debatiendo una de las propuestas regulatorias de criptomonedas más observadas en Estados Unidos. La legislación tiene como objetivo proporcionar estándares legales más claros para los mercados de activos digitales al tiempo que se fortalecen las protecciones al consumidor, después de que varios fracasos de empresas cripto de alto perfil — incluidas FTX, Celsius Network y BlockFi — expusieran debilidades en la forma en que se manejaron los activos de los clientes durante la bancarrota.
El tema atrajo mayor atención después de que fuera destacado por la cuenta de X de Cointelegraph. Sin embargo, el debate político más amplio ha estado en marcha en Washington durante meses a medida que los legisladores buscan actualizar el marco regulatorio que rige las criptomonedas y los servicios financieros basados en blockchain.
Los partidarios argumentan que, si se aprueba, la Ley CLARITY podría convertirse en una de las reformas de protección al inversor más significativas para la industria de activos digitales de EE. UU.
Por qué importa la separación de los activos de los clientes
Una de las disposiciones centrales discutidas por Lummis es la separación obligatoria de los fondos de los clientes. Según la regulación financiera tradicional, generalmente se exige a las firmas de corretaje y a muchas instituciones financieras que separen los activos de los clientes de los fondos operativos corporativos. Esa separación legal está diseñada para ayudar a garantizar que los activos de los clientes permanezcan protegidos si una institución financiera se vuelve insolvente.
La industria de las criptomonedas ha operado históricamente bajo un mosaico de reglas, con diferentes plataformas utilizando diferentes prácticas de custodia. El colapso de varias importantes empresas cripto en los últimos años demostró los riesgos asociados con la mezcla de activos de clientes con fondos corporativos. En el caso de FTX, los investigadores descubrieron que los depósitos de los clientes habían sido transferidos a la firma de trading afiliada al intercambio, Alameda Research, dejando a los usuarios incapaces de recuperar sus tenencias una vez que la plataforma presentó la solicitud de protección bajo el Capítulo 11. Una vez que las empresas entraron en procesos de quiebra, los tribunales se enfrentaron a preguntas legales complicadas sobre si los activos digitales depositados por los clientes pertenecían a esos clientes o formaban parte del patrimonio de la empresa en bancarrota.
La Ley CLARITY busca reducir gran parte de esa incertidumbre al establecer estándares más claros de custodia y propiedad para los activos mantenidos en plataformas de activos digitales.
Lecciones de bancarrotas cripto anteriores
El colapso de varias grandes empresas de criptomonedas cambió la conversación regulatoria en torno a los activos digitales. Millones de clientes se vieron involucrados en procesos legales prolongados mientras los tribunales de quiebras determinaban si las criptomonedas depositadas eran propiedad de los clientes o parte del patrimonio de la empresa fallida. En la bancarrota de Celsius, por ejemplo, la pregunta de si ciertos depósitos de los usuarios constituían propiedad del cliente bajo la ley de quiebras de EE. UU. se convirtió en una disputa central que afectó los plazos de recuperación para los acreedores.
Esos procesos a menudo retrasaron la recuperación de activos y crearon una importante incertidumbre financiera para los usuarios. Los legisladores que apoyan la Ley CLARITY argumentan que requerir una clara separación de la propiedad de los clientes reduciría la ambigüedad legal y mejoraría la confianza del consumidor.
Bajo dicho marco, los activos de los clientes permanecerían legalmente separados de la propiedad de la empresa en lugar de convertirse en parte de los procedimientos de quiebra. Los partidarios dicen que esa distinción podría acelerar la devolución de los fondos de los clientes si una plataforma quiebra.
Lo que busca hacer la Ley CLARITY
La Ley CLARITY es una legislación propuesta destinada a establecer reglas más claras para la industria de activos digitales de EE. UU. Sus objetivos incluyen definir las responsabilidades regulatorias, mejorar la transparencia del mercado, fortalecer las protecciones del consumidor y proporcionar mayor certeza legal para las empresas de blockchain que operan en Estados Unidos.
Los partidarios de la propuesta dicen que la claridad regulatoria puede fomentar la innovación manteniendo al mismo tiempo una supervisión adecuada. El proyecto de ley también busca reducir la confusión sobre qué agencias federales —principalmente la Comisión de Comercio de Futuros de Productos Básicos (CFTC) y la Comisión de Bolsa y Valores (SEC)— supervisan diferentes categorías de activos digitales. Al crear estándares legales más predecibles, los legisladores esperan apoyar la participación institucional y al mismo tiempo proteger a los inversores minoristas.
El papel de Lummis en la regulación cripto
La senadora Cynthia Lummis se ha convertido en una de las defensoras más destacadas del Congreso para la legislación sobre activos digitales. Ha argumentado repetidamente que la tecnología blockchain representa una innovación financiera importante, al tiempo que enfatiza la necesidad de una regulación responsable.
En lugar de pedir restricciones al desarrollo de las criptomonedas, Lummis ha apoyado marcos legales claros que permitan operar a las empresas legítimas mientras se protege a los consumidores. Sus últimos comentarios sobre la separación de los activos de los clientes son consistentes con su posición de larga data de que la certeza regulatoria puede beneficiar tanto a los inversores como a los participantes de la industria.
Protección contra la quiebra y riesgo de contraparte
El riesgo de contraparte sigue siendo una de las mayores preocupaciones para los inversores en criptomonedas. A diferencia de la autocustodia, donde los usuarios controlan sus propias claves privadas, los activos mantenidos en intercambios centralizados dependen en parte de la salud financiera y las prácticas operativas de esas empresas.
Los requisitos obligatorios de separación podrían reducir las preocupaciones vinculadas a la insolvencia de la plataforma. Si los activos de los clientes permanecen legalmente separados de los activos de la empresa, los inversores pueden tener mayor confianza al usar plataformas reguladas de criptomonedas. Los analistas financieros han señalado que las protecciones de custodia más sólidas podrían fomentar una participación más amplia tanto de los inversores minoristas como institucionales.
Inversores institucionales y estándares de custodia
Los inversores institucionales generalmente requieren sólidas protecciones legales antes de asignar capital sustancial a clases de activos emergentes. Los bancos, los fondos de pensiones, las compañías de seguros, las oficinas familiares y los gestores de activos evalúan cuidadosamente el riesgo de custodia al considerar inversiones en criptomonedas.
La incertidumbre legal sobre la propiedad de los activos de los clientes ha sido históricamente una de las principales barreras institucionales de la industria. Los requisitos de separación propuestos en la Ley CLARITY podrían mejorar la confianza entre los inversores profesionales al establecer estándares legales más claros para la custodia de activos digitales. Muchos observadores del mercado creen que una mayor certeza regulatoria podría respaldar la continua adopción institucional.
Alinear las criptomonedas con las finanzas tradicionales
Las disposiciones de protección al cliente propuestas se asemejan a las salvaguardas que ya son comunes en los mercados financieros tradicionales. Los corredores-agentes, custodios de valores y firmas de inversión separan de forma rutinaria los activos de los clientes de las cuentas operativas de la empresa bajo reglas aplicadas por organismos como la SEC y la Autoridad Reguladora de la Industria Financiera (FINRA). Estos requisitos ayudan a preservar los derechos de propiedad del cliente incluso cuando las instituciones financieras experimentan dificultades operativas o financieras.
Aplicar principios similares a las plataformas de criptomonedas refleja la maduración más amplia de la industria de los activos digitales. A medida que las criptomonedas se integran más en las finanzas convencionales, los responsables de las políticas buscan estándares regulatorios comparables a los que rigen las instituciones financieras establecidas.
La claridad regulatoria sigue siendo una prioridad de política
Estados Unidos continúa debatiendo varias iniciativas políticas importantes sobre criptomonedas. Los participantes de la industria han argumentado repetidamente que las regulaciones inconsistentes desalientan la innovación y crean incertidumbre de cumplimiento. La Ley CLARITY es una parte de esfuerzos legislativos más amplios para modernizar la regulación de activos digitales, junto con propuestas como la Ley de Innovación Financiera y Tecnología para el Siglo XXI (FIT21, por sus siglas en inglés), que fue aprobada por la Cámara en 2024.
Los partidarios sostienen que una legislación integral daría a las empresas expectativas de cumplimiento más claras mientras se fortalece la integridad del mercado. Los opositores, mientras tanto, continúan evaluando si pueden ser necesarias revisiones adicionales antes de su aprobación final. Se espera que las negociaciones en el Congreso continúen a medida que los legisladores buscan un acuerdo bipartidista.
Impacto potencial en los intercambios de criptomonedas
Si la legislación se convierte en ley, los intercambios de criptomonedas que operan en Estados Unidos podrían necesitar revisar sus prácticas de custodia. Se podría exigir a las empresas que refuercen los sistemas de contabilidad interna, la infraestructura de custodia, la documentación legal y los controles operativos para demostrar el cumplimiento de las reglas obligatorias de separación de activos.
Su implementación podría aumentar los costos de cumplimiento. Al mismo tiempo, muchos ejecutivos de la industria han indicado anteriormente que unos estándares regulatorios claros apoyan en última instancia el crecimiento a largo plazo del mercado. Los intercambios con buen capital pueden estar mejor posicionados para adaptarse que los operadores más pequeños que carecen de sistemas de custodia de nivel institucional.
La protección del consumidor en el centro de la regulación
La protección del consumidor se ha convertido en uno de los temas que definen la regulación global de las criptomonedas. En lugar de centrarse solo en la supervisión del mercado, los legisladores enfatizan cada vez más la salvaguarda de los activos de los clientes, la mejora de los requisitos de divulgación, la mejora de los estándares de ciberseguridad y el fortalecimiento de la transparencia operativa.
La separación obligatoria encaja dentro de esa tendencia regulatoria más amplia. Al garantizar que la propiedad del cliente permanezca legalmente separada, los gobiernos pretenden reducir las pérdidas financieras durante los fracasos de las empresas y mejorar la confianza en los mercados de activos digitales. Los partidarios afirman que una mayor confianza de los inversores podría contribuir a un desarrollo más saludable del mercado.
Contexto internacional
Varias jurisdicciones ya han introducido reglas de custodia que exigen a las empresas reguladas de criptomonedas mantener cuentas separadas para los clientes. El marco de Mercados de Cripto-Activos de la Unión Europea, conocido como MiCA, incluye extensas obligaciones de custodia para los proveedores de servicios con licencia. Otros centros financieros también han fortalecido los requisitos de custodia a medida que la regulación de activos digitales sigue evolucionando.
La consideración de protecciones similares por parte de Estados Unidos refleja un creciente consenso internacional sobre la importancia de salvaguardar los activos de los clientes. Aunque los enfoques regulatorios difieren entre las jurisdicciones, la protección de los derechos de propiedad de los clientes se ha convertido en un objetivo común.
Perspectivas
Los últimos comentarios de Lummis destacan una de las propuestas de protección al consumidor más significativas de la Ley CLARITY: garantizar que los activos de los clientes permanezcan fuera del patrimonio de la quiebra de una plataforma de criptomonedas mediante la separación obligatoria de los fondos.
Si se promulga, la medida podría abordar una de las incertidumbres legales más persistentes de la industria mientras se fortalecen las protecciones a los inversores después de las bancarrotas cripto de alto perfil anteriores. A medida que el Congreso continúa debatiendo el futuro de la regulación de activos digitales, se espera que las protecciones de custodia sigan siendo fundamentales en las discusiones sobre cómo equilibrar la innovación con la estabilidad financiera.
Ya sea que la Ley CLARITY avance en su forma actual o sufra más revisiones, su enfoque en la protección de los activos de los clientes refleja la creciente madurez de la regulación de las criptomonedas en Estados Unidos y el reconocimiento creciente de que los estándares legales claros son importantes para el desarrollo a largo plazo de la industria.
Fuente: Hokanews

