Analizando el superávit presupuestario de las LGU y la consulta sobre ProGRESS
Puntos clave
- •Las LGU han registrado superávits presupuestarios anuales mientras el gobierno nacional ha promediado un déficit de P1.5 billones entre 2020 y 2025.
- •El fallo Mandanas ha aumentado la participación de las LGU en los ingresos nacionales, pero muchas funciones sociales y de infraestructura siguen en manos del gobierno nacional.
- •Las LGU tuvieron un saldo inicial de P727 mil millones en 2025, cerraron el año con P776 mil millones y se proyecta que terminen 2026 con P712 mil millones.
- •La Oficina del Presidente anunció que el National Tax Allotment subirá a un récord de P1.4 billones en 2027 para apoyar una descentralización más rápida.
- •Las consultas del DoF sobre ProGRESS abarcaron el PIT, el MCIT, los impuestos especiales y la tributación de vehículos de lujo, incluido un nuevo tramo de 75% para vehículos por encima de P8 millones.
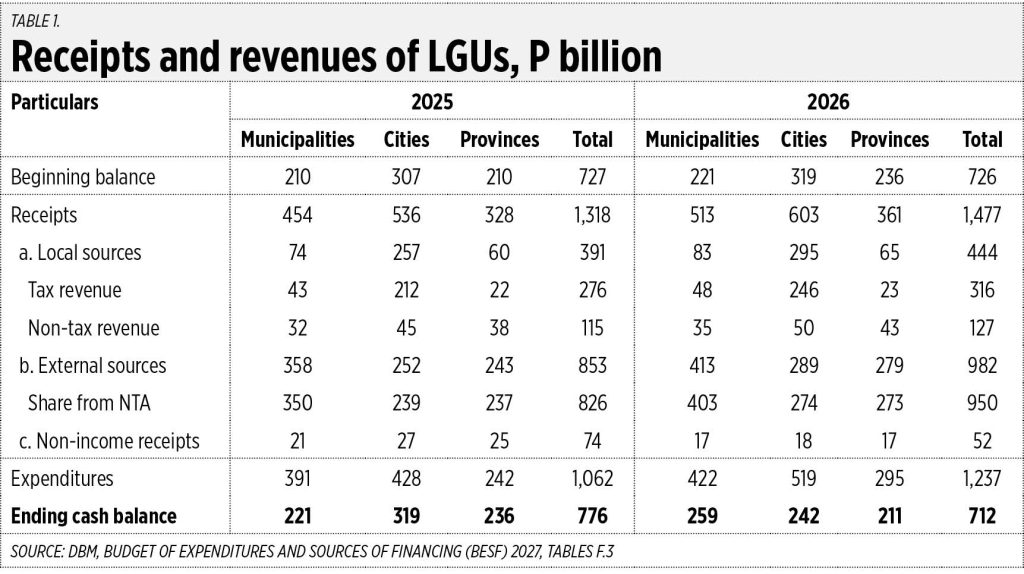
Mientras el Gobierno Nacional sufre un déficit presupuestario persistente y constante de P1.5 billones al año, en promedio entre 2020 y 2025, las unidades de gobierno local (LGU) han seguido registrando superávits presupuestarios anuales. Esto se debe a que sus ingresos están aumentando con la implementación del fallo Mandanas, que incrementa su participación en los ingresos nacionales, mientras que sus gastos siguen siendo limitados porque muchas funciones sociales y de infraestructura aún son asumidas por el Gobierno Nacional.
Tomando los datos reales de 2025 y los programados para 2026, las LGU tuvieron un saldo inicial de P727 mil millones el año pasado y un saldo final de P776 mil millones al cierre del año. Para este año, el saldo final proyectado es de P712 mil millones.
Las ciudades suelen ser más emprendedoras que los municipios y las provincias para generar ingresos internos o locales. Sin embargo, en cuanto a las transferencias del Gobierno Nacional a través del National Tax Allotment (NTA), los municipios reciben más que las ciudades y las provincias. La creciente brecha entre la capacidad de recaudación local y la dependencia de transferencias es una de las razones por las que el ritmo de descentralización sigue siendo un tema importante de política pública.
La semana pasada, la Oficina del Presidente, a través del Secretario Ejecutivo Ralph G. Recto, anunció un aumento del NTA a un récord de P1.4 billones para 2027. El objetivo era acelerar la descentralización de funciones del gobierno nacional hacia los gobiernos locales. El Sr. Recto también encabezó la distribución de Special Allotment Release Orders (SAROs) bajo el Local Government Support Fund (LGSF) a municipios de Luzón durante el Congreso Nacional de Luzón de la League of Municipalities of the Philippines (LMP).
Sí, las LGU deberían asumir más responsabilidad en la prestación de diversos servicios socioeconómicos a sus electores, dado que ahora cuentan con más recursos que antes. Al mismo tiempo, muchas agencias y departamentos nacionales deberían dar un paso atrás en el aumento del gasto para ayudar a reducir el déficit presupuestario anual y disminuir la necesidad de más endeudamiento. Deberían asignarse más funciones a las LGU.
Por ejemplo, los presupuestos y tamaños de las state universities and colleges (SUCs) deberían reducirse a medida que se crean y amplían más universidades y colleges propiedad de las LGU (LUCs). El presupuesto del Department of Health también debería disminuir a medida que se crean y amplían más hospitales y centros de salud propiedad de las LGU.
El Gobierno Nacional debería dar prioridad a la consolidación fiscal, controlando el fuerte aumento del déficit presupuestario y del endeudamiento anual, así como el rápido incremento de las tasas de interés y de los pagos de intereses.
Ayer asistí al Stakeholders Briefing del Department of Finance (DoF) sobre el proyecto de ley Promoting Growth, Revenue and Equity towards Socio-Economic Sustainability (ProGRESS), realizado en la oficina principal de LandBank en Manila.
El primer tema de la consulta de todo el día del DoF con cientos de actores fue la reforma del personal income tax (PIT) y del minimum corporate income tax (MCIT). A esto le siguieron las reformas propuestas en los impuestos especiales sobre azúcar, alcohol, tabaco y plásticos.
El plan del DoF para reformar el PIT es un ajuste marginal de la exención del impuesto sobre la renta, de P250,000 a P350,000, como mencionó el Presidente en su State of the Nation Address el 27 de julio. Como un ingreso anual de P350,000 no es grande hoy en día, aquí presento mis propias tres propuestas: a) impuesto cero para ingresos anuales de hasta P500,000; b) reducir los tramos impositivos de seis a cinco; y c) fijar una tasa marginal máxima del impuesto sobre la renta de 25%.
La tasa marginal máxima del impuesto sobre la renta en Malaysia es 30%, en Singapore es 24% y en Hong Kong es 16%. Nuestros otros vecinos —Indonesia, Thailand y Vietnam— tienen una tasa máxima de 35%.
Habría pérdidas de ingresos con un ajuste a la baja del PIT, pero también habría mayor cumplimiento y menos evasión y subdeclaración de ingresos personales. Además, un recorte en el impuesto sobre la renta equivale a un gran aumento salarial y a un mayor ingreso neto, mientras que el consumo de los hogares queda captado por otros impuestos como el VAT y los impuestos especiales.
Durante la sesión de la tarde se discutió la reforma de la tributación de los vehículos de lujo. El DoF añadió otro tramo: un impuesto de 75% para vehículos por encima de P8 millones. Intervine durante el foro abierto y argumenté que el DoF cometió un error al conceder impuesto cero a los full EVs y un descuento de 50% a los hybrid EVs, por lo que ProGRESS debería considerar retirar esos privilegios para los EVs. Deberían pagar la misma tasa impositiva que los vehículos a gasolina.
En futuras columnas discutiré los demás componentes de ProGRESS.
Bienvenido S. Oplas, Jr. es presidente de Bienvenido S. Oplas, Jr. Research Consultancy Services y Minimal Government Thinkers. Es international fellow de la Tholos Foundation.
minimalgovernment @gmail.com

