Torvald Klaveness recauda 66 millones de dólares con la venta de acciones de KCC
Puntos clave
- •Torvald Klaveness vendió aproximadamente el 11% de KCC por unos NOK619 millones (66,5 millones de dólares) a NOK94,70 por acción, un descuento de aproximadamente el 10% respecto al precio de cierre previo.
- •La venta redujo la participación de Torvald Klaveness del 54,68% al 43,69%, cruzando el umbral de revelación del 50% de Oslo pero conservando un 'control negativo' sobre decisiones que requieren mayoría de dos tercios.
- •La participación restante está sujeta a un bloqueo de 90 días, lo que limita el riesgo a corto plazo de otra venta de un paquete accionario.
- •Los analistas de SEB caracterizaron la colocación como una medida para mejorar la liquidez, citando el precio fijo y la demanda ampliada frente al objetivo original de aproximadamente el 10%.
- •La venta sigue a la expansión de la flota de KCC a 19 buques de carga combinada y a sólidos resultados del segundo trimestre, incluyendo un EBITDA de 38,5 millones de dólares, una utilidad de 20,8 millones de dólares y un dividendo de 0,30 dólares por acción.
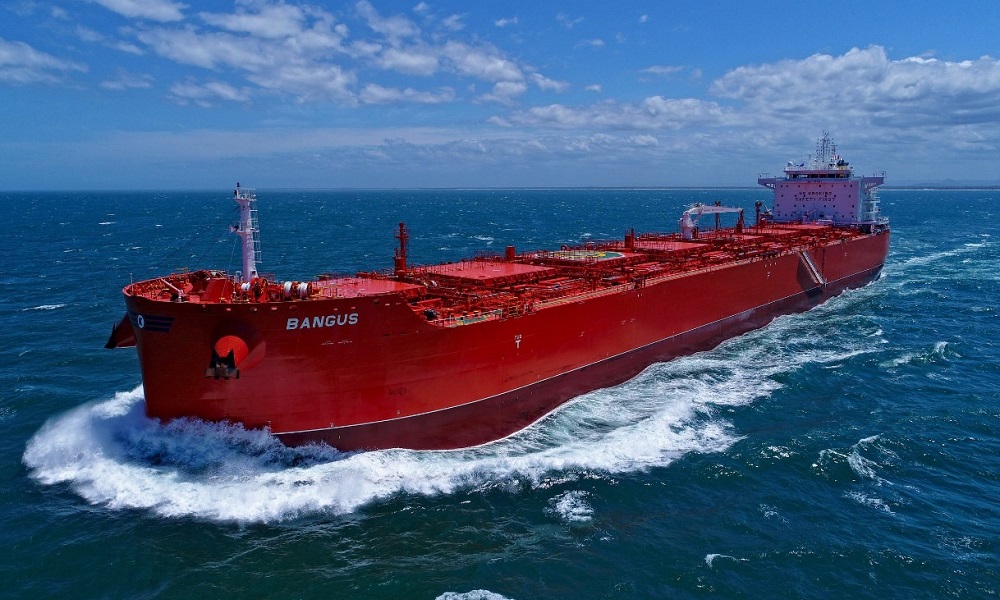
El mayor accionista de Klaveness Combination Carriers vendió un paquete del 11% en la naviera que cotiza en Oslo por aproximadamente NOK619 millones (66,5 millones de dólares), perdiendo la mayoría accionaria pero conservando una posición de control considerable.
Torvald Klaveness vendió 6,54 millones de acciones de KCC a NOK94,70 cada una mediante una colocación privada acelerada completada la noche del miércoles.
La venta terminó siendo ligeramente mayor de lo planeado inicialmente. El accionista había señalado en un principio la intención de colocar alrededor del 10% de las acciones en circulación de KCC, pero finalmente vendió aproximadamente el 11%.
El precio fijo de la oferta representó un descuento de aproximadamente el 10% respecto al precio de cierre de NOK105,20 de KCC antes de la colocación. Antes del lanzamiento de la transacción, las acciones habían subido alrededor del 33% desde comienzos de año.
Tras la venta, Torvald Klaveness posee 26 millones de acciones de KCC, equivalentes al 43,69% de la compañía, frente al 54,68% anterior. La operación lleva al accionista a cruzar el umbral de revelación del 50% —el cruce de estos niveles de propiedad activa notificaciones obligatorias de flagging en el mercado regulado de Oslo—, pero aún conserva lo que describió como al menos un "control negativo": una participación lo suficientemente grande como para bloquear decisiones corporativas que requieren una mayoría de dos tercios. La participación restante queda bloqueada por 90 días.
Torvald Klaveness afirmó que sigue comprometida con ser el principal accionista a largo plazo de KCC y describió la venta como una medida para aumentar la liquidez bursátil y el free float, al tiempo que reequilibra inversiones en el grupo Klaveness en su conjunto. Un free float mayor —la proporción de acciones disponibles para negociar en lugar de estar en manos de propietarios estratégicos— suele facilitar que los inversionistas institucionales construyan posiciones y puede favorecer la elegibilidad en índices con el tiempo.
Los analistas de SEB señalaron que la transacción no debe interpretarse necesariamente como un debilitamiento de la confianza del accionista en KCC. El banco indicó que el precio de NOK94,70 se fijó por adelantado para asegurar la ejecución y no surgió como un precio débil de liquidación, y que la demanda fue suficiente para colocar alrededor del 11% de la compañía en lugar del 10% aproximado previsto originalmente.
SEB añadió que el bloqueo de 90 días limita el riesgo a corto plazo de que otro paquete llegue al mercado, mientras que el mayor free float debería mejorar la liquidez. El banco considera la operación principalmente como una transacción destinada a mejorar la liquidez y no como una señal de confianza.
La colocación llega poco después de que KCC completara una importante expansión de su flota. La entrega de su tercer Cabu de nueva generación en agosto elevó la flota operativa a 19 buques: 11 Cabus y ocho Cleanbus. El modelo de negocio de KCC se basa en los buques de carga combinada, diseñados para alternar entre cargamentos de graneles secos y de petroleros, lo que la compañía ha posicionado como una forma de reducir los tramos en lastre y mejorar la utilización en ambos mercados. El programa de tres buques se remonta a 2023, cuando Splash informó que KCC encargó los navíos a Yangzijiang por 56,4 millones de dólares cada uno y recaudó 50 millones de dólares en capital para financiar parte de la inversión. Torvald Klaveness se comprometió en ese momento a mantener su participación proporcional de entonces del 53,76% en el aumento de capital.
KCC también se ha beneficiado este año de mercados más firmes de petroleros y graneles secos. El EBITDA del segundo trimestre saltó un 31% respecto al trimestre anterior hasta 38,5 millones de dólares, con una utilidad después de impuestos de 20,8 millones de dólares y ingresos TCE de la flota promedio de 37.782 dólares por día. La compañía declaró un dividendo de 0,30 dólares por acción para el trimestre.
En marzo, KCC también buscó asegurar parte de la fortaleza del mercado de petroleros de productos, fijando uno de sus Cleanbus por dos años a un actor energético global mientras mantiene los buques restantes en sus operaciones combinadas principales. El bloqueo de 90 días sobre la participación restante de Torvald Klaveness significa que la próxima señal sobre sus intenciones hacia KCC probablemente llegue cuando expire esa restricción, mientras que el free float ampliado será puesto a prueba a medida que los nuevos accionistas comiencen a negociar la acción.

