Kenia confirma que la refinería de $16 mil millones de Dangote en Lamu califica para exenciones fiscales en equipos importados
Puntos clave
- •El Tesoro de Kenia determinó que la refinería de Dangote de $16 mil millones planeada en Lamu califica para exenciones fiscales sobre equipos importados, ya que su inversión supera ampliamente el umbral legal mínimo de capital de unos $38 millones.
- •Los bienes de capital importados para el proyecto estarán exentos del impuesto al valor agregado, del impuesto especial y del gravamen de desarrollo ferroviario, y los impuestos ya pagados sobre algunas maquinarias podrán recuperarse mediante un proceso de reclamo formal.
- •La refinería de Lamu está diseñada para procesar 700.000 barriles de crudo al día, situándola en la misma categoría de tamaño que la refinería de Dangote en Lagos, considerada la mayor de África, mientras atiende a Kenia y otros mercados de África Oriental.
- •El proyecto fue lanzado oficialmente el 30 de septiembre de 2026 por Dangote y el presidente keniano William Ruto, con una construcción prevista de unos 40 meses y finalización estimada alrededor de 2030.
- •Las exenciones fiscales no constituyen la aprobación total del proyecto, y la solicitud formal de exención de la empresa junto con el inicio de la construcción siguen siendo los hitos clave a observar.
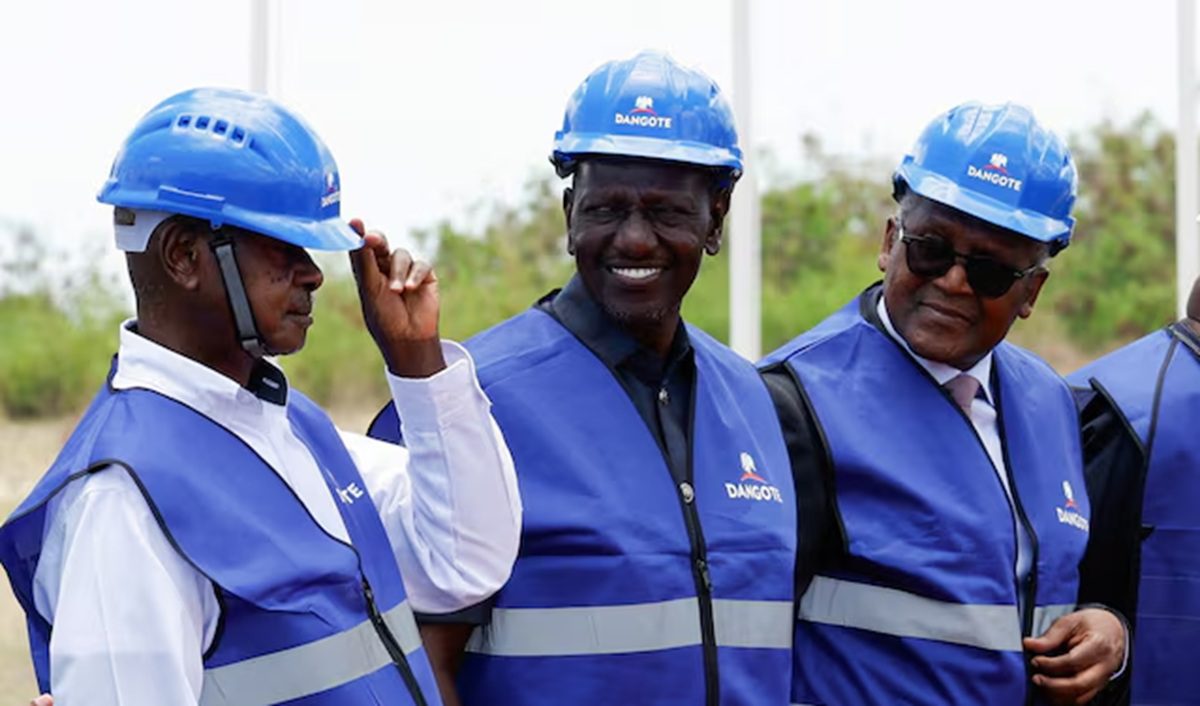
Kenia confirmó que la refinería de petróleo propuesta por Aliko Dangote en Lamu, valorada en $16 mil millones, califica para exenciones fiscales sobre equipos importados, una decisión que podría reducir el costo de traer la maquinaria necesaria para construir uno de los proyectos energéticos más ambiciosos de África Oriental — una obra que dependerá del envío de equipos industriales pesados, lo que convierte la fiscalidad de esas importaciones en una variable clave de costos.
El secretario del Tesoro, John Mbadi, dijo que la inversión cumple el requisito mínimo de capital establecido por la ley keniana — 5 mil millones de chelines kenianos, unos $38 millones — lo que la hace elegible para los incentivos. A esa escala, el proyecto supera el umbral legal muchas veces. Se espera que la refinería procese 700.000 barriles de petróleo crudo al día una vez operativa, atendiendo a Kenia y a otros mercados de África Oriental. Esa capacidad es equivalente a la de la refinería existente de Dangote en Lagos, Nigeria — considerada ampliamente como la mayor de África — lo que sitúa el complejo propuesto de Lamu en la misma categoría de tamaño.
En una entrevista con un medio de comunicación con sede en Nairobi, Mbadi explicó que los bienes de capital importados para el proyecto estarían exentos de impuestos como el impuesto al valor agregado (IVA), el impuesto especial y el gravamen de desarrollo ferroviario. Esto significa que la maquinaria, los equipos y otros bienes elegibles traídos a Kenia para la construcción de la refinería podrán recibir el beneficio — un ahorro significativo en un proyecto de esta escala.
Aunque la empresa de Dangote ya ha pagado impuestos sobre algunos equipos necesarios para iniciar los trabajos, Mbadi señaló que esos pagos podrían recuperarse. "Deben haber pagado. Luego reclamarán, y se lo entregaremos", afirmó. El secretario del Tesoro añadió que la empresa deberá presentar una solicitud formal para acceder a las exenciones.
El proyecto de Lamu forma parte de la estrategia de Dangote para expandir su negocio energético más allá de Nigeria y reducir la dependencia de África Oriental de los productos refinados importados. Fue lanzado oficialmente el 30 de septiembre de 2026 por Dangote y el presidente keniano William Ruto, junto con otros líderes africanos. Se prevé que la construcción tome unos 40 meses, con finalización prevista alrededor de 2030.
Además de refinar petróleo crudo, el complejo planificado incluirá instalaciones petroquímicas e infraestructura de apoyo, lo que lo convierte en una inversión industrial significativa para la región. Kenia busca atraer inversiones a gran escala mediante incentivos fiscales, aunque las exenciones implicarán una pérdida de ingresos provenientes de las importaciones calificadas.
Para Dangote, el beneficio fiscal podría ayudar a reducir el costo de importar los equipos necesarios para la refinería. Kenia, por su parte, espera obtener beneficios como desarrollo industrial, creación de empleo y una menor dependencia del combustible importado.
Sin embargo, las exenciones fiscales no equivalen a la aprobación total del proyecto, que ya se encuentra en fase de desarrollo. La solicitud formal de exención de la empresa y el inicio de la construcción serán los hitos a observar a medida que el beneficio pase de ser una política en papel a maquinaria en el terreno.
Fuente: TechNext24. La exención fiscal también fue reportada por Bloomberg.

