Kalshi enfrenta escrutinio por supuesto wash trading en su volumen de perpetuals cripto
Puntos clave
- •El investigador Beni afirmó que el contrato perpetuo de ETH de Kalshi registró alrededor de 539 millones de dólares en volumen de 24 horas frente a solo unos 3,1 millones de dólares en interés abierto, una brecha que, según él, merecía escrutinio por posible wash trading.
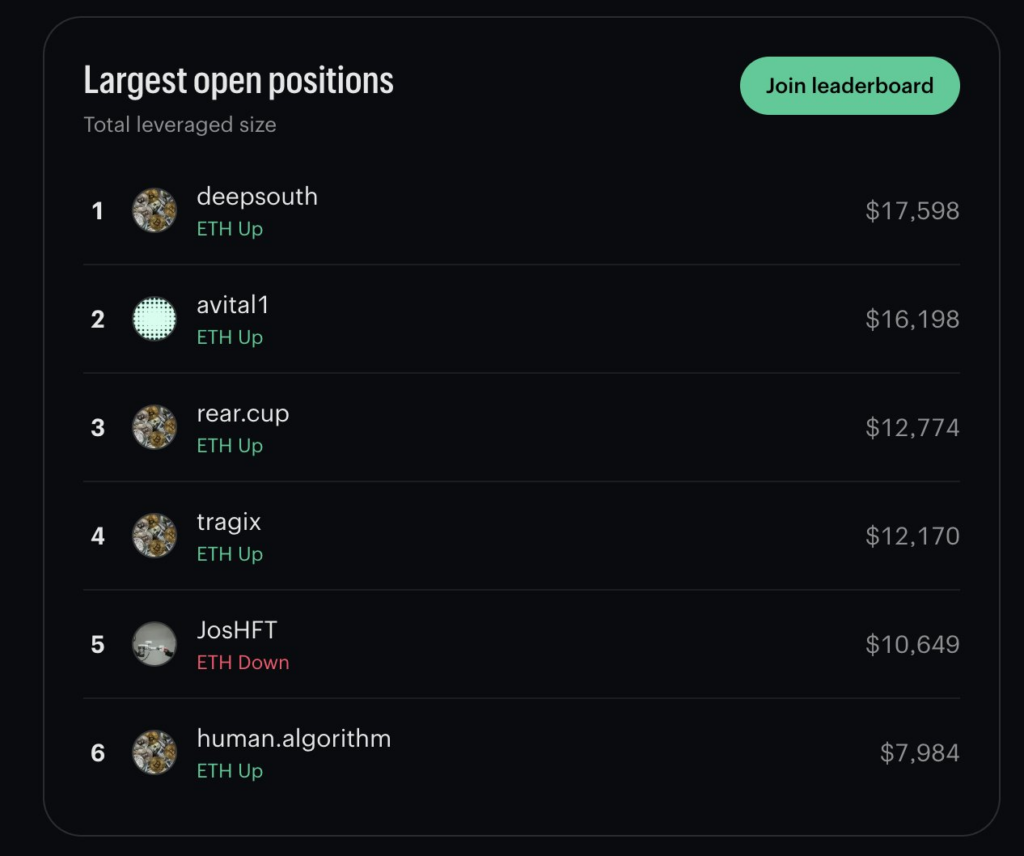
- •Se reporta que operaciones de un tamaño uniforme representaron alrededor del 58% del volumen de perpetuals de ETH de Kalshi durante cuatro días distintos, mientras que la posición abierta del trader principal fue de solo 17.598 dólares.
- •Kalshi negó las acusaciones el 22 de septiembre, afirmando que las transacciones reflejaban negociación genuina entre cientos de takers y un market maker, y explicó que su volumen refleja el pago potencial máximo en lugar del efectivo gastado, en línea con la metodología de Polymarket.
- •Beni sostuvo que la presentación de Kalshi ante la CFTC para extender un programa de reembolsos que permite a ciertos miembros autoclearing, incluido Jump Trading, pagar cero comisiones crea un incentivo para inflar el volumen de negociación, afirmación que la compañía rechazó en una entrada de blog en la que afirma prohibir el wash trading.
- •También se han planteado preocupaciones de wash trading en los mercados de predicción de Kalshi, donde un usuario supuestamente compró y vendió 1 dólar de un contrato de Mamdani “2028 Democratic presidential nominee” cada dos segundos, totalizando 2 millones de dólares entre el 1 de agosto y el 19 de septiembre.
El operador de mercados de predicción Kalshi enfrenta cuestionamientos sobre la actividad de negociación en sus futuros perpetuos de criptomonedas después de que un investigador afirmara que operaciones inusualmente repetitivas inflaron el volumen reportado por la plataforma. La disputa, que se desarrolló públicamente en X, se centra en las cifras de derivados cripto del exchange y en los incentivos de comisiones disponibles para sus market makers.
El wash trading generalmente se refiere a operaciones en las que la misma parte ocupa efectivamente ambos lados de una transacción, generando actividad registrada sin exposición económica genuina. El volumen reportado es una de las señales más visibles de la actividad y liquidez de un exchange, y por eso los cuestionamientos a esas cifras suelen atraer mucha atención en un mercado donde las plataformas se comparan entre sí.
Beni, el cofundador seudónimo de Stealth Neolab, dijo que el contrato perpetuo de ETH de Kalshi registró alrededor de 539 millones de dólares en volumen de 24 horas frente a unos 3,1 millones de dólares en interés abierto. El interés abierto mide el valor de las posiciones aún abiertas en lugar del monto total negociado, una distinción que los analistas usan para juzgar cuánta actividad refleja posicionamiento neto genuino. En una publicación en X, el investigador también identificó una concentración de transacciones de tamaño similar y argumentó que el patrón merecía escrutinio por posible wash trading.
Kalshi rechazó esa conclusión el 22 de septiembre. La compañía dijo que las transacciones reflejaban negociación genuina entre cientos de takers y un market maker, y no actividad coordinada destinada a fabricar volumen.
Las acusaciones de wash trading se centran en los perpetuals de ETH
Según Beni, una señal clara de wash trading es el inusual volumen de operaciones de 5.500 dólares de Kalshi. Señaló que las operaciones de este tamaño representan alrededor del 58% de todo el volumen de perpetuals de ETH a lo largo de cuatro días distintos. Argumentó que la combinación de alta rotación y exposición neta mínima era inconsistente con una actividad de mercado orgánica.
Además, señaló el sorprendentemente tamaño de la posición abierta más grande en el mercado de perpetuals de ETH. La tabla de clasificación muestra que el trader principal mantiene una posición abierta de solo 17.598 dólares a pesar del masivo volumen reportado.
El líder de desarrollo de producto de Kalshi, IcoBeast.eth, rechazó las acusaciones en una publicación en X, señalando que no tiene sentido hacer wash trading cuando aplican comisiones de negociación.
Sin embargo, Beni afirmó que Kalshi presentó ante la Commodity Futures Trading Commission (CFTC) hace tres semanas una solicitud para extender un programa de reembolsos. La CFTC supervisa los mercados de derivados de EE. UU., y los programas de este tipo pasan por un proceso de presentación regulatoria. El programa permite que algunos miembros autoclearing (SCM) —esencialmente market makers— paguen cero comisiones, porque un reembolso del 0,3% como maker compensa una comisión del 0,3% como taker. Señaló que uno de los SCM en Kalshi es Jump Trading, que además tiene una alianza con la plataforma para intercambiar liquidez por capital. En su opinión, esto crea un incentivo para inflar el volumen de negociación.
“Como Kalshi hizo un trato con Jump Trading intercambiando liquidez por capital, significa que están directamente incentivados a hacer que los ‘números’ se vean bien”, dijo.
Mientras tanto, han surgido acusaciones de que el wash trading podría extenderse más allá de los perpetuals cripto hacia los mercados de predicción de Kalshi. Un usuario destacó el mercado de Mamdani “2028 Democratic presidential nominee”, donde un usuario ha estado comprando y vendiendo 1 dólar del contrato cada 2 segundos, sumando 2 millones de dólares entre el 1 de agosto y el 19 de septiembre.
Kalshi niega las acusaciones de wash trading
Kalshi ha negado las acusaciones. IcoBeast.eth, quien ha estado a la vanguardia del rechazo, atribuyó la controversia a un malentendido sobre cómo funciona la plataforma. Explicó que el volumen reportado por Kalshi refleja el pago potencial máximo en lugar del efectivo realmente gastado —el mismo método de reporte que usa Polymarket. La metodología de volumen es importante porque las cifras principales a menudo se tratan como un indicador abreviado de la escala de una plataforma, moldeando cómo se comparan los venues con sus competidores.
La compañía también publicó una entrada de blog titulada “The Facts Behind Kalshi's Perpetuals Volume.” En ella, la firma declaró que prohíbe el wash trading de cualquier tipo, aunque reconoció que existe un programa de reembolsos vigente. Argumentó que los incentivos de la plataforma recompensan la provisión de liquidez en lugar del volumen artificial, afirmando: “Estas estructuras no proporcionan un incentivo para que los traders hagan wash trading porque no recompensan el volumen negociado, sino la liquidez en reposo proporcionada”.
IcoBeast.eth también se disculpó con Beni por haber desestimado inicialmente sus afirmaciones, agregando que hará un mejor trabajo explicando los incentivos de la plataforma e implementando salvaguardas. Kalshi sostiene que no ocurre wash trading en su plataforma. Para los observadores, los hitos a corto plazo son de carácter procesal: la extensión del programa de reembolsos depende de la presentación de Kalshi ante la CFTC, mientras que IcoBeast.eth se ha comprometido a explicar con mayor claridad los incentivos de la plataforma y a establecer salvaguardas adicionales.
Las acusaciones de manipulación de mercado permanecen sin probar a menos que se establezcan mediante hallazgos regulatorios, procedimientos judiciales u otra evidencia verificada.
Fuente: The Market Periodical

