JPMorgan proyecta rendimientos anuales de 10% para Bitcoin, pero mantiene al activo fuera de sus modelos principales
Puntos clave
- •Las suposiciones de mercados de capital a largo plazo 2027 de JPMorgan Asset Management, publicadas el 19 de octubre, proyectan un rendimiento anual compuesto de 10% para Bitcoin, la cifra más alta de su universo, junto con una volatilidad anualizada de 55%.
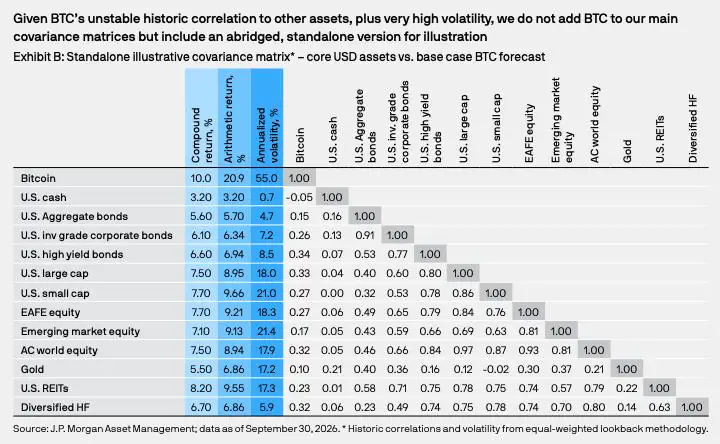
- •Bitcoin no ha sido agregado a las matrices de covarianza principales de JPMorgan y en su lugar aparece en una matriz abreviada separada frente a 12 activos centrales en dólares estadounidenses, decisión que la firma atribuye a la alta volatilidad y a las correlaciones inestables.
- •Con los propios insumos de JPMorgan, el índice de Sharpe de Bitcoin, de aproximadamente 0.32, es esencialmente igual al de las acciones estadounidenses de gran capitalización, mientras que el oro se queda atrás con alrededor de 0.21, lo que indica un empate ajustado por riesgo con las acciones.
- •Un optimizador simplificado de dos activos que use la correlación histórica de 0.33 de Bitcoin con las grandes capitalizaciones estadounidenses asignaría aproximadamente una cuarta parte de la cartera a Bitcoin, pero JPMorgan se niega a depender de esa correlación, que históricamente se ha disparado durante crisis de mercado como marzo de 2020 y el ciclo de subidas de tasas de 2022.
- •El documento de BlackRock de diciembre de 2024 recomienda dimensionar Bitcoin en 1–2% de una cartera multiactivos, con un límite de 2%, citando la historia del activo de caídas de pico a valle de 70–80%.
Las suposiciones de mercados de capital a largo plazo 2027 de JPMorgan Asset Management otorgan a Bitcoin la proyección de rendimiento más alta del universo de la firma — una cifra anual compuesta de 10% — aunque en términos ajustados por riesgo, usando los propios insumos del banco, el activo paga casi exactamente lo mismo que las acciones estadounidenses por cada unidad de riesgo. Igualmente revelador, JPMorgan ha decidido no modelar a Bitcoin junto con sus otras clases de activos, y la razón que da es donde radica el verdadero debate.
Lo que JPMorgan publicó — y lo que retuvo
Las cifras aparecen en las suposiciones de mercados de capital a largo plazo 2027, publicadas el 19 de octubre. El informe anual establece estimaciones de rendimiento, volatilidad y correlación para más de 200 clases de activos en un horizonte de 10 a 15 años, y JPMorgan las utiliza para construir sus propias asignaciones estratégicas. Son insumos de planificación, no llamados sobre hacia dónde se dirigirán los precios.
Bitcoin recibe una suposición de rendimiento anual compuesto de 10% y una volatilidad anualizada de 55% — aproximadamente el triple que las acciones estadounidenses de gran capitalización, a las que se asigna 7.5%, un aumento de 0.8 puntos porcentuales respecto a la edición del año pasado, con una volatilidad de 18%. El oro obtiene 5.5% con una volatilidad de 17.2%.
La decisión más trascendente es dónde se ubican esas cifras. JPMorgan aún no ha agregado Bitcoin a sus matrices de covarianza principales, las tablas que indican a sus modelos cómo se mueven juntos los activos y, por lo tanto, cuánto mantener de cada uno. En cambio, Bitcoin recibe una matriz separada y abreviada frente a 12 activos centrales en dólares estadounidenses, desde efectivo y bonos hasta oro y fondos de cobertura. El informe culpa a la volatilidad y a las correlaciones inestables de activos como Bitcoin, y califica de «desencaminada» la idea de que la degradación monetaria hará que los inversores se lancen hacia las criptomonedas.
Esta suposición de rendimiento también es independiente de los objetivos de precio de Bitcoin que los estrategas del banco de inversión de JPMorgan han publicado en años anteriores. Es la primera entrada de Bitcoin en el LTCMA por parte de la división de gestión de activos.
El director de inversiones de Bitwise, Matt Hougan, aun así consideró la publicación como un hito. En una publicación en X el 20 de octubre, trazó el camino de Bitcoin desde el rechazo institional hasta una línea en las tablas de rendimiento de JPMorgan y lo calificó como el «activo con mejor desempeño proyectado de la próxima década». Su afirmación se basa en el exhibidor independiente de Bitcoin, que compara el activo con una lista corta de pares en lugar del universo completo de más de 200. Entre las cifras que JPMorgan destaca en su resumen, las más cercanas al 10% de Bitcoin son el capital privado de gran capitalización con 9.6% y los bienes raíces globales de valor agregado con 9.3%. El propio caso a largo plazo de Hougan contempla fuertes caídas en el camino — precisamente la volatilidad por la que la matemática ajustada por riesgo cobra.
Por qué 10% se convierte en 20.9%
El índice de Sharpe es la medida estándar de recompensa por unidad de riesgo: el rendimiento esperado por encima del efectivo, dividido por la volatilidad. JPMorgan lo calcula con rendimientos aritméticos en lugar de compuestos, y para un activo volátil la brecha entre ambos es grande.
Considere una inversión que gana 50% un año y pierde 50% al siguiente. Su rendimiento promedio aritmético es cero, pero 100 dólares terminan en 75 dólares. La cifra compuesta refleja lo que un inversor realmente conserva; la cifra aritmética es el promedio simple de los resultados anuales, y las grandes oscilaciones la empujan al alza. Con una volatilidad de 55%, la suposición compuesta de 10% de Bitcoin corresponde a un rendimiento aritmético de 20.9%. Para las acciones estadounidenses, con una volatilidad de 18%, la brecha es mucho menor: 7.5% se convierte en 8.95%.
Por unidad de riesgo, un empate con las acciones
Los rendimientos compuestos, los rendimientos aritméticos, la volatilidad y el rendimiento de 3.2% del efectivo estadounidense provienen del exhibidor independiente de Bitcoin de J.P. Morgan Asset Management, al 30 de septiembre de 2026. Los índices de Sharpe son cálculos de Coindoo a partir de esos insumos redondeados, usando (rendimiento aritmético − 3.2%) ÷ volatilidad: Bitcoin, (20.9 − 3.2) ÷ 55 = 0.322; acciones, (8.95 − 3.2) ÷ 18 = 0.319; oro, (6.86 − 3.2) ÷ 17.2 = 0.213.
Con esas cifras, la ventaja de rendimiento de Bitcoin casi desaparece. Su rendimiento esperado por encima del efectivo es aproximadamente el triple que el de las acciones — y también lo es su volatilidad — dejando a ambos en 0.32. El oro se queda atrás con 0.21, por lo que, según los insumos de JPMorgan, Bitcoin se compara mejor con el oro que con las acciones.
El índice de Sharpe trata la volatilidad como la totalidad del riesgo, y la historia de Bitcoin muestra los límites de eso. El activo cayó aproximadamente 77% desde su pico de noviembre de 2021 hasta su mínimo de noviembre de 2022, mientras que la peor caída del S&P 500 en 2022 fue de alrededor de 25%. Un índice basado en la desviación estándar no muestra qué tan profundas son las pérdidas ni cuánto toma la recuperación.
El caso descansa en la correlación en la que JPMorgan no confía
Índices de Sharpe iguales no hacen a Bitcoin redundante. Dos activos que pagan lo mismo por unidad de riesgo aún pueden mejorar una cartera juntos si no se mueven al mismo paso. El exhibidor de JPMorgan ubica la correlación histórica de Bitcoin en 0.33 con las grandes capitalizaciones estadounidenses y en 0.10 con el oro.
Introducidos en un optimizador de libro de texto, esos insumos producen una respuesta agresiva. En una mezcla simplificada de dos activos, Bitcoin y grandes capitalizaciones estadounidenses, un cálculo de Coindoo encuentra que la combinación con el mejor índice de Sharpe mantiene aproximadamente una cuarta parte de la cartera en Bitcoin y eleva el índice de la cartera de 0.32 a aproximadamente 0.39. Toda la ganancia proviene de la correlación de 0.33; cuanto mayor la correlación, menor ganancia, y a 1.0 desaparece.
Ese es el insumo del que JPMorgan se niega a depender. La correlación de Bitcoin con las acciones ha sido baja en promedio, pero tiende a saltar cuando los mercados se quiebran. En marzo de 2020, Bitcoin perdió aproximadamente la mitad de su valor en dos días mientras las acciones se desplomaban, y durante el ciclo de subidas de tasas de 2022 cayó junto con las acciones tecnológicas. Un diversificador que cae con todo lo demás en una crisis funciona en mercados tranquilos y falla cuando se necesita. Al mantener a Bitcoin fuera de sus matrices principales, JPMorgan evita que una correlación promedio dirija las asignaciones en sus propios modelos.
De la suposición a la asignación
Los profesionales quedan muy por debajo de la respuesta del optimizador. El documento de BlackRock de diciembre de 2024 sobre el dimensionamiento de Bitcoin estableció un rango razonable de 1–2% de una cartera multiactivos, rango que aplica a inversores que esperan una adopción más amplia y pueden absorber caídas repentinas. BlackRock, que gestiona el iShares Bitcoin Trust, dimensionó la posición por cuánto agrega al riesgo total de la cartera en lugar del rendimiento esperado, y la limitó al 2%, citando las mismas correlaciones inestables. La investigación de la firma también incluye una estimación de la participación de riesgo de Bitcoin en una cartera 60/40.
La aritmética de una caída explica la cautela. BlackRock señala que Bitcoin ha atravesado caídas de pico a valle de 70–80%. Una posición de 1% que pierde 75% le cuesta a la cartera 0.75%; una posición de 5% cuesta 3.75%. Con un tamaño la misma caída es una nota al pie; con otro, define el año.
Las cifras de JPMorgan dan a los inversores una forma de evaluar a Bitcoin, no un peso que mantener. La columna de rendimiento pone a Bitcoin primero. La columna ajustada por riesgo lo nivela con las acciones. La correlación que justificaría tener ambos es el insumo que JPMorgan dice que aún no puede considerar confiable. La señal a observar es si la edición del próximo año mueve a Bitcoin a las matrices principales. Hasta entonces, elegir un peso de cartera requiere más que escoger la cifra más alta en la columna de rendimiento.
Este artículo se proporciona únicamente con fines informativos y no constituye asesoramiento financiero ni de inversión. Las suposiciones del modelo y los cálculos ilustrativos no garantizan el desempeño futuro.

