John Mauldin: Revisando la economía del Muddle Through
Puntos clave
- •El informe de agosto del BLS mostró 162,000 empleos creados, superando estimaciones de 58,000, con julio revisado de -23,000 a +21,000 y desempleo en 4.1%.
- •El Beige Book de la Fed describió una actividad económica modesta, con diez de doce distritos reportando crecimiento leve a moderado, consistente con un crecimiento del PIB de aproximadamente 1.5-2%.
- •El crecimiento del PIB del segundo trimestre de 1.5% se redujo en unos 1.3 puntos porcentuales por las importaciones, en gran parte por compras de hardware para centros de datos de IA que distorsionan las cifras del PIB.
- •Mauldin espera que la Fed evite subir tasas antes de las elecciones de medio término, con un aumento más probable después, pese a la inclinación hawkish de Kevin Warsh.
- •Mauldin identifica la inflación de 3.9% como la principal amenaza y advierte de una posible colisión entre el mercado de bonos y el creciente gasto del Congreso.
En su último comentario, John Mauldin revisa su tesis de larga data de que Estados Unidos sigue en una "economía del Muddle Through", en la que el PIB crece algo por debajo del 2% con el tiempo, como ha ocurrido durante 25 años. Escribiendo durante el fin de semana del Día del Trabajo (GoldSeek), analiza los últimos datos de empleo, el Beige Book de la Reserva Federal, los déficits comerciales y las tasas de interés para evaluar si ese marco sigue vigente. El concepto de "Muddle Through" ha sido un tema recurrente en los escritos de Mauldin durante años y sirve como su línea base frente a la cual los datos entrantes confirman o desafían una perspectiva de crecimiento moderado.
Un informe laboral sólido
A primera vista, el informe laboral del BLS fue bastante sólido, con algunas salvedades menores. En términos generales, Mauldin lo califica como el mejor informe visto en bastante tiempo. El informe mensual de situación del empleo se basa en dos encuestas separadas —la encuesta de establecimientos de nóminas, que los mercados siguen más de cerca, y la encuesta de hogares, de la cual se derivan la tasa de desempleo y las cifras de participación— y ambas no siempre coinciden. Citando a Barry Habib de MBS Highway (fuente: Morning Update):
"La Oficina de Estadísticas Laborales (BLS) publicó su informe de empleo de agosto, que muestra la creación de 162,000 empleos, muy por encima de las estimaciones de 58,000. Sumándose al sólido informe, hubo revisiones positivas de los dos meses anteriores por un total de 55,000. En particular, julio fue revisado de un negativo de -23,000 a un positivo de +21,000, lo que explica la mayor parte de la revisión.
"Si bien el informe del BLS de hoy fue sólido en todos los frentes, no cuadra con los otros informes del mercado laboral de ADP y Revelio. El BLS incluye al sector público, así que para comparar manzanas con manzanas debemos mirar la cifra de nóminas privadas del BLS, que fue de +127,000. Eso se compara con +38,000 en ADP frente a 37,000 en Revelio: claramente hay grandes disparidades.
"Además, el BLS señaló que hubo 74,000 empleos creados por el modelo de nacimiento/muerte, que intenta capturar el crecimiento del empleo en las pequeñas empresas, lo cual contrasta con el crecimiento cero en pequeñas empresas de ADP."
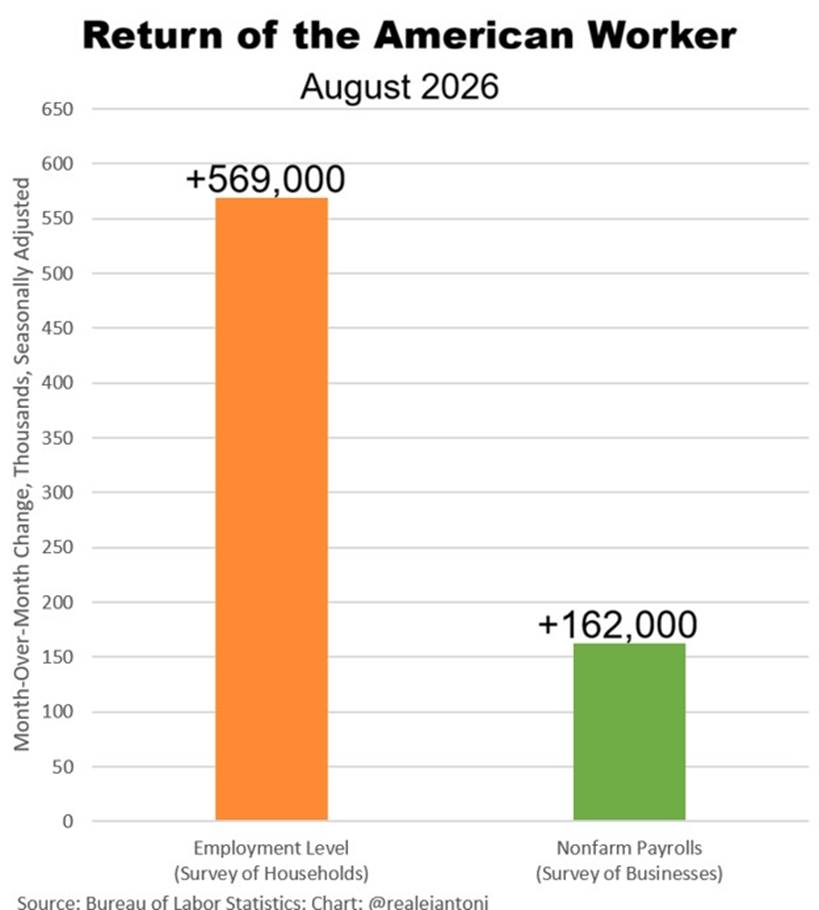
Si bien la prensa y los mercados se centran sobre todo en la encuesta de establecimientos, Mauldin señala que hubo elementos sobresalientes en la encuesta de hogares. De Steve Moore:
"Pero el gran número que salta a la vista es el regreso del trabajador estadounidense. Tras muchos meses de descensos preocupantes en la fuerza laboral (un millón de trabajadores desaparecidos) desde el pico del año pasado, en agosto vimos una reversión total. Según la encuesta de hogares, 683,000 trabajadores más ingresaron a la fuerza laboral y 569,000 de ellos encontraron empleo y comenzaron a cobrar un sueldo. La tasa de participación laboral subió. La construcción de centros de datos es uno de los principales motores del nuevo empleo."
Mauldin califica esto como un resultado muy bienvenido y señala que un desempleo de solo 4.1% es una buena señal. Añade que en algún momento habrá un análisis serio de cómo la gran afluencia de inmigrantes ilegales afectó las cifras de empleo, y que con las deportaciones gubernamentales y las autodeportaciones, la cantidad de trabajadores en Estados Unidos está disminuyendo, algo que, al menos en el último mes, finalmente se reflejó en la tasa de participación, una cifra que había estado generando preocupación.
Un Beige Book apagado
Mauldin escribe que Peter Boockvar hace un trabajo excepcional al resumir el Beige Book de la Reserva Federal, que refleja el clima de negocios en los 12 distritos de la Fed. Publicado aproximadamente ocho veces al año antes de las reuniones del Comité Federal de Mercado Abierto, el Beige Book se elabora a partir de informes anecdóticos recopilados por cada banco regional de la Fed y suele ofrecer una textura más granular y en tiempo real de la economía que las publicaciones estadísticas oficiales. Hubo partes buenas, pero gran parte fue simplemente "apagada", una descripción perfecta del Muddle Through. Por el lado positivo:
"Si bien sabemos que el CapEx en centros de datos es masivo, el consumidor de ingresos altos está gastando con fuerza y el gobierno de Estados Unidos está inyectando $2 billones más de dinero a la economía de lo que recauda vía impuestos."
Pero la otra cara, según Boockvar: "…el resultado económico neto aún parece rondar el 1.5-2% (del PIB) al escuchar la descripción del Beige Book de la Fed: 'La actividad económica aumentó moderadamente desde principios de julio. Diez de los doce distritos de la Reserva Federal reportaron crecimiento en el rango de leve a moderado; dos distritos reportaron ningún cambio.'" El mercado laboral también sonó apagado: "El empleo aumentó muy levemente en general, con tres distritos mostrando avances moderados, cuatro reportando avances leves y cinco distritos sin cambios."
Ese es el clima económico general de Estados Unidos. Sin embargo, los informes de ganancias corporativas parecen describir un mundo diferente, con una empresa tras otra superando expectativas. La bolsa está a un pelo de sus máximos históricos y, aunque algunos sectores luchan, en general los inversores tienen poco de qué quejarse. Mauldin, quien presta mucha atención a la financiación de los fondos de pensiones y ya había expresado preocupación por los fondos con déficit de financiamiento, dice que los datos actuales (con algunas excepciones de malas decisiones estatales) muestran que un mercado al alza ha curado muchos de esos problemas de bajo financiamiento.
El argumento alcista
Para el caso alcista sobre las acciones y la economía, Mauldin recurre al Dr. Ed Yardeni, estratega veterano de Wall Street conocido por su comentario de mercado cuantitativo y basado en datos, quien escribió:
"Las ganancias son fuertes porque la economía está en auge. El modelo GDPNow de la Fed de Atlanta proyecta un crecimiento real del PIB de 4.7% (anualizado) en el tercer trimestre (gráfico). Se espera que el gasto del consumidor suba 3.8%, mientras que la inversión empresarial impulsada por la IA se mantiene fuerte, con un gasto en equipos proyectado para aumentar 18.3% y la inversión en propiedad intelectual 6.8%. Las ventas finales a compradores domésticos privados avanzan a 4.6%."
Mauldin señala que el modelo GDPNow se revisa casi semanalmente conforme llegan nuevos datos, y destaca la brecha entre las evaluaciones de los economistas de primeras marcas y las cifras de la Fed de Atlanta, una divergencia que a veces va en el otro sentido cuando el consenso es más alcista. GDPNow es un modelo de nowcasting que agrega las publicaciones de datos entrantes en tiempo real y que, por diseño, puede oscilar bruscamente a medida que avanza el trimestre, una razón por la que a menudo difiere de los pronosticadores profesionales.
Fuente: GDPNow - Federal Reserve Bank of Atlanta
Déficits comerciales y PIB
En la contabilidad del PIB, las exportaciones suman crecimiento y las importaciones lo restan. En el segundo trimestre, el BEA estimó que Estados Unidos creció 1.5%; el crecimiento habría estado cómodamente por encima del 2% si no fuera porque las importaciones restaron aproximadamente 1.3%.
Fuente: Bureau of Economic Analysis, U.S. Department of Commerce
Ed Yardeni señala que buena parte de la ampliación del déficit comercial refleja el aumento de las importaciones estadounidenses de hardware, componentes y accesorios de computación en medio del auge de construcción de IA, con componentes individuales de centros de datos de IA mostrando aumentos enormes en el último año. Es una ilustración notable de cómo el auge de inversión en IA distorsiona la aritmética del PIB: aunque impulsa la construcción y el gasto en equipos internos, el componente de hardware importado puede deprimir mecánicamente la cifra de crecimiento reportada. Como dice Mauldin: "Los centros de datos dan y los centros de datos quitan."
Algunas reflexiones sobre las tasas de interés
Mauldin señala una de las curvas de rendimiento más empinadas vistas en mucho tiempo. Un endurecimiento de la curva, donde los rendimientos largos suben más rápido que los cortos, suele reflejar que los mercados exigen mayor compensación por mantener deuda de mayor plazo, entre otros factores.
Fuente: US Treasury Yield Curve
Las tasas de interés gubernamentales de largo plazo están subiendo en todo el mundo, no solo en Estados Unidos, y también las tasas hipotecarias. Incluso Japón tiene tasas largas cercanas al 3%, con señales de aumentos por delante que podrían ayudar a estabilizar su moneda, un cambio notable para un país que pasó décadas anclando sus tasas de política cerca de cero o por debajo.
Kevin Warsh dio un discurso relativamente hawkish en Jackson Hole. Las probabilidades de un aumento de tasas en la reunión de septiembre subieron levemente tras el informe laboral del BLS, pero se mantienen solo alrededor del 60%. En la opinión personal de Mauldin, Warsh claramente querría subir tasas en septiembre, aunque quizá no tenga los votos; salvo un IPC sorprendentemente bajo la próxima semana, espera que Warsh mantenga una inclinación al alza.
La complicación, escribe Mauldin, es el momento político: subir tasas, y señalar el inicio de un ciclo de aumentos, inmediatamente antes de una elección no suele hacerse. Espera que las tasas suban después de las elecciones de medio término y no ve cómo Warsh sube tasas antes de la elección con un voto de 7-5 u 8-4; se necesita más consenso en un año electoral. Que ese consenso surja dirá mucho sobre la capacidad de Warsh como constructor de consensos.
En conjunto, Mauldin concluye que la economía crece aproximadamente igual que en las últimas dos décadas: un buen y sólido Muddle Through. La gran piedrita en el zapato es la inflación. Como ha argumentado repetidamente, la inflación fue desatada por la política monetaria bajo Powell, pero la respuesta ahora está orientada a la política fiscal.
Mauldin se refiere al comentario de Andrew Ross Sorkin de que las tasas al alza significan que los inversores están preocupados por recuperar su dinero del gobierno estadounidense, con una salvedad: ningún inversor serio de bonos duda de que recibirá un dólar de vuelta por sus inversiones en bonos del gobierno de Estados Unidos; lo que legítimamente les preocupa es cuánto valdrá ese dólar. Una inflación de 3.9% puede erosionar mucho valor. En última instancia, argumenta Mauldin, el mercado de bonos y el gasto del Congreso de Estados Unidos van a chocar, con resultados potencialmente explosivos, una colisión sobre la que ya advirtió en comentarios previos a medida que los déficits y los costos de interés siguen escalando.
Nueva York, DC, la Cleveland Clinic y más
En asuntos personales, Mauldin escribe que estará en Nueva York el martes por la noche para reuniones el miércoles y volverá a San Juan el jueves; estará en DC el 10 de noviembre y en Cleveland el 11 de octubre para la fiesta de cumpleaños número 80 compartida de Nancy y Mike Roizen.
Agradece a los lectores sus amables palabras sobre su hija Abbi, quien enfrentará una cirugía de cerebro el 5 de noviembre. Elogió al neurocirujano Dr. Gene Barnett y a su equipo de la Cleveland Clinic, señalando que la cirugía es muy difícil porque el tumor benigno está creciendo y se ubica en el centro de su cerebro. Una combinación de múltiples escaneos de resonancia magnética en tiempo real, IA y robótica hace posibles estas cirugías; literalmente, la IA indica qué célula tomar y cuál dejar. Hace cinco años, señala, el pronóstico habría sido mucho peor.
Mauldin describe una semana sombría tras un funeral que lo llevó a reflexionar; cumplirá 77 años el próximo mes. En una barbacoa en casa de Joe Lonsdale, habló con varios activistas republicanos que eran menos optimistas de lo que esperaba sobre las posibilidades de que Ken Paxton sea electo senador por Texas, y señaló que Paxton necesitará recaudar mucho más dinero. Con el control del Senado en juego, muchos donantes republicanos estarían enojados porque John Cornyn no está en la boleta. Mauldin dice que mantendrá su tradición de comentarios políticos limitados, ya que sus lectores lo siguen por la economía y las finanzas.
John Mauldin es cofundador de Mauldin Economics () y un orador reconocido en conferencias de inversión en todo el mundo, incluidas MoneyShow, Agora Financial Investment Symposium y la Conferencia Anual del CFA Institute.
Fuente: GoldSeek

