¿Bitcoin está muerto? Jack Mallers recurre a su historia
Puntos clave
- •Jack Mallers argumentó en el episodio del 17 de noviembre que las caídas anteriores de Bitcoin, desde Mt. Gox en 2014 hasta FTX en 2022, fueron más profundas que la actual, que él ve como un mercado bajista normal y no como el fin del activo.
- •Bitcoin cotizaba en $61,663 en Binance a las 09:19 UTC del 20 de noviembre, alrededor de 51% por debajo de su máximo de más de $126,000, con el RSI de 14 días cerca de 20, en niveles comparables a los previos a los rebotes en los mínimos de febrero y junio.
- •Los datos del investigador de sentimiento Michael Sullivan muestran a los inversionistas más nuevos en Bitcoin volviéndose más optimistas mientras los veteranos de una década o más se vuelven menos esperanzados, una brecha que Sullivan dice que históricamente ha aparecido alrededor de los máximos del mercado, no de los mínimos.
- •El Market Pulse del 16 de noviembre de Glassnode muestra la relación de oferta de tenedores de corto a largo plazo casi sin cambios en 15.1%, compradores recientes en promedio con pérdidas y ETF de contado registrando salidas, lo que indica que los vendedores aún no se han agotado.
- •La Reserva Federal terminó la reducción de sus valores el 1 de diciembre de 2025, con tenencias promedio de valores cerca de $6.47 billones, unos $208 mil millones más alto que un año antes, por lo que la presión de liquidez restante proviene del mercado de bonos y del financiamiento del Tesoro en lugar de la Fed.
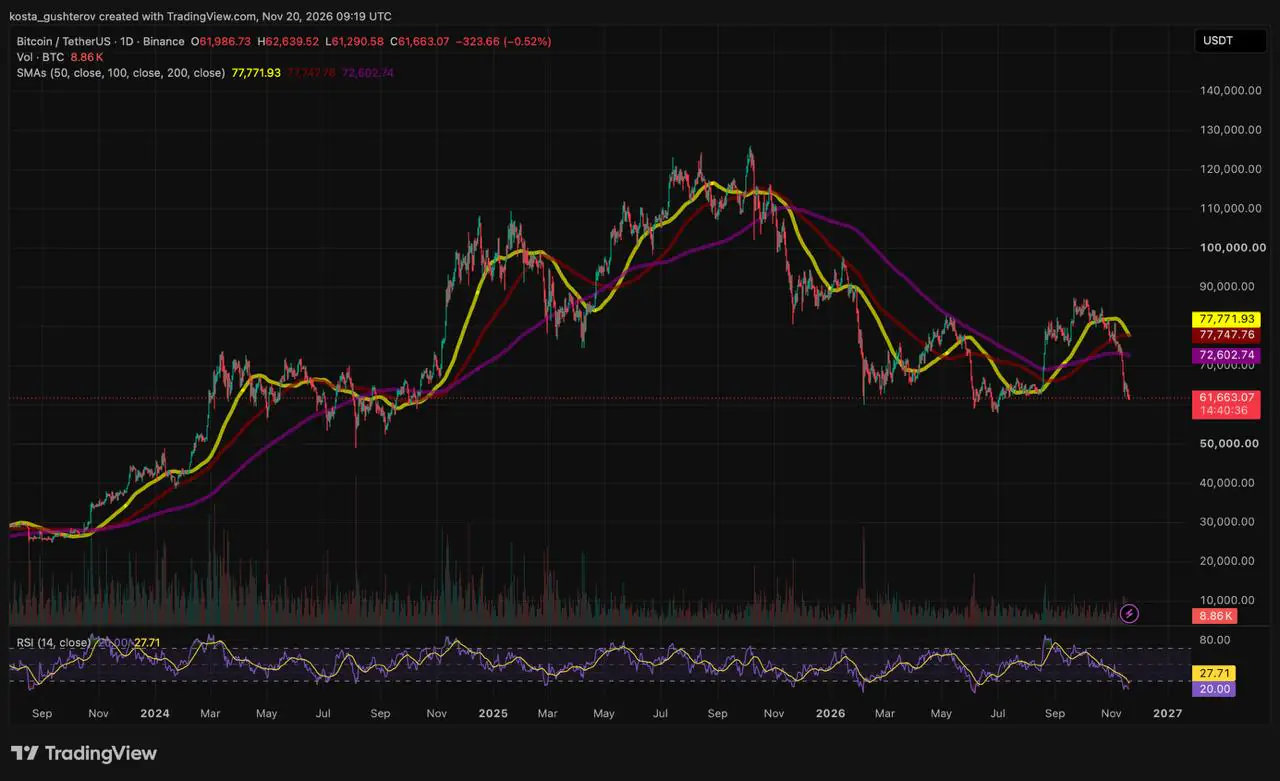
En la edición del 17 de noviembre de The Jack Mallers Show, el CEO de Strike, Jack Mallers, argumentó que la caída actual de Bitcoin parece menos un final y más los anteriores mercados bajistas que los inversionistas tomaron repetida —y erróneamente— como el fin. Strike vende servicios de Bitcoin, por lo que Mallers se beneficia cuando crece la demanda del activo.
El caso de Mallers: Bitcoin ya ha estado aquí antes
Mallers ha mantenido Bitcoin durante casi 14 años, y su argumento se apoya en esa memoria. Cada mercado bajista que ha vivido produjo el mismo veredicto: que Bitcoin había terminado. Repasando las grandes caídas, desde Mt. Gox, el exchange de Tokio que colapsó en 2014, hasta FTX, que fracasó en 2022, señala que cada una de ellas fue más profunda que la caída actual. (Cifras redondeadas de la investigación de ciclos de Glassnode y los históricos de precios de los exchanges; los extremos intradía y los cierres diarios producen porcentajes ligeramente distintos.)
Mallers interpreta el ciclo actual como una señal de fortaleza más que de agotamiento. Bitcoin marcó su récord de octubre de 2025 más de 80% por encima de su máximo de 2021 mientras la Reserva Federal aún reducía su balance, lo que significa que el rally ocurrió sin la avalancha de dinero nuevo que impulsó 2021.
La comparación solo cubre el daño hecho hasta ahora. Los ciclos anteriores se miden hasta sus mínimos finales, mientras que el actual tiene 410 días y no tiene un mínimo confirmado. Mallers también señala que las brechas previas entre máximos históricos duraron alrededor de tres años, tres años y 2.3 años, lo que hace que un año por debajo del máximo sea ordinario en lugar de alarmante.
Dónde el gráfico pone a prueba esa tesis
A las 09:19 UTC del 20 de noviembre, Bitcoin cotizaba en $61,663 en Binance, alrededor de 51% por debajo de su récord de más de $126,000. En el gráfico diario, el precio se sitúa por debajo de sus tres principales medias móviles: alrededor de 15% por debajo de la media de 200 días, un indicador estándar de la tendencia de largo plazo, en $72,603, y aún más abajo de la de 50 días en $77,772 y la de 100 días en $77,748. Esas dos líneas más cortas están ahora a solo $24 entre sí y girando a la baja juntas.
El impulso está estirado. El RSI de 14 días, un indicador de impulso medido de 0 a 100, ha caído a alrededor de 20, una lectura comparable a las que Bitcoin registró cerca de sus mínimos de febrero y junio. En ambas ocasiones, la venta se detuvo y el precio rebotó en cuestión de semanas.
Esa zona es la verdadera prueba del argumento de Mallers. La venta de febrero se detuvo cerca de $60,000, y el mínimo del 1 de julio llegó a unos $57,700. El precio está ahora a menos de $2,000 por encima del techo de ese rango, lo que haría de esta la tercera visita del año. Cierres diarios que se mantengan dentro de esa zona darían a su lección de historia su primer respaldo en el gráfico, mientras que un cierre por debajo de $57,700 marcaría un nuevo mínimo del ciclo y llevaría la caída más allá del 54%.
Mallers también cita la media móvil de 200 semanas más lenta, que sitúa alrededor de $68,000, aproximadamente 9% por encima del precio actual. Según su conteo, Bitcoin ha pasado menos de una décima parte de su vida por debajo de esa línea. El análisis del gráfico mensual de noviembre de Coindoo ya había señalado la región de low-$60,000 como un nivel estructural a comienzos de este mes.
La queja de los "cinco años planos" depende de la fecha de inicio
La objeción que Mallers escucha con más frecuencia es que Bitcoin no ha avanzado en cinco años. Él responde señalando que la misma queja era cierta a finales de 2022, poco antes de que el precio se multiplicara aproximadamente por ocho. Dos ventanas de la misma duración, separadas un año, muestran cuánto decide el punto de partida la respuesta. (Las cifras son cálculos de Coindoo a partir de cierres diarios de fin de año; rendimientos nominales antes de comisiones, impuestos o inflación.)
Un comprador a finales de 2017 esperó cinco años para ganar 17%. Un comprador doce meses después multiplicó su dinero por más de diez en el mismo periodo. Una cifra de cinco años, argumenta Mallers, dice más sobre cuándo alguien compró que sobre el activo en sí.
La advertencia dentro de la propia evidencia de Mallers
El contrapunto más fuerte del episodio vino de un clip que el propio Mallers reprodujo, en el segmento de Santiment. En él, el investigador de sentimiento Michael Sullivan muestra a los inversionistas más nuevos en Bitcoin volviéndose más optimistas mientras los veteranos de una década o más se vuelven menos esperanzados. Sullivan dice que brechas de esta magnitud han aparecido históricamente alrededor de los máximos del mercado, no de los mínimos, y su nota de investigación del 29 de octubre registra la misma caída en el optimismo de los veteranos.
Mallers añade que, según las mediciones de Sullivan, el sentimiento es ahora peor que cuando Bitcoin cotizaba cerca de $58,000 y peor que durante el crash de marzo de 2020. El miedo generalizado es lo que la mayoría de los inversionistas busca en un mínimo. Una división en la que los recién llegados se mantienen esperanzados mientras los tenedores más experimentados pierden la fe es un panorama distinto: sugiere que un grupo aún no se ha rendido, y el grupo que pierde convicción es el que posee las monedas más antiguas. Las categorías de Sullivan siguen el sentimiento en línea, no las billeteras, por lo que muestran el ánimo más que la venta real.
El pesimismo va mucho más allá de las cripto. La encuesta preliminar de noviembre de la Universidad de Michigan, un indicador mensual de la confianza de los hogares estadounidenses, situó el sentimiento del consumidor en 51.0, ligeramente por encima del 48.0 de octubre —un nivel que Mallers señala estuvo por debajo del mínimo de 2022. Sus diapositivas añaden otra serie de Michigan, la proporción de consumidores que dicen que los precios más altos los dejaron peor que un año antes. La sitúa en 57%, y el gráfico de Bloomberg que muestra la ubica en su nivel más alto desde finales de los años setenta.
Quién está vendiendo en la caída
Los nuevos bitcoins llegan solo según un calendario fijo a través de la minería, como explica Bitcoin.org, por lo que un aumento de la demanda debe ser cubierto por tenedores existentes dispuestos a vender. En la visión de Mallers, los máximos se forman cuando los precios suben lo suficiente como para sacar monedas de larga tenencia del almacenamiento en frío, las billeteras fuera de línea que usan los tenedores de largo plazo, y los mínimos se forman cuando esa venta se seca.
El Market Pulse del 16 de noviembre de Glassnode muestra que esa entrega sigue en curso. La relación entre la oferta de tenedores de corto plazo y la de largo plazo apenas se movió, en 15.1% frente a 15.0% una semana antes, mientras los compradores recientes estaban en promedio con pérdidas y los ETF de contado, fondos que mantienen Bitcoin directamente, seguían registrando salidas. Ninguna de esas lecturas muestra aún que los vendedores se estén agotando.
Parte de la compra que sí aparece es reciclada. El análisis de Coindoo sobre la compra de caídas junto con dólares saliendo de las cripto encontró inversionistas rotando de otros tokens hacia Bitcoin en lugar de traer dinero nuevo.
Mallers también citó nuevas declaraciones 13F trimestrales —las revelaciones de tenencias que los grandes administradores institucionales presentan ante la SEC— mostrando que Wells Fargo y Paul Tudor Jones habían duplicado sus posiciones en el iShares Bitcoin Trust de BlackRock. Los archivos de la SEC listan alrededor de 49.58 millones de acciones para Wells Fargo y 1.36 millones para Tudor Investment, además de posiciones separadas en opciones. Esas tenencias son al 30 de septiembre, siete semanas antes de la caída de noviembre.
La liquidez es más holgada en el papel de lo que Mallers insinúa
La explicación más amplia de Mallers para la caída es la liquidez ajustada en dólares. Al abrir el episodio en el minuto 2:48, señala el índice MOVE, un medidor de la volatilidad esperada en el mercado de Tesoros construido a partir de precios de opciones, que según él ha pasado de su rango habitual de 60 a 80 a más de 100. Los Tesoros volátiles son un colateral más débil, y eso restringe el financiamiento en todos los mercados. Él sitúa en alrededor de 130 el nivel en el que las autoridades han intervenido históricamente. Además de eso, la fuerte refinanciación de deuda gubernamental de corto plazo y el boom de gasto en IA compiten por el mismo capital.
La Reserva Federal ya no está sumando a esa presión. Terminó la reducción de sus valores el 1 de diciembre de 2025, deteniendo la contracción del balance conocida como endurecimiento cuantitativo, y su informe de balance del 19 de noviembre muestra tenencias promedio de valores cerca de $6.47 billones, unos $208 mil millones más alto que un año antes. Con la cartera de la Fed creciendo de nuevo, la presión que describe Mallers tiene que venir en cambio del mercado de bonos y del financiamiento del Tesoro.
Miedos antiguos, etiquetas nuevas
Mallers argumenta que cada mercado bajista revive las mismas dudas con nombres nuevos. Repetir un miedo no lo desmiente, sin embargo, y cada uno se resuelve con evidencia diferente.
| Miedo | Historia | Cómo se resuelve |
|---|---|---|
| El "Bitcoin de papel" distorsiona el precio | Planteado por primera vez cuando lanzaron los futuros de CME en 2017, ahora dirigido a los ETF | Volúmenes de contado frente a derivados y datos de creación de ETF |
| Algo mejor lo reemplaza | Antes Ethereum y los altcoins, ahora la IA | Flujos de capital y el rendimiento de Bitcoin frente a sus rivales, que según Mallers aún lo favorece |
| Los gobiernos lo prohíben | China prohibió el comercio y la minería en 2021; EE. UU. aprobó los ETF de contado en 2024 | Políticas, no precios |
| La computación cuántica lo rompe | Un riesgo técnico sin precedente en ciclos pasados | Progreso en firmas resistentes a la computación cuántica, que ninguna recuperación de precio puede demostrar |
Qué resolvería la prueba
Mallers no le pide a nadie que confíe en un patrón de gráfico. Su tesis es que los vendedores eventualmente se agotan, como ha ocurrido en cada ciclo anterior. Estas son las lecturas que mostrarían si eso está sucediendo esta vez:
- Cierres diarios que se mantengan entre aproximadamente $57,700 y $60,000, o que rompan por debajo de ellos
- Un regreso por encima de la media de 200 días, la más cercana de las tres medias diarias
- La relación entre tenedores de corto y largo plazo estancándose y las pérdidas de los compradores recientes reduciéndose
- Flujos de ETF volviéndose positivos con dinero nuevo en lugar de rotación desde otros tokens
Mallers cerró el episodio diciendo a los oyentes que quieran salir que vendan, porque él está comprando. Los cierres diarios cerca de $60,000 mostrarán cuántas de las monedas que él espera siguen a la venta.

