¿Es la cripto más segura que un banco? Estadísticas clave para 2026
Puntos clave
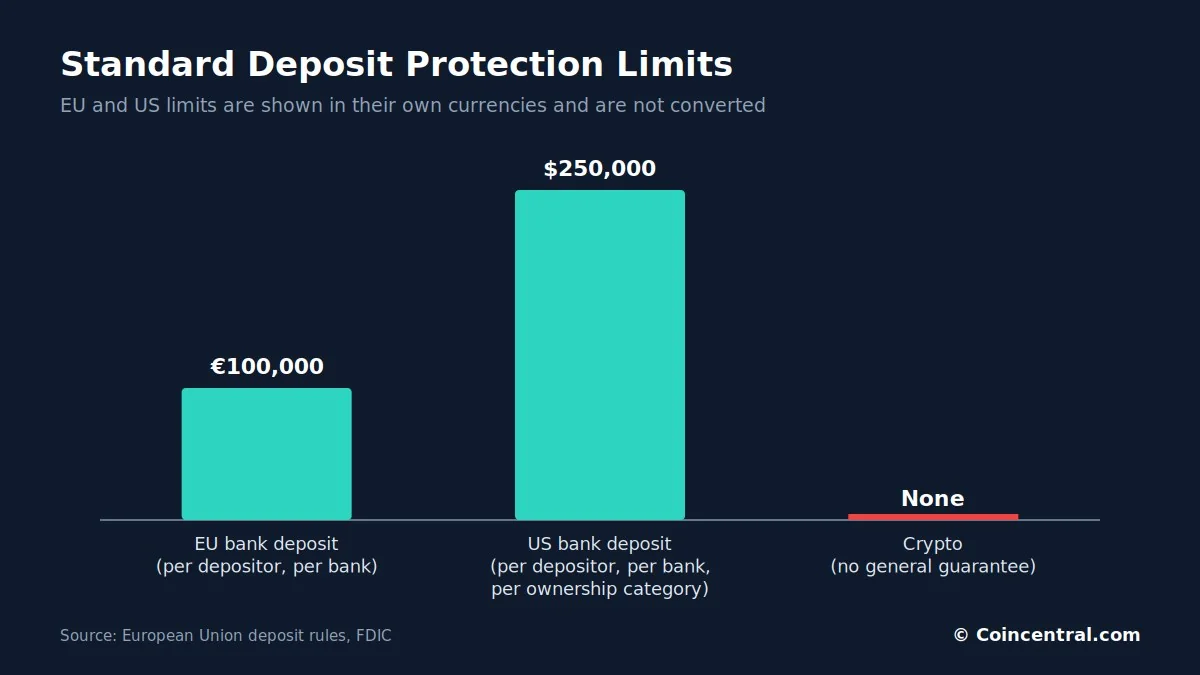
- •Los depósitos bancarios elegibles están generalmente garantizados hasta €100,000 por depositante por banco en la UE y al menos $250,000 por depositante por banco asegurado en EE. UU., mientras que los activos cripto no tienen protección de seguro equivalente.
- •Cinco bancos estadounidenses asegurados por la FDIC quebraron en 2023, incluidos Silicon Valley Bank y Signature Bank, pero los depositantes asegurados normalmente recuperaron el acceso a sus fondos cubiertos en pocos días.
- •La volatilidad es el riesgo central de Bitcoin: alcanzó un récord por encima de $126,000 en octubre de 2025 antes de registrar un rendimiento anual de aproximadamente -25% al cierre del primer trimestre de 2026, tras caídas históricas de 50% a más del 80%.
- •Chainalysis estima que unos $3,400 millones en cripto fueron robados mediante hackeos en 2025, mientras que los flujos por estafas de al menos $14,000 millones podrían superar los $17,000 millones a medida que se identifican más direcciones.
- •El Bitcoin autocustodiado elimina la dependencia de bancos comerciales con un suministro limitado a 21 millones de monedas, pero traslada por completo al propietario las responsabilidades de seguridad, como la gestión de claves y la exposición a estafas.
Para los ahorros cotidianos, una cuenta bancaria regulada sigue siendo la opción más segura para la mayoría de las personas. Los bancos están diseñados para preservar el valor nominal de un depósito, mientras que las criptomonedas no ofrecen ninguna garantía equivalente.
Eso no hace que los bancos estén libres de riesgo, ni significa que las criptomonedas sean inseguras por definición. Los dos sistemas protegen contra distintas categorías de pérdidas. Con cifras recientes de reguladores, la FDIC, Chainalysis y Fidelity Digital Assets, esta comparación aborda el seguro de depósitos, las quiebras bancarias, la volatilidad, la inflación, el robo, las estafas y la custodia: los principales factores que determinan dónde está realmente más seguro el dinero.
Bancos vs. cripto: la seguridad de un vistazo
El lugar más seguro para el dinero depende del riesgo que cada ahorrador quiera evitar. Un depósito bancario está diseñado para mantener su valor nominal. Bitcoin está diseñado en torno a un suministro fijo y una propiedad que no requiere un banco.
Considere una pregunta simple: ¿dónde debería guardar alguien €20,000 que espera necesitar el próximo año? Un depósito bancario protegido es la respuesta obvia. Si en cambio se pregunta qué activo ofrece mayor independencia de los bancos y de la política monetaria, Bitcoin tiene el argumento más sólido.
La advertencia clave aplica a ambos. Ni el efectivo ni las criptomonedas garantizan que el dinero compre lo mismo en el futuro: simplemente fallan de maneras distintas. La mayor brecha entre ambos es la protección de depósitos.
Seguro de depósitos y quiebras bancarias
En la Unión Europea, los depósitos elegibles están generalmente protegidos hasta €100,000 por depositante, por banco. Portugal aplica el mismo techo a través de su Fondo de Garantía de Depósitos, y el Banco de Portugal confirma la cobertura de cuentas a la vista, depósitos a plazo y otros tipos de depósitos.
En Estados Unidos, la FDIC asegura al menos $250,000 por depositante, por banco asegurado, por categoría de titularidad, lo que abarca cuentas corrientes, cuentas de ahorro, cuentas del mercado monetario y certificados de depósito. Los activos cripto no cuentan con esa cobertura. La Financial Conduct Authority del Reino Unido emite una advertencia similar: las inversiones directas en criptomonedas no están protegidas por el Financial Services Compensation Scheme, y la FCA señala que los inversores deben estar preparados para perder todo lo que inviertan.
Las quiebras bancarias sí ocurren. Cinco bancos estadounidenses asegurados por la FDIC quebraron en 2023, entre ellos Silicon Valley Bank y Signature Bank. En Silicon Valley Bank, más del 90% de los depósitos no estaban asegurados. Aproximadamente $42,000 millones salieron del banco en un solo día, y otros $100,000 millones estaban, según informes, a punto de retirarse al día siguiente. El banco quebró, pero los depositantes asegurados estuvieron protegidos. Según la FDIC, los depositantes asegurados normalmente recuperan el acceso a sus fondos cubiertos en cuestión de días, a menudo el siguiente día hábil. Una quiebra bancaria no es lo mismo que un depositante perdiendo dinero asegurado.
Los límites siguen importando. Alguien con €500,000 en una sola cuenta bancaria de la UE normalmente tiene una protección estándar de €100,000, mientras que un depositante en EE. UU. con $1 millón en una cuenta simple en un solo banco puede tener una cobertura estándar de solo $250,000. El estudio de 2026 de la FDIC encontró que los depositantes con grandes saldos no asegurados fueron más propensos a retirarse de Silicon Valley Bank, Signature Bank y First Republic que los depositantes minoristas totalmente asegurados. Los ahorradores por debajo de los umbrales enfrentan mucho menos este riesgo.
El mayor riesgo de Bitcoin es la volatilidad del precio
El saldo de una cuenta bancaria normalmente no se mueve un 20% en un mes. Bitcoin puede hacerlo, y esa es la razón central por la que no sirve para dinero necesario en una fecha fija. Fidelity Digital Assets informó que al cierre del primer trimestre de 2026, el rendimiento de Bitcoin en los últimos doce meses fue de aproximadamente -17%, con un rendimiento anual de alrededor de -25%. Solana cayó más.
Bitcoin alcanzó un récord por encima de $126,000 en octubre de 2025 y luego cayó con fuerza. Ciclos anteriores produjeron caídas del 50%, del 70% y, en episodios previos, de más del 80%. El activo también ha entregado fuertes retornos a largo plazo —Fidelity señala que ha superado a los activos tradicionales en varios periodos—, pero esas ganancias nunca llegaron en línea recta.
Imagine €30,000 ahorrados para el pie de una casa el próximo año. En una cuenta en euros protegida se mantienen cerca de €30,000 antes de intereses e inflación. En Bitcoin podrían convertirse en €45,000 o €18,000, y nadie lo sabe de antemano. Si Bitcoin cae de $100,000 a $50,000, el tenedor sigue poseyendo la misma cantidad de BTC; la mitad de su valor en dólares desapareció, y ningún asegurador cubre ese vacío.
La inflación golpea los ahorros bancarios, y Bitcoin tiene un suministro fijo
Los bancos lideran en seguridad nominal, pero no protegen el poder adquisitivo. El dinero en una cuenta mantiene su valor nominal mientras los precios suben. Si mantiene €100,000 en efectivo durante diez años con una inflación promedio del 3% anual, el estado de cuenta seguirá mostrando €100,000, pero solo comprará lo que hoy compra aproximadamente €74,000. No hay un colapso repentino en la app bancaria; la pérdida se acumula lentamente a través de precios más altos. Los intereses pueden compensar parte o toda la erosión, según la tasa y las reglas fiscales.
Bitcoin funciona de manera diferente. Su suministro está limitado a 21 millones de BTC, y la nueva emisión se reduce aproximadamente cada cuatro años con el halving. Ningún banco central puede crear otros 10 millones de BTC, lo que elimina un riesgo específico —que el suministro sea diluido por decisión— sin garantizar la demanda ni el precio.
Las monedas fiduciarias son gestionadas por bancos centrales que persiguen objetivos como la estabilidad de precios, por lo que los ahorradores enfrentan una disyuntiva: los depósitos ofrecen estabilidad a corto plazo, mientras que Bitcoin ofrece un suministro rígido junto con grandes oscilaciones de precio. ¿Es Bitcoin una mejor cobertura contra la inflación? Posiblemente en periodos largos, pero no de forma confiable en periodos cortos: Bitcoin puede caer mientras los precios al consumidor suben. En un año de alta inflación, un ahorrador podría perder entre 2% y 4% de poder adquisitivo real; un tenedor de Bitcoin puede perder 40% en pocos meses.
Estadísticas de robo cripto
La seguridad cripto ha mejorado, pero el robo sigue siendo cuantioso. Chainalysis estima que unos $3,400 millones en criptomonedas fueron robados mediante hackeos en 2025, y los compromisos de billeteras personales representaron alrededor del 20% del valor robado, unos $713 millones. La firma contabilizó unos 158,000 incidentes de robo en 2025, frente a 54,000 en 2022, afectando al menos a 80,000 víctimas individuales.
Estas cifras no significan que el 20% de los usuarios de cripto fueron hackeados. Muestran que la propiedad directa conlleva un tipo de riesgo de seguridad que un depositante bancario asegurado no enfrenta en el mismo grado. Los bancos también enfrentan el ciberdelito —tomas de control de cuentas, fraude con tarjetas, phishing, filtraciones de datos, ransomware y fraude interno—, pero la diferencia está en dónde recae la responsabilidad. Normalmente no se espera que un cliente absorba la pérdida total de un banco, porque los bancos operan bajo reglas de capital, controles antifraude, seguros, autenticación de clientes, procedimientos de disputa y protección de depósitos. La autocustodia traslada gran parte de esa responsabilidad al individuo.
Estadísticas de estafas cripto
Las estafas son mayores que los hackeos. Chainalysis detectó inicialmente al menos $14,000 millones fluyendo hacia direcciones de estafas conocidas en 2025, y proyectó que la cifra podría superar los $17,000 millones a medida que se identifican más direcciones. El pago promedio por estafa subió de $782 en 2024 a $2,764 en 2025, mientras que las estafas de suplantación crecieron alrededor del 1,400% interanual.
Los bancos también sufren fraude, pero los sistemas bancarios y de tarjetas suelen tener formas de congelar transacciones sospechosas, impugnar pagos no autorizados o restaurar el acceso a la cuenta. Las transacciones cripto normalmente son irreversibles una vez confirmadas, lo que hace costosos los errores y el fraude. Un pago enviado a una dirección equivocada o a un estafador generalmente se pierde.
Autocustodia, exchanges y stablecoins
Bitcoin puede mantenerse sin un banco ni un exchange. Con una autocustodia adecuada, el propietario controla las claves privadas necesarias para gastarlo, y si un banco o exchange quiebra, el Bitcoin autocustodiado no se ve afectado. Esa libertad tiene un costo: el propietario se vuelve responsable de la seguridad. Olvidar la contraseña de un banco permite restablecerla, pero perder la frase de recuperación de una billetera sin respaldo puede significar que no haya vuelta atrás. La red de Bitcoin no conoce su identidad: solo reconoce firmas criptográficas válidas. Nadie necesita darle permiso para usar sus fondos, y nadie es responsable de rescatarlo.
Cripto mantenida en un exchange
Algunas personas evitan el riesgo de las claves dejando su cripto en un exchange. Las contraseñas se pueden recuperar y comprar y vender es sencillo, pero el exchange custodia las claves privadas y el cliente tiene solo un reclamo contra la empresa. FTX mostró qué sucede cuando ese modelo falla: los clientes creían tener cripto en un exchange global importante y el negocio colapsó en bancarrota. Celsius, BlockFi y otras firmas enseñaron lecciones similares, y de ahí existe la frase "Not your keys, not your coins".
Compare €50,000 en un depósito bancario portugués elegible con €50,000 en Bitcoin en un exchange. El depósito puede estar protegido hasta €100,000; el Bitcoin no tiene esa garantía, aunque la app parezca banca en línea.
Stablecoins
Las stablecoins como USDC y USDT buscan mantenerse cerca de $1, lo que elimina la mayor parte de las oscilaciones de precio de Bitcoin, pero eso no convierte al token en un depósito asegurado. Los tenedores enfrentan riesgos de emisor, reservas, blockchain, contratos inteligentes, billetera, pérdida de paridad y regulación. Para ahorros simples en efectivo, una cuenta bancaria asegurada generalmente ofrece mayor protección; la fortaleza de las stablecoins está en la liquidación digital 24/7 y la transferencia transfronteriza.
Dónde la cripto tiene ventaja
Las cuentas bancarias dependen de la institución, las leyes nacionales y los sistemas de pago. A veces pueden congelarse, embargarse o restringirse, o verse afectadas por controles de capital. El Bitcoin debidamente autocustodiado puede moverse de par a par sin permiso de un banco. Para personas bajo sistemas bancarios inestables o represión política, eso puede ser una forma real de resiliencia. Para un ahorrador en un país estable de la UE, debe sopesarse frente a la volatilidad y la gestión de claves.
Adaptar su dinero a su objetivo
Piense en el dinero necesario para la renta, hipoteca, comida, gastos médicos, impuestos, reparaciones de emergencia o matrícula. Las características clave son un valor nominal estable, acceso rápido y bajo riesgo de pérdida permanente. Los depósitos bancarios asegurados cumplen bien las tres; Bitcoin y las altcoins volátiles no. El propósito de un fondo de emergencia no es el rendimiento: es asegurar que el dinero exista cuando llegue la emergencia.
El panorama cambia para el dinero que no se necesitará por muchos años. Un portafolio puede incluir efectivo, bonos, acciones, propiedades y Bitcoin, cada uno con un rol distinto. El efectivo da liquidez y valor nominal estable; las acciones dan participación en las ganancias de las empresas; los bonos dan ingresos y diversificación; y Bitcoin da exposición a un activo digital escaso con alto retorno potencial y alto riesgo.
El dinero por encima del límite del seguro es un problema aparte. Alguien con €500,000 puede distribuir depósitos elegibles entre varios bancos, porque el límite de la UE aplica por banco. Bitcoin no se convierte en un sustituto de bajo riesgo del efectivo solo porque un saldo supere el límite. También importa qué cripto se trata: Bitcoin, Ethereum, una stablecoin en dólares y una nueva memecoin conllevan riesgos muy diferentes. Las monedas pequeñas pueden perder 99%, perder liquidez, ser abandonadas, explotadas o excluidas de listados, mientras que Bitcoin tiene una historia más larga y mayor liquidez.
En 20 años, ninguna opción garantiza el poder adquisitivo. El efectivo se erosiona lentamente por la inflación, mientras que Bitcoin podría subir mucho, estancarse o caer, y no existe promesa de que compradores futuros paguen más.
La conclusión
¿Es la cripto más segura que mantener el dinero en el banco? Para ahorros en efectivo, fondos de emergencia y dinero necesario en los próximos años, no. Un depósito bancario debidamente asegurado es considerablemente más seguro. En la UE, los depósitos elegibles están generalmente garantizados hasta €100,000 por depositante, por banco; en EE. UU., los depósitos elegibles normalmente están cubiertos hasta $250,000 por depositante, por banco asegurado, por categoría de titularidad. Las criptomonedas no tienen una garantía general comparable. Bitcoin puede caer con fuerza, las claves pueden perderse, los exchanges pueden quebrar y las billeteras pueden verse comprometidas. Chainalysis estimó que $3,400 millones fueron robados mediante hackeos en 2025, y las estafas pueden haber costado unos $17,000 millones ese año.
Aun así, el Bitcoin autocustodiado elimina la dependencia de un banco comercial. Es un activo escaso y transferible globalmente que ningún banco central puede crear a voluntad. Eso puede hacerlo útil como inversión a largo plazo o como cobertura frente a ciertos riesgos del sistema financiero.
Un ejemplo de €50,000
Supongamos que alguien tiene €50,000. En un banco permanece dentro de la garantía de €100,000, mantiene su valor nominal y puede ganar intereses, siendo la inflación el principal riesgo a largo plazo. En Bitcoin en una billetera de hardware no hay riesgo bancario, pero el valor podría convertirse en €75,000, €100,000 o €200,000, o caer a €35,000 o €20,000, y el propietario debe proteger las claves. En un exchange, el tenedor asume el riesgo de precio de Bitcoin más el riesgo del exchange. Para preservar capital a uno o dos años, el banco tiene una gran ventaja de seguridad.
Para la mayoría de las personas, el mejor camino es usar ambos para lo que mejor hacen: mantener el dinero a corto plazo y de emergencia en depósitos protegidos, y poner en Bitcoin u otra cripto solo el monto que pueda soportar grandes oscilaciones. Los bancos generalmente son más seguros para preservar el dinero que necesita. Bitcoin puede ofrecer más potencial de ganancia y más independencia financiera. Son cualidades útiles, pero no equivalen a seguridad.
Este artículo es solo informativo y no constituye asesoría financiera.
Fuentes
- Unión Europea: Reglas de protección de depósitos
- Banco de Portugal: Garantía de depósitos
- Federal Deposit Insurance Corporation: Seguro de depósitos
- FDIC: Dissecting Depositor Flight, 2026
- FDIC: Lessons From the 2023 Regional Bank Failures
- Financial Conduct Authority: Riesgos de invertir en criptoactivos
- Chainalysis: 2025 Crypto Theft Reaches $3.4 Billion
- Chainalysis: 2026 Crypto Crime Report: Scams
- Fidelity Digital Assets: Signals Report Q2 2026
- Fidelity Digital Assets: Is Bitcoin's Four-Year Cycle Over?
Este artículo se basa en un reportaje publicado originalmente en Blockonomi.

