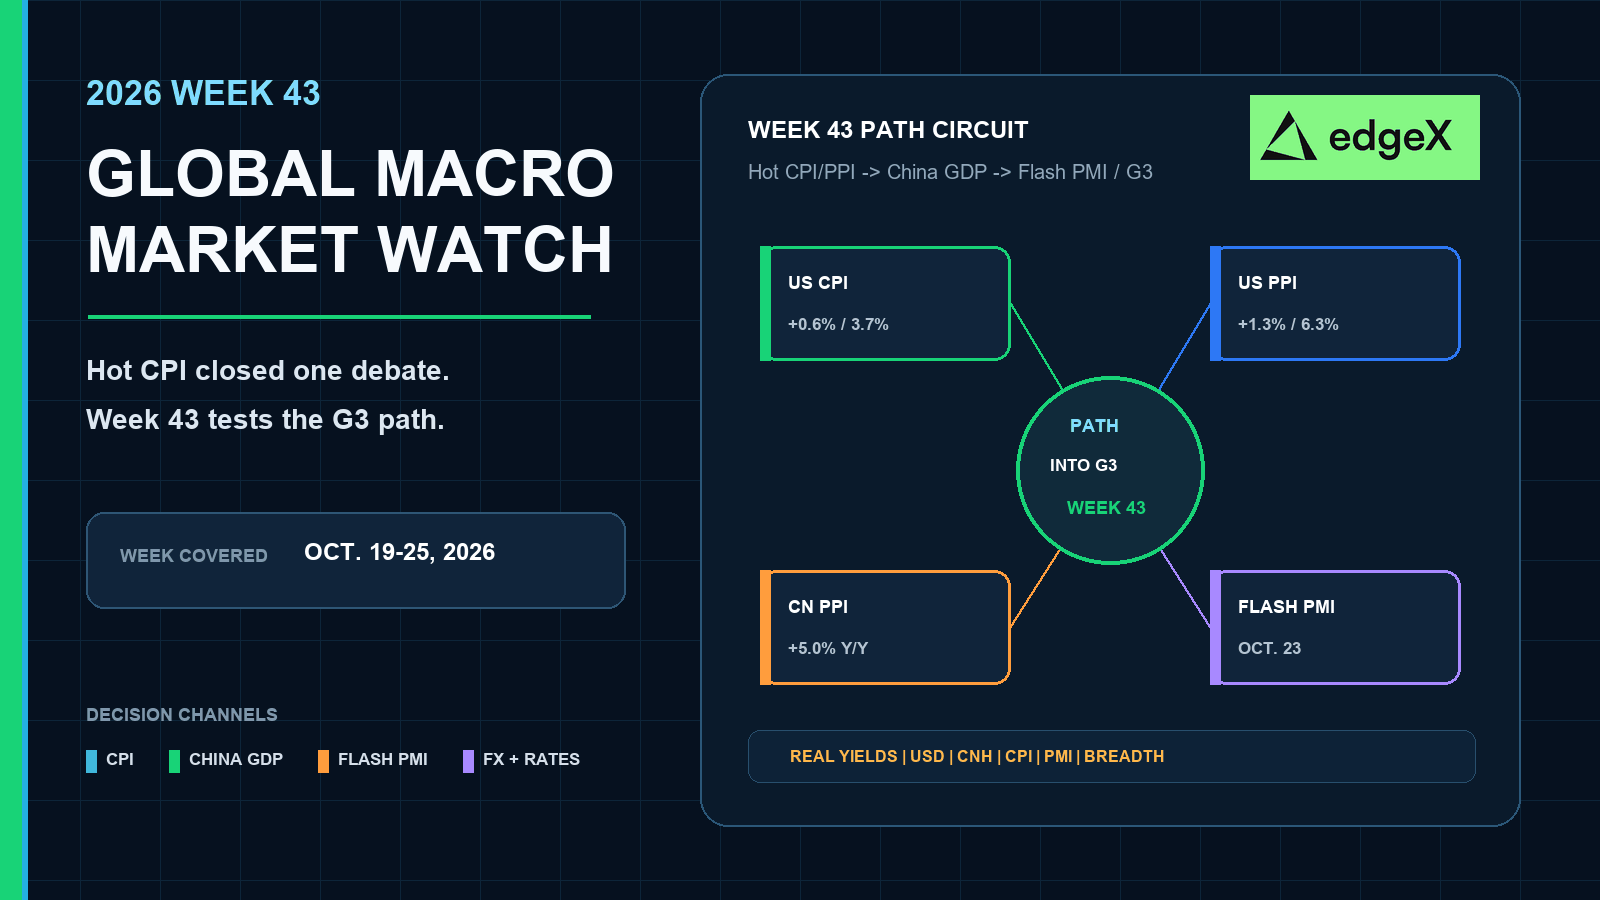
El IPC elevado cerró un debate. La Semana 43 pone a prueba el camino hacia el G3
Puntos clave
- •El paquete de datos de China del 19 de octubre —PIB del tercer trimestre, producción industrial, ventas minoristas e inversión en activos fijos— será la primera prueba de si la demanda interna puede absorber el reciente aumento de los precios al productor.
- •Los PMI preliminares de Japón, la zona euro, el Reino Unido y Estados Unidos del 23 de octubre mostrarán si la amplitud de la demanda global aún valida los precios persistentes antes de las reuniones del G3.
- •La Semana 42 estableció una referencia de precios elevados: el IPC estadounidense subió 3.7% interanual, el IPP estadounidense 6.3% y los precios al productor de China 5.0%, mientras la inflación al consumidor se mantuvo moderada en 0.9%.
- •Europa combina una producción industrial débil con una inflación HICP de 3.8%, mientras los precios japoneses de exportación e importación se mantuvieron firmes pese al enfriamiento mensual del IPGC interno.
- •Si los datos de crecimiento de China y el grupo de PMI se debilitan conjuntamente, los mercados podrían reabrir el debate sobre una pausa antes de las reuniones del FOMC, el BCE y el BOJ del 28–30 de octubre.
Respuesta rápida
Operar la Semana 43 como una semana de confirmación de la amplitud del crecimiento, no como otra repetición del IPC. Mantener limitada la duración y la exposición cíclica hasta que el paquete de actividad de China del 19 de octubre y los PMI preliminares del 23 de octubre muestren si la demanda sigue validando el fuerte impulso de los precios de cara al grupo del G3 del 28–30 de octubre. Si el crecimiento de China se mantiene y los PMI siguen firmes, la persistencia de los precios continúa siendo el escenario base. Si ambos se debilitan a la vez, el mercado puede reabrir el camino hacia una pausa, pero solo después de que falle la amplitud, no antes.
Por qué la Semana 43 es una semana de trayectoria global
El debate sobre los precios de la Semana 42 incompleta ya está incorporado. La debilidad del empleo en Estados Unidos enfrió el temor por la contratación. Después, los precios al consumidor y al productor de Estados Unidos, el salto de los precios al productor de China, los precios comerciales aún elevados de Japón y la industria débil de Europa junto con una inflación persistente despejaron una división global: la actividad parece desigual, pero los precios no parecen débiles. Ese es el contexto. No es la tarea de la Semana 43.
La tarea de la Semana 43 es preparar el camino hacia el G3 de finales de octubre. Los operadores necesitan un mapa operativo de cuatro regiones, no una nota centrada únicamente en China ni un segundo ensayo sobre la inflación estadounidense. El paquete de China del 19 de octubre es la primera comprobación del crecimiento. El grupo de PMI preliminares del 23 de octubre pondrá a prueba si Japón, Europa, el Reino Unido y Estados Unidos resuelven la misma tensión entre actividad débil y precios persistentes en la misma dirección. La pregunta práctica es global: ¿la amplitud de la demanda sigue respaldando los precios persistentes de cara a las reuniones del FOMC, el BCE y el BOJ, o el crecimiento se debilita lo suficiente en todas las regiones como para reabrir el camino hacia una pausa?
Calendario macroeconómico global de la Semana 43
| Fecha | Región | Evento programado | Por qué los operadores deben prepararlo |
|---|---|---|---|
| 19 de oct. | China | PIB del tercer trimestre; producción industrial, ventas minoristas e inversión en activos fijos de septiembre | Primera prueba de la demanda frente a los elevados precios al productor |
| 19 de oct. | Reino Unido | Índice de confianza del consumidor | Primera lectura de la confianza de los hogares antes del día de PMI europeo |
| 23 de oct. | Japón | PMI preliminar | Comprueba si el calor de los precios de exportación aún tiene actividad detrás |
| 23 de oct. | Zona euro / Alemania / Francia | PMI preliminar | Pone a prueba si la industria débil se estabiliza o sigue cayendo |
| 23 de oct. | Reino Unido | PMI preliminar | Conecta la demanda del Reino Unido con la señal europea |
| 23 de oct. | Estados Unidos | PMI preliminar | Pone a prueba si el empleo débil y el gasto firme aún coexisten |
| 28–30 de oct. | Entorno del G3 | FOMC, BCE, BOJ; PIB/PCE de Estados Unidos el 29 de octubre | Destino de la trayectoria de la Semana 43, no el foco de esta semana |
Estados Unidos: preparar el empleo débil frente a una demanda aún abierta
La pregunta decisiva
Para Estados Unidos, la Semana 43 no consiste en repetir el IPC. Las actualizaciones de los precios al consumidor y al productor ya se publicaron. La pregunta vigente es si la debilidad del empleo empieza a afectar la demanda antes del FOMC, o si la amplitud del gasto aún coexiste con precios persistentes de cara al PMI preliminar estadounidense del 23 de octubre.
Cómo evaluar el tramo estadounidense
Preparar la semana en torno a la coexistencia, no a la nostalgia por el dato del IPC. Las ventas minoristas se enfriaron frente al mes anterior sin colapsar, y los análisis secundarios muestran que el gasto fuera de autos y gasolina se desaceleró más que el dato general. Si el PMI preliminar estadounidense se mantiene, los precios persistentes siguen respaldados por la demanda. Si el PMI gira a la baja mientras el empleo continúa débil, el debate sobre una pausa regresa incluso sin un nuevo día del IPC. El empleo débil por sí solo ya no basta para respaldar la duración.
| Preparación de Estados Unidos para la Semana 43 | Qué observar | Lectura de confirmación | Lectura de fallo |
|---|---|---|---|
| Precios incorporados | IPC/IPM ya elevados | El escenario base de precios persistentes sigue vigente | Solo se desvanece si falla la amplitud del crecimiento |
| Contexto de demanda | Ventas minoristas aún abiertas tras una señal de control más fría | El gasto puede coexistir con un empleo débil | Los costos del combustible empiezan a desplazar la demanda |
| 23 de oct. PMI preliminar de EE. UU. | Actividad frente a nóminas débiles | La coexistencia se mantiene de cara al FOMC | El empleo débil empieza a afectar la producción |
Europa y el Reino Unido: preparar las fábricas débiles frente a una inflación persistente
La pregunta decisiva
Europa entra en la Semana 43 desde el lado opuesto de la misma división. La producción industrial ha sido débil, con la debilidad concentrada en los bienes para el hogar, no en un cierre uniforme. Al mismo tiempo, la inflación de la zona euro sigue siendo lo suficientemente persistente como para que la actividad débil no haya generado una historia sencilla de desinflación. El dato de confianza del consumidor británico del 19 de octubre y los PMI preliminares de Europa y el Reino Unido del 23 de octubre pondrán a prueba si esa combinación se está estabilizando.
Cómo evaluar el tramo europeo
Preparar Europa como un problema de amplitud y composición. Los bienes de capital se han mantenido mejor que los bienes de consumo no duraderos, y el desempeño por país es desigual. Un PMI nacional débil no basta para decir que el continente está roto; un dato firme no basta para afirmar que la presión inflacionaria ha desaparecido. Si el grupo de PMI de Europa se estabiliza, la trayectoria del BCE seguirá limitada por los precios incluso con una industria débil. Si los PMI vuelven a girar a la baja, Europa se convertirá en la rama más clara de actividad débil dentro de la combinación de la Semana 43.
| Preparación de Europa / Reino Unido | Qué observar | Lectura de confirmación | Lectura de fallo |
|---|---|---|---|
| Contexto incorporado | IP débil junto a un HICP persistente | La misma división global que en EE. UU. | La actividad débil aún no está comprando desinflación |
| 19 de oct. Confianza británica | Puente de confianza de los hogares | La demanda no colapsa antes del día de PMI | La confianza se debilita antes de los PMI europeos |
| 23 de oct. PMI de Europa / Reino Unido | Estabilización fabril frente a otro tramo bajista | La industria débil deja de empeorar | La debilidad de los bienes para el hogar se extiende |
Japón: preparar los precios comerciales elevados frente a la actividad
La pregunta decisiva
La preparación de Japón para la Semana 43 parte de los precios comerciales, no de un dato débil del IPP interno. El IPGC interno se enfrió en el mes, pero los precios de exportación e importación se mantuvieron suficientemente firmes como para mantener vigente la reunión del BOJ de finales de octubre. El PMI preliminar de Japón del 23 de octubre debe mostrar si ese calor externo de los precios aún cuenta con actividad detrás.
Cómo evaluar el tramo japonés
No tratar un IPP interno más débil como toda la historia de Japón. Los insumos de alimentos y combustibles más débiles explican gran parte del alivio mensual del IPGC, mientras que los precios de exportación mantuvieron caliente el canal externo. Si el PMI preliminar de Japón se mantiene, la persistencia de los precios comerciales aún cuenta con actividad de cara a la ventana del BOJ. Si se debilita, Japón se convierte en una alerta temprana de que los precios comerciales elevados están superando a la demanda. Como Japón publica primero el 23 de octubre, un inicio débil puede influir en la recepción de los PMI de Europa y Estados Unidos antes de que se publiquen.
| Preparación de Japón para la Semana 43 | Qué observar | Lectura de confirmación | Lectura de fallo |
|---|---|---|---|
| Composición incorporada del IPGC | Enfriamiento interno, precios comerciales elevados | La ventana del BOJ sigue vigente | Un IPP interno débil por sí solo no lo resuelve |
| Actividad vinculada a las exportaciones | Electrónica e impulso comercial | La actividad valida el calor externo de los precios | Los precios comerciales suben frente a una demanda debilitada |
| 23 de oct. PMI preliminar de Japón | Primera comprobación de la amplitud asiática | Establece un tono firme para el día de PMI | Un inicio débil afecta pronto a la beta cíclica global |
China: preparar el crecimiento frente a los elevados precios al productor
La pregunta decisiva
China es una palanca importante de la Semana 43, no todo el artículo. El mercado ya sabe que la inflación al consumidor se mantuvo moderada mientras los precios al productor se dispararon. El 19 de octubre responderá si la demanda interna puede convivir con ese impulso de los precios al productor.
Cómo evaluar el paquete chino
Evaluar la combinación, no una sola cifra del PIB. El crecimiento del tercer trimestre, la producción industrial de septiembre, las ventas minoristas y la inversión en activos fijos indicarán conjuntamente si el shock de los precios al productor está llegando a una economía que aún avanza. Un paquete firme respalda la presión sobre los márgenes industriales, la sensibilidad del CNH y la demanda de materias primas de cara al día de PMI; un paquete débil indicaría que el mismo dato del IPP es más una escenificación de shock de oferta que una confirmación de la demanda. La lectura de China también establece el relevo hacia Europa y Estados Unidos.
| Preparación de China para el 19 de octubre | Qué observar | Lectura favorable | Lectura desfavorable |
|---|---|---|---|
| PIB del tercer trimestre | ¿El crecimiento sigue absorbiendo el calor de los precios al productor? | La demanda valida los precios persistentes | Aterrizaje débil con un IPP elevado |
| Producción industrial de septiembre | Impulso fabril frente a presión sobre los márgenes | La industria sigue avanzando | La producción cede ante los costos |
| Ventas minoristas / inversión en activos fijos | Continuidad de los hogares y la inversión | La amplitud del crecimiento permanece intacta | La demanda interna se desvanece de cara al G3 |
Preparación de las posiciones de cara al G3 de finales de octubre
La Semana 43 no es la semana de las reuniones. Es la semana que evalúa la trayectoria global hacia las reuniones. Eso significa que las posiciones deben mantenerse condicionadas hasta que se publiquen los datos de China y el grupo de PMI de varias regiones.
Si China y la amplitud de los PMI confirman la demanda, los precios persistentes siguen vigentes: rendimientos de corto plazo y dólar respaldados, crecimiento con fuerte duración vulnerable, petróleo y metales industriales al alza. Si ambos se debilitan, el debate sobre una pausa regresa y el riesgo debería reducirse antes de los comunicados. El escenario mixto es más difícil: una China firme con PMI occidentales débiles respalda las materias primas mientras la duración permanece inestable; una China débil con PMI estadounidenses firmes devuelve el peso a la demanda interna. La información secundaria de FedWatch alrededor del corte aún dejaba una probabilidad significativa de una subida el 28 de octubre y una alta probabilidad de al menos otro movimiento antes de fin de año. Es información de mercado, no una señal primaria definitiva, pero explica por qué las comprobaciones del crecimiento global son lo primero.
| Combinación de la Semana 43 | Criptomonedas | Acciones | Materias primas | Divisas y tasas |
|---|---|---|---|---|
| Precios elevados + China/PMI firmes | Favorecer la beta de BTC/ETH solo en las caídas; evitar operaciones de liquidez pura | Preferir balances de calidad frente al crecimiento con alta duración | Mantener petróleo y metales industriales respaldados; vigilar los márgenes de refinación | El USD y los rendimientos de corto plazo siguen firmes; la curva tiene dificultades para empinarse alcistamente |
| Precios elevados + China/PMI débiles | Aversión al riesgo primero; reducir beta hasta que se estabilice la amplitud | Rotar hacia defensivos y generadores de flujo de caja | La energía puede mantenerse firme aunque los cíclicos vacilen | Favorable para un USD de calidad; perjudica a los mercados emergentes y las divisas de alta beta |
| Precios débiles + crecimiento débil | El posicionamiento de alivio de política vuelve a estar disponible | La duración y el crecimiento pueden recibir demanda | Metales divididos: oro al alza, industriales débiles | Caen los rendimientos de corto plazo; el USD se debilita selectivamente |
| Precios débiles + crecimiento firme | La mejor combinación de apetito por el riesgo si se confirma | Mejora el apetito amplio por el riesgo | Demanda equilibrada de materias primas | Se alivia la presión de aplanamiento bajista |
¿Qué confirmaría la señal de la Semana 43?
La Semana 43 confirmará una trayectoria de precios persistentes hacia el G3 si se alinean tres elementos: el paquete de China del 19 de octubre muestra que el crecimiento se mantiene frente al calor de los precios al productor; el grupo de PMI preliminares del 23 de octubre mantiene a Estados Unidos y la zona euro por encima del estancamiento sin que Japón pierda impulso vinculado a las exportaciones; y los precios de mercado dejan de tratar las nóminas débiles como respaldo para una pausa una vez que la amplitud del crecimiento global se mantenga intacta. La trayectoria falla si la actividad de China queda muy por debajo de lo esperado y los PMI preliminares giran a la baja simultáneamente. Entonces, los precios elevados de septiembre se convierten en un shock rezagado en lugar de una historia de demanda vigente, y las reuniones del 28–30 de octubre reabren el debate sobre una pausa.
Revisión de la Semana 42: el empleo débil se encontró con precios más elevados
La Semana 42 aún estaba incompleta al corte del 16 de octubre, pero la secuencia decisiva ya estaba registrada. El empleo débil había reducido un riesgo alcista para la política. Después, el conjunto global de precios elevó el otro. Ese es el contexto que hereda la Semana 43. No es el pronóstico de la Semana 43 en sí.
La semana comenzó en Asia con el IPGC de Japón. Los precios internos al productor se enfriaron en el mes, lo que a primera vista parecía un alivio. Los precios comerciales no acompañaron. Los precios de exportación e importación se mantuvieron lo suficientemente firmes como para mantener vigente la reunión del BOJ de finales de octubre, por lo que Japón entró en el resto de la semana como una historia de precios externos y no de una cadena interna débil.
El 14 de octubre llegó el paquete central de inflación global. El IPC estadounidense volvió a acelerarse, con la energía haciendo el trabajo más visible mientras el componente subyacente y la vivienda se negaban a ofrecer una señal clara de alivio. Ese mismo día, China registró una inflación moderada al consumidor junto con un fuerte salto de los precios al productor. Esa división importó de inmediato: China no estaba exportando un temor de IPC de los hogares, pero tampoco parecía una fuente sencilla de alivio para los precios al productor.
El 15 de octubre completó el conjunto de confirmación. Las ventas minoristas estadounidenses se mantuvieron lo suficiente como para mantener abierto el canal de la demanda frente a las nóminas débiles. El IPP estadounidense se disparó y amplió el impulso de los precios más allá de los bienes de consumo. La producción industrial de la zona euro volvió a caer, con la debilidad concentrada en los bienes para el hogar, mientras la inflación se mantuvo suficientemente persistente como para que las fábricas débiles no generaran una narrativa sencilla de desinflación.
En conjunto, el canal causal es claro. El empleo débil había reducido un riesgo de política. El conjunto de precios de la Semana 42 elevó el otro en todas las regiones. La energía lideró en Estados Unidos, el componente subyacente no colapsó, el lado productor de China se calentó, los precios comerciales de Japón se mantuvieron firmes y Europa conservó una industria débil junto con una inflación persistente. Los mercados aún pueden debatir con qué rapidez se desvanece el shock energético. No pueden sostener que la semana haya resuelto el debate global sobre la inflación hacia el lado débil.
Los elementos pendientes del 16–18 de octubre —los detalles finales del IPC de la zona euro, los precios comerciales estadounidenses y la producción industrial— pueden precisar la historia. Es poco probable que la reviertan antes de las pruebas de crecimiento del 19–23 de octubre. Por eso esta revisión concluye los grandes titulares sin fingir que la Semana 42 ya terminó, y por eso la Semana 43 debe pasar de la confirmación de precios a la confirmación de la amplitud de la demanda.
| Contexto incorporado de la Semana 42 | Evidencia | Lo que hereda la Semana 43 |
|---|---|---|
| IPC de EE. UU. | +0.6% / +3.7%; gasolina +9.1%; subyacente +0.3%; vivienda +0.4% | El temor por los precios ya está confirmado |
| IPP de EE. UU. | +1.3% / +6.3%; bienes +2.6%; la fase inicial sigue elevada | El riesgo de traslado de precios sigue vigente |
| Demanda estadounidense | Ventas minoristas +0.8%; nóminas débiles incorporadas | Demanda abierta, pero el combustible puede desplazarla |
| División de China | IPC +0.9%; IPP +5.0%; compras +6.9% | IPC moderado, sin alivio en los precios al productor |
| Japón / Europa | El IPGC se enfrió mes a mes, pero los precios comerciales siguieron elevados; la producción industrial de la zona euro débil junto a un HICP de 3.8% | La misma división global fuera de EE. UU. |
Opera con ventaja
En mercados que se mueven rápidamente, la ejecución importa tanto como la dirección. Por eso cada vez más operadores recurren a plataformas descentralizadas como edgeX para operar perpetuos y al contado.
A diferencia de las plataformas centralizadas tradicionales, edgeX está construido en torno a la autocustodia, lo que significa que conservas el control de tus activos y autorizas por ti mismo los movimientos de fondos. Para los operadores activos, esto ofrece una ventaja significativa: acceso al mercado sin entregar la custodia a un exchange.
edgeX también combina los principales beneficios de DeFi con una experiencia de trading diseñada para una ejecución profesional. La plataforma destaca la liquidez profunda, la coincidencia de órdenes a alta velocidad y un desempeño con bajo deslizamiento, ayudando a los operadores a reaccionar durante condiciones volátiles. Con soporte para un apalancamiento elevado, ofrece a los participantes experimentados más flexibilidad para expresar sus perspectivas macroeconómicas y gestionar el riesgo.
Más allá de la ejecución, la infraestructura de trading descentralizada puede ofrecer ventajas estructurales: mayor transparencia, verificación en cadena y menor dependencia de intermediarios centralizados. Para los operadores que buscan rendimiento sin renunciar al control, este modelo resulta cada vez más atractivo.
edgeX está diseñado para ese equilibrio: reunir una experiencia de trading profesional con los principios fundamentales de los mercados descentralizados.
Los operadores que quieran explorar una forma de operar más eficiente en capital y basada en la autocustodia pueden conocer mejor edgeX.
Preguntas frecuentes
¿Para qué deben prepararse los operadores en la Semana 43?
Para una trayectoria global hacia el G3: el paquete de PIB y actividad de China del 19 de octubre, seguido del grupo de PMI preliminares del 23 de octubre en Japón, Europa, el Reino Unido y Estados Unidos. Esos datos evaluarán si la amplitud de la demanda sigue respaldando los precios persistentes de cara a las reuniones del 28–30 de octubre.
¿Es la Semana 43 otra semana de inflación?
No. Las principales actualizaciones del IPC y el IPP de Estados Unidos ya se publicaron. La Semana 43 es una semana de preparación de la trayectoria global. El trabajo de pronóstico consiste en evaluar la amplitud del crecimiento en varias regiones, no en repetir el IPC.
¿Por qué revisar la Semana 42 si la semana no ha terminado?
Porque los datos decisivos de precios de la Semana 42 son el contexto, no el pronóstico. El empleo débil se encontró con precios más elevados en Estados Unidos, China, Japón y Europa. La Semana 43 debe poner a prueba si la demanda sigue validando ese impulso. Los elementos restantes del 16–18 de octubre son información pendiente adyacente.
¿Cuál es el dato más importante de la Semana 43?
El paquete de China del 19 de octubre es el primero porque evalúa la demanda frente a un fuerte impulso de los precios al productor. El grupo de PMI preliminares del 23 de octubre es la segunda confirmación necesaria en Japón, Europa, el Reino Unido y Estados Unidos.
¿Cómo deben tratar los operadores las reuniones del 28–30 de octubre esta semana?
Como el destino, no como el evento principal. La tarea de la Semana 43 es evaluar la trayectoria global hacia esas reuniones. No se deben anticipar los comunicados del G3 basándose únicamente en los datos de precios de la Semana 42.

