Grayscale califica los precios de Bitcoin de “puntos de entrada atractivos”, pero los datos muestran una demanda limitada de tokens
Puntos clave
- •El jefe de investigación de Grayscale, Zach Pandl, dijo que la caída de aproximadamente el 17% de Bitcoin en noviembre hasta unos 64,000 dólares ofrece puntos de entrada atractivos para inversores de mediano y largo plazo.
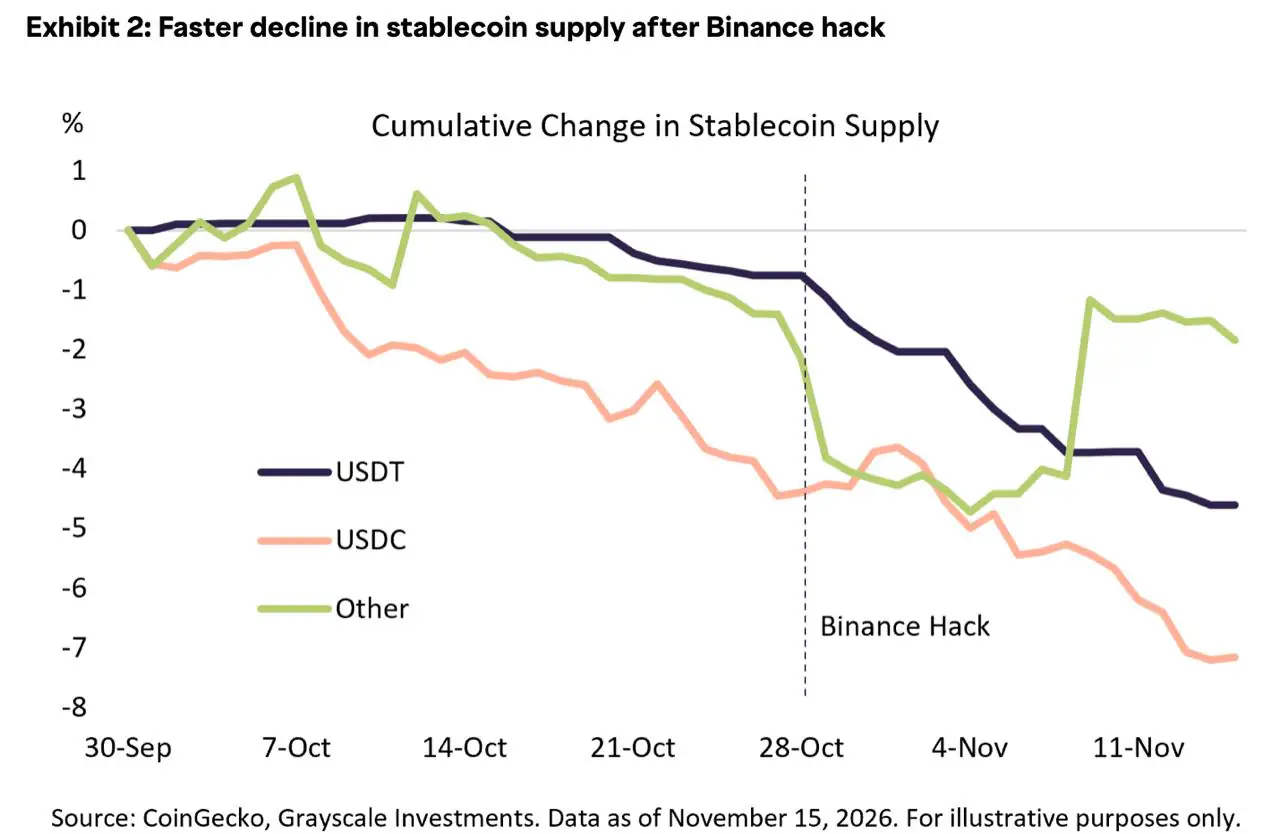
- •Pandl atribuyó la venta principalmente a salidas de la stablecoin USDC que se aceleraron tras el hackeo de Binance del 29 de octubre y al contagio de ventas de acciones relacionadas con la IA.
- •El iShares Bitcoin Trust de BlackRock registró reembolsos netos de aproximadamente 49.8 millones de acciones, o unos 28,000 BTC, en 11 días hábiles de mercado, lo que convirtió al fondo de Bitcoin más grande en un vendedor neto durante la caída.
- •La circulación de USDC cayó de unos 73,000 millones de dólares el 8 de octubre a 67,900 millones el 12 de noviembre, confirmando reembolsos netos pero sin revelar a dónde fueron los dólares.
- •El servicio en funcionamiento de depósitos tokenizados de DBS y JPMorgan mueve saldos bancarios en una blockchain con permisos sin tocar BTC, ETH o SOL, por lo que no genera demanda de activos cripto públicos.
Zach Pandl, jefe de investigación del gestor de activos cripto Grayscale, escribió en una nota del 16 de noviembre que la caída de alrededor del 17% de Bitcoin hasta unos 64,000 dólares durante las primeras dos semanas de noviembre creó “puntos de entrada atractivos” para inversores de mediano y largo plazo. En el mismo período, el índice Crypto Sectors de Grayscale, ponderado por capitalización de mercado, cayó cerca del 18%.
Pandl argumentó que la adopción institucional se mantiene intacta. Esa visión coincidió con un anuncio de DBS sobre un servicio transfronterizo en funcionamiento con Kinexys, la plataforma blockchain de JPMorgan, que permite a las instituciones mover depósitos tokenizados en dólares estadounidenses —saldos bancarios registrados en redes blockchain— entre Singapur y Estados Unidos las 24 horas del día.
Ambos desarrollos pueden describirse como adopción institucional de cripto, pero implican diferentes formas de demanda. El servicio de DBS y JPMorgan mueve depósitos bancarios y no requiere que las instituciones compren un activo cripto. Los datos de noviembre, por lo tanto, deben distinguir entre depósitos bancarios, stablecoins, tokens de red y el propio Bitcoin.
El diagnóstico de Pandl y lo que deja fuera
Pandl identificó dos impulsores principales detrás de la caída del mercado. El primero fue la salida de capitales de las stablecoins. La oferta de USDC, una stablecoin indexada al dólar emitida por Circle, comenzó a contraerse a principios de octubre, y la caída se aceleró tras el hackeo de Binance del 29 de octubre. Pandl interpretó el movimiento como inversores retirando fondos temporalmente del cripto por preocupaciones de seguridad, en lugar de perder confianza en las stablecoins reguladas.
El segundo impulsor fue el contagio de las acciones de IA. Las carteras de crecimiento a menudo mantienen cripto junto con el fabricante de chips Nvidia y otros valores relacionados con la IA, por lo que reducir el riesgo en esas carteras puede provocar ventas en ambos frentes. Pandl también identificó una conexión estructural: la IA y el cripto compiten por capacidad eléctrica, mientras que muchos mineros de Bitcoin ahora venden capacidad de cómputo a empresas de IA. Una inversión más débil en IA puede, por lo tanto, afectar la capa de infraestructura de Bitcoin.
Factores técnicos añadieron presión. Bitcoin cerró por debajo de su promedio móvil de 200 días el 12 de noviembre, un nivel de tendencia de largo plazo que los fondos que siguen tendencias suelen tratar como señal de venta. La caída de precios liquidó posiciones apalancadas de futuros perpetuos, y gran parte de la venta ocurrió durante un fin de semana, cuando los libros de órdenes son más delgados.
Pandl también escribió que las salidas de los productos cotizados cripto contribuyeron a la caída, pero no parecieron extremas. Su argumento fundamental más amplio se apoya en la adopción institucional de stablecoins y activos tokenizados, junto con la demanda continua de reservas de valor alternativas en medio del gasto deficitario persistente.
Esos desarrollos son relevantes, pero no establecen que las instituciones estuvieran comprando los activos cuyos precios cayeron. Un tesorero corporativo que adopta liquidación en blockchain está seleccionando una herramienta operativa, mientras que un gestor de fondos que vende Bitcoin está modificando una cartera. Las dos decisiones involucran activos diferentes y no se compensan entre sí. Un servicio puede usar depósitos bancarios, una stablecoin en dólares, el token nativo de una red o Bitcoin, y cada esquema crea un tipo distinto de comprador.
Los depósitos tokenizados mantienen los dólares dentro de los bancos
El anuncio de DBS conecta DBS Token Services con la red con permisos Blockchain Deposit Account de Kinexys, mientras que Partior orquesta la liquidación. El servicio maneja solo dólares estadounidenses. Ant International es su primer cliente y lo usa para gestión de tesorería en tiempo real entre entidades en Singapur y Estados Unidos.
Las transferencias entre las cuentas blockchain y las cuentas corrientes convencionales todavía se pausan durante tres horas los sábados por la tarde. Los bancos dijeron que trabajan para eliminar esa interrupción. El servicio se describe en el anuncio de DBS.
Cada saldo en ese sistema es un pasivo de depósito de DBS o JPMorgan. Ninguna parte del proceso toca BTC, ETH o SOL, y no se paga ninguna tarifa en un token público. Un marco anunciado por los bancos en noviembre de 2025 sí contemplaba tokens de depósito de JPMorgan en Base, una capa 2 pública de Ethereum, lo que habría enrutado parte de la liquidación a través de una blockchain pública. El servicio en funcionamiento anunciado un año después opera, en cambio, en la red con permisos.
Este es el tipo de adopción que Pandl citó como una tendencia favorable, y el desarrollo es real. Para los poseedores de activos cripto públicos, sin embargo, su valor directo es limitado: normaliza la liquidación en blockchain dentro de la banca regulada sin crear un comprador para los tokens que esos poseedores tienen. Coindoo informó anteriormente sobre el lanzamiento de transferencias tokenizadas en dólares de JPMorgan y DBS.
El uso de cadenas públicas no equivale a una demanda sustancial de tokens
Las redes públicas son diferentes porque el uso debe pagarse en el activo nativo de la red. Según la documentación de tarifas de Solana, la tarifa base es de 5,000 lamports por firma, o 0.000005 SOL; un lamport es la unidad más pequeña de SOL. La mitad de la tarifa se quema y la otra mitad se paga al validador.
Con SOL cotizando en los low $80 el 12 de noviembre, la tarifa base valía alrededor de cuatro centésimas de centavo. Una transferencia de USDC de 10 millones de dólares que requiera una firma costaría al remitente una fracción de centavo en SOL, más cualquier tarifa de prioridad que el remitente elija agregar.
El mecanismo que requiere el argumento de Pandl existe, por lo tanto, en las cadenas públicas, pero su escala depende del número de transacciones y la congestión, más que del valor en dólares transferido. Circle reportó 13.9 billones de dólares en volumen de USDC en cadena durante el tercer trimestre. Casi nada de ese valor necesitó convertirse en un token de red para moverse.
El valor de las transacciones, el número de transacciones y el gasto en tarifas son mediciones separadas. Solo el gasto en tarifas representa directamente demanda de la moneda nativa de la red.
Los datos de acciones del IBIT muestran reembolsos del fondo de Bitcoin
Bitcoin no tiene un mecanismo de tarifas comparable. Su caso de inversión en este contexto se basa en la escasez y la asignación como reserva de valor, lo que hace que los cambios en las tenencias de BTC sean la evidencia relevante.
Un fondo respaldado físicamente como el iShares Bitcoin Trust (IBIT) de BlackRock proporciona una medición directa si se usan los datos correctos. Negociar una acción del IBIT en Nasdaq no mueve Bitcoin; solo la creación o el reembolso de canastas de acciones cambia las tenencias del fideicomiso.
El informe 10-Q del tercer trimestre del fideicomiso, presentado ante la SEC, reportó 1,434,080,000 acciones en circulación el 31 de octubre. La página del producto iShares mostró 1,384,280,000 acciones el 16 de noviembre. Cada canasta de 40,000 acciones estaba respaldada por 22.64 BTC.
La diferencia representa un reembolso neto de aproximadamente 49.8 millones de acciones, o alrededor de 28,000 BTC que salieron del fideicomiso en 11 días hábiles de mercado. Eso equivalió a cerca del 3.5% del fondo.
El precio de Bitcoin cayó un 17% mientras las tenencias del fondo disminuyeron 3.5%. El fondo de Bitcoin más grande del mundo fue, por lo tanto, un vendedor neto, lo que contradice la idea de que las instituciones estuvieron comprando ampliamente la caída a través de ETF. Las ventas no fueron lo suficientemente grandes para explicar todo el movimiento del mercado, sin embargo.
Las cifras respaldan la visión de Pandl de que el vendedor marginal estaba en los mercados de futuros apalancados y al contado, más que principalmente en el envoltorio del ETF. También muestran que la adopción institucional citada en su tesis —stablecoins y depósitos tokenizados— no produjo compras medibles de Bitcoin durante el período analizado.
La contracción del USDC confirma reembolsos, no su destino
La página de transparencia de Circle reporta emisiones, reembolsos y circulación por separado, lo que permite verificar la primera explicación de Pandl.
La circulación de USDC fue de aproximadamente 73,000 millones de dólares el 8 de octubre, 70,000 millones el 29 de octubre y 67,900 millones el 12 de noviembre. La caída representó una contracción de aproximadamente el 7% en cinco semanas, con el ritmo acelerándose tras el incidente de Binance. Eso coincidió con el patrón que Pandl describió. El promedio del tercer trimestre de Circle fue de 73,300 millones, dejando la cifra de noviembre muy por debajo del nivel promedio del trimestre.
Los datos confirman el reembolso neto: se devolvió más USDC a Circle por dólares del que se emitió. No muestran a dónde fueron los dólares reembolsados. Un reembolso causado por una tesorería de exchange que reasigna fondos hacia USDT se vería igual, en los datos de Circle, que el reembolso de un inversor que sale del cripto.
La interpretación de Pandl de que el movimiento reflejó una salida de capitales es consistente con las cifras, pero no probada por ellas. El reportaje de Coindoo sobre compras en la caída junto con retiros de dólares muestra que las dos actividades pueden ocurrir al mismo tiempo.
Sería incorrecto sumar la contracción del USDC a las salidas de los ETF y los saldos decrecientes de los exchanges y describir el total como capital saliendo del cripto. Las tres series de datos se superponen. Un inversor que reembolsa USDC y usa los dólares para comprar acciones del IBIT a otro tenedor aparece como una salida de stablecoin, pero no necesariamente como una salida de ETF. Cada medición responde una pregunta diferente y debe considerarse junto con las otras, en lugar de sumarse.
Puntos de datos que respaldarían o debilitarían el caso de punto de entrada
El caso de punto de entrada se respaldaría si las acciones en circulación del IBIT volvieran a estar por encima de 1,430 millones, el nivel del 31 de octubre, antes del informe de fin de año del fideicomiso.
También se respaldaría si la circulación de USDC se recuperara a 70,000 millones de dólares en la página semanal de Circle para mediados de diciembre, con emisiones superando los reembolsos.
El caso se debilitaría con un segundo mes consecutivo de reembolsos netos del IBIT mientras continúan los anuncios de tokenización bancaria. Esa combinación mostraría que la adopción y la demanda de activos cripto públicamente negociados seguían desacopladas.
Qué podría fortalecer el caso de Grayscale
La nota de Pandl se dirigió a inversores de mediano y largo plazo y no afirmó que el mercado haya tocado fondo. La versión más fuerte de su argumento sería aquella en la que la adopción llegue a los activos que se compran: creaciones netas de fondos que reconstruyan tenencias, uso sostenido de cadenas públicas con demanda de tarifas lo suficientemente grande como para importar, y emisión de USDC.
Las cifras citadas corresponden a las fechas indicadas y provienen de Grayscale, DBS, presentaciones ante la SEC, iShares, Circle y la documentación de Solana. Pueden haber cambiado desde la publicación. Los activos cripto son volátiles y los inversores pueden perder parte o la totalidad de su capital. Este artículo tiene fines informativos únicamente y no constituye asesoramiento de inversión, financiero o de trading.

