¿Sobrevivirá la digestión posalza al PCE, las ganancias de China y las nóminas de septiembre en la Semana 40?
Puntos clave
- •La Reserva Federal elevó su tasa de fondos 25 puntos básicos a un rango de 3.75%–4.00% el 16 de septiembre, la primera alza en más de tres años, con los mercados descontando endurecimiento adicional en 2026.
- •Las ventas minoristas de EE. UU. de agosto subieron 1.2% con ventas subyacentes al alza de 1.4%, mientras los precios de importación subieron 7.0% interanual, el mayor aumento anual desde agosto de 2022.
- •La producción industrial de EE. UU. se mantuvo sin cambios en agosto, decepcionando las expectativas de una ganancia del 0.3%, con la manufactura cayendo 0.3% y la utilización de capacidad en 76.3%.
- •El Banco de Japón subió su tasa de política 25 puntos básicos a 1.25% durante la Semana 38, mientras el Banco de Inglaterra se mantuvo en 3.75%, reflejando sendas divergentes de los bancos centrales.
- •Los datos de agosto de China mostraron una división fábrica-hogares, con producción industrial al alza del 5.2% interanual mientras las ventas minoristas crecieron apenas 0.4% y la inversión en activos fijos cayó 7.2% en el año.
Respuesta rápida
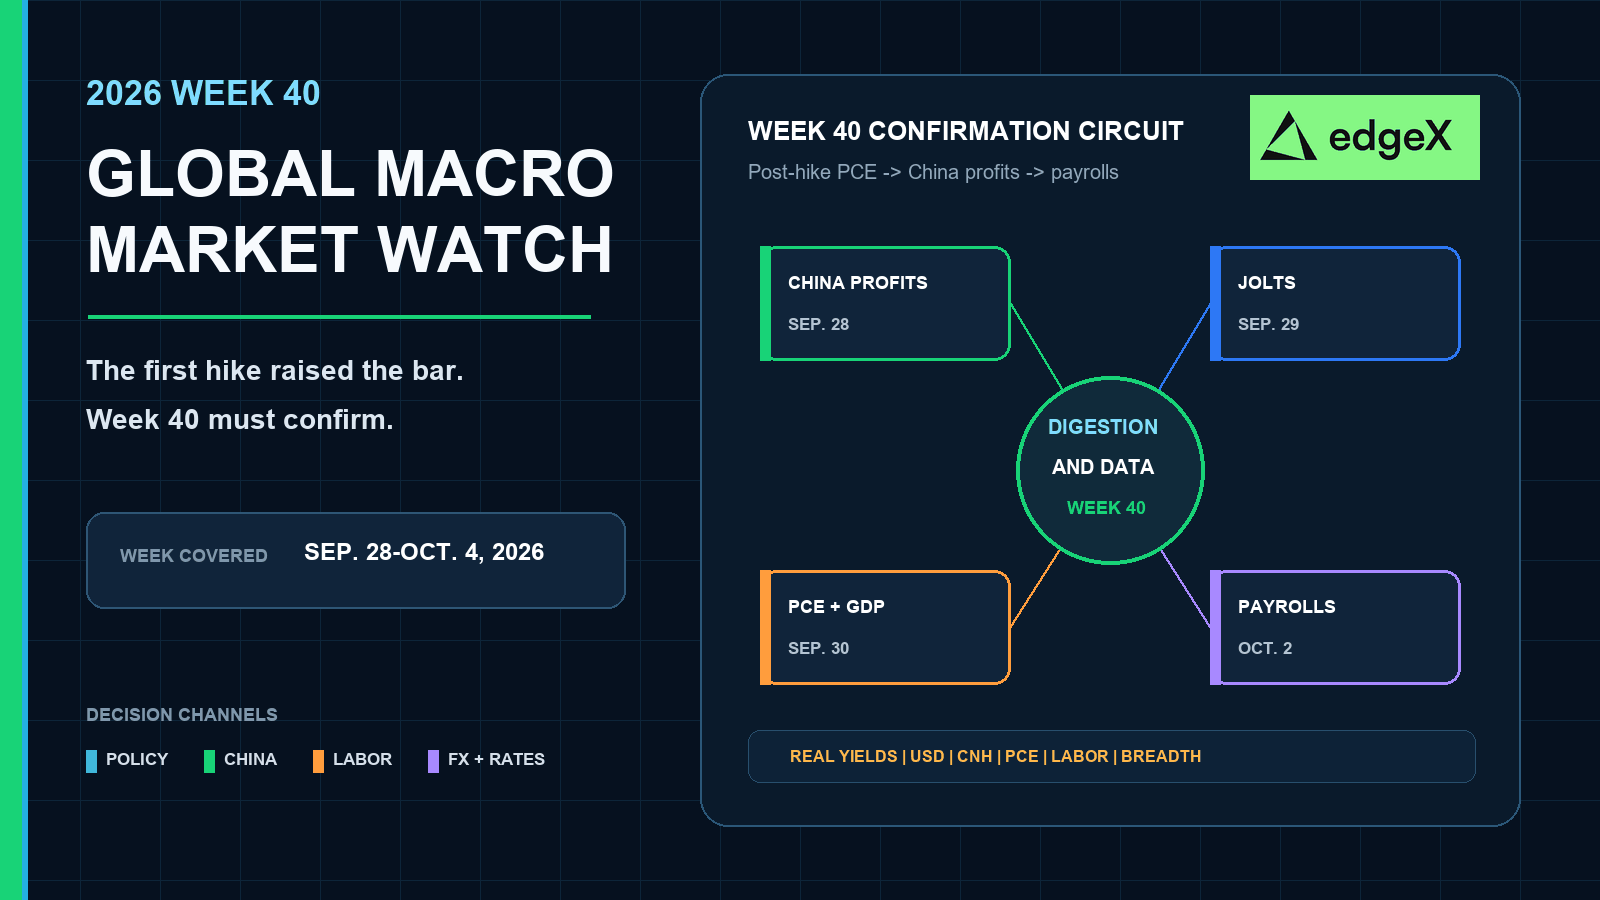
La Semana 40 es una semana de confirmación después de que la Semana 38 entregara la primera alza de la Fed en más de tres años junto con una fuerte demanda minorista, una producción fabril plana y otro paso de endurecimiento del BOJ. Un PCE de agosto contenido, ganancias industriales de China que no fuercen un nuevo colapso de márgenes, lecturas oficiales de PMI que detengan la ampliación de la división fábrica-hogares, y un informe de nóminas de septiembre que mantenga la resiliencia laboral sin reavivar el pánico salarial apoyarían una fase de digestión posalza ordenada. Un PCE subyacente más caliente, ganancias o PMI de China más débiles, y una lectura de nóminas débil o sobrecalentada endurecerían las condiciones financieras mediante rendimientos reales persistentes, un dólar más firme, una amplitud más estrecha y presión sobre las materias primas industriales. Los datos completados de la Semana 38 ya advirtieron contra preciosar tanto un aterrizaje suave limpio como un colapso inmediato de la demanda hacia la ventana de fines de septiembre y principios de octubre.
Por qué la Semana 40 es una prueba de confirmación posalza
La Semana 38 concentró la decisión de la FOMC, las ventas minoristas y los precios de importación de EE. UU., la reunión del BOJ y la producción industrial en una sola secuencia completada. La Semana 39 fue diseñada como el primer tramo de digestión, pero en el corte del 21 de septiembre esas lecturas de confirmación aún estaban incompletas. La Semana 40 no espera una segunda reunión de política. Pregunta si el mensaje de la alza sobrevive al contacto con el indicador de inflación preferido de la Fed, los puntos de control de ganancias y PMI de China, y el próximo informe laboral de EE. UU.
El posicionamiento debería tratar esas etapas por separado. Una decisión de tasas puede repreciar los rendimientos del frente de la curva en una tarde. Un régimen macro duradero necesita confirmación en el PCE, las vacantes laborales, las nóminas, el CNH y los márgenes fabriiles de Asia. La Semana 40 está construida para esa segunda etapa.
La división de la Semana 38 ya elevó el listón
La alza de la FOMC del 16 de septiembre a un rango de fondos de 3.75%–4.00%, mostrada en el calendario FOMC de la Reserva Federal, llegó con un rebote de ventas minoristas y otra aceleración de precios de importación el mismo día, y luego una lectura plana de producción industrial el 18 de septiembre. Esa combinación dejó a los mercados cargando tres mensajes a la vez: el gasto del consumidor seguía siendo lo suficientemente fuerte como para importar, la inflación de bienes importados se había reacelerado, y la producción fabril ya no confirmaba el mismo sesgo alcista. La Semana 40 debe decidir cuál de esos canales domina después de la primera alza.
Calendario macro global de la Semana 40
| Fecha | Región | Evento programado | Por qué importa a los mercados |
|---|---|---|---|
| 28 de septiembre | China | Paquete de beneficios económicos industriales / ganancias industriales | Prueba si la ganancia de producción industrial del 5.2% de agosto se convirtió en ganancias o solo en presión de inventarios y precios. |
| 29 de septiembre | Estados Unidos | JOLTS, agosto de 2026 | Actualiza vacantes, renuncias y la tensión del mercado laboral tras el rebote de nóminas y la primera alza de la Fed. |
| 30 de septiembre | Estados Unidos | Ingresos y gastos personales, agosto de 2026 | Entrega la inflación PCE, el indicador de precios preferido de la Fed, después del CPI, el PPI y la alza. |
| 30 de septiembre | Estados Unidos | Tercera estimación del PIB, T2 2026 | Restablece la línea base de crecimiento rumbo al debate de demanda del T3. |
| 30 de septiembre | China | PMI oficial manufacturero, no manufacturero y general | Verifica si la división fábrica-hogares se está estabilizando después del paquete de actividad de agosto. |
| 2 de octubre | Estados Unidos | Situación del Empleo, septiembre de 2026 | El primer informe laboral completo después de la alza de septiembre y el auge minorista de agosto. |
El PCE y el PIB restablecen la línea base de inflación y crecimiento
La Oficina de Análisis Económico programa los Ingresos y Gastos Personales de agosto para el 30 de septiembre a las 8:30 a.m. hora del Este, junto con la tercera estimación del PIB del segundo trimestre. Esa combinación es el punto de control más claro de inflación y crecimiento de EE. UU. en la Semana 40 tras la secuencia de CPI, PPI, minoristas y producción industrial de la Semana 38.
El PCE importa porque es el indicador que la Fed ya usó para justificar la primera alza. Una lectura de PCE subyacente más moderada después del impulso de CPI y PPI de agosto liderado por la energía apoyaría el argumento de que el choque de pipeline de la Semana 38 aún no es una ruptura amplia del consumidor. Otra lectura firme del núcleo tras ventas minoristas del 1.2% e inflación de precios de importación del 7.0% interanual mantendría los rendimientos reales y las probabilidades de alza del frente de la curva elevados hacia la ventana de la FOMC del 28 de octubre.
El PIB revisa el punto de partida, no define por sí solo la operación de la Semana 40
La tercera estimación del PIB del T2 no reescribirá la alza de septiembre, pero puede cambiar cómo los mercados califican la calidad de la demanda rumbo al T3. Una revisión más firme reforzaría la narrativa de resiliencia minorista de agosto. Una más débil agudizaría el contraste con la producción industrial plana y aumentaría las probabilidades de que los datos laborales de la Semana 40 se conviertan en el factor decisivo para la valoración de sustos de crecimiento.
Los operadores multiactivo deberían emparejar el PCE con el dólar y los rendimientos reales en lugar de con la apertura de un solondice bursátil. La confirmación de inflación es más sólida cuando tasas, divisas y cíclicos se mueven juntos.
JOLTS y nóminas ponen a prueba la resiliencia laboral tras la alza
El calendario de la BLS y las herramientas del calendario de publicaciones de 2026 ubican el JOLTS de agosto el 29 de septiembre y la Situación del Empleo de septiembre el 2 de octubre. Juntos forman el puente laboral de la Semana 40 entre la primera alza y la próxima reunión de política.
El JOLTS se leerá por vacantes y renuncias en lugar de por un solo titular. Un debilitamiento de las vacantes tras fuertes ventas minoristas insinuaría que la demanda se está enfriando en el margen incluso si los hogares siguen gastando. Vacantes persistentes y renuncias elevadas mantendrían vivas las preocupaciones por salarios e inflación de servicios después del movimiento de septiembre de la Fed.
El 2 de octubre es el primer veredicto laboral completo posalza
Las nóminas de septiembre llegan después de que la Fed ya haya endurecido y tras el salto del 1.2% en las ventas minoristas de agosto. Los mercados leerán el comunicado de la Situación del Empleo por nóminas, desempleo y ganancias por hora promedio en conjunto, no por un solo titular. Una lectura firme de nóminas con crecimiento salarial contenido apoyaría el lado del aterrizaje suave de la división de la Semana 38. Una lectura débil reviviría la valoración de sustos de crecimiento incluso si el PCE es solo moderadamente caliente. Una lectura sobrecalentada haría lo contrario: reforzaría la senda de alzas, elevaría los rendimientos reales y presionaría los activos de larga duración. La confirmación de la Semana 40 debería aparecer en el comportamiento conjunto de los rendimientos del frente de la curva, el dólar y la amplitud bursátil, no solo en el titular de nóminas.
Ganancias y PMI de China tras una lectura de actividad dividida
El calendario 2026 de la Oficina Nacional de Estadísticas de China ubica los beneficios económicos industriales el 28 de septiembre, con el PMI oficial siguiendo el 30 de septiembre. Esos son los puntos de control obligatorios de China en la Semana 40 después de que el paquete de actividad de agosto en la página de últimos comunicados de la NBS ya estableciera la línea base: producción industrial del 5.2% interanual, ventas minoristas del 0.4% e inversión en activos fijos del −7.2% en el año.
El paquete de ganancias del 28 de septiembre prueba si la aceleración fabril se convirtió en beneficios. Ganancias más fuertes sin un nuevo colapso minorista apoyarían un caso de contención para el CNH, los metales industriales y las acciones vinculadas a Asia. Otra compresión de márgenes hacia una absorción interna débil mantendría a Asia como un riesgo selectivo incluso si el PCE de EE. UU. se modera.
La transmisión aún pasa por el CNH, los metales y las ganancias
El PMI oficial del 30 de septiembre pregunta entonces si la división fábrica-hogares se está estabilizando. Un rebote manufacturero que simplemente amplíe la brecha con los servicios y la demanda interna no repararía el desequilibrio. La confirmacióniactivo debería aparecer en el CNH, el cobre y materias primas industriales relacionadas, el Hang Seng y los cíclicos continentales, y las expectativas de ganancias multinacionales vinculadas a ingresos de China. La Semana 40 no necesita que una sola lectura de China domine todos los mercados, pero debería tratar las ganancias y el PMI como nodos de confirmación y no como una ocurrencia tardía.
Revisión de la Semana 38: la Fed subió tasas mientras el consumo minorista repuntaba y la producción fabril se estancaba
La Semana 38, del 14 al 20 de septiembre, fue la ventana semanal completada más reciente disponible en el corte de producción del 21 de septiembre. Su mensaje central fue que la política se endureció hacia un panorama de consumidor aún fuerte mientras la producción fabril no confirmaba el mismo sesgo alcista.
La semana giró en torno al 16 de septiembre. La Reserva Federal elevó el rango de fondos 25 puntos básicos a 3.75%–4.00%, la primera alza en más de tres años, y dejó a los mercados descontando endurecimiento adicional en 2026. El mismo día, la ventana del calendario de ventas minoristas de la Oficina del Censo de EE. UU. entregó un salto del 1.2% en las ventas minoristas de agosto tras una caída revisada del 0.5% en julio, con las ventas minoristas subyacentes excluyendo autos, gasolina, materiales de construcción y servicios de comida subiendo 1.4%. Los índices de precios de importación y exportación de la BLS subieron 0.7% mensual y 7.0% interanual, el mayor aumento anual desde agosto de 2022. La combinación hizo la alza más fácil de justificar por motivos de demanda y precios importados incluso antes de que llegara la producción industrial.
El 18 de septiembre entregó entonces el contraste fabril en el calendario de producción industrial G.17 de la Reserva Federal. La producción industrial total se mantuvo sin cambios, decepcionando las expectativas de un alza del 0.3%, ya que la manufactura cayó 0.3% y los servicios públicos saltaron 1.8%. La utilización de capacidad se mantuvo en 76.3%. La misma semana completada también trajo la subida de 25 puntos básicos del Banco de Japón al 1.25% y una pausa del Banco de Inglaterra en 3.75%. La división de actividad de agosto de China, publicada justo antes de la FOMC, siguió siendo la línea base de Asia: las fábricas se aceleraron, los hogares y la inversión no.
Al final de la Semana 38, los mercados cargaban cuatro mensajes simultáneos hacia el tramo incompleto de digestión de la Semana 39: la demanda del consumidor de EE. UU. seguía firme, la inflación importada se había reacelerado, la producción fabril se había estancado, y los principales bancos centrales ya no easing de manera sincronizada. La implicación de la Semana 38 para la Semana 40 es condicional. Fuertes ventas minoristas y una alza ejecutada elevan el listón para cualquier rally de alivio que dependa de una lectura halcón-dove sencilla del PCE o las nóminas. La producción industrial plana y el desequilibrio oferta-demanda de China mantienen abierto el canal de sustos de crecimiento si las ganancias, el PMI o los datos laborales decepcionan.
Mapa de decisiones multiactivo
| Mezcla de la Semana 40 | Cripto | Acciones | Materias primas | Divisas y tasas |
|---|---|---|---|---|
| PCE contenido, ganancias/PMI de China estables, nóminas firmes pero no sobrecalentadas | Menor volatilidad de tasas y mejor liquidez pueden apoyar a BTC y ETH si la demanda al contado lo confirma. | La amplitud puede mejorar si los cíclicos y las acciones vinculadas a Asia participan. | Los metales industriales ganan con la contención de márgenes; el oro depende de los rendimientos reales. | El USD se suaviza selectivamente; la volatilidad del frente de la curva se desvanece; el CNH se estabiliza si las ganancias se sostienen. |
| PCE subyacente más caliente tras la fuerza minorista y de precios importados de la Semana 38 | Rendimientos reales más altos y liquidez más estrecha presionan las posiciones cripto apalancadas. | Las acciones de larga duración y alta beta rinden menos; las defensivas de calidad lideran. | El oro enfrenta un viento en contra por rendimientos; los metales industriales absorben el riesgo de tasas. | Los rendimientos reales y el USD suben; las curvas pueden aplanarse en baja; las probabilidades de alza hacia fines de octubre se afirman. |
| Las ganancias o el PMI de China agravan la división fábrica-hogares | Un riesgo-avión de Asia puede golpear a la cripto de alta beta incluso si los rendimientos de EE. UU. son mixtos. | Las multinacionales sensibles a China y los exportadores industriales quedan rezagados. | El cobre y metales relacionados se debilitan por riesgo de absorción de demanda; la energía se mantiene bilateral. | El CNH se suaviza; las divisas de materias primas divergen; la demanda refugio de USD puede persistir. |
| Nóminas débiles tras una producción industrial plana, con inflación aún persistente | Las esperanzas de recortes de tasas ayudan solo si la despalancamiento no domina. | Las revisiones de ganancias y el riesgo de márgenes se vuelven centrales; las defensivas superan a los cíclicos. | El oro puede superar a las materias primas industriales. | Las curvas pueden torcerse; la incertidumbre de la senda de política permanece elevada en USD y JPY. |
¿Qué confirmaría la señal de la Semana 40?
El caso base es volatilidad de digestión en lugar de una tendencia limpia de una sola dirección. La confirmación de la Semana 40 debería aparecer en el comportamiento conjunto de los rendimientos reales, el dólar, el PCE, el JOLTS y las nóminas, el CNH y los metales industriales. Un mercado posalza que mueve solo una clase de activos es menos duradero que un ajuste sincronizado que sobrevive al cmulo de datos del 28 de septiembre al 2 de octubre.
China requiere su propia lista de verificación. El paquete de ganancias industriales del 28 de septiembre debe leerse frente a la división de actividad de agosto, no de forma aislada. Ganancias estables o más firmes sin un nuevo colapso del PMI apoyarían un caso de contención. Otra compresión de márgenes hacia una demanda interna débil mantendría a Asia como un riesgo selectivo. Un resultado riesgo-alcista duradero requiere rendimientos reales posalza contenidos, datos de inflación y laborales de EE. UU. no sobrecalentados, y señales de China que impidan que el desequilibrio oferta-demanda domine a los cíclicos globales.
Opere con ventaja
En mercados de movimiento rápido, la ejecución importa tanto como la dirección. Por eso más operadores recurren a plataformas descentralizadas como edgeX para operar perpetuos y al contado.
A diferencia de las plataformas centralizadas tradicionales, edgeX está construido en torno a la autocustodia, lo que significa que usted mantiene el control de sus activos y autoriza personalmente los movimientos de fondos. Para los operadores activos, eso ofrece una ventaja significativa: acceso al mercado sin entregar la custodia a un exchange.
edgeX también combina los beneficios centrales de DeFi con una experiencia de operación diseñada para una ejecución seria. La plataforma enfatiza la liquidez profunda, la correspondencia de órdenes de alta velocidad y un desempeño de baja deslizamiento, ayudando a los operadores a mantenerse receptivos en condiciones volátiles. Con soporte para alto apalancamiento, ofrece a los participantes de mercado experimentados más flexibilidad para expresar opiniones macro y gestionar el riesgo.
Más allá de la ejecución, la infraestructura de negociación descentralizada puede ofrecer ventajas estructurales: mayor transparencia, verificación en cadena y menor dependencia de intermediarios centralizados. Para los operadores que quieren desempeño sin renunciar al control, ese modelo es cada vez más atractivo.
edgeX está construido para ese equilibrio: reunir una experiencia de operación profesional con los principios centrales de los mercados descentralizados.
Los operadores que buscan explorar una forma más eficiente en capital y autocustodial de operar pueden echar un vistazo más de cerca a edgeX.
Preguntas frecuentes
¿Cuál es el evento más importante de la Semana 40 de Macro Global?
La Semana 40 es un cúmulo de confirmaciones más que una semana de un solo catalizador. El tramo de mayor impacto es del 28 de septiembre al 2 de octubre: ganancias industriales de China, JOLTS de EE. UU., PCE de agosto y PIB del T2, PMI oficial de China y la Situación del Empleo de septiembre, todos leídos frente a la primera alza de la Fed de la Semana 38.
¿Por qué revisar la Semana 38 en lugar de la Semana 39?
La producción cerró el 21 de septiembre, mientras la Semana 39 seguía en curso. Las lecturas de PMI preliminares, el informe de precios de medios de producción del 24 de septiembre de China, las transacciones internacionales de la BEA y los pedidos de bienes duraderos aún no se habían completado como resultados semanales finales. La Semana 38, del 14 al 20 de septiembre, fue la ventana semanal completada más reciente y se etiqueta explícitamente.
¿Por qué importa globalmente el paquete de ganancias del 28 de septiembre de China?
Las ganancias industriales conectan el flujo fabril con los beneficios, el CNH, las materias primas industriales y las expectativas de ingresos multinacionales. Tras una aceleración de la producción industrial de agosto mientras las ventas minoristas y la inversión se debilitaban, el punto de control de ganancias prueba si el desequilibrio oferta-demanda se está estabilizando o empeorando.
¿Cómo puede el PCE cambiar la narrativa posalza?
El PCE de agosto es el indicador de inflación preferido de la Fed después de la primera alza, el rebote de ventas minoristas y la aceleración de precios importados. Una lectura firme del núcleo puede mantener elevados los rendimientos reales y las probabilidades de alza de fines de octubre; una lectura más moderada puede apoyar la digestión si los datos laborales no se sobrecalientan.
¿Qué cambió la Semana 38 para el panorama de la Semana 40?
La Semana 38 entregó la primera alza de la Fed en más de tres años, un rebote de ventas minoristas del 1.2%, un salto de precios importados del 7.0% interanual, una producción industrial plana y un movimiento del BOJ al 1.25%. Esa mezcla elevó el listón para un alivio de política sencillo e hizo que la confirmación de la Semana 40 dependiera del PCE, las ganancias y el PMI de China, y las nóminas, y no solo de la esperanza.
¿Cuál es el escenario constructivo de la Semana 40?
La combinación constructiva es un PCE de agosto contenido, ganancias industriales y PMI oficial de China que detengan la ampliación de la división fábrica-hogares, y un informe de nóminas de septiembre que se mantenga firme sin reavivar el pánico salarial. La confirmación debería aparecer en un debilitamiento selectivo del dólar, una amplitud bursátil más amplia y materias primas industriales más estables.

