La métrica Book Churn de Glassnode revela por qué la profundidad del order book de Bitcoin puede engañar
Puntos clave
- •La métrica Book Churn de Glassnode, construida con datos de futuros perpetuos de Binance con histórico desde enero de 2020, cuantifica con qué frecuencia se actualizan las cotizaciones del order book, una dimensión que la profundidad y el spread por sí solos no capturan.
- •Cuando Book Churn puntuó 2 o más, la hora siguiente fue más volátil que la mediana el 63% de las veces, superando el punto de referencia del 50% que marca el azar.
- •Una señal más simple basada en el rango de precios máximo-mínimo de cada ventana superó a Book Churn por una fracción de punto, con ambas métricas correlacionadas en 0.84, aunque el churn se activó en aproximadamente la mitad de las ventanas donde la señal de rango permaneció en silencio.
- •El 27 de abril, los volúmenes de actualizaciones de BTCUSDT casi se triplicaron hasta entre 1.8 millones y 2.1 millones por ventana de diez minutos mientras la profundidad y el spread permanecían tranquilos, ilustrando cómo el churn puede señalar actividad invisible en las pantallas estándar.
- •Glassnode reveló que la prueba se ejecutó in-sample, los resultados de 2020 y 2021 alcanzaron solo 53% a 57%, y el estudio cubrió un solo contrato en un exchange sin medir retornos de trading ni costos de ejecución.
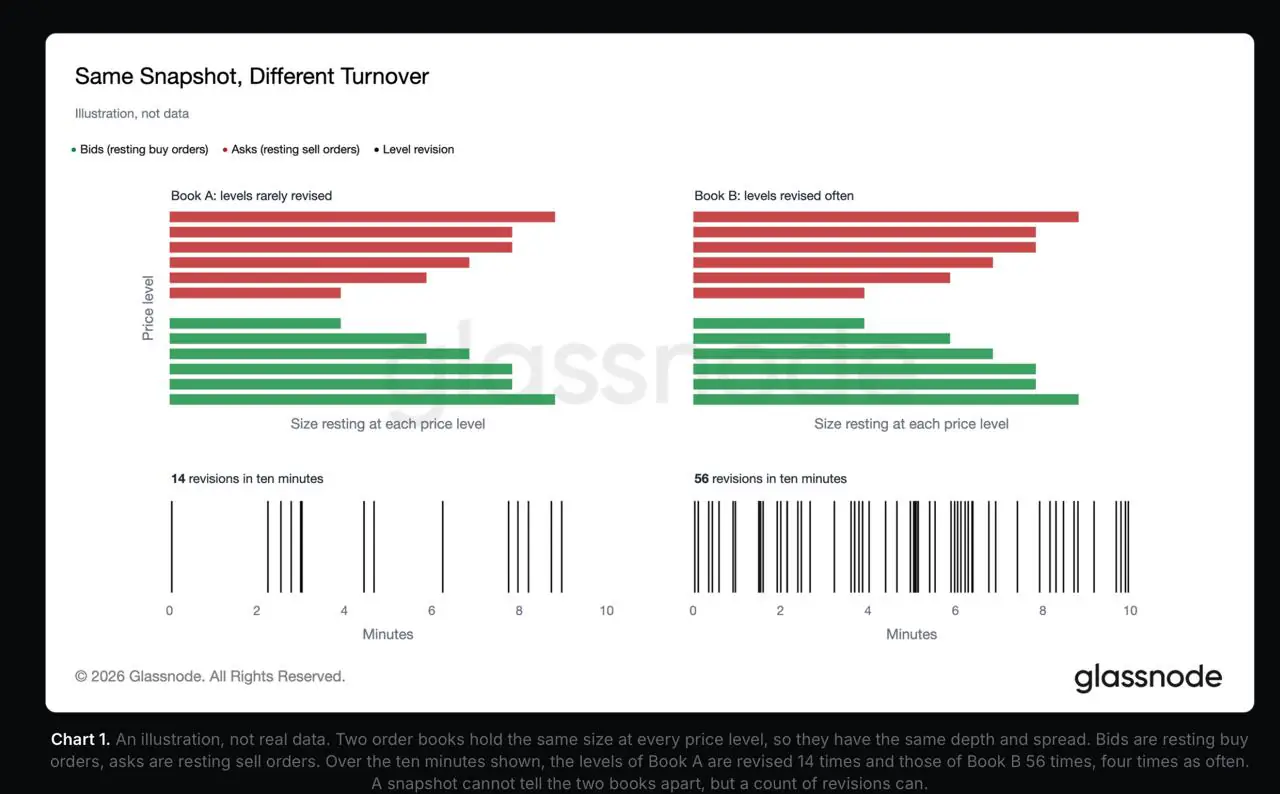
La profundidad del order book muestra cuánta liquidez descansa en cada precio. No dice nada sobre la velocidad a la que esa liquidez se está reescribiendo. Esa distinción está en el centro de "Book Churn", una métrica presentada en la investigación de Glassnode publicada el 18 de noviembre. Construida con datos de futuros perpetuos de Binance y con histórico desde enero de 2020 tanto para Bitcoin como para Ether, Book Churn señaló una hora siguiente más volátil que la mediana el 63% de las veces cuando puntuaba 2 o más — muy por encima del punto de referencia del 50% que marca el azar, aunque solo marginalmente adelante de una señal mucho más simple construida con el rango de precios máximo-mínimo de cada ventana.
Qué cuenta realmente Book Churn
Binance transmite cada cambio en su order book a medida que ocurre. Cada mensaje indica, en esencia, que un precio determinado ahora mantiene una nueva cantidad de órdenes de compra o venta. Las operaciones también generan mensajes, porque una ejecución reduce el monto que descansa en ese precio. Glassnode suma estos mensajes en ventanas de diez minutos; en BTCUSDT, una ventana típica contiene alrededor de 607,000 actualizaciones.
Un conteo bruto necesita contexto. Glassnode lo convierte en una puntuación midiendo cada ventana contra la misma hora del día durante los 30 días previos, de modo que una hora de trading concurrida se juzga contra su propia historia y las horas tranquilas de la madrugada enfrentan la suya. Una puntuación de 2 marca una ventana inusualmente activa; las lecturas de 3 o más son aún más raras.
El feed tiene puntos ciegos. Reporta niveles de precio, no órdenes individuales, lo que significa que un solo mensaje puede agrupar varias cancelaciones, nuevas órdenes y ejecuciones. No separa una cotización retirada de una ejecutada, y no identifica a ningún trader. Cuando la conexión con el exchange se cae y se restablece, una ventana puede incluso registrarse como más tranquila de lo que realmente fue. Un pico dice que el libro se movió mucho. No puede decir por qué.
Dos libros, una captura de pantalla
Imagine dos order books con cantidades idénticas en cada precio — misma profundidad, mismo spread. Una captura de pantalla no puede distinguirlos, pero diez minutos de observación sí: en la ilustración de Glassnode, un libro cambia 14 veces mientras el otro cambia 56. Esos conteos son inventados para demostrar la idea, pero el punto detrás de ellos es real. La profundidad le dice cuánto descansa; el churn le dice con qué frecuencia se mueve. Ninguna métrica responde la pregunta de la otra.
27 de abril: una superficie calmada, un feed que se triplicó
En este estudio, la profundidad significa el valor en dólares de las órdenes de compra y venta que descansan dentro del 1% del precio medio, y el spread es la brecha entre la mejor oferta de compra y la mejor oferta de venta. El precio medio es el punto medio entre esas dos cotizaciones. La mañana del 27 de abril, ambas parecían tranquilas.
Tres ventanas consecutivas que comenzaron a las 05:10, 05:20 y 05:30 UTC llevaron entre 1.8 millones y 2.1 millones de actualizaciones cada una, frente a los 0.6 millones a 0.9 millones de la hora anterior. Las puntuaciones de churn llegaron a 4.34, 3.83 y 3.41. La profundidad combinada, que había oscilado entre $400 millones y $464 millones en la hora previa, cayó a entre $377 millones y $412 millones, y luego saltó a $565 millones en la siguiente ventana. El spread se mantuvo en alrededor de un tick — el incremento mínimo de precio — durante todo el período.
El precio no se quedó quieto. El rango máximo-mínimo alcanzó 95 puntos básicos — cerca del 1% — en la primera ventana del estallido, y luego 28 y 39 puntos básicos en las dos siguientes. El rango mide cuánto se desplazó el precio dentro de una ventana, no hacia dónde terminó. Un trader que observaba la profundidad y el spread vio una leve caída; debajo, el feed de actualizaciones casi se había triplicado.
La mayoría de las ventanas concurridas no se parecen en nada a esto. A lo largo de la historia de BTCUSDT, un churn elevado generalmente vino acompañado de menor profundidad y spreads más amplios, mostrando correlaciones de -0.40 y +0.49 respectivamente. La combinación que más importa — profundidad normal, precios tranquilos y cotizaciones frenéticas al mismo tiempo — apareció en solo alrededor del 7% de las lecturas de BTCUSDT con puntuación de 3 o más. Esas son las ventanas donde el churn capta algo que nada más en la pantalla muestra.
El alcance importa aquí. Este es un contrato de futuros perpetuos — un derivado sin fecha de vencimiento — en un exchange, no todo el mercado de Bitcoin. La profundidad combinada también cuenta ambos lados del libro, mientras que un comprador solo puede recurrir a las ofertas de venta — una fracción de ese total.
Donde el churn se encuentra con la ejecución
Una compra a mercado toma primero la oferta de venta más barata, luego la siguiente hacia arriba, y sigue subiendo hasta completar la orden. Las reglas de trading de Coinbase especifican que una sola orden a mercado puede ejecutarse a varios precios. Considere un libro hipotético mostrado dos veces: una como lo ve un trader, y otra después de que una sola cotización se mueve.
En el Libro A, una compra a mercado de 3 BTC paga $100,000, $100,100 y $100,200 — un promedio de $100,100 antes de comisiones. Quien esperara toda la orden al precio más alto paga $300 más de lo planeado. Una profundidad delgada en la mejor oferta de venta causó eso. El churn no tuvo ningún papel.
El Libro B es donde entra el churn. El vendedor en $100,000 retira esas monedas y las vuelve a publicar en $100,150 un momento antes de que llegue la orden. El trader ve la misma pantalla, envía la misma orden y paga $450 por encima de la estimación del mejor precio. Repita ese tipo de intercambio a lo largo de miles de niveles de precio y el resultado es un pico de churn. La puntuación no puede decir qué nivel se moverá, ni hacia dónde irá después.
Una orden límite acota el precio pero puede dejar la posición parcialmente ejecutada, o sin ejecutar en absoluto — y las comisiones se suman sobre cada cifra anterior.
El 63% suena fuerte. El punto de referencia es 50%.
La prueba principal de Glassnode hizo una pregunta acotada: cuando el churn puntuaba 2 o más, ¿la hora siguiente era más volátil que la hora mediana? La mitad de todas las horas queda por encima de la mediana por definición, así que un lanzamiento de moneda al aire puntúa 50%.
Los picos aleatorios cayeron justo en el lanzamiento de moneda, lo que confirma que la prueba no estaba amañada. El churn superó esa línea, y las puntuaciones más altas la superaron por más.
La fila destacada es la incómoda. Glassnode construyó una señal equivalente usando solo el rango máximo-mínimo de cada ventana, y superó al churn por una fracción de punto — una brecha demasiado pequeña para declarar un ganador. Las dos puntuaciones se mueven juntas con una correlación de 0.84, y el rango de precios por sí solo explica alrededor del 70% de la variación en la puntuación de churn. En su mayor parte, el churn vuelve a medir el movimiento del precio a través del feed de cotizaciones.
Aunque no del todo. En aproximadamente la mitad de las ventanas donde el churn se activó, la señal de rango permaneció en silencio. Precisión similar, momentos diferentes.
La fila del día anterior cuenta su propia historia. Una lectura de un día completo atrás conservó la mayor parte de la ventaja, lo que apunta a una volatilidad que persiste durante días, mientras que la lectura actual agregó cuatro a cinco puntos adicionalmente. Aun así, alrededor del 37% de las lecturas altas todavía precedieron a una hora perfectamente ordinaria.
Glassnode enumera sus propias limitaciones. La prueba se ejecutó in-sample: los segmentos de volatilidad y los grupos de control se definieron usando cada año calendario completo, incluidos meses que un trader en vivo aún no habría visto. Los resultados de 2020 y 2021 se ubicaron entre 53% y 57%, no claramente por encima del azar. Según la propia descripción de Glassnode, Bitcoin y Ether en un exchange equivalen casi a una sola prueba. La puntuación no dice nada sobre la dirección, y el estudio nunca midió retornos de trading ni costos de ejecución.
Antes de enviar una orden grande
Verifique el lado de las ofertas de venta en el tamaño de su propia orden. Una cifra de profundidad combinada mezcla compradores y vendedores, y el mejor precio generalmente cubre solo la primera porción de una orden grande.
Durante un pico de churn, lea un spread de un tick como un dato sobre el mejor precio y nada más profundo. El siguiente nivel puede ser el que se está reescribiendo.
Luego decida qué riesgo prefiere asumir. Una orden a mercado completa la operación a un precio desconocido. Una orden límite fija el precio y puede que nunca se ejecute.
Glassnode no ha probado si el churn mejora las ejecuciones reales una vez que la profundidad, el spread y las comisiones entran en el cálculo. Tampoco publica cuánto tarda en llegar cada lectura después de que su ventana se cierra — un detalle que importa para cualquiera que espere actuar sobre una. Lo que la métrica ofrece hoy es más acotado pero sigue valiendo la pena: cuando las actualizaciones se triplican y el spread no se inmuta, la calma en pantalla es solo la capa superior.
Fuente: Coindoo

