¿Qué predijo el diferencial de plazos alemán para 2024?
Puntos clave
- •El diferencial de rendimientos alemán a 10 años/3 meses, históricamente un indicador confiable de recesión, se invirtió en diciembre de 2022, lo que una regresión básica del diferencial tradujo en una probabilidad de recesión del 70%.
- •Los modelos probit basados en el diferencial de plazos y la tasa corta capturan todas las recesiones excepto la de 2020 con un umbral de probabilidad del 40%, pero también registran un falso positivo para 2024.
- •Incorporar el ratio del servicio de deuda eleva el pseudo-R² de 0,19 a 0,33 y elimina la señal falsa de 2024, mientras que agregar los cambios esperados del desempleo deja las llamadas de recesión esencialmente sin cambios.
- •No se ha declarado una recesión oficial porque los indicadores clave alcanzaron sus máximos en momentos distintos: el empleo en el 2024Q4, el PIB real en el 2022Q3 y la producción industrial en febrero de 2023.
- •El veredicto final de la señal del diferencial de diciembre de 2022 dependerá de las futuras revisiones de los datos de PIB, empleo y producción industrial, así como de las decisiones de datación de recesiones que sigan.
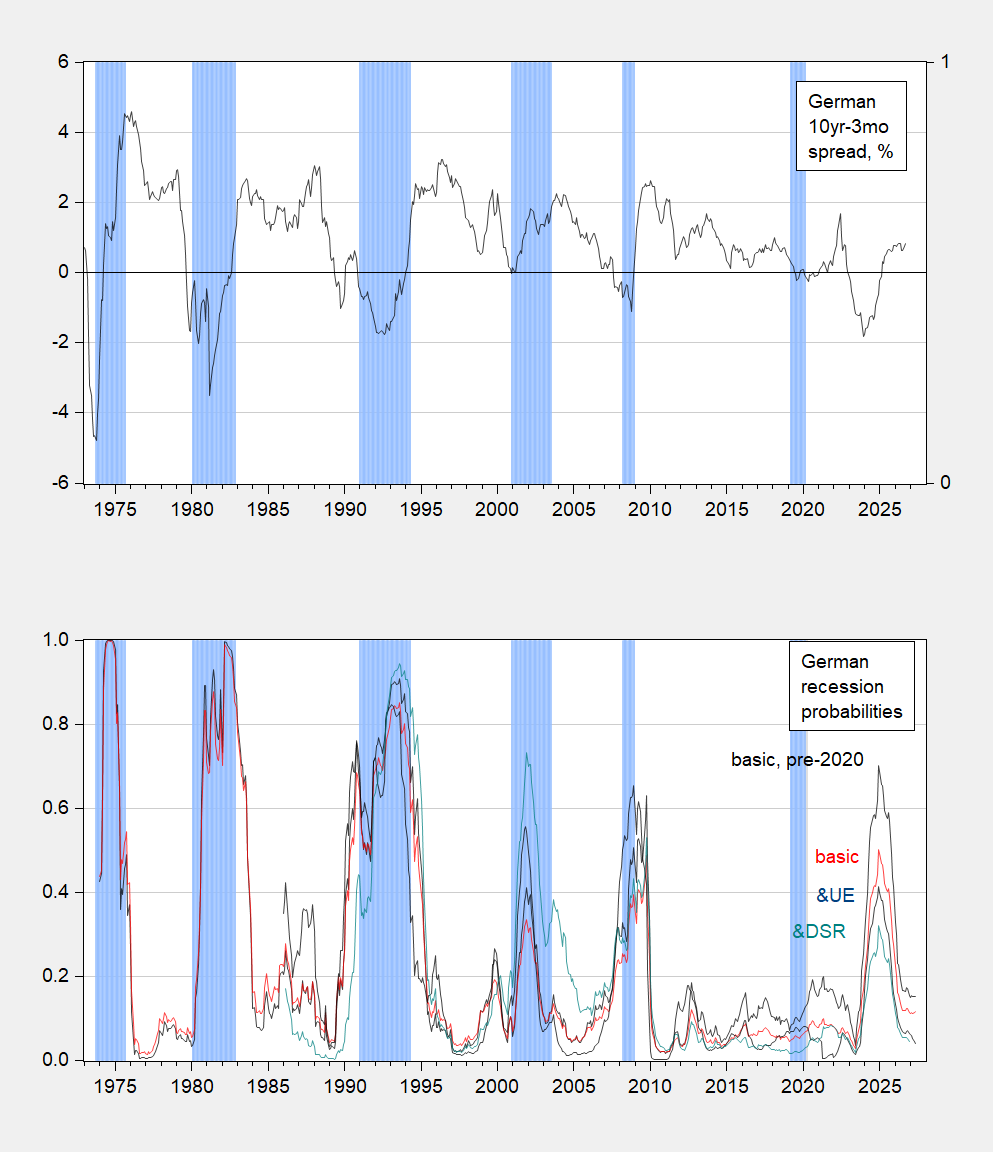
El diferencial de rendimientos alemán a 10 años/3 meses, históricamente un indicador adelantado confiable de las recesiones alemanas según la datación de ECRI, se invirtió en diciembre de 2022. El diferencial —la brecha entre los costos de financiamiento del gobierno alemán a diez y a tres meses— se vuelve negativo, o se invierte, cuando los rendimientos de corto plazo superan los de largo plazo. Bajo una regresión sencilla del diferencial, la inversión implicaba una probabilidad de recesión del 70%.
Chinn y Ferrara (2026) presenta estimaciones basadas en probit de las probabilidades de recesión en Alemania correspondientes al diferencial de plazos a 10 años/3 meses, incluida una especificación ajustada hasta diciembre de 2019 (la línea negra en el panel inferior de la Figura 1). La estimación probit convierte una lectura del diferencial en una probabilidad estimada de que la economía esté en recesión en un momento dado.
Figura 1: Panel superior: diferencial de plazos alemán a 10 años/3 meses, en porcentaje (negro). Panel inferior: estimaciones probit de regresiones sobre el diferencial y la tasa corta — muestra prepandemia (línea negra), muestra completa (rojo), agregando el cambio esperado del desempleo (azul) y agregando el ratio del servicio de deuda (verde). Las fechas de recesión de pico a valle definidas por ECRI están sombreadas en azul claro. Fuente: OCDE, Chinn y Ferrara (2026).
En Chinn y Ferrara (2026), los autores encuentran que las especificaciones del diferencial de plazos y la tasa corta explican una proporción relativamente alta de la variación, tanto en la muestra prepandemia como en la muestra completa. Como muestra la Figura 1, todas las recesiones excepto la caída de 2020 se marcan utilizando un umbral de probabilidad del 40%, pero el mismo umbral también produce un falso positivo para 2024. Ese error importa más allá de la contabilidad estadística, dada la posición de Alemania como la mayor economía de la eurozona.
Agregar el cambio esperado del desempleo eleva ligeramente la proporción de variación explicada (0,29 frente a 0,19 de la especificación básica estimada en el mismo período muestral). Sin embargo, las llamadas de recesión permanecen esencialmente sin cambios, con el falso positivo para 2024 aún registrado con el umbral del 40%.
Agregar el ratio del servicio de deuda —una variable que arroja resultados marcadamente distintos para Estados Unidos— eleva aún más el pseudo-R², a 0,33 frente a 0,19. Todos los coeficientes entran con los signos esperados y son estadísticamente significativos, incluido el ratio del servicio de deuda. Lo más importante es que esta especificación no registra ningún falso positivo para 2024 con un umbral del 40%. El ratio del servicio de deuda —los pagos de intereses más las amortizaciones de principal en relación con el ingreso— vincula la señal de la curva con la carga de deuda real que soportan los prestatarios.
¿Hay que recurrir al ratio del servicio de deuda para restaurar la reputación del diferencial de plazos como predictor? Un argumento alternativo sostiene que Alemania sí experimentó una recesión en 2023–24. Como escribe Kemp (2026): "La economía de Alemania experimentó una recesión pronunciada durante 2023–24, con el PIB real contrayéndose y el crecimiento quedando notablemente rezagado respecto del resto de la eurozona". Sin embargo, ni ECRI —el Economic Cycle Research Institute— ni el Consejo de Expertos Económicos de Alemania, el organismo oficial de asesoramiento del gobierno alemán en política económica, han declarado una recesión pospandemia.
La razón queda clara en los principales indicadores:
Figura 2: Panel superior: empleo alemán, edades de 15 años y más. Panel central: PIB real de Alemania, en miles de millones de euros de 2010, SAAR. Panel inferior: producción industrial de Alemania excluyendo la construcción (promedio móvil centrado de tres meses). El sombreado verde claro marca los movimientos de pico a valle. Fuente: OCDE vía FRED, OCDE.
Los períodos de pico a valle entre estas medidas muestran casi ninguna coherencia. El empleo alcanzó su máximo en el 2024Q4, el PIB real en el 2022Q3, la producción industrial en febrero de 2023 y la probabilidad de recesión en diciembre de 2024. Esa divergencia explica por qué no se ha declarado una recesión, según la definición de una caída amplia y sostenida de la actividad económica. La interpretación más benévola es que el diferencial de plazos capturó la caída del empleo, pero no las del PIB ni de la producción industrial. Para los lectores que sigan cómo se juzga finalmente este episodio, los indicadores a observar son las revisiones de las series de PIB, empleo y producción industrial, junto con cualquier decisión futura de datación de recesiones que afecte la señal del diferencial de diciembre de 2022.

