El BCE impulsa ampliar la prohibición de rendimientos de stablecoins bajo MiCA mientras Circle, Aave y los usuarios se oponen
Puntos clave
- •El Sistema Europeo de Bancos Centrales pidió a la Comisión Europea ampliar la prohibición de MiCA sobre pagar a los tenedores de stablecoins para que cubra el lending, el borrowing, el staking, las recompensas, las reducciones de comisiones y los beneficios de fidelización.
- •La ESMA propuso en cambio un servicio regulado para las empresas que dan acceso a protocolos DeFi, junto con normas de divulgación proporcionadas para el staking, el lending y el borrowing, en lugar de una prohibición total.
- •Circle y Aave Labs se opusieron a la ampliación: Circle señaló que solo tres de las 25 stablecoins más grandes cumplen hoy los estándares de MiCA y Aave Labs advirtió que una prohibición más amplia favorecería a las stablecoins en dólares en los mercados on-chain.
- •El grupo Stand With Crypto EU reportó más de 50.000 correos a la Comisión y una petición con más de 126.600 firmas que exige eliminar la prohibición de rendimientos.
- •El ESCB también propuso eliminar la norma que exige a los emisores mantener entre el 30% y el 60% de las reservas en depósitos bancarios, reemplazándola por un sistema en el que una proporción fija de las reservas venza en uno a cinco días hábiles.
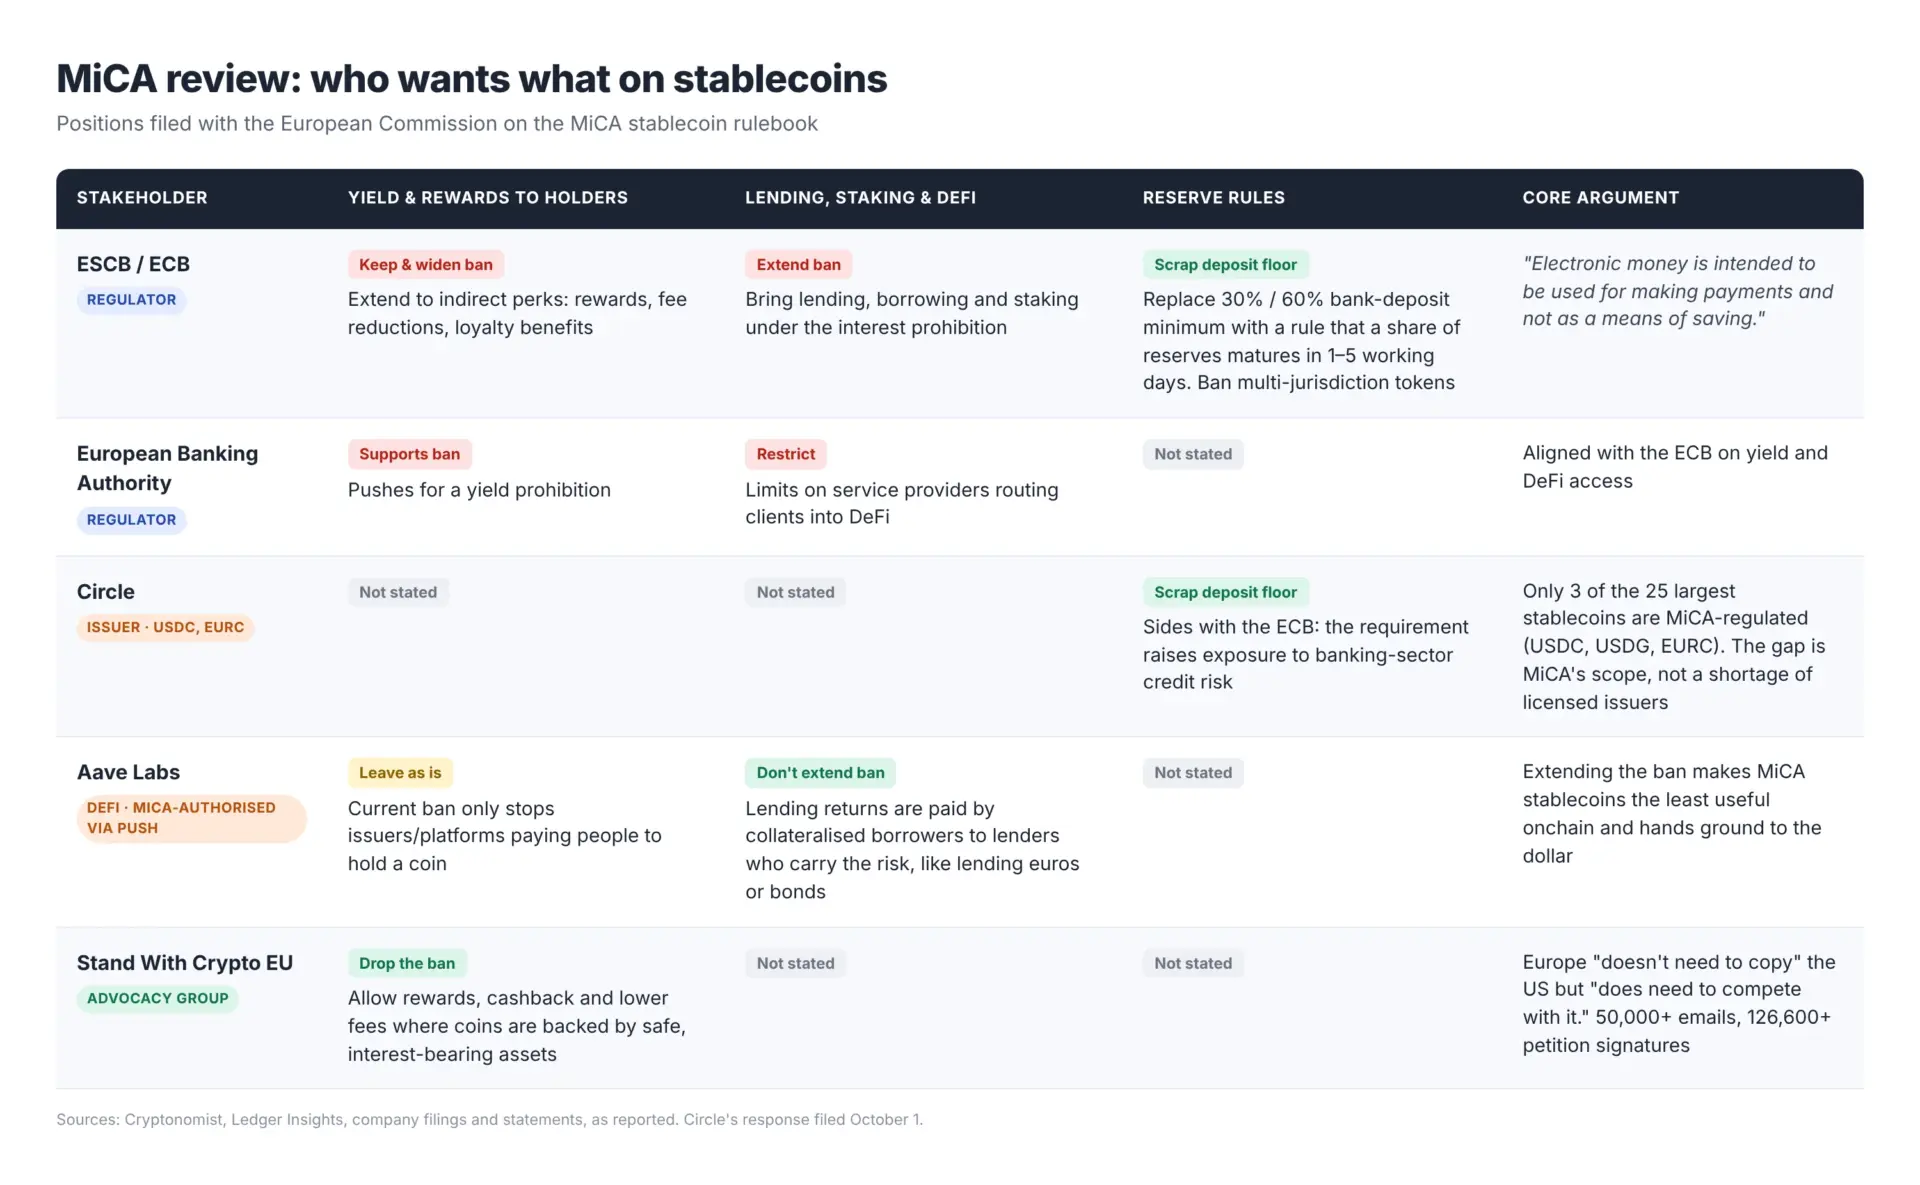
Circle, Aave Labs y más de 50.000 ciudadanos de la Unión Europea están listos para enfrentarse a los bancos centrales de Europa, que exhortan a Bruselas a extender la prohibición de MiCA que actualmente impide pagar a los tenedores de stablecoins, para que también cubra actividades como el lending, el borrowing y el staking de criptomonedas.
El choque entre quienes quieren endurecer la restricción y quienes quieren flexibilizarla se configuró durante la ventana de comentarios públicos de la revisión de MiCA de la Comisión Europea, que cerró el 30 de septiembre. Dado que MiCA —el reglamento de la UE sobre Mercados de Criptoactivos— establece el marco normativo común para las stablecoins en todo el bloque, el resultado de la revisión definirá qué pueden ganar legalmente los tenedores de la UE con los tokens que utilizan, poniendo en juego el lending, el staking y los programas de recompensas de toda la región.
Lo que los bancos centrales europeos quieren de la consulta de MiCA
El Sistema Europeo de Bancos Centrales (ESCB), un organismo que incluye al Banco Central Europeo (BCE), escribió en su respuesta a la consulta de MiCA de la Comisión Europea que apoya mantener en el marco normativo la prohibición de pagar intereses sobre las stablecoins.
El ESCB presionó a los reguladores para ampliar la prohibición de pagos de intereses a actividades como el lending, el borrowing y el staking. También pidió que se añadan al marco normativo prohibiciones de otras formas de beneficios, incluidas recompensas, reducciones de comisiones y ventajas de fidelización. En su estado actual, MiCA no prohíbe expresamente estas alternativas.
Al explicar su postura, el ESCB escribió que "el dinero electrónico está destinado a utilizarse para realizar pagos y no como medio de ahorro". Cuando las personas reciben pagos simplemente por mantener un token, argumentó el organismo, el acuerdo comienza a ajustarse a su definición de cuenta de depósito, que se rige por normas diferentes.
Los bancos centrales también pidieron que las stablecoins emitidas en otras jurisdicciones no se consideren viables ni aceptables en la UE. Por ejemplo, un token USDC emitido en EE. UU. no debería tratarse de forma distinta a un USDC emitido en euros.
Sin embargo, no todas las sugerencias del organismo buscaban medidas más restrictivas. El ESCB pidió a los reguladores eliminar una norma que exige a los emisores de stablecoins mantener entre el 30% y el 60% de sus reservas en depósitos bancarios. En lugar, el organismo que representa a los bancos centrales europeos propuso un sistema alternativo en el que una proporción fija de las reservas vencería en un plazo de uno a cinco días hábiles.
Los bancos centrales no son los únicos reguladores en el expediente. En su respuesta del 30 de septiembre, la Autoridad Europea de Valores y Mercados (ESMA) propuso un nuevo servicio regulado para las empresas que dan a los usuarios acceso a protocolos DeFi, junto con normas de divulgación proporcionadas para el staking, el lending y el borrowing, en lugar de una prohibición total. Con ello, la ESMA se posicionó en un punto medio entre el enfoque de prohibición primero de los bancos centrales y el impulso de la industria por mantener el lending y el staking fuera de la prohibición.
Los actores de la industria discrepan con los bancos centrales de Europa
En su respuesta del 1 de octubre al regulador, Circle argumentó que el regulador debería centrarse en el perímetro de un marco que hoy aprueba como conformes a MiCA solo tres de las 25 stablecoins más grandes por capitalización de mercado —USDC, USDG y EURC—, y no en una escasez de emisores autorizados.
No obstante, Circle sí se alineó con el BCE en el tema de las reservas, al señalar que el requisito obligatorio de un piso de depósitos aumenta la exposición al riesgo crediticio del sector bancario.
Aave Labs, la empresa DeFi que opera Push —un proveedor de servicios autorizado por MiCA y filial supervisada por el Banco Central de Irlanda—, pidió a la Comisión en su respuesta a la consulta no extender la prohibición de intereses al lending ni al staking.
La empresa fundamentó su argumento en la distinción entre los rendimientos del lending y simplemente pagar a las personas por mantener una moneda. Los rendimientos del lending los pagan prestatarios que aportan colateral y los asume un prestamista que asume el riesgo, de manera similar al lending de euros o bonos, mientras que la prohibición actual solo impide que emisores y plataformas paguen por mantener una moneda.
Ampliar la prohibición más allá de su alcance actual, argumentó Aave Labs, daría a las stablecoins en dólares la ventaja en los mercados on-chain, mientras que las stablecoins de MiCA perderían un caso de uso clave en ese sector.
Stani Kulechov, fundador de Aave, dijo en X que estaba "decepcionado" por las respuestas del BCE y de la Autoridad Bancaria Europea.
Más de 50.000 encuestados se oponen a ampliar el alcance de MiCA
El rechazo más sonoro vino de fuera de las empresas. El grupo de defensa Stand With Crypto EU afirmó que más de 50.000 personas de todo el bloque pidieron a la Comisión por correo electrónico permitir que las stablecoins reguladas ofrezcan recompensas, cashback y comisiones más bajas. Una petición reunió más de 126.600 firmas para exigir que se elimine por completo la prohibición de rendimientos, siempre que la moneda esté respaldada por activos seguros que generen intereses.
El grupo, cuyos socios incluyen a Boerse Stuttgart Digital, 50 Partners, IOTA y Morpho, indicó que el volumen de correos superó en más de seis veces las 8.221 respuestas a la consulta del euro digital del BCE.
Harry Pearce Gould, director general del, lo planteó como una batalla de competitividad, afirmando que Europa "no necesita copiar" a EE. UU., pero "sí necesita competir con él". Bajo la Ley GENIUS de 2025, los emisores de EE. UU. no pueden pagar intereses directamente, pero los exchanges allí aún pueden ofrecer recompensas. Los partidarios de mantener las normas dentro de su alcance actual argumentan que las plataformas de la UE perderán negocio si los reguladores avanzan con las sugerencias restrictivas.
La Comisión ahora debe reconciliar estas propuestas enfrentadas mientras decide cómo será una MiCA revisada. Cómo pondere el impulso del ESCB de extender la prohibición frente a la alternativa de la ESMA basada en la divulgación y los argumentos de la industria por mantener el lending y el staking fuera de la prohibición definirá cuánta de esa actividad seguirá disponible para los usuarios de la UE bajo el marco revisado.

