El staking de Ethereum alcanza un récord de 43.8M de ETH mientras los rendimientos caen a 2.63%
Puntos clave
- •La oferta de Ethereum en staking alcanzó un récord de 43.8 millones de ETH en el tercer trimestre de 2026, equivalente al 35.9% de la oferta total de red.
- •Las entradas netas de ETH en staking totalizaron 7.96 millones de ETH en los primeros nueve meses de 2026, seis veces los 1.31 millones de ETH del mismo periodo del año pasado.
- •La empresa de tesorería de Ethereum BitMine tenía 5.07 millones de ETH en staking al 27 de septiembre, un aumento pronunciado frente a los 0.41 millones de ETH de diciembre de 2025.
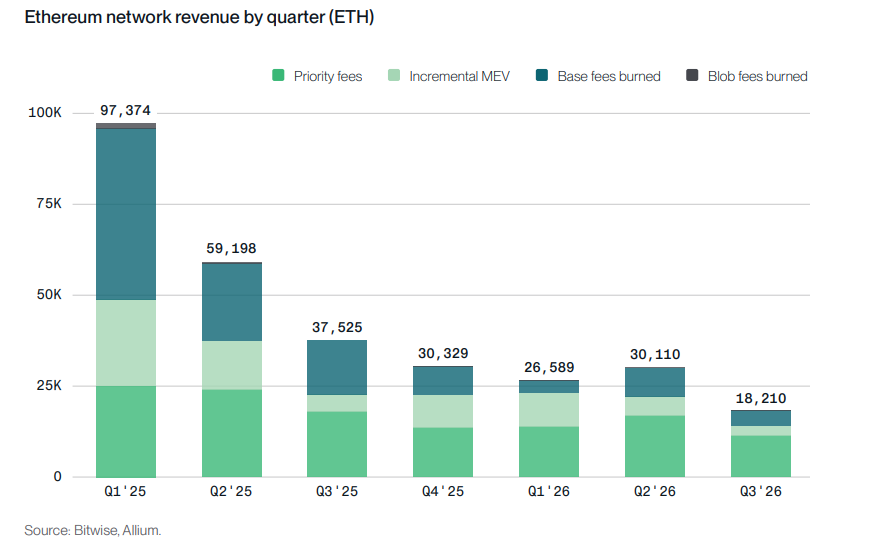
- •El rendimiento bruto anualizado del staking de Ethereum cayó a 2.63% desde 2.81%, ya que los ingresos trimestrales de la red bajaron a 18,210 ETH, un promedio de 198 ETH por día, debido a comisiones de transacción más bajas.
- •La actualización Pectra habilitó el restaking automático de recompensas de consenso y la consolidación de validadores que redujo el número de validadores de Ethereum de 1.1 millones a 881,000, mientras que la oferta en staking de Solana subió al 69% incluso cuando su rendimiento cayó a un mínimo histórico de 5.99%.
El staking de Ethereum alcanzó un máximo histórico de 43.8 millones de ETH durante el tercer trimestre de 2026, según el informe de staking de Bitwise publicado el 20 de octubre. El total representa el 35.9% de la oferta de la red, lo que refleja una participación institucional en constante expansión. Bajo el esquema de proof-of-stake, la proporción de la oferta en staking es también la parte del valor económico de la red comprometida con la validación de transacciones, razón por la cual los récords de participación atraen atención mucho más allá de los rendimientos mismos.
Sin embargo, el informe identificó una divergencia entre los depósitos crecientes y la disminución de los rendimientos de los validadores. El rendimiento bruto anualizado del staking de Ethereum cayó a 2.63%, desde 2.81% del trimestre anterior. Solana exhibió un patrón similar, con el 69% de su oferta en staking incluso cuando los rendimientos bajaban — una señal de una economía cambiante en las principales redes de proof-of-stake. El movimiento inverso es estructural: las recompensas se dividen entre un grupo cada vez mayor de tokens en staking, por lo que los rendimientos por token se comprimen a medida que se expande la participación.
La demanda institucional y las actualizaciones de red impulsan el crecimiento del staking
En los primeros nueve meses de 2026, Ethereum registró una entrada neta de 7.96 millones de ETH en staking, seis veces los 1.31 millones de ETH registrados en el mismo periodo del año pasado. Los inversores institucionales han sido un contribuyente importante, en particular BitMine. La empresa de tesorería de Ethereum tenía 5.07 millones de ETH en staking al 27 de septiembre, un salto considerable frente a los 0.41 millones de ETH de diciembre de 2025. Para tenedores corporativos de este tipo, el staking convierte tesoros inactivos en posiciones generadoras de rendimiento, vinculando la estrategia de balance directamente con la participación en la red.
Las actualizaciones técnicas de la red Ethereum también han apoyado este aumento. La actualización Pectra, activada en mayo de 2025, permite a los validadores hacer restaking automático de sus recompensas de consenso. Si bien las recompensas de ejecución no se reintegran automáticamente, el interés compuesto de las recompensas de consenso canaliza más ETH de vuelta al staking, aumentando el volumen total en staking.
Pectra también permite la consolidación de múltiples validadores. Según el informe de Bitwise, esto ha reducido los costos de infraestructura al tiempo que disminuyó el número de validadores de 1.1 millones a 881,000.
Ethereum no es la única red que experimenta un auge del staking. La oferta en staking de Solana subió al 69%, desde el 68% del trimestre anterior, lo que equivale a 440.5 millones de SOL. En otros lugares, la cantidad de HYPE en staking activo en Hyperliquid cayó de 437.29 millones a 436.47 millones, mientras que el promedio de NEAR en staking se mantuvo sin cambios.
Los rendimientos caen a medida que sube el volumen en staking
El aumento del volumen en staking de ETH y SOL ha ido acompañado de una caída correspondiente en los rendimientos del staking. El rendimiento anualizado del staking de Ethereum ahora se sitúa en 2.63%, desde 2.81% en el segundo trimestre.
La caída de los ingresos de la red contribuyó a la baja de los rendimientos. Ethereum generó solo 18,210 ETH en ingresos en el tercer trimestre, con un promedio de 198 ETH por día, a pesar de un volumen de transacciones de alrededor de 199.32 millones. En el segundo trimestre, promedió 331 ETH de ingresos diarios procesando solo ligeramente más transacciones.
La disminución de ingresos se atribuye en gran medida a los menores costos de transacción en la red. A medida que la capacidad de la red ha aumentado, Ethereum ha podido manejar el mayor volumen sin una presión significativa sobre el blockspace. Esa dinámica de comisiones y uso es el canal principal a través del cual se determinan los rendimientos del staking en Ethereum, lo que hace que la interacción entre el crecimiento de transacciones y los ingresos de la red sea la variable clave a seguir a medida que evolucionan los patrones de uso.
El rendimiento anualizado de Solana también ha tendido a la baja durante el último año, cayendo a un nuevo mínimo de 5.99%. Se situó en alrededor de 9.07% en el segundo trimestre de 2025 y 6.38% en el segundo trimestre de 2026. Con los stakeholders de Solana habiendo aprobado hace unos meses un cronograma de desinflación más rápido, la red podría ver una caída adicional de los rendimientos del staking una vez que la propuesta se active.
Este artículo tiene fines informativos únicamente y no constituye asesoramiento financiero ni de inversión. El staking de criptomonedas implica volatilidad de precios, riesgos operativos, posibles penalizaciones y rendimientos variables. Los inversores deben realizar una investigación independiente y consultar a un asesor financiero calificado antes de tomar decisiones de inversión.
Fuente: The Market Periodical

