El nivel récord de staking de Ethereum tiene un costo oculto para los holders
Puntos clave
- •La participación de ETH en staking alcanzó un récord del 35.9% de la oferta total, incluso cuando el número de validadores cayó a 881,000 desde aproximadamente 1.1 millones, debido a consolidaciones bajo EIP-7251, que permite hasta 2,048 ETH por validador.
- •La caída del rendimiento de Ethereum en el Q3 de 0.18 puntos se divide entre el crecimiento del staking, que explica unos 0.08-0.10 puntos, y una caída del 40% en comisiones y MEV diarios, hasta 198 ETH.
- •El rendimiento de Solana cayó 0.39 puntos a 5.99% principalmente porque su componente de emisión bajó 0.53 puntos porcentuales bajo un calendario de desinflación, parcialmente compensado por un aumento del 33% en las comisiones de transacción.
- •Tras ajustar por la dilución de los tokens recién emitidos, el staking aumenta la participación de un holder de Ethereum en la oferta en aproximadamente 1.7% anual y la de un holder de Solana en cerca de 2.2%, mientras que la participación de un holder de SOL sin staking se reduce alrededor de 3.5%.
- •Las filas de depósito de Ethereum se acortaron a unos 25 días al cierre del Q3, y el EIP-8061 propuesto elevaría el límite diario de salidas de 57,600 ETH a aproximadamente 247,000 ETH.
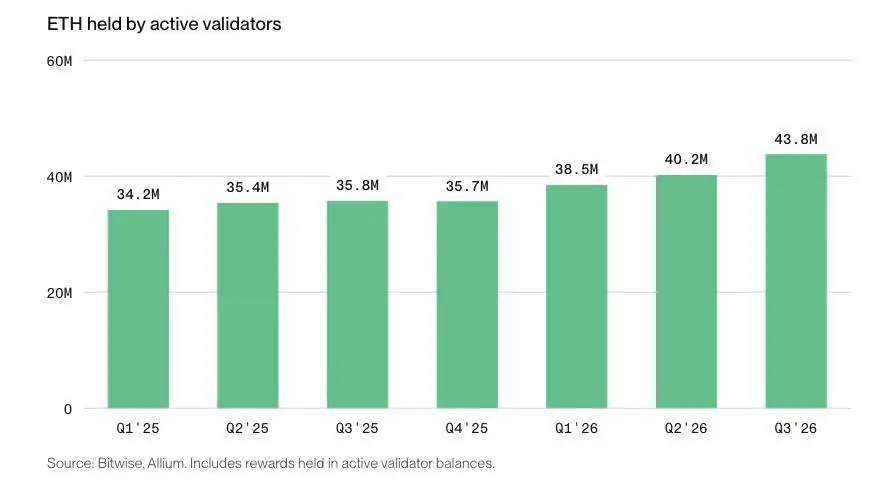
Los validadores de Ethereum ahora retienen el 35.9% de todo el ETH, la participación más alta en la historia de la red, según el último informe de staking de Bitwise. El staking es la forma en que los holders comprometen sus tokens con validadores que aseguran una red de proof-of-stake y reciben recompensas; se activó en Ethereum en diciembre de 2020, y la red completó su transición a proof-of-stake en septiembre de 2022. El rendimiento anualizado de staking de la red bajó a 2.63% en el Q3 desde 2.81% en el Q2, mientras que el de Solana cayó de 6.38% a 5.99%. Detrás de estas cifras existe un costo menos visible: la mayor parte del rendimiento pagado a los stakers llega en forma de tokens recién emitidos, diluyendo la misma oferta que recompensa.
Lo que reportó Bitwise
El gestor de activos Bitwise mide los rendimientos de ambas redes de forma bruta, antes de comisiones de validadores o tarifas de operadores.
El número de validadores cayó en ambas cadenas durante el trimestre, por razones opuestas. El de Ethereum bajó de aproximadamente 1.1 millones a 881,000 a medida que los operadores fusionaron validadores bajo EIP-7251, que elevó el saldo máximo por validador a 2,048 ETH; el ETH detrás de esos registros permaneció en staking. En Solana, la cifra cayó de 696 a 659 debido a que operadores más pequeños abandonaron la red por presión de costos.
El crecimiento del staking explica cerca de la mitad de la caída de Ethereum
Ethereum no paga una tasa de recompensa fija. Según las reglas establecidas en su documentación del protocolo, la recompensa base por ETH en staking escala con la raíz cuadrada inversa de todo el ETH en staking. La emisión total aumenta a medida que crece el staking, pero más lentamente que el staking mismo, por lo que cada nuevo depósito reduce la tasa pagada sobre el resto.
Los saldos activos de los validadores aumentaron 8.8% durante el trimestre, de 40.24 millones de ETH a 43.80 millones. En una curva de raíz cuadrada, un aumento de ese tamaño recorta la tasa de emisión en aproximadamente 3-4%, dependiendo de si se usan saldos de cierre de trimestre o promedios. Aplicado al rendimiento de Ethereum, eso explica unos 0.08-0.10 puntos de la caída de 0.18 puntos.
El resto refleja una disminución en lo que los usuarios pagaron. Las comisiones de red y el MEV (el valor que los validadores pueden capturar al elegir qué transacciones incluir y en qué orden) promediaron 198 ETH diarios en el Q3, una caída de 40% desde 331 ETH en el Q2, y parte de ese total se quema en lugar de pagarse a los validadores. Los límites de gas más altos tras la actualización Fusaka agregaron capacidad, por lo que los usuarios compitieron menos por el espacio de bloque. Bitwise encontró que el costo promedio de cuatro tipos comunes de transacciones cayó 67% respecto al anterior. Las tarifas de prioridad y el MEV aportaron 0.10 puntos del rendimiento del Q3.
La caída de Solana provino de la emisión, no de las comisiones
La tasa de Solana se movió por una razón distinta. Su emisión sigue un calendario de desinflación que actualmente reduce la tasa de inflación un 15% anual hasta alcanzar un piso de 1.5%. La emisión representa casi el 90% del rendimiento bruto de staking de Solana, por lo que ese calendario marca la dirección de las recompensas.
El desglose de Bitwise muestra que el componente de emisión cayó 0.53 puntos porcentuales en el Q3: se crearon menos tokens nuevos y se distribuyeron entre un 3.1% más de staking, ahora de 440.5 millones de SOL. Las comisiones se movieron en sentido contrario. Los usuarios pagaron 33% más de SOL para transaccionar, y las recompensas de bloque y las propinas de Jito sumaron 0.14 puntos, dejando una caída neta de 0.39 puntos.
Lo que un holder realmente conserva
Los rendimientos de Bitwise se miden antes de que alguien tome un porcentaje. Un validador puede cobrar una comisión, un pool de staking puede tomar una tarifa de servicio, y un fondo puede mantener parte de sus tenencias sin staking mientras cobra sus propios gastos. En un ETF, las recompensas suelen integrarse en el valor de cada participación en lugar de pagarse en efectivo, como se explica en la guía de CoinDoo sobre cómo las recompensas de staking llegan a un inversionista de ETF.
La segunda deducción es menos visible. La mayor parte del rendimiento en ambas redes consiste en tokens recién creados, y esos tokens amplían la oferta total. Por lo tanto, la participación de un staker en la red crece menos que la tasa publicada, mientras que un holder que no hace staking ve cómo su participación se reduce.
Cálculo aproximado: rendimiento tras la dilución
- Ethereum ≈ 1.7%. Una emisión que paga 2.53% sobre el 35.9% de la oferta agrega nuevo ETH equivalente a cerca del 0.9% de la oferta total al año. Un rendimiento de 2.63% entonces aumenta la participación de un staker en todo el ETH en aproximadamente 1.7% anual. Las quemas por comisiones elevarían esa cifra ligeramente; las tarifas de operadores la reducirían.
- Solana ≈ 2.2%. Una emisión que paga alrededor de 5.3% sobre el 69% de la oferta expande el total de SOL en cerca de 3.7% al año. Un rendimiento bruto de 5.99% entonces aumenta la participación de un staker en aproximadamente 2.2%, antes de comisiones. La participación de un holder sin staking se reduce cerca de 3.5%.
Estas estimaciones provienen de las cifras del Q3 de Bitwise. Los resultados varían según los niveles de staking, las quemas y las comisiones, y excluyen cualquier cambio en el precio del token.
Entrar y salir
Los nuevos depósitos de ETH esperaron cerca de 25 días para comenzar a generar rendimientos al cierre del Q3, frente a unos 70 días en febrero. Las salidas tienen un límite de 57,600 ETH diarios en toda la red, por lo que las filas pueden alargarse cuando muchos holders se retiran a la vez; un cambio propuesto, el EIP-8061, elevaría ese límite a unos 247,000 ETH diarios, según la estimación de Bitwise. Los tokens de staking líquido ofrecen una vía más rápida, ya que pueden venderse mientras el ETH subyacente permanece en staking, aunque un vendedor apurado puede tener que aceptar un precio inferior al del ETH que representan.
Ambas redes están replanteando la emisión
En Solana, los recortes más rápidos ya están aprobados. En agosto, los validadores aprobaron SGP-0002, que duplica la tasa anual de desinflación al 30% manteniendo el piso de 1.5%. Fue aprobado con 67.00% de apoyo, 0.33 puntos por encima del umbral, y aún no tiene fecha de activación. Una vez en vigor, llevaría a Solana a ese piso en aproximadamente 2.8 años en lugar de 5.7.
El debate equivalente en Ethereum está menos avanzado. EIP-8363 quemaría una proporción creciente de las recompensas de consenso a medida que más ETH entra en staking, llegando al 76% con 50 millones de ETH. Los partidarios dicen que los holders no deberían ser diluidos para financiar un presupuesto de seguridad cada vez mayor, mientras que los críticos advierten que recompensas más bajas expulsarían a los operadores pequeños. El 7 de septiembre, el equipo de protocolo de la Ethereum Foundation declinó recomendarlo para la planeada actualización Hegotá, señalando que un cambio en la emisión requiere una discusión comunitaria más amplia.
Un staking récord muestra cuánto ETH y SOL está bloqueado. Para un holder que evalúa hacer staking, las cifras que deciden el resultado son la recompensa restante después de costos, la porción pagada en tokens nuevos y el tiempo necesario para salir. De aquí en adelante, los puntos a observar son la fecha de activación del SGP-0002, que aún está por definirse; hacia dónde lleva la discusión más amplia de Ethereum sobre la emisión tras la decisión del 7 de septiembre; y si el EIP-8061 pasa de propuesta a implementación.
Este artículo se proporciona únicamente con fines informativos y no constituye asesoramiento financiero ni de inversión. Las recompensas de staking son variables, y las pérdidas en el precio del token pueden superar las recompensas obtenidas.

