Casi el 10% de los tenedores de stablecoins en la zona euro mantienen €10,000 o más, según una encuesta del BCE
Puntos clave
- •Una sección del Boletín Económico del BCE publicada el 11 de noviembre estima que cerca del 10% de los propietarios de stablecoins en la zona euro mantienen €10,000 o más, con base en módulos experimentales de la Encuesta de Expectativas del Consumidor aplicados en agosto y noviembre de 2025 en los 11 países más grandes de la zona euro.
- •El BCE considera que las exposiciones actuales a stablecoins representan un riesgo limitado para la estabilidad financiera porque constituyen una pequeña parte de los activos financieros de los consumidores en promedio, aunque señala que las corridas, los contagios por la liquidación de reservas en dólares y la sustitución de moneda crecerían si el uso se ampliara más allá del trading de criptomonedas.
- •Los tokens referenciados al dólar dominan las tenencias en la zona euro: el 17% de los encuestados con criptomonedas tenía USDT y el 12% USDC, frente al 10% de EURC denominado en euros, y los escenarios hipotéticos muestran que un euro más fuerte más un descuento de mercado podría borrar casi el 12% de una posición de €10,000 incluso con la paridad del dólar intacta.
- •La encuesta no captura el propósito de las tenencias de stablecoins ni los demás activos de los hogares con saldos altos, por lo que la cifra de €10,000 identifica quién está expuesto y no con qué gravedad, una pregunta a nivel de hogar que los datos dejan sin respuesta.
- •Un ejercicio de cliente misterioso del Banco de Italia que envió 200 USDC desde Italia a cinco otros países no encontró una ventaja sistemática de costos frente a los canales de remesa convencionales, con tiempos de extremo a extremo que oscilaron entre menos de 20 minutos y uno o dos días hábiles.
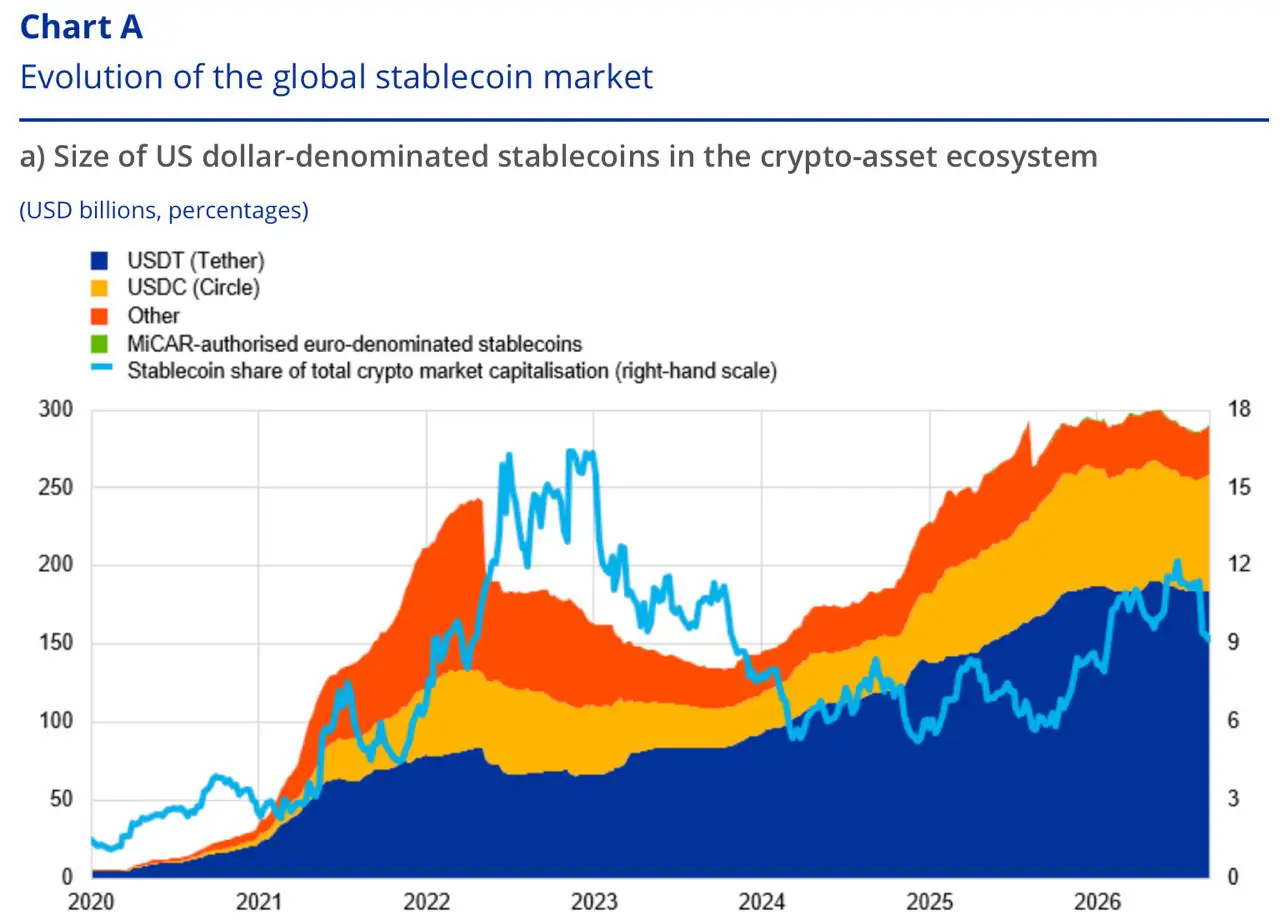
Se estima que cerca del 10% de los propietarios de stablecoins en la zona euro mantienen €10,000 o más, según una sección publicada en el Boletín Económico del Banco Central Europeo el 11 de noviembre. Los hallazgos se basan en módulos experimentales de la Encuesta de Expectativas del Consumidor del BCE, realizados en agosto y noviembre de 2025 en los 11 países más grandes de la zona euro.
La conclusión principal del BCE es que las exposiciones actuales representan un riesgo limitado para la estabilidad financiera. En promedio, las stablecoins son una pequeña parte de los activos financieros de los consumidores y coexisten con otras criptomonedas. Sin embargo, la misma sección contiene una cifra que los promedios ocultan: un grupo de propietarios con saldos de cinco cifras, en su mayoría denominados en tokens vinculados al dólar. El riesgo a nivel de sistema y el riesgo a nivel de hogar son preguntas distintas, y la segunda es la más difícil de responder con estos datos.
Qué midió la encuesta y cómo
En agosto de 2025, el 13% de los encuestados afirmó que ellos o alguien de su hogar poseía criptoactivos, frente al 9.8% de noviembre de 2024. El 5% reportó poseer stablecoins, más de un tercio de todos los propietarios de criptomonedas.
Los montos provienen de un módulo aparte aplicado en noviembre. A los encuestados con alguna inversión en criptomonedas se les preguntó si sus tenencias eran principalmente stablecoins o principalmente otros tokens, en una escala de cinco puntos. El BCE convirtió esas respuestas en ponderaciones de 0, 0.25, 0.5, 0.75 o 1 y las aplicó a la inversión en criptomonedas reportada por cada encuestado. El resultado es una estimación, no un saldo reportado.
Esa estimación está sesgada hacia montos pequeños, pero se calculó que cerca del 10% de los propietarios de stablecoins mantienen €10,000 o más. El BCE denomina esto un "rango sustancial" y señala las debilidades evidentes: un diseño experimental del cuestionario, muestras pequeñas —las cifras de composición se basan en 1,286 encuestados con criptomonedas— y la posibilidad de que las personas subreporten activos que consideran sensibles.
Dos cosas que la encuesta no captura importan para todo lo que sigue. No pregunta para qué sirven los tokens. Y aunque reporta los promedios de participación de stablecoins en los activos financieros de todos los propietarios, no muestra los demás activos de los hogares específicos en la parte alta de la distribución.
€10,000 es la mitad del patrimonio de un hogar y el 5% del de otro
Dos hogares mantienen cada uno €10,000 en stablecoins. Uno tiene €20,000 en activos financieros totales; el otro, €200,000. El primero tiene la mitad de su patrimonio líquido en un token; el segundo, una veinteava parte. La cifra del BCE cuenta a ambos una sola vez, en la misma categoría.
El propósito cambia el panorama tanto como la proporción. Un saldo destinado a la renta del próximo mes y un saldo estacionado entre operaciones de criptomonedas llevan la misma cifra, pero no tienen las mismas consecuencias si la conversión se retrasa. Para el primer hogar, un retiro bloqueado es un pago incumplido; para el segundo, una molestia.
La encuesta no dice nada sobre ninguna de esas dos variables, por lo que la cifra de €10,000 es un conteo de exposiciones, no una medición de ellas. Y como el BCE encuentra que los tokens referenciados al dólar dominan las tenencias en la zona euro, hay una segunda capa que la cifra en euros oculta.
La paridad puede mantenerse mientras los euros se reducen
Entre los encuestados con criptomonedas, el 17% tenía USDT y el 12% USDC, frente al 10% de EURC, denominado en euros. Para la mayoría de este grupo, el dinero está denominado en dólares pero se gasta en euros.
Un token en dólares puede cotizar exactamente a $1 durante un año y aun así comprar menos euros en diciembre que en enero. La sección ilustra qué ocurre con una posición de €10,000 en tokens en dólares bajo cuatro condiciones hipotéticas, incluida la que la prosa rara vez menciona: un euro más fuerte y un descuento de mercado al mismo tiempo. Los valores son hipotéticos, no precios observados: el valor en euros equivale a los tokens multiplicados por el precio en dólares, dividido entre los dólares por euro, redondeado al euro más cercano, antes de comisiones e impuestos.
El último escenario es el que vale la pena considerar. Ninguno de los dos eventos por sí solo es dramático, pero juntos restan casi el 12% a una posición cuyo emisor nunca incumplió un rescate. Una cuenta de depósito en euros no habría perdido nada. Lo inverso también aplica: un euro más débil elevaría el valor en euros de los mismos tokens, que es la posición de alguien que ahorra para una factura en dólares y no para una en euros.
Los escenarios con descuento describen lo que obtiene un vendedor en un exchange. No dicen nada de lo que un tenedor elegible tiene derecho a recibir del emisor, y esa distinción decide cuánto del ejercicio aplica a cualquier hogar determinado.
La ruta del token al euro
Una ficha conjunta de las autoridades supervisoras de la UE explica que un token de dinero electrónico autorizado bajo MiCA otorga a su tenedor el derecho a rescatarlo en la moneda de referencia. Qué protecciones aplican depende del token y del proveedor.
El libro blanco de Circle para USDC en la UE muestra cómo se ve esto en la práctica: los tenedores del EEE tienen un derecho de rescate en dólares, sujeto a los procedimientos de Circle, y el token queda fuera de los esquemas de garantía de depósitos y compensación de inversores de la UE. Un tenedor con ese derecho puede rescatar a la par; un tenedor que en cambio vende en un exchange recibe lo que el mercado pague. Ambos, además, todavía tienen que convertir dólares a euros.
Dónde se encuentra el saldo añade un paso antes de cualquiera de las dos opciones. Los tokens en un exchange solo pueden venderse o retirarse cuando la plataforma lo permite. Los tokens en una wallet de autocustodia dependen de que el tenedor conserve las llaves y envíe una transferencia válida.
El factor tiempo importa especialmente para la participación de USDT. La encuesta se realizó en agosto de 2025; desde que el período de transición de MiCA terminó el 1 de julio de 2026, los exchanges con licencia de la UE ya no cotizan USDT, el cual Tether no buscó autorizar. Mantenerlo sigue siendo legal, pero un propietario en la zona euro que lo conservó ahora tiene que vender en un venue descentralizado o fuera de la UE, o mantenerlo en autocustodia, antes de que pueda iniciar cualquier conversión a euros.
Cómo se desarrollan esos cuellos de botella cuando los tenedores realmente intentan salir es el tema de un análisis de Coindoo aparte sobre el acceso a la liquidación de stablecoins, motivado por las dudas de un funcionario de la Fed sobre la misma promesa.
¿Se sostiene el caso de los pagos?
El propio BCE plantea la posibilidad de que parte de este dinero sea para pagos y no para trading. Los encuestados nacidos en el extranjero tenían 2.1 puntos porcentuales más probabilidades de poseer stablecoins que los consumidores locales después de controlar otras características, un patrón que la sección describe como consistente con pagos transfronterizos o remesas. Es una correlación en una encuesta que no pregunta por el uso, y el BCE la presenta como nada más que eso.
La única prueba directa citada en la sección es un ejercicio de cliente misterioso publicado por el Banco de Italia en julio. Los investigadores enviaron 200 USDC por corredores que conectaban Italia con cinco otros países, usando proveedores seleccionados y principalmente la red Ethereum, con Japón manejado por separado. No encontraron ninguna ventaja sistemática de costos frente a los canales de remesa convencionales, y los tiempos de extremo a extremo oscilaron entre menos de 20 minutos y uno o dos días hábiles, dependiendo de cómo se cargó y retiró el dinero.
Para la familia que recibe, la comparación que importa es la moneda local en mano, después de la conversión y la espera. La transferencia blockchain es el tramo intermedio rápido de un viaje que comienza y termina en cuentas bancarias y mesas de exchange, y la prueba italiana sugiere que esos tramos son donde residen el tiempo y el costo.
Lo que la sección deja abierto
El BCE enumera tres vulnerabilidades que, dice, crecerían si el uso de stablecoins se ampliara más allá del trading de criptomonedas: corridas y despegues, contagios por la liquidación de reservas en dólares y sustitución de la moneda en detrimento del euro. Esas son preocupaciones a nivel de sistema, y el BCE es explícito en que el marco MiCA de la UE reduce muchas de ellas.
La pregunta a nivel de hogar es más limitada y sigue sin respuesta con estos datos. La encuesta ahora puede contar a los propietarios de la zona euro que mantienen €10,000 o más en tokens. No puede decir si ese saldo es dinero discrecional para trading o el único colchón que tiene un hogar, y hasta que pueda, la cifra principal describe quién está expuesto, no qué tan gravemente.
Fuente: Coindoo

