La próxima fase de crecimiento de las criptomonedas podría basarse en el dólar, no en Bitcoin
Puntos clave
- •El 21 de septiembre Circle lanzó un servicio que permite a clientes institucionales elegibles pedir prestado USDC contra garantía de cirBTC con respaldo de Bitcoin a través de mercados de terceros, con Morpho disponible desde el lanzamiento.
- •Mastercard está ampliando sus capacidades de liquidación regulada con stablecoins, comenzando con USDC en mercados seleccionados y agregando soporte para PYUSD, RLUSD y SoFiUSD a través de socios de red en una expansión por etapas.
- •El volumen ajustado de transacciones con stablecoins subió 58% y el número de transacciones aumentó 35% en los 12 meses hasta el 31 de agosto, según Visa Onchain Analytics.
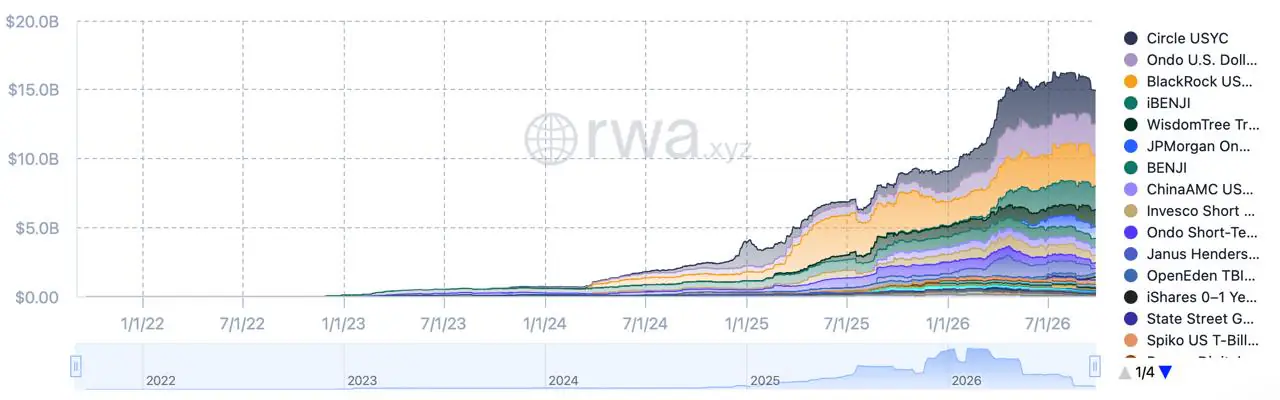
- •Los productos de Tesoros tokenizados mostraron aproximadamente 14.940 millones de dólares en valor distribuido al 26 de septiembre, mientras que la Innovation Exemption temporal de la SEC abrió una vía condicional para la negociación con permisos de ciertas acciones estadounidenses tokenizadas.
- •Los productos denominados en dólares pueden profundizar la infraestructura onchain sin generar demanda de Bitcoin u otros activos volátiles, y las stablecoins siguen expuestas a riesgos en torno a las reservas del emisor, los derechos de canje y las protecciones legales.
Durante la mayor parte de la historia de las criptomonedas, la participación comenzaba con una sola decisión: comprar Bitcoin o no. Ese punto de entrada ya no es el único. Una empresa o un inversionista ahora puede ingresar al mismo sistema financiero a través de un saldo en dólares, un flujo de trabajo de liquidación, un préstamo con garantía de Bitcoin o un fondo tokenizado, sin tomar primero una posición sobre el precio de BTC.
Ese cambio sustenta un modelo de crecimiento diferente. Los productos denominados en dólares pueden llevar a usuarios, empresas y capital onchain mediante tareas financieras familiares. Pueden profundizar la infraestructura en torno a las criptomonedas, pero por sí solos no generan demanda de Bitcoin, Ether ni de ningún otro activo volátil.
Por qué las finanzas onchain necesitan un saldo de trabajo en dólares
Bitcoin puede funcionar como vehículo de inversión, activo de reserva o garantía, pero es una unidad predeterminada incómoda para nóminas, facturación y gestión de efectivo a corto plazo. Su precio puede moverse de manera significativa antes de que un comercio, un prestatario o un equipo de tesorería haya completado una transacción. Un token con paridad dolar, lo que la industria llama stablecoin, aborda un problema distinto: mantiene la unidad de cuenta familiar mientras traslada el proceso de transferencia y liquidación a rieles de blockchain.
El lanzamiento de Circle del 21 de septiembre ilustra esa división del trabajo. Según el anuncio oficial, los clientes elegibles de Circle Mint pueden depositar cirBTC con respaldo de BTC como garantía para pedir prestado USDC a través de mercados de terceros, con Morpho disponible desde el lanzamiento. El prestatario mantiene exposición a Bitcoin; el token en dólares es la liquidez que puede usar, contabilizar o desplegar. El préamo con garantía es en sí una estructura que las finanzas tradicionales ya conocen—obtener liquidez contra un activo sin venderlo—por lo que lo novedoso es el lugar, no el mecanismo. Sigue siendo un producto institucional con límites de elegibilidad—no una evidencia de adopción crediticia masiva—pero muestra cómo los dos activos pueden desempeñar roles distintos dentro de una sola transacción.
Los rieles de liquidación van más allá de los exchanges de criptomonedas
Las redes de pago están probando la misma idea del saldo de trabajo desde el lado de la liquidación. Mastercard dice que amplía sus capacidades de liquidación regulada con stablecoins, comenzando con USDC en mercados seleccionados y agregando soporte para PYUSD, RLUSD, SoFiUSD y otros tokens—emitidos por PayPal, Ripple y SoFi, respectivamente—a través de socios de red. El caso de uso práctico es la liquidación de back-end: las firmas financieras participantes pueden probar si ciertas obligaciones pueden moverse fuera de los horarios límite de la banca convencional. Mastercard describe una expansión por etapas, no un despliegue global en vivo, por lo que los próximos tokens, mercados y socios agregados indicarán si esta capacidad pasa del piloto a la producción.
En la práctica, un saldo de trabajo en dólares onchain puede usarse para:
- enviar o liquidar un pago;
- mantener efectivo a corto plazo;
- pedir prestado contra garantías cripto;
- comprar un activo financiero tokenizado.
Los datos de uso apuntan en la misma dirección. Visa Onchain Analytics reportó que el volumen ajustado de stablecoins creció 58% mientras el número de transacciones subió 35% en los 12 meses hasta el 31 de agosto. Las medidas ajustadas son más informativas que los totales brutos de blockchain porque intentan filtrar actividad que puede inflar las cifras principales.
De los saldos en dólares a los mercados onchain
Un dólar digital se vuelve más útil cuando puede liquidar una inversión, y no solo esperar la próxima operación cripto. Por eso los Tesoros tokenizados, los fondos y ciertos valores importan en la historia de las stablecoins: le dan al efectivo onchain un propósito más allá de las transferencias y la liquidez de los exchanges.
El panel de Tesoros tokenizados de RWA.xyz mostró alrededor de 14.940 millones de dólares en valor distribuido al consultarlo el 26 de septiembre. El total sigue siendo minúsculo frente al mercado convencional de Tesoros, pero es lo suficientemente grande para establecer la gestión de efectivo tokenizada como una categoría funcional. La prueba más difícil es si los inversionistas pueden entrar y salir de esos productos de manera confiable en los mercados secundarios, y no solo comprar nuevas emisiones.
La Comisión de Bolsa y Valores de EE. UU. también abrió una vía estrecha que conecta la cuestión de la liquidación con los productos de inversión. Su Innovation Exemption temporal permite que los venues calificados busquen un alivio condicional para la negociación con permisos de ciertas acciones estadounidenses tokenizadas, con el marco abierto a comentarios públicos. El acceso, la custodia y los derechos de los accionistas siguen siendo condiciones centrales; un token que sigue el precio de una acción no es automáticamente lo mismo que poseer esa acción. El análisis de Coindoo sobre la vía de acciones tokenizadas de la SEC explica por qué el marco sigue siendo una prueba de mercado controlada.
Dónde se rompe el vínculo con la demanda de criptoactivos
El puente del uso del dólar hacia un mercado cripto más amplio es indirecto. Los productos en dólares pueden llevar a las empresas onchain los saldos recurrentes pueden justificar mejores billeteras, sistemas de custodia y cumplimiento; y una infraestructura más profunda puede facilitar el acceso a otros activos. El paso final sigue dependiendo de si los usuarios eligen desplegar esa liquidez en tokens volátiles, valores tokenizados o mercados de préstamos.
Por eso el crecimiento de las stablecoins puede permanecer en gran medida dentro de un circuito del dólar. Una empresa puede usar USDC para un pago de fin de semana, mientras un inversionista puede mantener Tesoros tokenizados para obtener rendimiento; ninguna de las dos acciones necesariamente aumenta la demanda de Bitcoin. El caso de adopción más convincente implicaría que usuarios e instituciones se muevan entre pagos, productos de efectivo, garantías y mercados de inversión regulados—no simplemente mantener un saldo mayor de stablecoins.
También hay una razón metodológica para la cautela. McKinsey ha advertido que los totales de transacciones de stablecoins pueden sobreestimar el uso económico real, porque el trading, las transferencias internas y la actividad automatizada se mezclan en los datos. Un volumen mayor puede ser significativo sin demostrar que los pagos con blockchain se hayan convertido en un hábito amplio de consumo.
Incluso si el uso de pagos e inversión se amplía, queda una pregunta aparte: qué derecho legal, derecho de canje y protección operativa otorga realmente cada dólar onchain a su tenedor.
El crecimiento no elimina los nuevos riesgos
Mover dólares onchain no los hace libres de riesgo. Las stablecoins siguen dependiendo de las reservas del emisor, los arreglos de canje, los derechos legales y el acceso bancario. Los activos tokenizados pueden agregar restricciones de transferencia, liquidez escasa y derechos que difieren de los del activo al que hacen referencia. El Banco de Pagos Internacionales ha argumentado que el dinero programable puede mejorar la liquidación y el movimiento de garantías, mientras deja abiertas preguntas difíciles sobre el canje, la interoperabilidad, la integridad y el papel de los emisores.
Por lo tanto, la comparación útil no es "cripto frente a bancos". Es si un producto onchain en particular ofrece un servicio más claro, más barato o más flexible que la alternativa existente, y si sus protecciones legales y operativas son claras antes de que algo salga mal.
¿Qué demostraría que el cambio es real?
La evidencia debería ser más que una capitalización de mercado de stablecoins en aumento o una fuerte vela alcista de Bitcoin. Un cambio duradero se manifestaría en varios lugares a la vez:
- Mejor calidad de transacciones: actividad de pagos, nóminas, liquidación y transferencias empresariales creciendo junto con los flujos de trading;
- Uso en producción: productos de tarjetas, bancos y tesorería que superen los pilotos limitados y los anuncios;
- Liquidez secundaria: productos de Tesoros, fondos y acciones tokenizados que sean más fáciles de comprar y vender;
- Comportamiento institucional: empresas que usen dólares onchain para operaciones ordinarias de tesorería y garantías;
- Protecciones más claras: reglas funcionales sobre canje, custodia, divulgaciones y derechos de los inversionistas.
La próximaa de entrada podría no parecer cripto
Bitcoin puede seguir siendo central en una expansión futura sin ser el producto que la inicie. El próximo usuario puede llegar a través de una herramienta de liquidación corporativa, un fondo regulado, un saldo en dólares en una billetera o un préstamo garantizado con activos que ya posee.
Si los dólares digitales se convierten en una herramienta normal para pagar, liquidar, gestionar efectivo e invertir, el crecimiento de las criptomonedas se construirá sobre dólares, no sobre Bitcoin. Si esa base luego sostiene la demanda especulativa de tokens volátiles dependerá del apetito por el riesgo y las decisiones de inversión individuales. La prueba decisiva llega antes: si un saldo en dólares onchain se convierte en actividad financiera repetible, y no simplemente en una mayor oferta de stablecoins.
Este artículo apareció originalmente en Coindoo.*

