Panorama del mercado cripto de la semana 37: salidas de los ETF de Bitcoin, pérdida del soporte de $80K y reinicio de la liquidez
Puntos clave
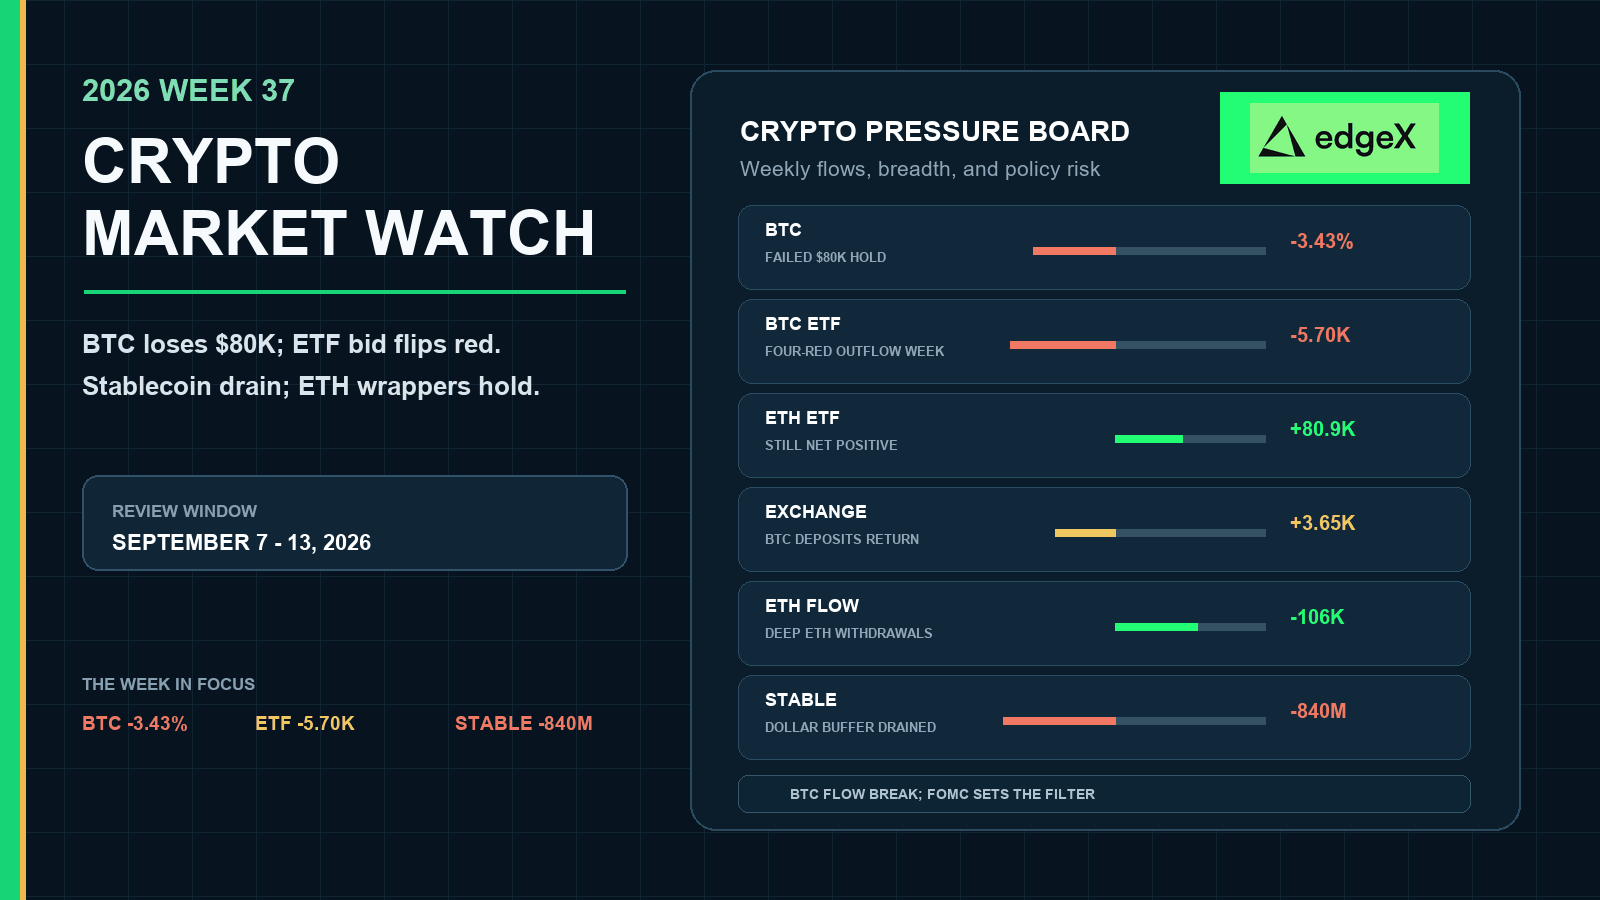
- •Bitcoin cayó aproximadamente 3.43% en la semana 37, tocó brevemente $76,565 el 10 de septiembre y no logró recuperar $80,000, mientras la inflación, el petróleo por encima de $100 y unas probabilidades cercanas al 90% de una subida de la Fed en septiembre presionaron a los activos de riesgo.
- •Los ETF spot de Bitcoin registraron salidas netas de aproximadamente 5,700 BTC (~$463 millones) entre el 8 y el 11 de septiembre, rompiendo una racha de tres semanas de entradas, mientras los ETF de Ethereum siguieron siendo positivos con cerca de 80,890 ETH (~$197 millones) absorbidos.
- •La posición en cadena se deterioró: el flujo neto de Bitcoin en exchanges cambió a aproximadamente +3,648 BTC en depósitos netos y los saldos de stablecoins en exchanges se redujeron cerca de $840.15 millones, dejando menos capacidad de compra antes de la semana de política monetaria.
- •Las altcoins tuvieron un desempeño inferior en general: SOL perdió el nivel de $100 (−6.4%), XRP cayó aproximadamente 9.1% hasta cerca de $1.30 pese a las entradas positivas en ETF y antiguos líderes como ZEC, LINK, ADA, SUI y DOGE devolvieron sus ganancias de la semana 36.
- •La semana 38 gira en torno a la decisión de la FOMC del 15 y 16 de septiembre y a la vía procesal de la CLARITY Act. Una Fed menos restrictiva podría reparar la demanda de ETF de Bitcoin y detener el drenaje de stablecoins, mientras que un resultado restrictivo prolongaría el reajuste.
Respuesta rápida
La semana 37 respondió de la manera más difícil a la pregunta abierta de la semana 36. El rebote selectivo no se mantuvo una vez que la inflación, el petróleo y las probabilidades de una subida en septiembre recuperaron el control del entorno macroeconómico. Bitcoin perdió el soporte de $80,000, registró una semana clara de salidas de ETF durante varias sesiones y vio aumentar los saldos en exchanges justo cuando la liquidez de las stablecoins abandonaba las plataformas. Ether mantuvo una división institucional más constructiva —creaciones de ETF todavía positivas y un gran retiro de exchanges—, pero su precio tampoco logró alejarse de la presión macroeconómica. Las altcoins tuvieron un desempeño inferior: SOL perdió $100, XRP se rezagó pese a las entradas en ETF y antiguos líderes como ZEC, LINK, ADA, SUI y DOGE devolvieron el rebote de la semana 36. Por ello, la semana 38 comienza con una demanda más débil de Bitcoin, un complejo de ETF dividido, menores colchones en dólares, una amplitud débil en altcoins y dos catalizadores de política monetaria que pueden estabilizar el apetito por el riesgo o prolongar el reajuste.
La semana 37 convirtió el rebote en una ruptura de los flujos
El registro completo de la semana 37 fue más importante que la configuración esperanzadora que dejó la semana 36. Después de un rebote selectivo por encima del nivel de consolidación, el mercado debía demostrar que la demanda de ETF, los retiros de exchanges y una participación más amplia de las altcoins podían sobrevivir al siguiente impulso macroeconómico. No pudieron. Datos de inflación más altos, un shock petrolero de tres dígitos y el aumento de las probabilidades de una subida de la Fed presionaron a la baja a los activos de riesgo, y la estructura de flujos de las criptomonedas se rompió primero en Bitcoin.
Bitcoin perdió el soporte de $80,000
El informe de BTCC del 7 al 13 de septiembre mostró que Bitcoin cayó aproximadamente 3.43% durante la semana. El precio retrocedió desde niveles superiores a $79,000, tocó brevemente $76,565 el 10 de septiembre y pasó el resto de la semana sin poder recuperar y mantener $80,000. Es un comportamiento distinto al cierre en los altos $79,000 de la semana 36 y a su configuración de rebote selectivo. El punto técnico no es únicamente el porcentaje semanal. Es que el nivel posterior al rebote dejó de comportarse como una base defendida una vez que la demanda de productos cotizados y la oferta en exchanges cambiaron de dirección.
Ether no cayó en línea recta. Comenzó cerca de $2,500, subió hasta aproximadamente $2,663 el 11 de septiembre y luego retrocedió hacia la zona baja y media de los $2,500 al cierre semanal. La resiliencia relativa dentro de una semana bajista no equivale a un liderazgo confirmado. Ambos activos de gran capitalización siguieron operando más en función de la trayectoria de las tasas que de cualquier catalizador propio del sector cripto.
Los flujos se dividieron: Bitcoin salió, Ether siguió entrando
La señal más importante de la semana 37 no fue una sola vela. Fue la ruptura de la demanda institucional de Bitcoin mientras otros productos cotizados permanecían selectivamente abiertos.
Los ETF de Bitcoin registraron cuatro sesiones rojas
La tabla de ETF de Bitcoin de CoinGlass para el 8 al 11 de septiembre muestra aproximadamente −389 BTC, −1.53K, −3.61K y −172 BTC, para un total cercano a −5.70K BTC. No hubo una sesión de rescate a mitad de semana como el rebote del 3 de septiembre de la semana 36. Informes públicos situaron las salidas en dólares cerca de $463 millones, con aproximadamente $283 millones solo el 10 de septiembre, poniendo fin a una racha de tres semanas de entradas. Los activos netos totales del encabezado posterior de CoinGlass se ubicaron cerca de $98.91B, lo que subraya que el complejo de ETF de Bitcoin entró en la semana 38 con una base de activos más débil después de la racha de salidas de la semana 37.
Los ETF de Ether se mantuvieron positivos netos por una ruta de dos vías
Los flujos de los ETF de Ethereum en unidades nativas fueron aproximadamente −9.76K, +13.97K, −12.12K y +88.80K ETH, para un total cercano a +80.89K ETH. Sigue siendo un resultado constructivo y cercano al total de +89.28K ETH de la semana 36, pero la trayectoria dependió en gran medida de una sola sesión de creaciones muy elevada el 11 de septiembre. El informe de BTCC en dólares situó los fondos de Ether cerca de +$197M durante la semana, su cuarta semana positiva consecutiva bajo esa contabilidad. La división es clara: los productos de Bitcoin se convirtieron en la válvula de presión; los de Ether siguieron absorbiendo efectivo.
Solana y XRP siguieron siendo compradores netos; HYPE se revirtió
Los flujos de los ETF de Solana registraron aproximadamente −6.75K, +108.39K, −4.93K y −3.04K SOL, para un total cercano a +93.67K SOL. La semana solo se mantuvo positiva porque el 9 de septiembre fue una sesión enorme. Los ETF de XRP añadieron aproximadamente +13.47M XRP entre el 8 y el 10 de septiembre, sin sesiones rojas en el periodo activo. Los ETF de HYPE pasaron de las entradas de +141K de la semana 36 a aproximadamente −319.25K HYPE de salidas netas. Por tanto, la demanda de productos siguió siendo selectiva y no generalizada.
La liquidez de exchanges y stablecoins se volvió defensiva
Si el punto débil de la semana 36 fue el debilitamiento de los retiros de BTC, la semana 37 hizo explícito ese deterioro y añadió una salida de stablecoins.
El flujo neto de Bitcoin en exchanges volvió a los depósitos
La serie de BTC en todos los exchanges de CryptoQuant para el 7 al 13 de septiembre fue de aproximadamente +208, +2,149, +2,417, −3,418, +2,725, +121 y −553 BTC, para un total cercano a +3,648 BTC. Después del retiro profundo de la semana 35 y del flujo casi plano de −954 BTC de la semana 36, el dato de la semana 37 constituye una advertencia por el lado de la oferta. Bitcoin visible regresó a los exchanges durante la misma semana en que los ETF registraron salidas.
Ether salió de los exchanges con mucha más fuerza
El flujo neto de ETH en exchanges fue aproximadamente −2,244, −25,785, −1,404, +27,026, −36,435, −45,931 y −21,493 ETH, para un total cercano a −106,267 ETH. Es un impulso de retiros mucho mayor que los −15,527 ETH de la semana 36. Junto con las creaciones todavía positivas de los ETF de Ether, el complejo de ETH mantuvo una señal de absorción más fuerte que Bitcoin, aunque el precio spot permaneció inestable.
Los saldos de stablecoins se redujeron
El flujo neto de todas las stablecoins en exchanges cambió a aproximadamente −$452.4M, −$73.8M, −$123.9M, +$231.1M, −$503.8M, +$65.8M y +$16.9M, para un total cercano a −$840.15M. La reconstrucción del colchón de dólares de +$593.35M de la semana 36 desapareció. Las mayores salidas se produjeron al inicio de la semana y nuevamente el 11 de septiembre, por lo que las sesiones posteriores de recuperación nunca restauraron el colchón anterior. Una menor capacidad de stablecoins en exchanges antes de una semana de subida de tasas implica menos capital disponible para una reparación inmediata en forma de V.
| Señal de la semana 37 | Lectura | Qué significa el resultado |
|---|---|---|
| Precio de BTC, semana BTCC | Aproximadamente −3.43%; mínimo $76,565; sin mantener $80K | El nivel del rebote falló bajo presión macroeconómica |
| Precio de ETH, semana BTCC | Subida hasta ~$2,663, cierre cerca de la zona baja/media de $2,500 | Volatilidad, no una salida clara |
| Flujo neto de ETF de BTC | Aproximadamente −5.70K BTC; ~−$463M | Se rompió la racha de tres semanas de entradas |
| Flujo neto de ETF de ETH | Aproximadamente +80.89K ETH; ~+$197M | La demanda institucional de ETH sigue viva |
| ETF de SOL / XRP / HYPE | +93.67K SOL / +13.47M XRP / −319.25K HYPE | Productos selectivos; HYPE se revirtió |
| Flujo neto de BTC en exchanges | Aproximadamente +3,648 BTC | Los depósitos reemplazaron la salida moderada de la W36 |
| Flujo neto de ETH en exchanges | Aproximadamente −106,267 ETH | Mayor absorción de ETH que de BTC |
| Flujo neto de stablecoins en exchanges | Aproximadamente −$840.15M | El colchón en dólares pasó de reconstrucción a drenaje |
Las altcoins devolvieron el rebote de la semana 36
La semana 37 fue una semana de aversión al riesgo en altcoins, no otra fase de liderazgo de privacidad y beta. Después del rebote de recuperación de la semana 36, la instantánea de la lista multiactivo de CoinGecko hasta mediados de septiembre mostró que la mayoría de las altcoins de gran y mediana capitalización tuvieron un desempeño inferior al de Bitcoin, cuyo comportamiento semanal ya era débil. La capitalización total del mercado cripto se ubicó cerca de $2.60T, con una dominancia de Bitcoin cercana a 58.5%. El capital se concentró de forma defensiva en vez de rotar hacia una segunda fase de altcoins.
La tabla utiliza la instantánea de la lista de CoinGecko para la clasificación relativa. Los porcentajes de siete días abarcan desde el final de la semana 37 hasta la débil apertura de la semana 38, por lo que constituyen evidencia de amplitud y no un segundo registro certificado de la semana completa para cada activo. BTCC sigue siendo la fuente de referencia para la pérdida de −3.43% de Bitcoin durante la semana 37 completa.
| Activo | Precio de la instantánea | 7d % | Qué señala |
|---|---|---|---|
| SOL | ~$97.38 | −6.4% | Perdió $100 pese a una semana todavía positiva para los ETF de SOL |
| XRP | ~$1.30 | −9.1% | El precio se rezagó pese a las creaciones netas positivas de ETF de XRP |
| BNB | ~$714.76 | −5.6% | La beta de gran capitalización se enfrió junto con el complejo |
| HYPE | ~$77.77 | −9.5% | Se debilitó cuando los flujos de ETF de HYPE pasaron a salidas |
| ZEC | ~$1,130 | −5.5% | La prima de liderazgo se enfrió frente a ~$1,213 al cierre de W36 |
| DOGE | ~$0.0802 | −11.3% | Rezago de meme/activo de gran capitalización de alta beta |
| ADA | ~$0.1955 | −11.5% | Revirtió el rebote de la semana 36 |
| LINK | ~$10.91 | −13.1% | La beta de infraestructura tuvo un desempeño inferior |
| SUI | ~$0.692 | −15.6% | Una de las devoluciones más pronunciadas entre las de gran capitalización |
| UNI | ~$6.33 | −7.3% | El repunte de recuperación de DeFi se desvaneció |
| AVAX | ~$7.29 | −8.8% | Presión sobre la L1 de mediana capitalización |
| BCH | ~$219.63 | −15.3% | Rezago profundo frente a los principales activos |
| NEAR | ~$2.36 | +0.1% | Raro caso de estabilidad |
| XMR | ~$508.75 | +2.1% | Resiliencia relativa del segmento de privacidad |
| WLD | ~$0.36 | −21.3% | Rezago de mediana capitalización y alta beta |
| DOT | ~$0.95 | −20.7% | Rezago de mediana capitalización y alta beta |
Las altcoins de gran capitalización perdieron los niveles posteriores al rebote
Solana fue el fallo técnico más claro entre las grandes capitalizaciones fuera de Bitcoin. La instantánea situó a SOL cerca de $97, con una caída aproximada de 6.4% en siete días y por debajo de la zona de $100 que había defendido durante la semana 36. Esto importa porque las creaciones de ETF de Solana siguieron siendo positivas netas durante la semana. La demanda de productos por sí sola no impidió que el mercado spot devolviera el nivel una vez que llegó la aversión macroeconómica al riesgo.
XRP mostró una división similar. Los productos cotizados siguieron absorbiendo aproximadamente +13.47M XRP, pero el precio se ubicó cerca de $1.30, con una caída aproximada de 9.1% en siete días. BNB retrocedió hacia aproximadamente $715 (−5.6%). HYPE cayó hacia los altos $70 (−9.5%) mientras su producto cotizado pasó de las entradas de la semana 36 a aproximadamente −319K HYPE de salidas netas. Las creaciones residuales no fueron suficientes para compensar las ventas de beta.
Los antiguos líderes y los activos de alta beta sufrieron las mayores reversiones
El grupo líder de la semana 36 no se mantuvo. ZEC continuó elevado en términos absolutos cerca de $1,130, pero la lectura de siete días cercana a −5.5% y la caída desde la referencia de aproximadamente $1,213 al cierre de la semana 36 muestran que el impulso del segmento de privacidad se enfrió. UNI (−7.3%), DOGE (−11.3%), ADA (−11.5%), LINK (−13.1%), SUI (−15.6%) y BCH (−15.3%) tuvieron un desempeño inferior a la pérdida semanal de Bitcoin. Los activos de mediana capitalización y alta beta, como WLD y DOT, registraron descensos de siete días superiores al 20%.
Los casos de desempeño relativo superior fueron pocos. NEAR se mantuvo aproximadamente estable y XMR conservó una lectura moderadamente positiva cercana a +2.1%. Eso representa resiliencia selectiva dentro de un entorno bajista, no una prueba de que sobreviviera el apetito por el riesgo en altcoins. La amplitud no superó la prueba de recuperación de la semana 36: los perdedores de la liquidación previa no siguieron rebotando y los líderes no siguieron liderando.
Los memes idiosincráticos no repararon la beta del mercado
BTCC destacó los activos de memes bursátiles de BSC y el lanzamiento político de LAPTOP como eventos secundarios de alta volatilidad, incluido un patrón extremo de subida y desplome. La fortaleza de Venice Token y Bitway siguió siendo idiosincrática. Estos movimientos pueden dominar las redes sociales sin reparar la demanda de ETF de Bitcoin, los saldos de stablecoins ni los niveles de las altcoins de gran capitalización. La conclusión invertible es un desapalancamiento forzado en las altcoins, no una segunda temporada de altcoins.
El entorno macroeconómico reajustó las criptomonedas mediante el petróleo, la inflación y las probabilidades de subida
La ruptura cripto de la semana 37 no fue principalmente un evento específico de un protocolo. Un IPC de agosto de 3.4% interanual, un PPI firme y el movimiento del petróleo por encima de $100 llevaron las probabilidades de una subida en la reunión de septiembre de la FOMC hacia aproximadamente 90%. Esa combinación elevó la presión de los rendimientos reales y del dólar, afectó al oro y eliminó el alivio de un aterrizaje suave que había ayudado a Bitcoin a cerrar la semana 36 cerca de los altos $79,000 antes de la ruptura de la semana 37. Las criptomonedas volvieron a operar como activos de riesgo de alta beta.
La semana de política monetaria decidirá si se repara la ruptura de los flujos
La semana 38 trae la decisión y comunicación de la FOMC del 15 y 16 de septiembre, la vía procesal de la CLARITY Act en el Senado y eventos del calendario institucional como la red principal Arc de Circle. Una comunicación menos restrictiva de la Fed podría ayudar a reparar la demanda de ETF de Bitcoin y detener el drenaje de stablecoins. Una pausa restrictiva con orientación dura, o una decepción regulatoria, mantendría vigente la ruptura de flujos de la semana 37.
Perspectiva para la semana 38: defenderse bajo una decisión binaria de política
La semana 38 abarca del 14 al 20 de septiembre de 2026. El escenario base es una consolidación defensiva bajo una decisión binaria de política, en lugar de una repetición inmediata del rebote de la semana 36. Bitcoin entra en la semana por debajo del fallido nivel de $80,000, con salidas recientes de ETF, más depósitos en exchanges y menores saldos de stablecoins. Ether comienza con mejores señales de productos cotizados y retiros, pero sin independencia de precio frente al entorno macroeconómico.
La trayectoria constructiva necesita que deje de filtrarse la demanda de Bitcoin
Primero, las sesiones de ETF de Bitcoin deben dejar de registrar grupos de cuatro sesiones rojas y al menos estabilizarse cerca de cero o en terreno neto positivo. Segundo, el flujo neto de BTC en exchanges debería volver hacia los retiros, en lugar de registrar depósitos durante varios días. Tercero, el flujo neto de stablecoins en exchanges debería detener el drenaje de aproximadamente $840M. Cuarto, la demanda todavía positiva de ETF de Ether debe reflejarse en un precio de ETH menos frágil si el complejo pretende liderar una recuperación. En términos de niveles y amplitud, el escenario constructivo requiere que BTC defienda la zona media y alta de los $70,000, ETH mantenga la zona baja de los $2,500, SOL recupere $100, XRP se estabilice por encima de $1.30 y antiguos líderes como ZEC, LINK, ADA y SUI detengan su desempeño relativo inferior frente a Bitcoin.
La trayectoria bajista comienza con otra semana de salidas de ETF o una FOMC restrictiva
Otra semana de salidas netas de los ETF de Bitcoin, un segundo drenaje de stablecoins o un paquete de la Fed que mantenga elevadas las probabilidades de subida aumentarían las posibilidades de que la semana 37 haya sido el inicio de un reajuste de demanda más profundo, y no una liquidación de una sola semana. Las primeras advertencias mecánicas serían que BTC pierda la zona media de los $70,000 mientras los depósitos en exchanges sigan siendo positivos, que se debilite la demanda de ETF de ETH, que SOL permanezca por debajo de $100 y que las altcoins de alta beta como SUI, LINK y DOGE continúen teniendo un desempeño inferior al de Bitcoin.
El criterio de decisión para la semana 38 no es si un movimiento de memes puede dispararse. Es si la demanda de productos de Bitcoin, la liquidez en dólares de los exchanges y la amplitud de las altcoins pueden estabilizarse después de una semana en la que las tres se rompieron. Si se estabilizan, la semana 37 será un rebote fallido dentro de un rango todavía defendible. Si no lo hacen, el mercado tendrá que reconstruir la demanda con menos ayuda de los ETF y menos capital disponible en stablecoins.
Opera criptomonedas con apalancamiento, sin renunciar a la custodia
Los exchanges descentralizados de futuros perpetuos han dejado atrás su condición de nicho. Según el Informe anual de criptomonedas 2025 de CoinGecko, el volumen de negociación de perpetuos en DEX aumentó 346% el año pasado, hasta alcanzar $6.7 billones, mientras que el interés abierto en exchanges centralizados cayó 20.8% durante el mismo periodo. Los traders están destinando capital significativo a los derivados en cadena, y las razones son claras: el riesgo de contraparte es real, los fallos de custodia ocurren y la resistencia a la censura importa.
edgeX es un exchange descentralizado de futuros perpetuos creado para traders que quieren acceso al mercado sin sacrificar el control. Esto es lo que lo distingue:
- Sin KYC ni barreras. Conecta una wallet y comienza a operar. No se requiere verificación de identidad ni aprobación de cuentas.
- Autocustodia real. edgeX combina la coincidencia de órdenes fuera de la cadena con una liquidación verificable en cadena protegida por Ethereum. Los mecanismos de retiro forzoso mantienen los fondos recuperables directamente desde la blockchain incluso si el operador queda fuera de línea.
- Liquidez profunda y spreads ajustados. edgeX mantiene $10 millones de profundidad de mercado dentro de un spread de un punto básico, con un deslizamiento inferior a 0.1 puntos básicos en operaciones superiores a $100,000.
- Hasta 100x de apalancamiento. Los traders pueden ajustar el tamaño de sus posiciones a su marco de riesgo, ya sea para cubrir exposición u operar el momentum.
- Recompensas de 140% en comisiones de trading. Los traders activos pueden obtener recompensas por su actividad, reduciendo el costo neto de las estrategias frecuentes.
- Infraestructura de nivel institucional. edgeX procesa hasta 200,000 órdenes por segundo con una latencia de coincidencia inferior a 10 milisegundos.
Comienza a operar futuros perpetuos de criptomonedas en edgeX y pon tu visión de mercado en práctica.
Preguntas frecuentes
¿Qué fechas cubre el Panorama del mercado cripto de la semana 37?
La revisión abarca del 7 al 13 de septiembre de 2026, utilizando fechas UTC. La semana 38 se refiere al periodo del 14 al 20 de septiembre de 2026.
¿Por qué se debilitó Bitcoin en la semana 37?
Bitcoin cayó aproximadamente 3.43% debido a que la inflación, el movimiento del petróleo por encima de $100 y el aumento de las probabilidades de una subida de la FOMC en septiembre presionaron a los activos de riesgo. El precio perdió el soporte de $80,000 después de caer a $76,565 el 10 de septiembre y nunca logró recuperarlo de forma clara.
¿Qué mostraron los datos de los ETF?
Los ETF spot de Bitcoin perdieron aproximadamente 5.70K BTC durante las cuatro sesiones estadounidenses, cerca de −$463M, poniendo fin a una racha de tres semanas de entradas. Los ETF spot de Ethereum todavía añadieron aproximadamente 80.89K ETH (~+$197M). Los productos cotizados de Solana y XRP siguieron siendo positivos netos, mientras que los ETF de HYPE pasaron a aproximadamente −319.25K HYPE.
¿Los flujos de los exchanges confirmaron la demanda?
No en el caso de Bitcoin; más claramente sí en el de Ether. El flujo neto de BTC en exchanges cambió a aproximadamente +3,648 BTC de depósitos netos. El flujo neto de ETH se profundizó hasta aproximadamente −106,267 ETH. El flujo neto de stablecoins en exchanges cambió a aproximadamente −$840.15M, revirtiendo la reconstrucción de liquidez de la semana 36.
¿Qué ocurrió con las altcoins después del rebote de la semana 36?
Las altcoins tuvieron un desempeño inferior. En la instantánea de CoinGecko, SOL cayó hasta aproximadamente $97 (−6.4% en 7d), XRP hasta aproximadamente $1.30 (−9.1%), SUI aproximadamente −15.6%, LINK aproximadamente −13.1%, ADA aproximadamente −11.5% y DOGE aproximadamente −11.3%. ZEC se enfrió cerca de $1,130 después de liderar durante la semana 36. Las creaciones positivas de ETF de SOL y XRP no detuvieron la debilidad spot. Los repuntes de memes siguieron siendo idiosincráticos.
¿Qué deberían observar los traders en la semana 38?
Hay que observar la decisión de la FOMC del 15 y 16 de septiembre, la vía procesal de la CLARITY Act, si los flujos de los ETF de Bitcoin se estabilizan después de la semana de cuatro sesiones rojas, si el flujo neto de BTC en exchanges deja de mostrar depósitos, si los saldos de stablecoins dejan de drenarse y si la demanda todavía positiva de productos de ETH puede respaldar el precio si disminuye la presión macroeconómica.

