La recuperación de las criptomonedas en el tercer trimestre ocultó una fuerte caída de ingresos
Puntos clave
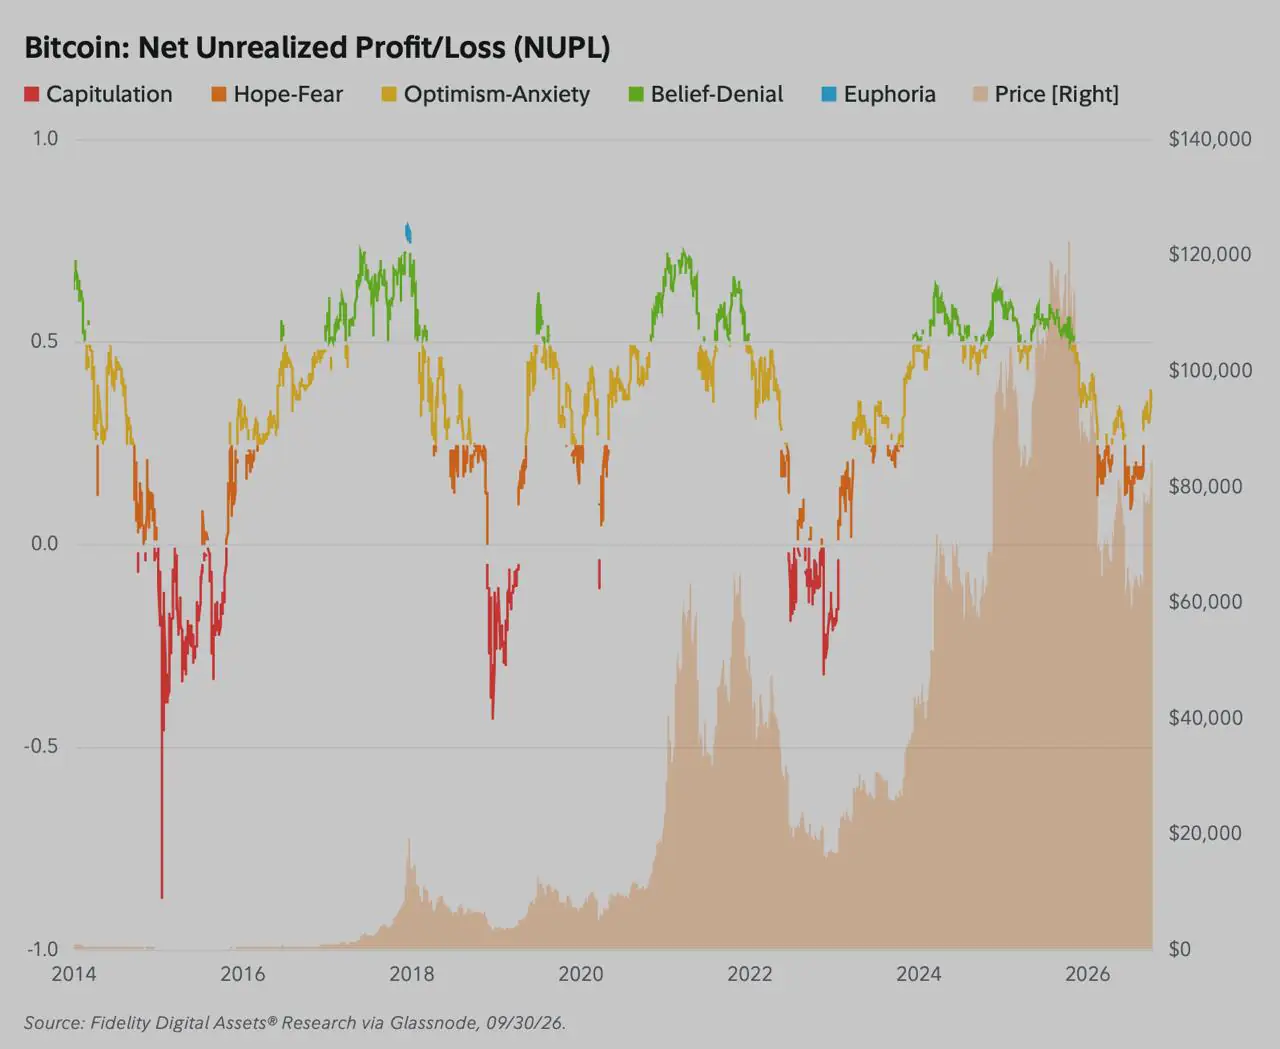
- •La mejora del NUPL de Bitcoin de 0.09 a 0.36 en el tercer trimestre parece haber resultado en gran parte del rally de precio del 43%, que eleva la métrica de manera mecánica sin requerir capital nuevo sustancial.
- •Las comisiones de red de 12 meses móviles de Ethereum cayeron 31% a 204 millones de dólares, la única calificación "Negativa" del informe, debido a la adopción de rollups y a una caída del 45% en las liquidaciones de stablecoins en la Layer 1 que drenaron los ingresos de la capa base.
- •Solana estableció récords en transacciones y crecimiento de direcciones, con comisiones trimestrales que se anualizan en aproximadamente 224 millones de dólares, pero las tenencias promedio de SOL seguían alrededor del 7.4% por debajo de su costo base agregado, lo que representa unos 5.5 mil millones de dólares en pérdidas no realizadas.
- •Los mineros de Bitcoin capturaron aproximadamente 22% más de ingresos que el ciclo de halving anterior, ya que una caída interanual del 9% en la tasa de hash, impulsada por operadores que migraron capacidad hacia cargas de trabajo de IA, elevó el hash price un 25%.
- •Las comisiones inferiores a un centavo en Ethereum y Solana significan que grandes volúmenes de transferencia generan pocos ingresos protocolarios, ya que el valor para los tenedores de tokens se acumula de manera indirecta mediante quemas de oferta, rendimiento de staking o incentivos de minería en lugar de distribuciones directas.
La generación de comisiones onchain presentó un panorama fragmentado bajo el rally del tercer trimestre del mercado cripto. Los ingresos por comisiones de la capa base de Ethereum cayeron a mínimos de varios trimestres, el aumento de la actividad transaccional de Solana produjo un flujo de caja protocolario limitado, y la recuperación de rentabilidad de Bitcoin reflejó en gran medida la apreciación del precio en lugar de una entrada de capital nuevo.
Las cifras provienen del Q4 Signals Report de Fidelity Digital Assets, publicado el 28 de octubre con datos hasta el 30 de septiembre. La serie monitorea la generación de comisiones, la actividad de usuarios y la rentabilidad de los tenedores en las principales redes, ofreciendo un punto de control trimestral sobre si las ganancias de precio se corresponden con los fundamentos onchain.
Cifras clave
- Bitcoin subió 43% en el tercer trimestre, mientras su NUPL aumentó de 0.09 a 0.36.
- Ethereum subió 71%, incluso cuando las comisiones anuales de la red cayeron 31%.
- Solana subió 61%, con un ritmo trimestral de comisiones que se anualiza en aproximadamente 224 millones de dólares.
- Los tenedores de Solana seguían aproximadamente 7.4% por debajo de su costo base agregado pese a un throughput récord.
La recuperación de utilidades de Bitcoin reflejó principalmente el rally
La principal métrica de rentabilidad de Bitcoin para Fidelity es Net Unrealized Profit/Loss, o NUPL, que subió de 0.09 a 0.36 durante el trimestre. Según la formulación de Glassnode, el NUPL divide la diferencia entre la capitalización de mercado y la capitalización realizada por la capitalización total de mercado. La capitalización realizada valora cada moneda según el precio al que se movió por última vez en la cadena, estableciendo un costo base agregado para la red.
Una lectura de NUPL de 0.36 indica que las ganancias paper agregadas representaron el 36% del valor de mercado. No significa que el 36% de las wallets activas o de los inversionistas estuvieran en ganancias.
Debido a que el precio spot prevaleciente aparece tanto en el numerador como en el denominador del cálculo, un rally generalizado del mercado puede elevar el NUPL de manera mecánica sin requerir capital nuevo sustancial. Al comienzo del tercer trimestre, una lectura de NUPL de 0.09 implicaba que el costo base realizado de la red era aproximadamente el 91% de su capitalización de mercado, es decir, 1 − 0.09 = 0.91. Manteniendo ese costo base agregado sin cambios y aplicando el aumento trimestral de precio del 43% de Bitcoin se obtiene el siguiente cálculo de sensibilidad:
1 − (0.91 ÷ 1.43) ≈ 0.36
El cálculo de sensibilidad de Coindoo usando los datos redondeados de Fidelity llega al punto final reportado por Fidelity. El cálculo no puede rastrear la rotación individual de wallets, pero indica que la aparente mejora en la rentabilidad de Bitcoin fue en gran parte una consecuencia aritmética del rally.
El informe también contiene un dato que introduce una discrepancia metodológica. Fidelity indica que Bitcoin cotiza 45% por encima de su costo base agregado, lo que bajo la fórmula estándar implicaría un NUPL más cercano a 0.31. Un NUPL de 0.36 corresponde a que Bitcoin cotice aproximadamente 56% por encima de su costo base. Independientemente de las diferencias metodológicas menores, la conclusión general se mantiene: la señal de rentabilidad de Bitcoin siguió a su precio, mientras la participación más amplia del mercado se mantuvo débil.
El valor de Ethereum subió mientras sus comisiones caían
Ether tuvo el mejor desempeño entre los tres activos, ganando 71% y llevando su NUPL desde territorio profundamente negativo en −0.43 a terreno positivo en 0.16. Sin embargo, el flujo de caja que sostiene el protocolo subyacente se deterioró.
Según el informe completo de Fidelity, las comisiones de red de 12 meses móviles cayeron 31%, de 294 millones a 204 millones de dólares. Fidelity asignó a las comisiones de red de Ethereum una calificación "Negativa", la única de su tipo en todo el informe. Las comisiones diarias promediaron 384,000 dólares durante el período, con un rango de entre 133,000 y 1.5 millones de dólares.
El uso del mainnet se contrajo junto con los ingresos. El promedio de transacciones de 30 días de Ethereum cayó 10%, quedando por debajo de dos millones de transacciones diarias, mientras el total de direcciones activas disminuyó 6%. Las direcciones económicamente relevantes aumentaron 30%, lo que indica que la actividad minorista se alejó de la capa base incluso mientras continuaba la liquidación institucional de mayor valor.
Fidelity señaló que la expansión sustancial del blockspace de capa base en el último año aún no había generado un aumento proporcional en la demanda económica. La próxima actualización Glamsterdam, prevista para ampliar aún más el throughput, agregaría capacidad a un mercado de ejecución del mainnet ya sobresuplido.
Esta separación entre la actividad y los ingresos de capa base está vinculada a la arquitectura de escalado modular de Ethereum. Los rollups modernos ejecutan transacciones fuera de la cadena y publican lotes de datos comprimidos en la Layer 1, reduciendo los costos para los usuarios pero también desviando los ingresos por comisiones de la capa base. La documentación de escalado de Ethereum describe el papel de los rollups en esta arquitectura.
Para los tenedores de ETH, el cambio crea compensaciones económicas. Las comisiones base más bajas reducen la cantidad de ETH retirado permanentemente de circulación bajo EIP-1559, volviendo al activo netamente inflacionario durante el trimestre. La caída de ingresos también reduce el componente económico de los rendimientos de staking, dejando los rendimientos de los validadores más cerca de las recompensas de emisión cuando las propinas de prioridad son limitadas.
La actividad de stablecoins reflejó la migración fuera de la Layer 1. Las liquidaciones diarias promedio de stablecoins en Ethereum cayeron a 37 mil millones de dólares durante los últimos 30 días del trimestre, una disminución del 45% respecto al promedio diario de 67 mil millones registrado durante el primer mes, a medida que la actividad continuó mudándose hacia entornos de ejecución más baratos.
Las comisiones de Solana mejoraron antes de que los datos móviles lo reflejaran
Solana mostró la evidencia más clara de expansión operativa. Las transacciones mensuales aumentaron 23% hasta niveles récord, las direcciones activas crecieron 53%, las direcciones nuevas subieron 50% y las direcciones económicamente relevantes aumentaron 58%.
Las blockchains de comisiones bajas son particularmente propensas al spam automatizado de wallets, una distorsión de medición destacada por Coin Metrics en su metodología de direcciones. Aun así, el aumento del 58% en las direcciones económicamente relevantes apuntó a un crecimiento de usuarios que va más allá del simple ruido de red.
La cifra de ingresos móviles de Solana ocultó la aceleración trimestral. Las comisiones de 12 meses móviles cayeron 13% a 193 millones de dólares, principalmente porque el período móvil descartó datos previos de alta actividad a medida que entraban cifras más recientes al cálculo. En base trimestral, la captura diaria de comisiones promedió 922,000 dólares, equivalente a una tasa anualizada de aproximadamente 224 millones de dólares.
Ese ritmo trimestral superó la cifra de los últimos doce meses, lo que llevó a Fidelity a concluir que la prolongada caída de comisiones de Solana estaba comenzando a establecer un piso duradero.
La actividad de stablecoins también se aceleró. Solana procesó más de 10 mil millones de dólares diarios en transferencias de stablecoins, un aumento del 20% respecto al segundo trimestre. La brecha entre Solana y Ethereum se redujo a 26 mil millones de dólares, desde casi 60 mil millones a comienzos de año. La oferta nativa de stablecoins de Solana aumentó 9% hasta 1.37 mil millones de dólares, superando con creces el crecimiento del 0.5% del mercado más amplio de stablecoins.
La expansión operativa no había reparado por completo los balances de los tenedores. El NUPL de Solana mejoró de −0.73 a −0.08, pero el token SOL promedio seguía aproximadamente 7.4% por debajo de su costo base agregado. Eso representó alrededor de 5.5 mil millones de dólares en pérdidas no realizadas en toda la red.
Por lo tanto, el throughput superó la recuperación de capital. La comparación entre los conteos de usuarios de Solana y la profundidad financiera de Ethereum sigue siendo relevante: procesar altos volúmenes de transacciones no se traduce automáticamente en valor de balance institucional.
Mover dinero no necesariamente genera ingresos protocolarios
Los volúmenes agregados de transferencia miden cuánto capital se está moviendo, no qué tan eficazmente un protocolo captura ingresos de ese movimiento. Fidelity señaló que las comisiones estimadas de transferencia de stablecoins en Ethereum se mantuvieron por debajo de 1 dólar durante cuatro trimestres consecutivos, mientras que la comisión mediana de transacción de Solana se mantuvo consistentemente por debajo de una décima de centavo.
Bajo esas condiciones, miles de millones de dólares en liquidez pueden moverse por cualquiera de las dos redes con poco efecto en las ganancias del protocolo. Cuánta de esa actividad económica finalmente llega a los tenedores de tokens depende del diseño de captura de comisiones de cada red:
- Bitcoin: Las comisiones de transacción van directamente a los mineros además de los subsidios de bloque programáticos. Funcionan como un incentivo operativo en lugar de un mecanismo directo de acumulación de tokens, según se describe en la guía para desarrolladores de Bitcoin.
- Ethereum: La comisión base se quema permanentemente, reduciendo la oferta circulante de ETH, mientras las propinas de prioridad compensan a los validadores que proponen bloques. El mecanismo se describe en la documentación de gas de Ethereum.
- Solana: El 50% de la comisión base se quema y la otra mitad va a los validadores, mientras las comisiones de prioridad pasan enteramente a los productores de bloques, según la documentación de Solana.
En las tres redes, la actividad onchain llega a los tenedores de tokens de manera indirecta a través de la seguridad de minería, el rendimiento de staking de validadores o la reducción de oferta, en lugar de distribuciones de capital tipo dividendo. Cuando las comisiones de transacción caen o se mantienen en niveles inferiores a un centavo, esos canales de acumulación de valor se limitan.
Los mineros de Bitcoin se beneficiaron de un factor distinto
El caso de uso a largo plazo de Bitcoin se ha centrado generalmente en la tenencia en lugar del throughput transaccional de alta frecuencia, por lo que la débil generación de comisiones tiene implicaciones diferentes para el activo que para una plataforma cuya economía depende de la actividad de aplicaciones.
Los últimos datos de minería mostraron cómo los ingresos de los operadores pueden aumentar incluso mientras la generación de comisiones onchain se estanca. En lugar de depender de que los usuarios gasten más satoshis en transacciones, los mineros se beneficiaron de una reducción en la capacidad de cómputo competidora.
Tras la corrección de Bitcoin desde su máximo de finales de 2025, varios operadores mineros importantes redirigieron infraestructura eléctrica y activos de cómputo de alto rendimiento desde el hashing SHA-256 hacia el alojamiento de cargas de trabajo de inteligencia artificial. En consecuencia, la tasa de hash de la red cayó 9% interanualmente.
A medida que la presión competitiva disminuyó, el hash price—el ingreso esperado por unidad de potencia de cómputo—aumentó 25%. Los mineros capturaron aproximadamente 22% más de ingresos que durante el ciclo de halving anterior, pese a operar bajo un subsidio de bloque que era el doble de grande. La mejora en los márgenes de los mineros resultó de una menor competencia doméstica en lugar de un crecimiento orgánico de la demanda de transacciones.
Tres redes, tres perfiles distintos
El tercer trimestre entregó vientos de precio similares a Bitcoin, Ether y el token de Solana, pero también reveló tres perfiles fundamentales distintos.
El aumento de rentabilidad paper de Bitcoin reflejó fielmente el comportamiento de su precio, mientras su economía de minería se benefició de un giro hacia el cómputo de inteligencia artificial en lugar de una mayor demanda de blockspace. La capitalización de mercado de Ethereum se expandió incluso cuando los ingresos anuales por comisiones de capa base cayeron 31% a 204 millones de dólares amid la migración de actividad hacia los rollups. Solana estableció una tasa anualizada de comisiones de aproximadamente 224 millones de dólares junto con un throughput de usuarios récord, pero su persistente modelo de comisiones inferiores a un centavo dejó a los tenedores del token más del 7% por debajo de su costo base agregado.
Dado que el conjunto de datos solo llega hasta el 30 de septiembre, el próximo informe Signals de Fidelity ofrecerá la primera verificación de si el piso trimestral de comisiones de Solana se sostiene, si la caída móvil de comisiones de Ethereum se estabiliza y si la rentabilidad de Bitcoin continúa siguiendo al precio más de cerca que el uso de la red.
Este artículo se proporciona únicamente con fines informativos y no constituye asesoramiento financiero ni de inversión.

