El mercado de ETFs de criptomonedas mantiene 124.770 millones de dólares en AUM: flujos, rankings y comisiones 2026
Puntos clave
- •Los ETFs de Bitcoin representan 97.180 millones de dólares de los 124.000 millones totales de AUM en ETFs de criptomonedas, mientras que los ETFs de Ethereum mantienen 23.590 millones y el resto se distribuye en productos de Solana y XRP.
- •El iShares Bitcoin Trust (IBIT) de BlackRock es el mayor ETF de criptomonedas con 68.670 millones de dólares en activos, más de cuatro veces el FBTC de Fidelity, segundo con 15.660 millones.
- •Los ETFs de criptomonedas registraron una salida neta combinada de 650,6 millones de dólares el 7 de octubre de 2026, de la cual el IBIT y el ETHA de BlackRock fueron responsables juntos de unos 323,8 millones.
- •Pese a las ventas de comienzos de octubre, los ETFs de criptomonedas atrajeron 2.350 millones de dólares en entradas netas en los últimos 30 días y 9.190 millones durante el trimestre de julio a septiembre de 2026.
- •Los fondos heredados de Grayscale con comisiones altas, GBTC al 1,50% y ETHE al 2,50%, han registrado 28.110 millones de dólares en salidas netas desde el inicio de la era de los ETFs spot, mientras que sus mini trusts de menor comisión han capturado parte de esa migración.
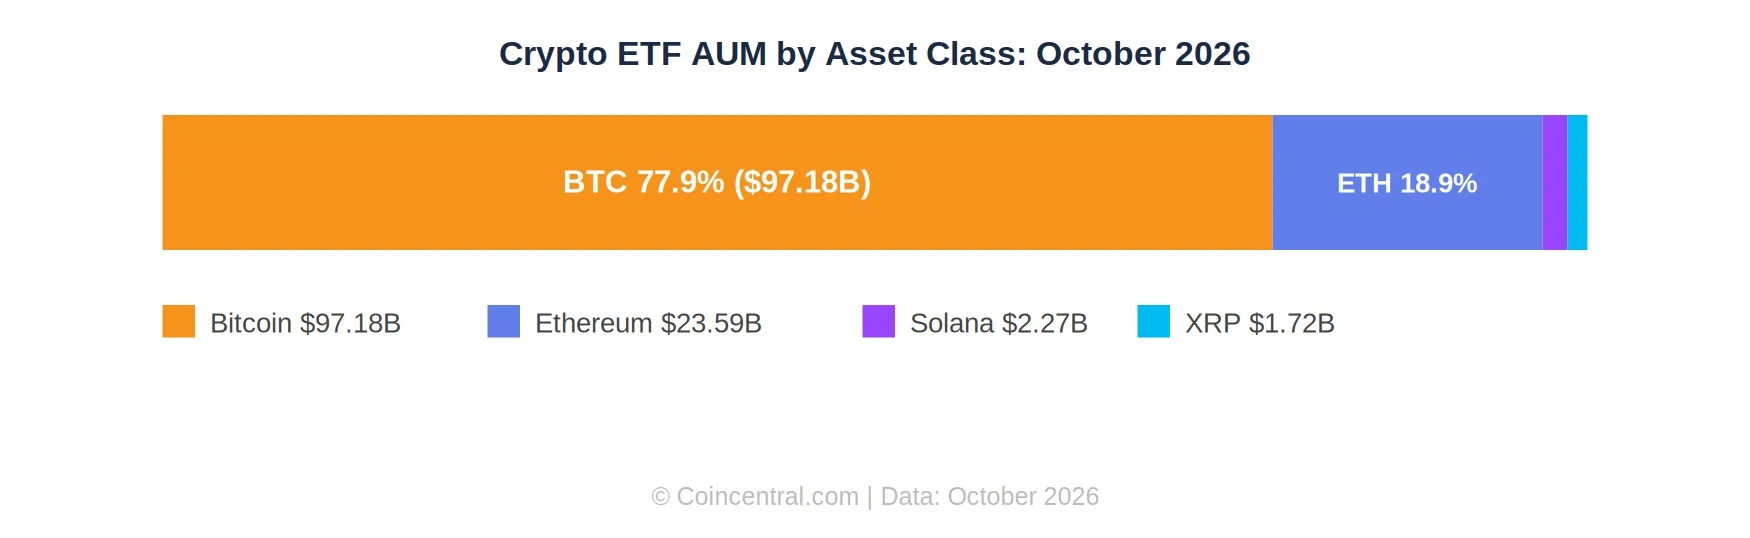
El mercado global de ETFs de criptomonedas mantenía 124.770 millones de dólares en activos bajo gestión (AUM) al 7 de octubre de 2026, distribuidos en 32 fondos activos gestionados por 11 emisores, con productos cotizados tanto en Estados Unidos como en Hong Kong. Los fondos de Bitcoin dominan el total: los productos enfocados en BTC mantienen 97.180 millones de dólares en AUM, mientras que los fondos de Ethereum mantienen 23.590 millones. Los ETFs de Solana y XRP completan el resto.
El conjunto de datos, compilado a partir de cifras del 7 y 8 de octubre de 2026, cubre flujos de fondos, rankings de AUM, actividad institucional y ratios de gastos de todo el universo de ETFs de criptomonedas.
El mercado de ETFs de criptomonedas de un vistazo
La categoría ha crecido desde casi cero a comienzos de 2024, cuando se lanzaron los ETFs de Bitcoin spot en Estados Unidos, hasta más de 100.000 millones de dólares en AUM en dos años, un ritmo que la sitúa entre las categorías de ETFs más grandes del mundo. Para octubre de 2026, el AUM total de todos los productos monitoreados alcanzó 124.770 millones de dólares.
Los ETFs ahora mantienen aproximadamente el 8,80% de la capitalización de mercado combinada de los activos cripto que siguen. En términos absolutos, las estructuras de fondos mantienen 1,28 millones de Bitcoin, equivalente al 6,1% de la oferta máxima de 21 millones de BTC, junto con 5,9 millones de Ethereum. Dado que la oferta total de Bitcoin está limitada, esa participación del 6,1% se mide sobre un denominador fijo, lo que la convierte en un indicador directo de cuánto del activo se encuentra actualmente en estructuras de fondos reguladas.
Los productos de Bitcoin representan el 77,9% del AUM total de los ETFs de criptomonedas y los de Ethereum el 18,9%. Los ETFs de Solana mantienen 2.270 millones de dólares y los de XRP, 1.720 millones.
El universo abarca 32 fondos activos gestionados por 11 emisores, con tres fondos adicionales cotizados en Hong Kong cuyos datos aún se están compilando. Los vehículos spot mantienen la mayor parte de los activos, mientras que los fondos basados en futuros representan una proporción menor. Entre los 35 fondos monitoreados, el volumen de negociación combinado de 24 horas ronda los 143 millones de dólares, lo que muestra actividad diaria continua del mercado incluso durante períodos de salidas netas.
Rankings de ETFs de Bitcoin: quién posee más
El iShares Bitcoin Trust (IBIT) de BlackRock es el ETF de criptomonedas más grande del mundo por amplio margen, con 68.670 millones de dólares en activos, más de cuatro veces el siguiente fondo de Bitcoin más grande. El Wise Origin Bitcoin Fund (FBTC) de Fidelity ocupa el segundo lugar con 15.660 millones de dólares, dejando una brecha de 53.000 millones que refleja la rapidez con la que IBIT acumuló activos tras su lanzamiento en enero de 2024.
El Bitcoin Trust ETF (GBTC) de Grayscale es tercero con 10.560 millones de dólares. El fondo ha perdido AUM de manera constante desde el debut de los ETFs de Bitcoin spot, lastrado por un ratio de gastos del 1,50%, el más alto entre los productos spot de Bitcoin, lo que ha empujado a los inversores hacia alternativas de menor costo. Grayscale respondió lanzando su Bitcoin Mini Trust (ticker: BTC) con una comisión del 0,15%. Ese fondo ahora mantiene 5.420 millones de dólares, capturando parte de la salida de GBTC y ofreciendo a los inversores existentes de Grayscale una vía más económica para permanecer en su gama.
Más abajo en la tabla, el Bitwise Bitcoin ETF (BITB) mantiene 3.240 millones de dólares y cobra 0,20%. El ARK 21Shares Bitcoin ETF (ARKB) mantiene 2.870 millones con 0,21%. El HODL de VanEck mantiene 1.260 millones y actualmente cobra 0,00%, una cifra que refleja una exención de comisiones y no una tasa permanente.
En los últimos 30 días, IBIT atrajo 1.470 millones de dólares en entradas netas y FBTC añadió 357,92 millones. ARKB perdió 224,28 millones en el mismo período, y BITB perdió 60,43 millones. Fondos más pequeños como EZBC, BTCO y BRRR registraron flujos planos o mínimos.
Los siete principales ETFs de Bitcoin mantienen en conjunto más de 110.000 millones de dólares en AUM combinado. IBIT por sí solo representa más del 61% de todos los activos en ETFs de BTC, lo que lo convierte en uno de los ETFs de mayor crecimiento en la historia del mercado estadounidense entre todas las clases de activos.
La comisión de HODL está actualmente exenta. La tasa estándar es 0,20%.
ETFs de Ethereum: un mercado más pequeño pero activo
El mercado de ETFs de Ethereum se lanzó después del de Bitcoin y sigue siendo más pequeño, con un AUM total de ETFs de ETH de 23.590 millones de dólares en octubre de 2026 frente a 97.180 millones para los fondos de Bitcoin.
BlackRock lidera el segmento de Ethereum con su iShares Ethereum Trust ETF (ETHA), que mantiene 8.610 millones de dólares en activos, equivalentes por sí solos al 36,5% de todo el mercado de ETFs de ETH, en forma de 3,53 millones de ETH.
Grayscale opera dos productos de Ethereum. El Ethereum Staking Mini ETF (ticker: ETH) mantiene 2.200 millones con una comisión del 0,15%, mientras que el más antiguo Grayscale Ethereum Staking ETF (ETHE) mantiene 1.830 millones con un 2,50%, la comisión más alta de todo el espacio de ETFs de criptomonedas. El Ethereum Fund (FETH) de Fidelity mantiene 1.370 millones con 0,25%, el Ethereum ETF (ETHW) de Bitwise mantiene aproximadamente 279 millones y el Ethereum ETF (ETHV) de VanEck mantiene alrededor de 120 millones.
ETHA por sí solo mantiene más AUM que los cinco siguientes ETFs de Ethereum combinados, una concentración que refleja lo que ocurre en el lado de Bitcoin del mercado, donde un gran proveedor domina de igual manera.
Medido frente a la capitalización de mercado total, el AUM de los ETFs de Ethereum representa alrededor del 7,61% de ETH, ligeramente por debajo de la participación del 9,02% de los ETFs de Bitcoin sobre su capitalización. Ambas cifras han aumentado de forma constante durante 2026 a medida que la demanda institucional ha crecido.
Entre los proveedores más pequeños de ETFs de ETH se encuentran Franklin Templeton (EZET, 53 millones), Invesco (QETH, 27 millones) y el EETH basado en futuros de ProShares (68 millones). Estos fondos atienden a inversores que buscan opciones más allá de los dos principales emisores o que prefieren exposición basada en futuros.
Flujos diarios: 7 de octubre de 2026
Los ETFs de criptomonedas registraron una salida neta combinada de 650,6 millones de dólares el 7 de octubre de 2026, entre todos los fondos y clases de activos monitoreados en una sola jornada de negociación.
Los ETFs de Bitcoin registraron la mayor salida, perdiendo 484,9 millones. Los ETFs de Ethereum perdieron 160,9 millones y los de Solana reportaron salidas de 4,8 millones, mientras que los ETFs de XRP y Hyperliquid tuvieron flujos netos de cero.
IBIT registró la mayor salida de un solo fondo, con -207,7 millones, seguido por elA de BlackRock con -116,1 millones. En conjunto, los dos fondos de BlackRock representaron alrededor de 323,8 millones de los 650,6 millones netos del día, casi la mitad, una ilustración directa de cómo la concentración en la cima de los rankings se traslada a los datos de flujos diarios: cuando uno o dos fondos dominantes se mueven, la cifra agregada se mueve con ellos. Al día siguiente, el 8 de octubre, GBTC reportó una salida diaria separada de 150 millones de dólares.
Algunos fondos se mantuvieron planos durante el período. Varios productos más pequeños reportaron flujos netos de cero, lo que significa que no hubo creación ni reembolso de participaciones, algo común en fondos pequeños con volumen limitado de negociación institucional.
El total móvil de cinco días al 7 de octubre se situó en -674,57 millones y el total semanal en -729,84 millones, lo que confirma que la primera semana de octubre de 2026 fue en general un período de venta neta en los ETFs de criptomonedas.
Pese a su magnitud, la salida de 650,6 millones de dólares representa menos del 0,6% del AUM total de los ETFs de criptomonedas. Las grandes salidas de un solo día pueden deberse a un número reducido de reembolsos institucionales y no siempre reflejan un cambio amplio en el sentimiento de los inversores a lo largo del tiempo.
Evolución de los flujos a lo largo del tiempo
Si bien el 7 de octubre mostró salidas importantes, las perspectivas mensual y trimestral cuentan una historia diferente. En los últimos 30 días, los ETFs de criptomonedas atrajeron 2.350 millones de dólares en entradas netas, lo que sitúa el mal día dentro de un período más amplio de demanda positiva.
El último trimestre completo, de julio a septiembre de 2026, registró 9.190 millones de dólares en entradas netas, una de las cifras trimestrales más altas registradas para el mercado de ETFs de criptomonedas.
El mes más fuerte del que se tiene registro fue julio de 2025, cuando los ETFs de criptomonedas captaron 11.450 millones de dólares en medio de fuertes movimientos de precios y una creciente participación institucional en múltiples clases de activos. El mes más débil fue junio de 2026, con salidas netas de 4.980 millones, cuando la debilidad generalizada de los precios de las criptomonedas provocó reembolsos generalizados en los fondos de Bitcoin y Ethereum.
La salida móvil de cinco días de 674,57 millones y el total semanal de 729,84 millones confirman que el inicio de octubre de 2026 fue un período débil, pero los datos de 30 y 90 días se mantienen en terreno netamente positivo. La divergencia entre las tendencias de flujos de corto y largo plazo es una característica común del mercado de ETFs de criptomonedas: semanas de salidas pueden producirse dentro de meses que aún terminan en positivo, y los números de flujos diarios se interpretan de manera más confiable frente a la tendencia más amplia. Con estas medidas, el panorama de demanda a más largo plazo rumbo al cuarto trimestre de 2026 se mantenía positivo. El trimestre abre así con dos marcos contradictorios, una primera semana negativa frente a ventanas de 30 y 90 días positivas, y las cifras diarias del resto de octubre mostrarán cuál se ajusta a los números finales del trimestre.
Los mayores emisores: rankings institucionales
BlackRock ha tomado la primera posición entre los emisores de ETFs por un amplio margen. Sus dos productos, IBIT y ETHA, han atraído 78.680 millones de dólares combinados en entradas netas acumuladas desde su lanzamiento.
Fidelity es segundo con 13.420 millones de dólares en entradas netas totales entre sus fondos de Bitcoin y Ethereum. Bitwise es tercero con 4.410 millones, seguido de ARK 21Shares con 1.200 millones y VanEck con 1.010 millones.
Grayscale es la excepción entre los grandes emisores. Sus productos han visto salir 28.110 millones de dólares más de lo que han ingresado desde que comenzó la era de los ETFs spot, una salida ligada directamente a las altas comisiones de GBTC (1,50%) y ETHE (2,50%). Grayscale gestiona siete ETFs de criptomonedas en total, más que cualquier otro em, y su AUM sigue siendo grande porque sus fondos llevan más tiempo operando y porque el alza de los precios de las criptomonedas ha elevado el valor de los activos que aún conservan. Sin embargo, los flujos netos han tendido a ser negativos de manera consistente desde comienzos de 2024, lo que refleja la migración de años de los inversores hacia alternativas de menor costo en cuanto estuvieron disponibles.
Los cuatro ETFs de criptomonedas de Fidelity incluyen productos spot tanto de Bitcoin como de Ethereum. Junto con BlackRock, Fidelity ha sido uno de los dos principales destinos del dinero nuevo que entró al mercado de ETFs de criptomonedas en los últimos dos años.
Ratios de gastos: lo que pagan los inversores
Las comisiones varían ampliamente entre los ETFs de criptomonedas. Los productos más caros son el ETHE de Grayscale (2,50%) y el GBTC (1,50%), productos heredados que fueron convertidos de formato de fideicomiso a estructura de ETF sin reducir sus niveles de comisión. Eso deja a los productos heredados cobrando múltiplos elevados de la tarifa vigente para exposición spot equivalente, GBTC a diez veces la comisión mini del 0,15% y ETHE a más de dieciséis veces, la brecha de precios más amplia del conjunto de datos y la variable que se relaciona más directamente con los patrones de flujos descritos anteriormente.
El ETF spot de Bitcoin más barato según su tasa declarada es el Bitcoin Mini Trust de Grayscale, con 0,15%. El HODL de VanEck cobra actualmente 0,00%, aunque eso refleja una exención de comisiones y no una tasa permanente; si una exención promocional tiene fecha de vencimiento es un detalle relevante detrás de la cifra declarada.
La mayoría de los principales ETFs spot de Bitcoin de BlackRock y Fidelity cobran 0,25%. El ARKB de ARK 21Shares cobra 0,21%, el BITB de Bitwise 0,20% y el EZBC de Franklin Templeton 0,19%.
Los ETFs spot de Ethereum se ubican en un rango similar. El ETHA de BlackRock y el FETH de Fidelity cobran ambos 0,25%, el ETHW de Bitwise y el ETHV de VanEck cobran 0,20% y el EZET de Franklin cobra 0,19%.
El ratio de gastos promedio de los 174 ETFs de criptomonedas cotizados en EE. UU. es de 0,83%, una cifra elevada por los productos antiguos con comisiones altas. Los nuevos ETFs spot generalmente se cotizan entre 0,15% y 0,25%.
Los ETFs basados en futuros suelen costar más. El BITO de ProShares cobra 0,95%, y parte de ese costo proviene de la mecánica de renovación de contratos: cuando un contrato de futuros vence, debe reemplazarse por uno nuevo, a menudo a un precio más alto, lo que genera un arrastre en el rendimiento que va más allá de la comisión anual declarada.
ETFs spot frente a ETFs de futuros
La mayor parte del AUM y del volumen diario de negociación se encuentra en los ETFs spot, que mantienen directamente el activo cripto subyacente. Los ETFs de futuros mantienen contratos derivados y deben renovar esos contratos a medida que vencen, añadiendo costos más allá de la comisión declarada.
El BITO, el ETF de futuros de Bitcoin de ProShares, es el mayor fondo de futuros con 1.710 millones de dólares, una pequeña fracción de los 68.670 millones de IBIT. La brecha muestra con qué fuerza la preferencia de los inversores se ha desplazado hacia los productos spot desde que estuvieron disponibles en Estados Unidos en enero de 2024.
Los ETFs de futuros están sujetos a un costo conocido como roll yield, o roll negativo. Cuando un contrato de futuros vence, se reemplaza por un contrato más nuevo, a menudo a un precio más alto, lo que erosiona los retornos más de lo que sugeriría el ratio de gastos por sí solo. Esa es una de las razones por las que el rendimiento de los productos basados en futuros puede rezagarse respecto del precio del activo spot con el tiempo. Los ETFs spot no tienen este problema: mantienen el activo real y siguen su precio directamente, lo que, a niveles de comisión similares, los convierte en el vehículo de menor costo total para la tenencia a largo plazo.
ETFs de criptomonedas cotizados en Hong Kong
Tres ETFs de Bitcoin están cotizados en Hong Kong: ChinaAMC, Harvest y Bosera HashKey. Los datos completos de AUM y flujos de estos fondos aún se están compilando y las cifras no son directamente comparables con las de los fondos cot en EE. UU. en esta etapa.
El mercado de ETFs de criptomonedas de Hong Kong es una fracción del tamaño del mercado estadounidense. Los volúmenes diarios de los ETFs de Bitcoin cotizados en Hong Kong se mueven en los bajos millones, en comparación con los miles de millones negociados en las bolsas estadounidenses durante los períodos activos. También hay ETFs de Ethereum disponibles en Hong Kong, y el AUM combinado de todos los ETFs de criptomonedas de Hong Kong se sitúa en los cientos de millones de dólares. El mercado está creciendo, pero queda muy rezagado frente a Estados Unidos tanto en activos totales como en liquidez diaria.
El mercado de Hong Kong sirve a los inversores de Asia-Pacífico que buscan acceso regulado a ETFs de criptomonedas dentro de su región. Con el tiempo puede crecer, pero es probable que continúe rezagado frente a Estados Unidos dada la diferencia en el tamaño del capital institucional asignado a las criptomonedas.
Fuentes
- The Block — Datos de flujos de ETFs de Bitcoin spot
- Artemis — Datos de AUM de ETFs de Bitcoin spot
- Yahoo Finance — Datos de volumen de ETFs
- Coinglass — Seguimiento de flujos de ETFs de criptomonedas
- ETFdb.com — Lista y ratios de ETFs de criptomonedas
- BlackRock —ágina del fondo iShares Bitcoin Trust (IBIT)
- Fidelity — Wise Origin Bitcoin Fund (FBTC)
- Grayscale — Resumen de fondos

