Insiders de CoreWeave venden 3.300 millones de dólares en acciones mientras las cotizaciones se recuperan y Jefferies se mantiene optimista
Puntos clave
- •Los tres cofundadores de CoreWeave han vendido aproximadamente 3.300 millones de dólares en acciones desde la salida a bolsa, con los internos ejecutando 48 operaciones de venta en los últimos tres meses y vendiendo más de 55 millones de acciones en el último año.
- •La acción rebotó un 5,94% para cerrar en 69,69 dólares el 15 de octubre tras pérdidas previas, pero una formación de cabeza y hombros la deja expuesta a una posible caída hacia un objetivo condicional de 50 dólares si se confirma.
- •El backlog de ingresos de CoreWeave superó los 104.000 millones de dólares en el segundo trimestre, impulsado por acuerdos con Meta Platforms, Microsoft, Jane y OpenAI, mientras los analistas proyectan un crecimiento de ingresos del 150% hasta 12.800 millones de dólares este año.
- •La compañía planea gastar más de 39.000 millones de dólares en infraestructura este año, financiado en gran parte con deuda, con bonos que rinden más del 15% y una advertencia de Gartner sobre posibles reducciones contables a medida que las GPU se deprecian.
- •Nvidia ha seguido comprando mientras los internos vendían, con 47,2 millones de acciones por más de 3.200 millones de dólares como segundo mayor accionista detrás de Magnetar Financial, y Jefferies elevó su precio objetivo, calificando la caída de la acción de "un regalo".
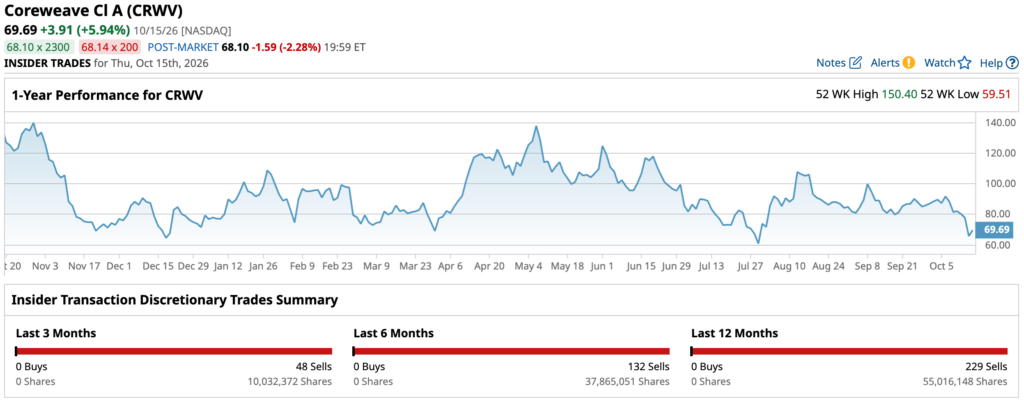
Las acciones de CoreWeave se recuperaron el 15 de octubre tras sufrir fuertes pérdidas a comienzos de semana, cerrando en 69,69 dólares, con una subida del 5,94%, mientras los inversores evaluaban las perspectivas financieras de la compañía. La recuperación coincidió con un informe de Bloomberg que revela que tres de los cofundadores de CoreWeave han vendido aproximadamente 3.300 millones de dólares en acciones desde la salida a bolsa de la compañía, lo que ha vuelto a centrar la atención en la actividad de los internos en este proveedor de computación en la nube enfocado en IA.
Los analistas siguen divididos sobre las perspectivas de CoreWeave. Algunos han mantenido recomendaciones optimistas, incluso mientras los costos crecientes de financiamiento y el elevado gasto en infraestructura siguen generando preocupación. La acción también ha formado un patrón de cabeza y hombros —una figura gráfica tradicionalmente vista como una posible señal de reversión bajista— que los observadores técnicos vigilan de cerca.
Ventas de internos por 3.300 millones de dólares bajo scrutiny
Los internos de CoreWeave, incluidos el Director Ejecutivo (CEO), el Director Financiero (CFO) y el Director de Desarrollo (CDO), han seguido vendiendo acciones. Datos de Barchart muestran que los internos ejecutaron 48 operaciones de venta en los últimos tres meses y 229 operaciones en los últimos 12 meses, vendiendo un total de más de 55 millones de acciones en el último año.
Según Bloomberg, los internos han vendido acciones por más de 3.300 millones de dólares —una cifra considerable para una compañía valorada en más de 38.000 millones de dólares. Dado que las transacciones de directores y ejecutivos de compañías cotizadas en EE.UU. se divulgan mediante presentaciones regulatorias, el ritmo y la escala de las ventas son directamente visibles para el mercado.
Las ventas de internos suelen considerarse una señal altamente bajista, ya que estas personas tienen más información sobre su compañía que el mercado en general, y una venta intensa puede sugerir que esperan que la empresa enfrente grandes desafíos. Sin embargo, tales ventas no siempre son una señal de alerta. En algunos casos, los internos venden acciones como parte de la gestión habitual de su portafolio, para financiar compras importantes o para invertir en otras compañías.
Lo más notable en este caso es que la venta de internos ha continuado incluso mientras Nvidia ha estado comprando acciones de CoreWeave —una señal de que Jensen Huang espera que el negocio prospere. Nvidia posee ahora 47,2 millones de acciones de CoreWeave por un valor de más de 3.200 millones de dólares, lo que la convierte en el segundo mayor accionista después de Magnetar Financial, una firma con más de 17.000 millones de dólares en activos. Entre los demás accionistas de CoreWeave se encuentran BlackRock, Goldman Sachs y Vanguard.
Los analistas de Jefferies, por su parte, se han vuelto optimistas sobre la compañía. Creen que la venta en curso está justificada y han elevado su precio objetivo, describiendo la reciente caída de las acciones como "un regalo".
El negocio sigue creciendo, pero aumentan los vientos en contra
Las transacciones de intern se producen en un momento en que CoreWeave —un proveedor de infraestructura en la nube para cargas de trabajo de inteligencia artificial— ha seguido expandiéndose, convirtiéndose en una de las compañías de mayor crecimiento en Estados Unidos. Los resultados recientes mostraron que el backlog de ingresos de CoreWeave —negocio contratado que aún no se ha reconocido como ingreso— saltó a más de 104.000 millones de dólares en el segundo trimestre, tras cerrar acuerdos con compañías como Meta Platforms, Microsoft, Jane y OpenAI.
Los principales analistas esperan que el crecimiento de ingresos de la compañía continúe en el futuro previsible. Se estima que los ingresos saltaron un 159% en el último trimestre, hasta 3.540 millones de dólares. Para todo el año, los analistas prevén un aumento de ingresos del 150%, hasta 12.800 millones de dólares, antes de alcanzar 26.354 millones de dólares el próximo año —una cifra que probablemente supere las expectativas.
El desafío, sin embargo, es que el modelo de negocio de CoreWeave está bajo una presión considerable debido a sus elevados gastos de capital. La compañía espera ahora gastar más de 39.000 millones de dólares este año, la mayor parte financiado mediante deuda. Hay señales de que los inversores están preocupados por esta deuda: los bonos de CoreWeave rinden más del 15%, un nivel muy superior al que suelen pagar los emisores corporativos con alta calificación, lo que significa que la compañía deberá pagar más intereses —una situación que podría empeorar si los rendimientos siguen subiendo. Al mismo tiempo, Gartner, la firma de investigación tecnológica, ha advertido que CoreWeave podría necesitar realizar una fuerte reducción contable en los próximos años a medida que las GPU se deprecian.
Estas proyecciones, junto con los planes de gasto de la compañía, destacan tanto la escala del crecimiento de CoreWeave como los compromisos de capital que implica.
¿Qué sigue para las acciones de CoreWeave?
Las acciones de CoreWeave enfrentan desarrollos contrapuestos tras el rebote del jueves. El informe de Bloomberg sobre ventas de internos ha incrementado el scrutiny sobre las transacciones de acciones de los ejecutivos, mientras los analistas siguen divididos sobre la valoración de la compañía. El backlog de ingresos de 104.000 millones de dólares respalda las expectativas de una actividad comercial futura sustancial, aunque los requerimientos de inversión y los costos de financiamiento de CoreWeave siguen siendo significativos.
Los inversores evaluarán si los ingresos contratados pueden traducirse en un flujo de caja más sólido a medida que la nueva capacidad de cómputo entre en operación. Presentaciones adicionales de internos también podrían proporcionar información sobre cambios en la propiedad de los ejecutivos.
En lo técnico, la propuesta de formación de cabeza y hombros requiere confirmación. Una ruptura sostenida podría exponer niveles de precio más bajos, incluido el objetivo condicional de 50 dólares. Por el contrario, una recuperación hacia 88,80 dólares podría debilitar el escenario bajista si el nivel de media móvil reportado sigue siendo relevante.
La pregunta central es si CoreWeave puede convertir su demanda contratada de IA en una generación de caja suficiente para financiar su expansión continua.
Este artículo tiene fines informativos únicamente y no constituye asesoramiento financiero ni de inversión.

