Las acciones de CoreWeave extienden su caída mientras Elon Musk prevé quiebras generalizadas de empresas neocloud
Puntos clave
- •Elon Musk advirtió en X que el endurecimiento del mercado crediticio podría provocar quiebras generalizadas de empresas neocloud; estima que más de 200 empresas quebrarán y que solo unas pocas sobrevivirán.
- •CoreWeave cerró en $54.24 el 23 de octubre, aproximadamente 71% por debajo de su máximo histórico, y sus bonos con vencimiento en 2031 ofrecen un rendimiento de 15%, frente a 5% de los bonos del Tesoro a diez años.
- •Los analistas esperan que los ingresos de CoreWeave aumenten 150% hasta $12.8 mil millones este año y alcancen $26.4 mil millones el próximo año, pero se proyecta que el gasto de capital anual se acerque a $40 mil millones, lo que requerirá nuevo financiamiento mediante deuda o capital.
- •SpaceX y Meta Platforms están surgiendo como competidores importantes en el sector neocloud. SpaceX tiene grandes pedidos de Google, Anthropic y Reflection AI, mientras que Meta busca vender su capacidad excedente.
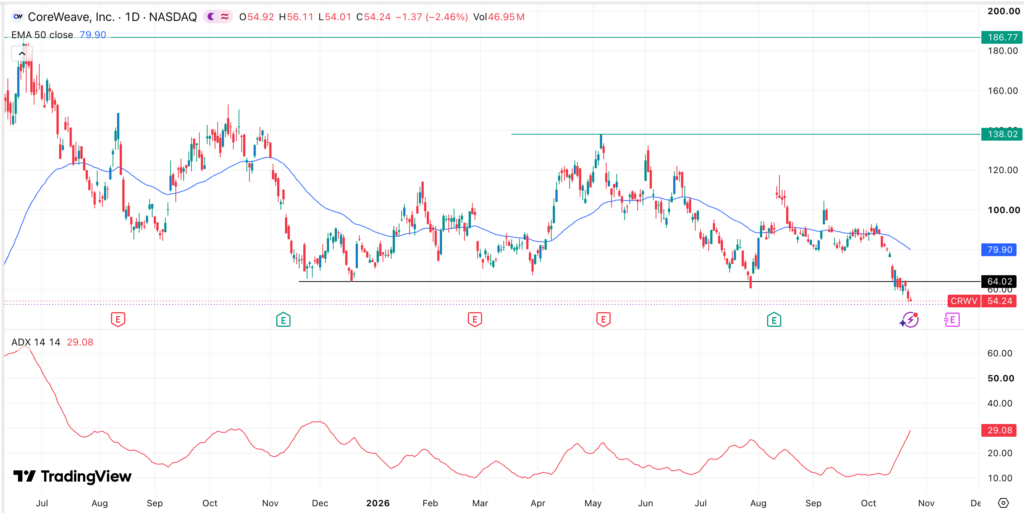
- •Desde el punto de vista técnico, la acción cayó por debajo del soporte de $64 y formó un patrón de cabeza y hombros, con objetivos bajistas de $50 y del mínimo histórico de $33.20, salvo que vuelva a superar $64.
Las acciones de CoreWeave han extendido su liquidación después de que Elon Musk advirtiera que el endurecimiento de las condiciones del mercado crediticio podría provocar quiebras generalizadas entre los proveedores de "neocloud" —las empresas de rápido crecimiento que alquilan capacidad de computación en la nube para cargas de trabajo de inteligencia artificial (IA)—.
La empresa de infraestructura de IA cerró en $54.24 el 23 de octubre, aproximadamente 71% por debajo de su máximo histórico. El último tramo bajista se produjo después del aumento de los costos de endeudamiento corporativo y de la creciente preocupación por las inversiones en infraestructura de IA. La firma de investigación Gartner, en una proyección independiente, pronosticó una consolidación generalizada entre los operadores neocloud antes de 2030, una señal de que las advertencias sobre una reorganización del sector no se limitan a un solo comentarista.
Musk advierte sobre quiebras generalizadas de empresas neocloud
Musk, la persona más rica del mundo, ha centrado su atención en empresas neocloud como CoreWeave, Nebius e IREN. En una publicación en X, afirmó que habrá "quiebras generalizadas de empresas neocloud" debido al mercado crediticio.
Según Musk, el mercado de deuda prácticamente ha cerrado el acceso al financiamiento para empresas sin ingresos sustanciales fuera de los centros de datos de IA. Espera que quiebren más de 200 empresas neocloud y que solo unas pocas sobrevivan.
Una ola de quiebras en toda la industria representaría un duro golpe para CoreWeave, el mayor participante del sector. Sin embargo, la empresa tiene una ventaja frente a muchos competidores: su base de clientes es relativamente diversa e incluye a los mayores laboratorios de IA, así como a firmas de servicios financieros como Jane Street. En un mercado donde las condiciones de financiamiento dependen cada vez más de la calidad de los ingresos, esa combinación reduce la dependencia de CoreWeave de un solo contrato. Esto contrasta con empresas como Nebius e IREN, que dependen de un puñado de clientes.
Aun así, las señales de tensión en el mercado crediticio se han intensificado. Los rendimientos de los bonos de CoreWeave han seguido aumentando, y los que vencen en 2031 ofrecen un rendimiento de 15%, una cifra llamativa considerando que el rendimiento de los bonos del Tesoro a diez años ha subido a 5%. Para una empresa que debe seguir captando capital para financiar la construcción de centros de datos, la diferencia entre sus costos de endeudamiento y las tasas de referencia se ha convertido en un indicador directo de lo costoso que será obtener nuevo financiamiento.
Crecimiento acelerado a un alto costo
Sobre el papel, la expansión de CoreWeave se mantiene entre las más sólidas de la industria. Los datos de Yahoo Finance muestran que los analistas esperan que los ingresos aumenten 150% hasta $12.8 mil millones este año, frente a $5.13 mil millones el año pasado. Posteriormente, se proyecta que los ingresos alcancen $26.4 mil millones el próximo año, lo que representaría un crecimiento anual de 105%, a medida que la empresa continúa cumpliendo sus compromisos con los clientes.
El principal desafío es que este crecimiento tiene un costo. Se espera que el gasto de capital anual de CoreWeave se acerque a $40 mil millones este año, lo que significa que la empresa tendrá que captar efectivo —mediante deuda o capital— para financiar su expansión. Ese financiamiento será considerablemente más costoso ahora que los rendimientos de sus bonos están aumentando y los temores sobre una burbuja de la IA son significativos.
La competencia es otro riesgo creciente a medida que más empresas ingresan a la industria neocloud. Los participantes más importantes son SpaceX y Meta Platforms. SpaceX ya ha recibido grandes pedidos de Google, Anthropic y Reflection AI, mientras que Meta Platforms —también un cliente importante de muchas empresas neocloud— busca vender su capacidad excedente a otros clientes. El cambio de Meta, de ser una fuente de demanda de capacidad neocloud a convertirse en un posible proveedor, muestra con qué rapidez puede cambiar el equilibrio del sector. Entre los competidores más pequeños se encuentran Nscale, Lambda, RIOT Platforms, The RUM Group y MARA Holdings.
También existe el riesgo de que CoreWeave tenga que depreciar sus chips más rápido de lo esperado. El modelo de la empresa sugiere que los chips tienen una vida útil de seis años, mientras que los analistas consideran que es inferior a cuatro años. La diferencia es importante porque la depreciación se refleja directamente en las ganancias reportadas: una vida útil más corta aceleraría la amortización de los principales activos de la empresa y reduciría la rentabilidad que se espera que genere el crecimiento destacado de sus ingresos.
El panorama técnico apunta a una mayor caída
El análisis técnico sugiere que las acciones de CRWV enfrentan un mayor riesgo bajista a corto plazo. Los títulos han caído por debajo del importante nivel de soporte de $64, que marcó sus niveles más bajos en noviembre y diciembre del año pasado.
CoreWeave también ha formado un patrón de cabeza y hombros, una señal común de reversión bajista en el análisis técnico. La acción ha caído por debajo de su media móvil de 50 días, mientras que el indicador ADX ha aumentado, lo que sugiere que la tendencia bajista se está acelerando.
Con base en esto, es probable que la acción continúe cayendo en el futuro previsible. El objetivo inicial es $50, seguido del mínimo histórico de $33.20. Un movimiento de regreso por encima de $64 invalidaría la perspectiva bajista.
Para los lectores que siguen el sector, los indicadores de corto plazo ya están reflejados en los datos: la trayectoria de los rendimientos de los bonos de CoreWeave como medida de las condiciones de financiamiento, si los nuevos participantes convierten sus carteras de pedidos en capacidad operativa y si el supuesto de la empresa de una vida útil de seis años para sus chips se mantiene frente a las estimaciones de los analistas.
Este artículo proporciona información, no asesoría financiera. Las inversiones en acciones implican riesgos, incluida la volatilidad y posibles pérdidas. Los lectores deben realizar una investigación independiente antes de tomar decisiones de inversión.

