Los mercados de crédito apuntan a CoreWeave mientras el precio del seguro contra impago señala riesgo en la deuda de los hiperscaladores de IA
Puntos clave
- •El bono a cinco años de CoreWeave ha caído un 16% desde julio, elevando su rendimiento al 15% desde el 10%, un nivel asociado a empresas en dificultades financieras.
- •El precio de los credit default swaps analizado por The Economist implica que la probabilidad de que CoreWeave no pueda atender sus deudas en los próximos cinco años ha superado el 60%.
- •Los inversores se preocupan cada vez más de que las empresas en el centro del auge de la IA no puedan generar flujos de caja suficientes para atender deudas grandes y cada vez más opacas.
- •El estrés del mercado de crédito se ha contagiado a las acciones, con el NASDAQ, de alto peso tecnológico, cayendo de vuelta a los niveles de mediados de mayo.
- •La industria enfrenta una pregunta de 5,5 billones de dólares para 2030: si el endeudamiento puede superar los flujos de caja lo suficiente para financiar el gasto planificado en infraestructura de IA, dado que centros de datos, chips y energía requieren inversión inicial mientras los retornos se acumulan a lo largo de años.
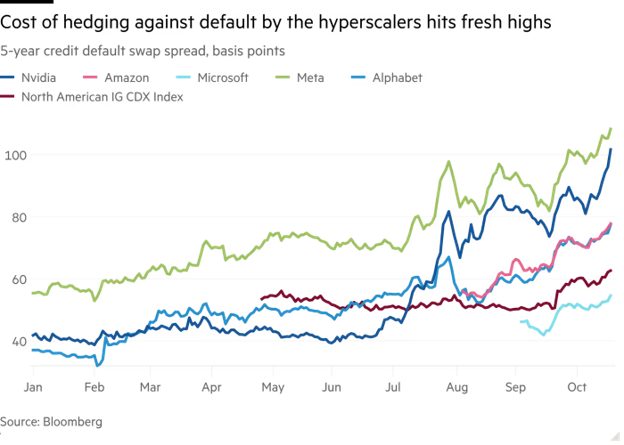
Los mercados de crédito han puesto su atención en CoreWeave, y las preocupaciones ahora se extienden a las empresas en el corazón del auge de la inteligencia artificial. El precio del seguro contra impago del operador de centros de datos señala un riesgo percibido elevado, y los inversores en acciones también han comenzado a tambalearse. El gasto financiado con deuda en infraestructura de IA se ha convertido en uno de los temas más vigilados de los mercados de crédito globales.
Según The Economist, los mercados de crédito vienen por CoreWeave. El precio de un bono a cinco años emitido por el "neocloud", que alquila capacidad de centros de datos para modelos de inteligencia artificial, ha caído un 16% desde julio. El rendimiento del bono ahora es del 15% — un nivel asociado a empresas en dificultades financieras — frente al 10% de julio. Los precios y rendimientos de los bonos se mueven en direcciones opuestas, por lo que la venta implica que los inversores ahora exigen un retorno mucho mayor para mantener la deuda — el tipo de compensación que los mercados suelen requerir cuando el riesgo percibido de impago aumenta. El precio de los credit default swaps que ofrecen seguro contra un incumplimiento de CoreWeave implica que la probabilidad de que la empresa no pueda atender sus deudas en los próximos cinco años ha superado el 60%, según el análisis de la publicación. Los credit default swaps son contratos derivados que funcionan como un seguro contra el incumplimiento de un prestatario en el pago de sus obligaciones.
Un informe separado de The Economist publicado en septiembre señalaba que neoclouds como CoreWeave se están volviendo mucho más grandes y riesgosos.
Los inversores se preocupan cada vez más de que las empresas en el centro del auge de la IA no puedan generar los flujos de caja necesarios para atender sus enormes deudas. Las señales del mercado de crédito tienen un peso particular en episodios como este, porque los acreedores están por delante de los accionistas en la estructura de capital de una empresa, lo que convierte al precio de la deuda en uno de los indicadores más sensibles del riesgo percibido de solvencia. Esas preocupaciones se han contagiado de los mercados de crédito al mercado bursátil, provocando también una sacudida en las acciones: tras caer con fuerza, el índice NASDAQ, con alto peso tecnológico, está de vuelta a donde estaba a mediados de mayo. Los inversores están descontando una deuda cada vez mayor, más opaca — y más riesgosa.
Econbrowser destacó la cobertura del Financial Times publicada el día anterior, que examinó a los grandes actores del auge de la IA, al tiempo que instaba a los lectores a considerar también a los actores más pequeños involucrados en el auge.
El comentario destiló el debate en lo que llamó la pregunta de los 5,5 billones de dólares (para 2030): ¿puede el endeudamiento realmente superar los flujos de caja en la medida necesaria para alcanzar el gasto de capital planificado de la industria en infraestructura de IA? Es una cuestión de plazo tanto como de escala: el gasto en la base física de la IA — centros de datos, chips y energía — generalmente se compromete por adelantado, mientras que los retornos que se espera generar se acumulan a lo largo de años.

