Chris Skinner: la criptomoneda no es la estafa — los estafadores sí son
Puntos clave
- •Chris Skinner argumenta que la responsabilidad por el fraude recae en la persona que hace mal uso de un activo digital, no en el activo ni en su tecnología subyacente.
- •Distingue las pérdidas de inversión, como la caída de Bitcoin de 100.000 a 50.000 dólares, de los esquemas deliberados como prometer rendimientos mensuales secretos del 20% y quedarse con los depósitos.
- •Skinner cita a Charles Ponzi y Bernie Madoff para argumentar que las tácticas clásicas de estafa, incluidas las estrategias secretas, los rendimientos extraordinarios prometidos y la urgencia fabricada, preceden mucho a las criptomonedas.
- •JPMorgan dijo en 2025 que permitiría a sus clientes comprar Bitcoin, mientras que el IBIT de BlackRock mantenía unos 61.600 millones de dólares en activos netos al 8 de septiembre de 2026.
- •Skinner concluye que el acceso institucional a Bitcoin no garantiza seguridad ni legitimidad, y que el escrutinio debe enfocarse en la conducta y el riesgo en lugar de etiquetar toda la clase de activos como criminal.
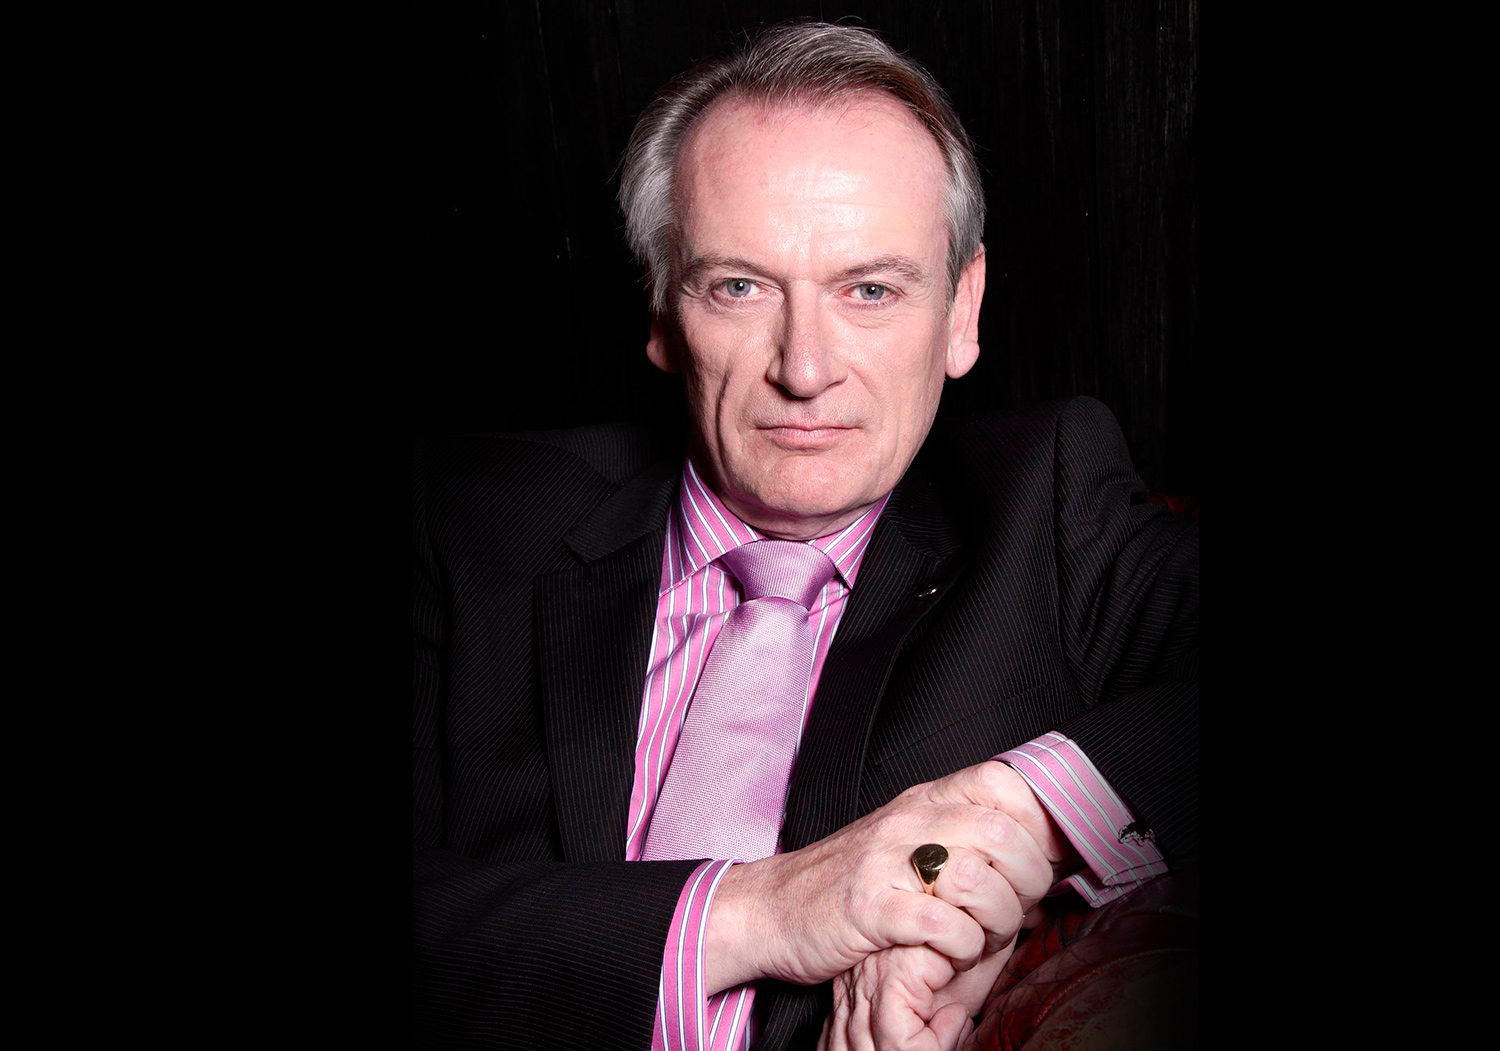
Chris Skinner, comentarista financiero y autor, argumenta que la criptomoneda no debe descartarse como una estafa simplemente porque los criminales la usen. En un ensayo publicado en septiembre de 2026, traza una línea clara entre las pérdidas en activos riesgosos y el engaño deliberado, sosteniendo que la persona que hace mal uso de un activo —no el activo en sí— es responsable del fraude. Este planteamiento aborda una pregunta que sigue definiendo cómo se juzgan los activos digitales: si el crimen relacionado con las criptomonedas acusa a la tecnología o a las personas que la explotan.
En el núcleo del argumento de Skinner está la distinción entre una inversión que pierde valor y un esquema diseñado para robar. Si Bitcoin cae de 100.000 a 50.000 dólares, escribe, un inversionista ha perdido dinero pero no necesariamente ha sido estafado. En cambio, alguien que promete un rendimiento mensual del 20% mediante una estrategia de trading secreta y luego se queda con el depósito está cometiendo fraude, según su ejemplo.
También describe a un promotor de tokens que controla en secreto la mayor parte de la oferta, eleva su precio y vende sus posiciones a compradores desprevenidos. Skinner dice que esa conducta puede implicar fraude y manipulación de mercado. Un exchange falso que acepta depósitos de clientes y luego roba los activos es otro caso en el que las acciones del operador, y no la tecnología subyacente, definen el crimen.
El fraude usa tácticas conocidas
Según Skinner, las estafas cripto se apoyan en un método antiguo: vender una historia antes de quedarse con el dinero de alguien. El estafador afirma saber lo que otros no saben, señala rendimientos extraordinarios, cita historias aparentes de éxito y fabrica urgencia. El discurso puede hacer que el objetivo se sienta afortunado por haber encontrado la oportunidad y tonto por cuestionarla.
Compara este comportamiento con fraudes financieros históricos, mencionando a Charles Ponzi y Bernie Madoff como ejemplos que no dependían de Bitcoin ni de la blockchain. En su opinión, la tecnología es simplemente un nuevo envoltorio de una explotación más antigua de la confianza: el mismo tema que recorre su libro más reciente, Diary of a Ponzi Scheme. Las señales que describe —estrategias secretas, rendimientos extraordinarios prometidos, urgencia fabricada— preceden mucho a los activos digitales, lo que refuerza su punto de que las herramientas cambian mientras las tácticas no.
El argumento no excusa los crímenes relacionados con los activos digitales. Skinner enumera los pagos de ransomware, el robo, el lavado de dinero y los esfuerzos por ocultar transacciones como problemas graves de la industria, y señala que las empresas cripto han tenido que desarrollar controles más sólidos en materia de custodia, identidad, monitoreo de transacciones crimen financiero.
Además argumenta que otras formas de dinero no son etiquetadas como criminales solo porque los criminales las usen. Los dólares, los euros y las libras pueden usarse en el crimen, mientras que bancos, empresas pantalla, jurisdicciones offshore, casinos y el financiamiento de comercio también han servido como canales para fondos ilícitos. La criptomoneda, dice, se juzga con un estándar diferente en gran parte porque muchas personas aún la encuentran nueva, complicada y desconectada de las instituciones financieras conocidas.
El acceso institucional no elimina el riesgo
Skinner señala la actividad comercial de JPMorgan como evidencia de que las instituciones pueden tratar Bitcoin como un activo incluso cuando sus ejecutivos siguen siendo escépticos. Dice que Jamie Dimon declaró en 2025 que JPMorgan permitiría a los clientes comprar Bitcoin y mostrar esas tenencias en sus estados de cuenta. El banco, añade, continúa su trabajo en blockchain a través de Kinexys, en áreas que incluyen repo, intercambio de datos y banca de corresponsalía.
También cita el iShares Bitcoin Trust de BlackRock (IBIT), un producto cotizado en bolsa que ofrece exposición a Bitcoin. Skinner dice que BlackRock reportó que IBIT mantenía alrededor de 61.600 millones de dólares en activos netos al 8 de septiembre de 2026, y que las perspectivas de inversión 2026 de la firma citaron 25.200 millones de dólares fluyendo hacia productos cotizados en bolsa de Bitcoin durante 2025.
Según Skinner, estos ejemplos muestran a Bitcoin discutido en términos de inversión convencionales: asignación, diversificación, volatilidad, rendimiento y riesgo. No establecen que Bitcoin sea seguro, que los precios subirán o que cada criptomoneda sea legítima. El acceso institucional y el uso criminal pueden coexistir, argumenta, por lo que la participación institucional no garantiza seguridad ni legitimidad.
La conclusión de Skinner es que el escrutinio debe enfocarse en la conducta y el riesgo, en lugar de tratar a toda una clase de activos como criminal. A medida que los activos digitales, los depósitos tokenizados y los servicios blockchain convergen con las finanzas tradicionales, dice, la frontera entre "cripto" y "finanzas" se vuelve más difícil de trazar. Eso, sin embargo, no elimina la necesidad de identificar y abordar el fraude dentro del mercado.
Lea el argumento completo de Skinner.

