La CFTC extiende la exención de registro como corredor al software pasivo de trading de criptomonedas tras el estancamiento de la ley CLARITY
Puntos clave
- •La División de Participantes del Mercado de la CFTC no recomendará acciones de cumplimiento contra los proveedores elegibles de software pasivo de trading de criptomonedas, ni contra su personal, por operar sin registrarse como introducing broker o persona asociada.
- •A diferencia de la exención de marzo que cubría solo a Phantom Technologies, la Staff Letter 26-25 extiende una protección equivalente a cualquier proveedor que cumpla sus condiciones establecidas.
- •La elegibilidad exige que el software permanezca pasivo, es decir, los proveedores no pueden controlar el enrutamiento o la ejecución de órdenes, emitir señales de compra o venta, custodiar fondos de usuarios ni bloquear el acceso directo de los usuarios a plataformas registradas.
- •Los proveedores deben cumplir obligaciones que incluyen divulgar conflictos de interés y comisiones, conservar pruebas de que los usuarios confirmaron las divulgaciones de riesgos, firmar acuerdos de responsabilidad solidaria con socios registrados y notificar a la CFTC cualquier insolvencia.
- •La exención a nivel de personal no es vinculante para la Comisión y llegó dos días después de que la votación de 49-50 del Senado no lograra avanzar la ley CLARITY, con la normativa de registro de corredores prometida por el presidente Michael Selig aún pendiente.
La División de Participantes del Mercado de la Commodity Futures Trading Commission (CFTC) emitió una carta de no acción a los proveedores de software pasivo de trading de criptomonedas, eximiéndolos de tener que registrarse como corredores. La medida llegó dos días después de que el Senado de EE. UU. bloqueara la Digital Asset Market CLARITY Act, dejando la guía del personal de la agencia como la principal fuente de claridad regulatoria para el sector.
La exención se establece en la Staff Letter 26-25 de la CFTC, firmada por el director de la división, DJ Hennes. El personal de la división afirmó que no recomendará acciones de cumplimiento contra los proveedores de software elegibles que no se registren como introducing brokers, ni contra su personal por no registrarse como personas asociadas de un introducing broker. Los introducing brokers, en el marco de registro de la CFTC, son intermediarios que solicitan o aceptan órdenes de clientes para contratos de futuros, con los fondos de los clientes custodiados por futures commission merchants y no por los propios intermediarios.
La agencia tomó una medida similar en marzo a favor de una sola empresa, Phantom Technologies. Sin embargo, esa posición solo obligaba a Phantom, y otros desarrolladores que buscaban la misma protección tenían que presentar sus propias solicitudes. La Staff Letter 26-25 elimina esa limitación, extendiendo la exención en términos sustancialmente iguales a cualquier proveedor de software pasivo que cumpla las condiciones establecidas.
Dónde cae la línea entre software y corredor
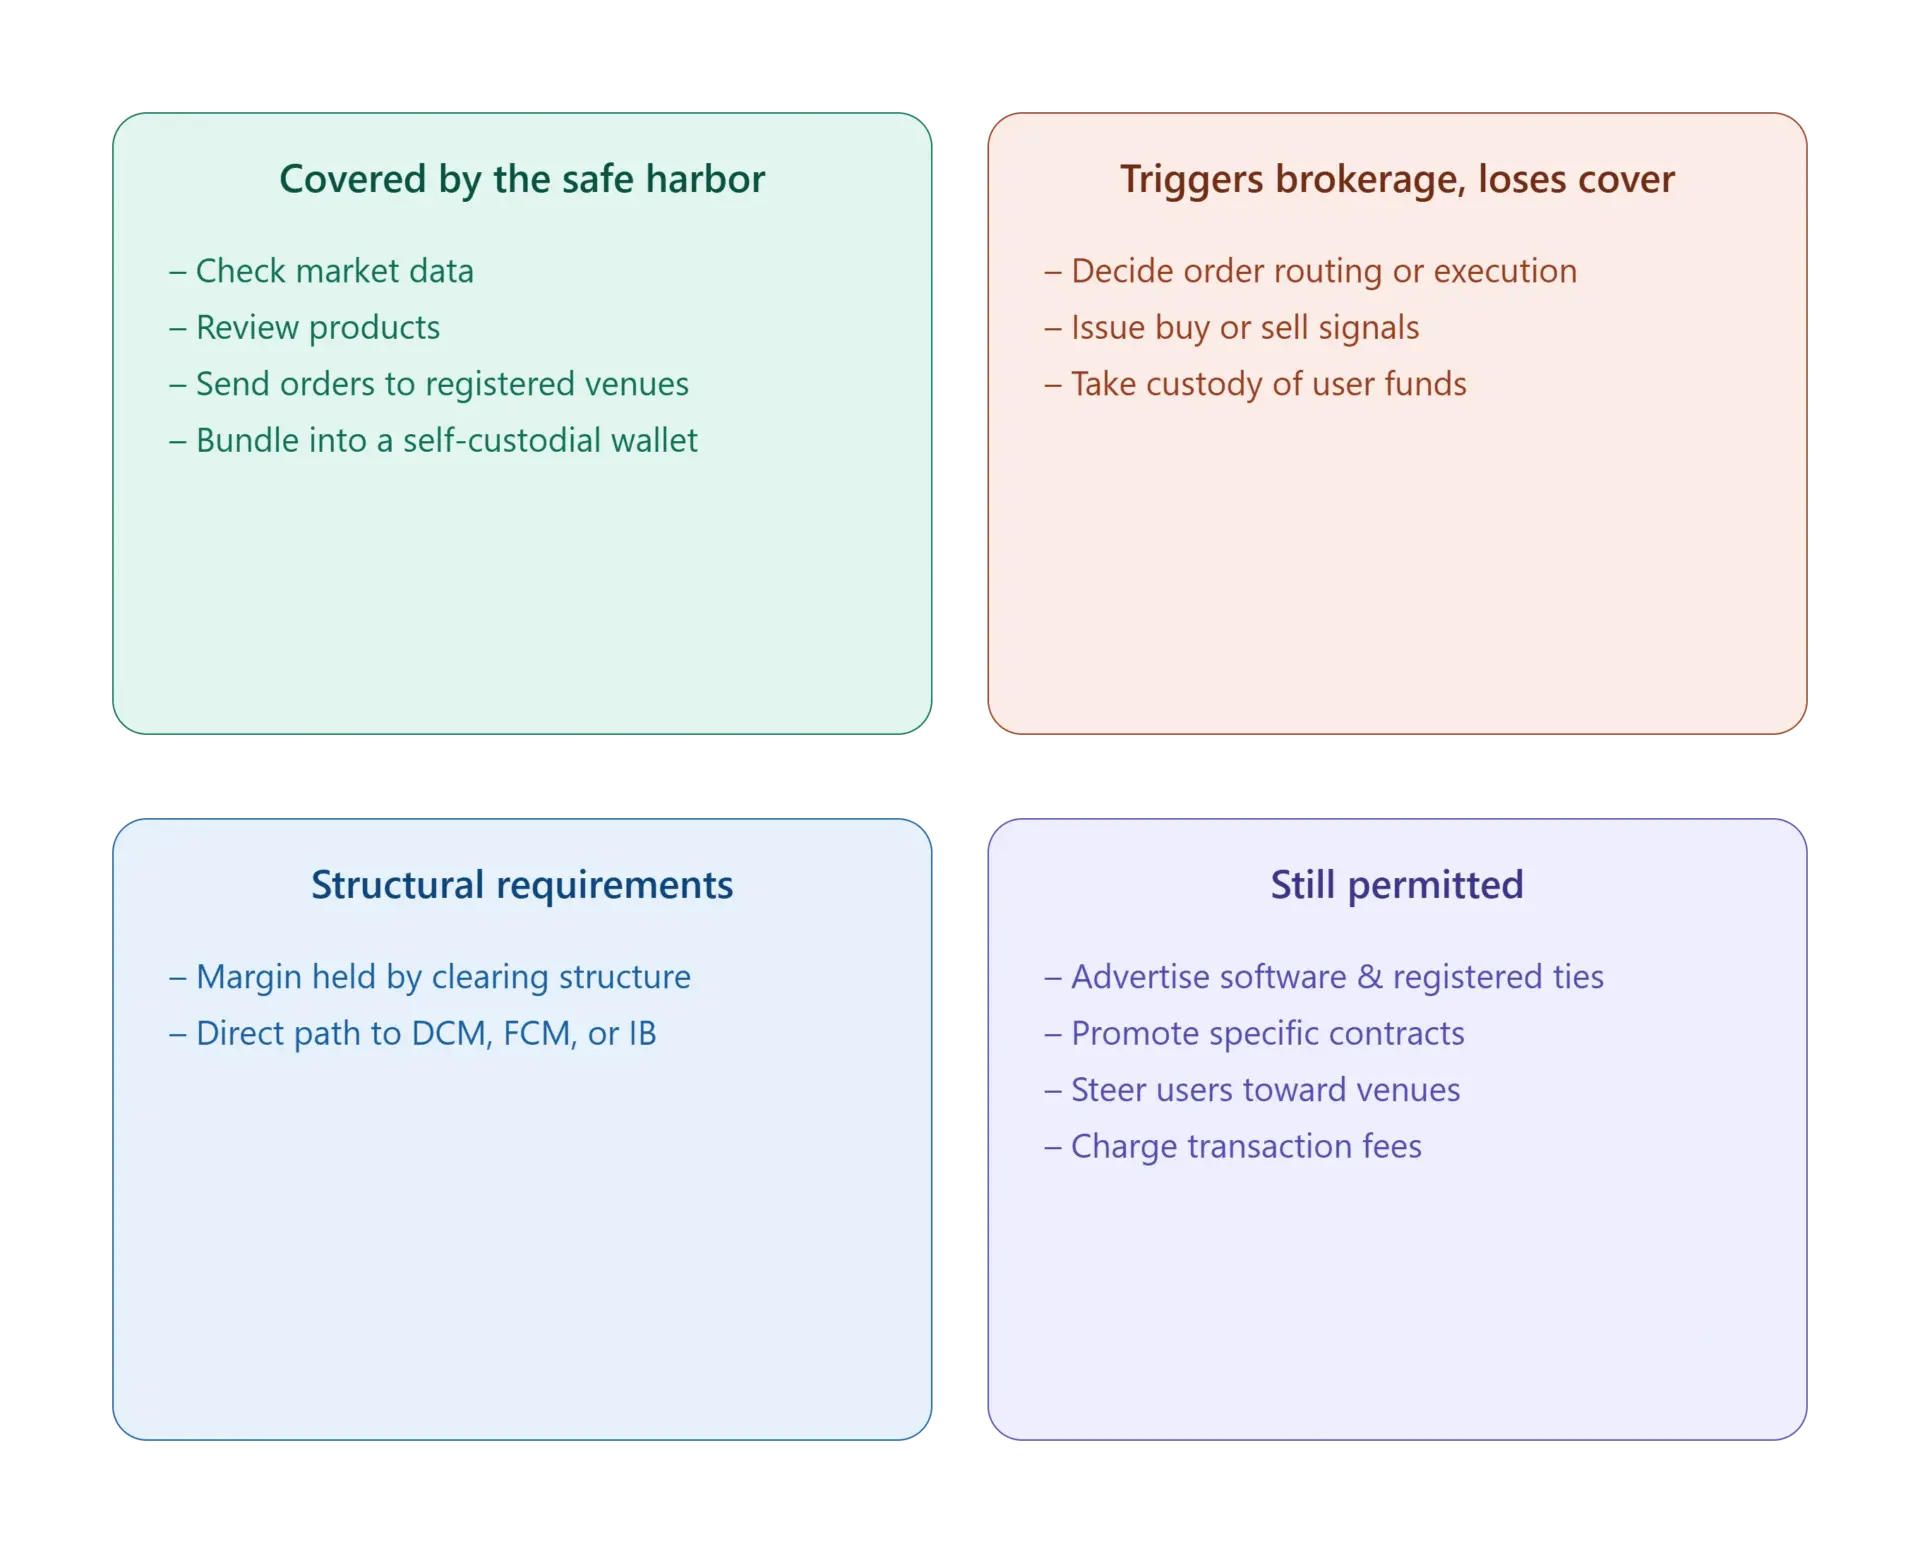
La exención solo alcanza al software que conecta de manera pasiva a los usuarios con mercados regulados. Un proveedor puede crear y distribuir interfaces que permitan a los usuarios consultar datos de mercado, revisar productos y enviar órdenes directamente a plataformas registradas. También puede integrar esas funciones en una wallet de autocustodia.
La protección desaparece en cuanto entra en escena la función de corretaje. Según las condiciones, un proveedor no puede decidir cómo se enruta o se ejecuta una orden. No puede emitir señales explícitas de compra o venta, ni puede tomar la custodia de los fondos de los usuarios. El dinero que respalda una posición de derivados debe permanecer en la estructura de compensación y no en manos del creador del software. Los usuarios también deben poder acceder a un designated market, un futures commission merchant o un introducing broker sin pasar por el software. El principio que divide ambos escenarios es el control del usuario: el software que deja el enrutamiento, la ejecución y las decisiones de trading completamente en manos del usuario se mantiene dentro de la cobertura de la carta, mientras que cualquier función que intervenga en la gestión de órdenes o la custodia queda fuera de ella.
Dentro de esos límites, los proveedores elegibles pueden promocionar su software y sus vínculos con empresas registradas, promocionar contratos de derivados específicos y orientar a los usuarios hacia plataformas concretas. Pueden cobrar comisiones de las contrapartes registradas y cobrar a los usuarios por transacción.
Diez condiciones y una advertencia
La carta del personal detalló diez actividades cubiertas y los límites asociados a ellas. Entre otros puntos, un proveedor y su principal no deben estar sujetos a inhabilitación estatutaria. Los proveedores deben divulgar los conflictos de interés y las comisiones, y deben conservar evidencia de que los usuarios confirmaron las divulgaciones de riesgos. Deben firmar acuerdos escritos con cada socio registrado que cubran la responsabilidad solidaria. También deben notificar a la CFTC cualquier situación de insolvencia y presentar una notificación que acepte la jurisdicción de la agencia.
La exención conlleva una advertencia importante: proviene de la División de Participantes del Mercado, la cual escribió que no "representa necesariamente la posición o el punto de vista de la Comisión ni de ninguna otra oficina o división de la Comisión". Por lo tanto, no es vinculante para la CFTC. Esa es la naturaleza de las cartas de no acción a nivel de personal: orientan las prioridades de cumplimiento en lugar de reescribir las reglas de registro. La carta indica que la división puede modificar, suspender o poner fin a la exención, y que esta caducaría si la CFTC adopta alguna vez una guía formal sobre cómo se aplica el registro de corredores a los desarrolladores de software.
El presidente de la CFTC, Michael Selig, dijo en mayo, en Consensus Miami, que quería codificar la posición de Phantom en reglas "muy pronto", describiendo la secuencia como un enfoque de "crawl, walk, run". Hasta la fecha, esa normativa no ha llegado.
Una alternativa mientras CLARITY permanece estancada
La carta del personal llegó aproximadamente dos días después de que el Senado de EE. UU. rechazara la clotura de la Digital Asset Market CLARITY Act por una votación de 49 a 50, once votos por debajo de los 60 necesarios. Cuatro republicanos estuvieron entre los votos en contra, y ningún demócrata votó a favor.
En respuesta al resultado, Selig calificó la votación de desafortunada. En una publicación en X, escribió: "Los estadounidenses merecen claridad regulatoria, certeza legal y protecciones al consumidor en los mercados de criptoactivos". Dijo que la CFT estaba comprometida a ayudar al presidente Trump a cumplir su promesa de "una estructura de mercado regulatoria de criptoactivos a prueba de futuro", agregando: "De una u otra forma, lo ayudaremos a lograr el objetivo utilizando nuestras autoridades legales existentes". Con la vía legislativa bloqueada, esas autoridades existentes están asumiendo el trabajo que una ley de estructura de mercado establecería de otro modo, y la guía del personal está llenando ese vacío de manera interina.
La SEC actuó el mismo día, publicando una tan esperada exención de innovación. El fundador de Uniswap, Hayden Adams, señaló en X una carta de comentarios acompañante de la comisionada de la SEC Hester Peirce, citando su frase de que "los sistemas verdaderamente descentralizados impulsados por software autónomo… no necesitan una exención". Para los desarrolladores de software, eso deja el texto de la Staff Letter 26-25 —y la normativa que Selig ha prometido pero aún no ha entregado— como los documentos a seguir.

