Cómo convertir criptomonedas a una cuenta bancaria en 2026: plazos, comisiones, límites e impuestos
Puntos clave
- •Convertir a fiat generalmente implica vender criptomonedas por dinero fiat en un exchange regulado y retirar el saldo a un banco, con plazos publicados que van desde unos 30 minutos para retiros instantáneos elegibles hasta 1-3 días hábiles para transferencias SEPA.
- •En el ejemplo práctico, una conversión de 10.000 dólares en Bitcoin costó 28 dólares por una ruta de bajas comisiones frente a 230 dólares por una ruta de altas comisiones, es decir, el método más caro costó más de ocho veces más.
- •Los límites de retiro varían según la plataforma y el nivel de verificación, y las transferencias grandes pueden desencadenar verificaciones de origen de fondos o retenciones bancarias temporales bajo reglas antilavado de dinero.
- •El evento gravable suele ser la venta de la criptomoneda en sí, no la llegada del dinero al banco, por lo que dejar los fondos en un exchange no necesariamente pospone el impuesto.
- •Entre los errores comunes están vender antes de que la ruta de retiro bancario esté verificada y retirar en una moneda que genera cargos de conversión, por lo que se recomienda configurar la ruta de retiro con anticipación.
Convertir criptomonedas en dinero gastable suena complicado, pero el camino básico es corto. El titular vende las monedas por moneda local en un exchange regulado y luego retira el saldo resultante a una cuenta bancaria. Las cifras detrás de ese camino varían mucho: los plazos de retiro publicados van desde unos 30 minutos hasta tres días hábiles, y en una venta de 10.000 dólares, los costos directos pueden ir de 28 a 230 dólares según el método.
Esta guía presenta las cifras principales para 2026 y cubre plazos, comisiones, límites, impuestos y errores comunes. Los datos provienen de la guía publicada por Coinbase, Binance y Crypto.com. La salida a fiat importa porque es el punto donde las tenencias digitales se convierten en dinero gastable —y donde se decide gran parte del costo final, desde las comisiones de ejecución hasta los impuestos.
Cómo funciona la conversión de criptomonedas a fiat
El dinero que llega a la cuenta bancaria es fiat —moneda emitida por un gobierno, como dólares o euros—, no Bitcoin ni Ethereum. Las criptomonedas no se transfieren directamente a una cuenta bancaria tradicional, porque una cuenta bancaria no tiene dirección en la blockchain de Bitcoin: algo tiene que convertir las monedas primero. Ese algo suele ser un exchange de criptomonedas. Plataformas como Coinbase, Kraken, Binance y Crypto.com venden las criptomonedas por euros, dólares o libras y luego envían el efectivo a través de un sistema de pago normal.
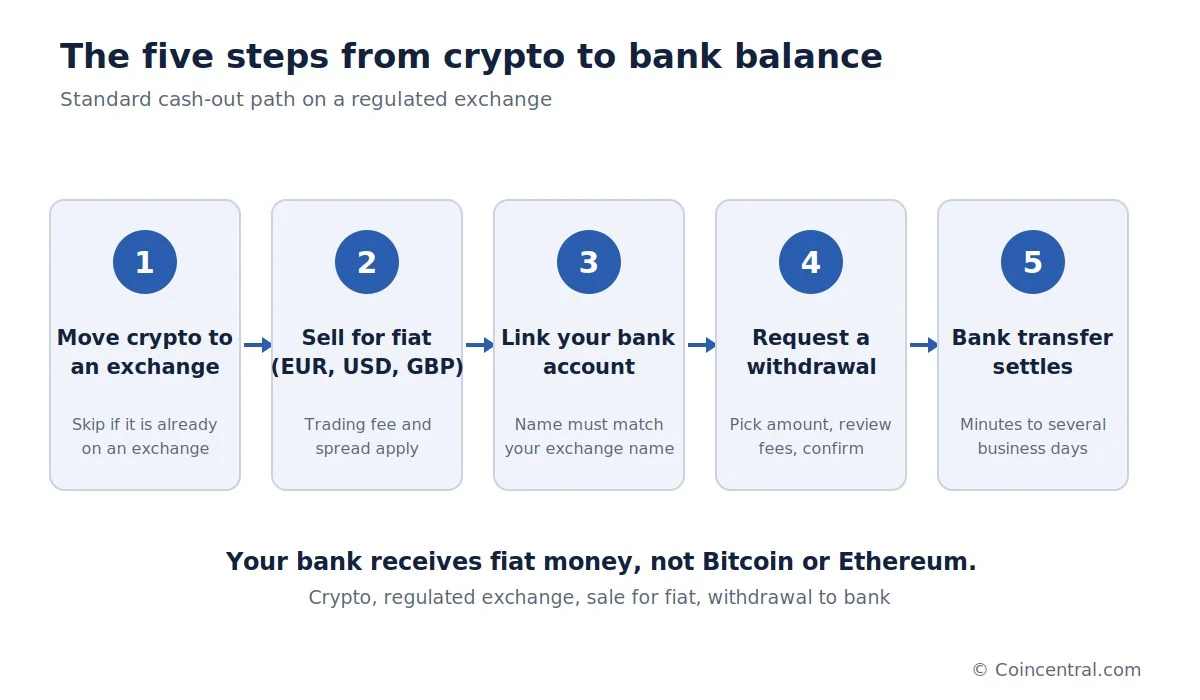
El proceso estándar tiene cinco pasos, y el primero se puede omitir si la criptomoneda ya se encuentra en un exchange que admite retiros bancarios. Coinbase, por ejemplo, exige que los usuarios vendan la criptomoneda a un saldo en efectivo antes de poder retirarla.
Ese primer paso conlleva su propio riesgo: elegir la red correcta. Si un activo se envía por una red que el exchange no admite, es posible que no se acredite y que el dinero sea difícil o imposible de recuperar. Para montos grandes, una transacción de prueba pequeña suele ser una medida inteligente. En una conversión de 100.000 dólares, una prueba de envío confirma que la dirección, la red y el exchange funcionan correctamente, y la comisión de red adicional es pequeña frente al costo de un error.
Las stablecoins siguen el mismo camino. El titular deposita USDC en un exchange, lo convierte a USD o EUR y retira el efectivo. Las stablecoins conllevan riesgos de emisor, pérdida de paridad, blockchain y billetera, por lo que no deben tratarse como depósitos bancarios. Algunos servicios fintech combinan los pasos en una sola pantalla, lo que puede parecer un retiro directo de Bitcoin, pero en el fondo la criptomoneda se vende primero.
¿Cuánto tarda un retiro de criptomonedas?
Los tiempos de retiro dependen del exchange, la red de pagos y el país, y todo el proceso puede tardar desde minutos hasta varios días hábiles. Las cifras publicadas provienen de la propia guía de cada plataforma.
Para los clientes europeos de Coinbase, la liquidación SEPA estándar figura en 1–3 días hábiles. Los retiros instantáneos elegibles suelen llegar en unos 30 minutos, aunque Coinbase indica que pueden tardar hasta 24 horas según el banco o el proveedor de tarjeta. Binance indica unos 1–3 días hábiles para transferencias en su proceso de verificación EUR SEPA, mientras que Crypto.com indica alrededor de un día hábil para retiros EUR SEPA a través de su servicio europeo.
SEPA significa Single Euro Payments Area (Espacio Único de Pagos en Euros), un esquema que permite transferencias en euros entre bancos participantes de toda Europa. Una ruta europea típica es, por lo tanto: BTC, venta por EUR, saldo EUR, transferencia SEPA, cuenta bancaria.
Otras regiones usan otros sistemas. Según el país, el pago puede viajar por ACH (la red estadounidense de cámaras de compensación para transferencias bancarias domésticas), Faster Payments (el esquema británico de transferencias casi instantáneas), SWIFT, Real Time Payments o un servicio de retiro con tarjeta. Una vez que el exchange ha convertido la criptomoneda en fiat, esta última etapa es una transferencia financiera normal. Las transferencias internacionales SWIFT pueden tardar más, y los fines de semana, días feriados, las verificaciones de cumplimiento bancario y los bancos intermediarios pueden añadir retrasos. La disponibilidad también difiere según el país, por lo que la pantalla de retiro en la propia cuenta del usuario sigue siendo la mejor guía.
¿Cuánto cuesta convertir criptomonedas a fiat?
No existe una única comisión. El total proviene de varias partes, cada una dependiente de la plataforma y del método, y algunas pueden no aplicar en absoluto.
Dónde se vende importa. Una interfaz de trading avanzada suele ser más barata que el botón instantáneo de venta: una pantalla profesional de libro de órdenes, donde las operaciones se cruzan directamente con las órdenes de otros usuarios, puede cobrar una fracción del uno por ciento, mientras que una pantalla minorista simplificada puede cobrar más e incorporar un spread —el margen entre el precio de mercado y el precio realmente recibido— en el precio cotizado. En una venta de 80.000 dólares, una brecha de 400 dólares equivale al 0,5% de la transacción —un costo que nunca aparece como línea separada, razón por la cual conviene revisar el precio de ejecución. La brecha crece con el monto: en una venta de 100.000 dólares, un costo total del 0,1% es unos 100 dólares, mientras que al 1,5% alcanza los 1.500 dólares.
Las comisiones de retiro también varían. Algunos exchanges cobran una tarifa fija o porcentual, y otros no cobran nada por ciertos métodos. Crypto.com afirma que ni ella ni sus socios EMI europeos —instituciones de dinero electrónico, empresas de pagos reguladas autorizadas a emitir dinero electrónico y prestar servicios de pago— cobran comisión por retiros EUR SEPA elegibles.
La elección de la moneda también añade costo. Si la cuenta bancaria está en euros y el retiro se hace en dólares, un exchange o banco puede convertir el dinero. Binance advierte que los bancos intermediarios pueden convertir la moneda por su cuenta y que los cargos adicionales pueden reducir el monto final. Para los usuarios europeos, vender directamente a EUR y retirar por SEPA suele ser más limpio que enrutar el dinero a través de dólares.
Ejemplo de costo: convertir 10.000 dólares en Bitcoin
Suponga que un titular tiene 10.000 dólares en Bitcoin en una billetera de hardware —un dispositivo físico que almacena las claves privadas fuera de línea—, la envía a un exchange, la vende y retira el efectivo a un banco. Dos rutas con distintos niveles de comisiones ilustran el rango.
En la ruta de bajo costo, la comisión de red es de 2 dólares, la comisión de trading es del 0,25%, o 25 dólares, y la comisión de retiro bancario es de 1 dólar. El costo directo total es de 28 dólares y el titular recibe unos 9.972 dólares.
En la ruta de alto costo, la plataforma cobra una comisión de transacción del 1,5%, que son 150 dólares, más un spread efectivo del 0,75%, que son 75 dólares, y un cargo de retiro de 5 dólares. El total es de 230 dólares y el titular recibe unos 9.770 dólares.
La ruta de alto costo cuesta más de ocho veces lo que cuesta la ruta de bajo costo —una diferencia de 202 dólares en una venta de 10.000 dólares— y la misma brecha porcentual crecería con montos mayores. Por lo tanto, el método usado para convertir importa casi tanto como el propio retiro bancario. Las fuentes sugieren comparar el precio real de ejecución y las comisiones antes de vender, en lugar de enfocarse solo en la conveniencia.
Límites de retiro, verificación y controles de cumplimiento
Los límites de retiro varían según la plataforma y el nivel de verificación. Pueden cambiar con el tiempo y pueden ser específicos de cada cuenta, por lo que conviene revisarlos antes de vender. Los límites pueden retrasar considerablemente una conversión grande: a 100.000 euros por día, mover 1 millón de euros tomaría 10 días de retiros, y un tope mensual de 500.000 euros en ese servicio extendería el proceso a al menos dos meses. Eso no es algo que nadie quiera descubrir después de convertir 1 millón de dólares en efectivo. Coinbase señala que otros métodos de transferencia bancaria y límites de cuenta pueden diferir de la cifra instantánea.
Las verificaciones de cuenta también van primero. Binance indica que los retiros bancarios deben ir a una cuenta que coincida con el nombre de la cuenta de Binance, y no admite retiros bancarios a terceros. Binance y Crypto.com piden a los usuarios europeos hacer un depósito SEPA inicial desde la cuenta bancaria que desean verificar.
Las transferencias grandes pueden desencadenar revisiones de rutina. Los exchanges y bancos operan bajo reglas antilavado de dinero, y una transferencia de siete cifras es más probable que atraiga atención que una de 500 euros. Un exchange puede solicitar información sobre el origen de los fondos o de la riqueza, y también puede pedir historial de transacciones o prueba de que el cliente es dueño de la billetera. Un banco podría preguntar de dónde provino una transferencia de 100.000 euros, y los estados de cuenta del exchange constituyen una respuesta más sólida que la palabra Bitcoin.
Un banco puede retener temporalmente o revisar el dinero entrante que active controles antifraude, de sanciones o antilavado. Eso no significa que el dinero haya sido confiscado —el banco simplemente puede pedir documentos que muestren de dónde provino. Dividir una transferencia grande legítima en muchas pequeñas para evitar el escrutinio puede generar más preocupaciones de cumplimiento, no menos. Los registros útiles incluyen el historial de compras del exchange, estados de cuenta bancarios que muestren los depósitos originales, registros de transacciones de la billetera, declaraciones de impuestos y prueba de compras anteriores de criptomonedas.
Estrategias de salida y otras formas de vender
Convertir a fiat no tiene que significar vender todo. Alguien que posee 5 BTC podría vender 0,25 BTC para cubrir costos de vida y mantener el resto invertido. Otros venden por etapas: 10% en un nivel de precio, otro 10% tras una nueva subida, y el resto como tenencia a largo plazo. Esto puede reducir el riesgo de intentar elegir el punto exacto más alto del mercado. Un inversor con 200.000 dólares en criptomonedas que vende 20.000 dólares al mes durante diez meses distribuiría su salida a lo largo de todo el período.
Vender por etapas tiene una contrapartida: el mercado podría caer antes de que se vendan los activos restantes. No existe un enfoque matemáticamente garantizado como el mejor, y la clave es establecer un plan antes de que las emociones tomen el control. Si se necesita el dinero de inmediato, una sola venta puede tener más sentido, y los resultados fiscales también pueden diferir entre una venta única y varias, según el país.
Los exchanges no son la única ruta de salida. Un escritorio de negociación extrabursátil (OTC) puede encontrar un comprador directamente y acordar un precio, evitando una orden enorme en un exchange público que podría mover el mercado en contra del vendedor —aunque Bitcoin es lo suficientemente líquido como para que las operaciones minoristas ordinarias rara vez necesiten esto. Las plataformas peer-to-peer establecidas pueden ofrecer depósito en garantía (escrow), en el que la plataforma retiene los fondos hasta que ambas partes de la operación confirmen, pero los usuarios aún necesitan entender los riesgos.
Los impuestos pueden ser el mayor costo de salida
Las comisiones de trading y bancarias pueden ser pequeñas frente a los impuestos. Suponga que se compró Bitcoin por 20.000 dólares y se vendió por 100.000 dólares: la ganancia es de unos 80.000 dólares antes de costos deducibles, y según el país, parte o toda esa ganancia puede ser gravable. El evento gravable suele ser la venta de la criptomoneda en sí, no el momento en que el dinero llega al banco —dejar los fondos en un exchange no necesariamente pospone el impuesto.
Las reglas difieren ampliamente. Algunos lugares gravan las ganancias de criptomonedas como ganancias de capital, mientras que otros usan categorías distintas según el período de tenencia, la frecuencia de trading, la condición de profesional o el tipo de actividad. Las tasas de ejemplo publicadas se usan solo para mostrar la escala; no son asesoría fiscal, y las reglas reales dependen de dónde resida fiscalmente la persona.
Buenos registros facilitan la declaración de impuestos. Conserve la fecha de compra, el precio de compra, el monto comprado y las comisiones, junto con la fecha de venta, el producto de la venta, el exchange usado y cualquier transferencia entre billeteras. Si las monedas pasaron por varias billeteras, guarde los hashes de las transacciones. Mover el propio Bitcoin de la Billetera A a la Billetera B no es lo mismo que venderlo, y los registros ayudan a mostrar qué eventos fueron transferencias y cuáles fueron ventas. Esto importa cuando el software fiscal de un exchange ve llegar criptomonedas desde una billetera externa desconocida —sin el precio original de compra, no puede calcular la ganancia.
Errores comunes y pasos de seguridad
Un error común es vender antes de que el retiro bancario esté listo. Imagine a un titular con 100.000 euros en Bitcoin que los vende, solo para descubrir que su cuenta bancaria no está verificada y los retiros están pausados. Esos 100.000 euros ahora permanecen en el saldo en efectivo del exchange mientras se completa la verificación. El mejor orden es configurar primero la ruta de retiro.
Un segundo error es usar la moneda equivocada. Una cuenta en euros que recibe un retiro en dólares puede enfrentar costos de conversión del exchange, del banco intermediario o del banco receptor.
La mayoría de los riesgos de seguridad son prácticos: enviar criptomonedas a una dirección equivocada, usar la blockchain incorrecta, caer en phishing, ingresar datos bancarios erróneos, usar una plataforma no regulada e ignorar las obligaciones fiscales. La seguridad importa más durante retiros grandes —un criminal que acceda a una cuenta de exchange justo antes de una conversión grande puede causar pérdidas importantes.
En resumen
El camino de la criptomoneda a la cuenta bancaria es simple: criptomoneda, exchange regulado, venta por fiat, retiro al banco. Si la criptomoneda ya está en un exchange, se puede omitir el paso de transferencia. Los plazos publicados van desde unos 30 minutos para retiros instantáneos elegibles hasta 1–3 días hábiles para SEPA, mientras que los costos en una venta de 10.000 dólares oscilaron entre 28 y 230 dólares en el ejemplo práctico —un rango que muestra cuánto importa el método.
A medida que crece el monto, la preparación importa más. Para un retiro de 500 euros, se necesita poca planificación. Para 500.000 euros, conviene conocer las comisiones, los límites, las verificaciones de origen de fondos y las reglas fiscales antes de presionar Vender.
Fuentes
- Coinbase: Cash Out Available Balance — proceso actual para vender criptomonedas a un saldo en efectivo y retirar a un banco o método de pago compatible.
- Coinbase: Instant Cashouts — opciones instantáneas de retiro bancario y con tarjeta, tiempos esperados de liquidación y límites.
- Coinbase: Payment Methods for Europe — métodos de retiro SEPA y otros de la UE, incluidos los tiempos de liquidación estándar.
- Binance: Fiat Withdrawals via Bank Transfer — proceso de retiro por transferencia bancaria, requisitos de nombre de cuenta e información sobre posibles cargos de bancos intermediarios.
- Binance: EUR Withdrawals via SEPA — proceso europeo de retiro SEPA y verificación bancaria.
- Binance: Instant Bank Transfer — requisitos de verificación de cuenta, liquidación y elegibilidad para transferencias instantáneas compatibles.
- Crypto.com: EUR Fiat Deposits and Withdrawals via SEPA — proceso europeo de retiro, comisiones, tiempos de procesamiento y límites.
Este artículo apareció por primera vez en Blockonomi.

