“A menos que no tengas novia”: Nigerios debaten lo difícil que es ahorrar con un salario de ₦100,000
Puntos clave
- •La mayoría de los jóvenes nigerios entrevistados dijo que ahorrar con un salario mensual de ₦100,000 es casi imposible porque el transporte, la comida, el alquiler y el apoyo familiar consumen el ingreso.
- •La entrevistada Toba reportó costos mensuales de transporte de ₦60,000 a ₦70,000, lo que significa que hasta el 70% de un salario de ₦100,000 puede destinarse solo al traslado.
- •Algunos encuestados dijeron que ahorrar sigue siendo posible con disciplina o débitos automáticos, incluyendo presupuestar como si se ganara ₦80,000 en lugar de ₦100,000.
- •El Savings Report 2025 de PiggyVest, con 26,000 nigerios, encontró que el 68% depende de una sola fuente de ingresos, mientras que alrededor del 30% gana menos de ₦100,000 y el 28% no tiene ingresos.
- •Solo el 40% de los encuestados ahorra dinero cada mes, mientras que el 53% no ahorra nada, y más de la mitad empieza cada mes sin saber si su ingreso cubrirá los gastos básicos de vida.
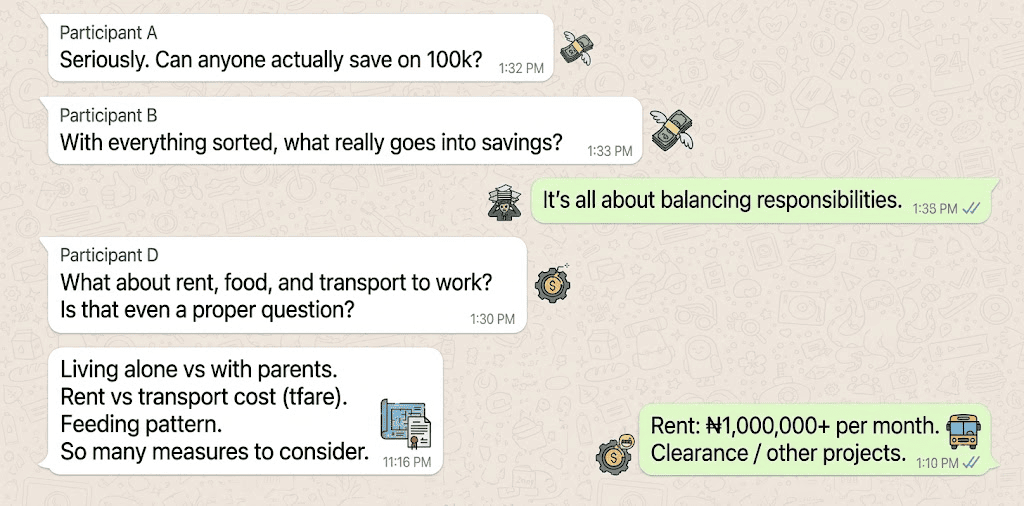
Para muchos trabajadores en Nigeria, el día de pago se siente menos como una celebración y más como una cuenta regresiva hacia el estrés financiero. Un salario mensual de ₦100,000 puede parecer manejable a primera vista, pero una vez que se suman gastos como transporte, comida, internet, alquiler, apoyo familiar y algún costo inesperado ocasional, el dinero tiende a desaparecer rápidamente. Esa realidad ha impulsado una conversación más amplia entre los jóvenes nigerios sobre lo que realmente se necesita para ahorrar con ese ingreso. La pregunta tiene un peso que va más allá de un solo sueldo: toca cómo los jóvenes asimilan el alza en el costo de vida, sostienen a sus familias extendidas y se preparan para emergencias — presiones que los datos de encuestas indican que son muy compartidas.
Bolatito, que gana ₦100,000 al mes, cree que ahorrar es casi imposible. "No puedo ahorrar de mi salario", dijo, describiendo el peso de las facturas constantes y los costos diarios. No está sola: su experiencia alimentó una discusión más amplia entre jóvenes nigerios sobre la realidad de apartar dinero con ese salario.
Otra participante, Toba, expresó la frustración de forma más directa. "Guyyyy. ¿Ahorrar qué? ¿A ti misma?", dijo — una reacción que refleja el ánimo de muchos que encuentran la idea ridícula cuando simplemente llegar a fin de mes ya es una lucha.
Faysal, otro entrevistado, dijo que se identificaba con el desafío. Antes de su trabajo actual, también ganaba ₦100,000 al mes y gastaba unos ₦25,000 solo en transporte. "Era agotador, sinceramente", admitió. Para los trabajadores que se trasladan a diario, el transporte puede consumir una gran parte del salario, dejando poco para comida, alquiler u otras facturas esenciales — una realidad que plantea un desafío importante para muchos trabajadores nigerios que intentan llegar a fin de mes.
¿A dónde se va exactamente el salario de ₦100,000?
Si un trabajador puede ahorrar depende en gran medida de sus circunstancias personales. Dónde vive juega un papel importante, al igual que si vive solo o comparte espacio con su familia. Los patrones de gasto en transporte y comida, y la cantidad de personas que dependen del ingreso, también son factores significativos.
Joshua, otro participante de la discusión, enfatizó esos detalles. "Ya sea que vivas solo o con tus padres, cuánto gastes en transporte y cuáles sean tus hábitos alimenticios, hay muchas cosas a considerar", explicó. Aun así, se mantuvo escéptico de que ahorrar fuera realista. "Sinceramente, creo que nadie pueda realmente ahorrar con 100,000 naira. Simplemente no parece posible", dijo.
Para alguien que vive solo y paga alquiler, la situación financiera puede ser aún más dura. Los gastos mensuales se acumulan rápido: los asalariados promedio gastan mucho en transporte, comida, alquiler, electricidad, datos y black tax, y los costos inesperados pueden surgir en cualquier momento. Luego está el "presupuesto de la novia" a considerar. Equilibrar todas estas demandas hace que ahorrar sea especialmente difícil.
"A menos que no tengas babe"
Uno de los comentarios más ligeros de la discusión tuvo que ver con lo mucho más difícil que se vuelve ahorrar para las personas en una relación. Un participante bromeó que solo es posible "a menos que no tengas novia".
El punto es sencillo: un salario rara vez cubre solo a la persona que lo gana. Hay citas que planear, regalos que comprar, salidas que disfrutar y, en algunos casos, transferencias o asignaciones para la pareja. Cuando cubrir las propias necesidades ya es una batalla, sumar los gastos de otra persona puede recortar drásticamente cualquier capacidad restante de ahorro.
No toda relación funciona así, pero la broma resalta una verdad más amplia: muchos nigerios cargan con responsabilidades financieras que van mucho más allá de sus gastos personales. Para algunos, eso significa enviar dinero a padres o hermanos. Para otros, implica apoyar a una pareja, contribuir con las facturas del hogar o intervenir cuando surgen emergencias.
Según el PiggyVest Savings Report for 2025, una encuesta a 26,000 nigerios, más de tres de cada cinco trabajadores nigerios enfrentan de forma regular u ocasional lo que comúnmente se llama "black tax" — la práctica de sostener financieramente a la familia y parientes. Para quienes están en esa posición, ahorrar compite con obligaciones que existen antes de que llegue el sueldo, lo cual explica en parte por qué el debate depende tanto de las circunstancias como de la voluntad.
Algunos sí ahorran, y los números respaldan la lucha
No todos consideran imposible ahorrar con un salario de ₦100,000. Faysal, que solía ganar esa cantidad, dijo que logró apartar un poco, enfatizando que la mentalidad correcta y la disciplina pueden hacer una diferencia real.
Boluwatife ofreció un consejo práctico: automatizar el ahorro en lugar de esperar al final del mes para guardar lo que sobre. "Solo tienes que encontrar la manera de pensarlo como si ganaras ₦80,000 en vez de más", explicó, recomendando débitos automáticos para que el proceso no dependa del esfuerzo manual cada mes. Agregó que cuánto puede ahorrar una persona depende en última instancia de sus circunstancias individuales. "Si empiezo a ganar, sin importar cuánto, voy a ahorrar", dijo con confianza.
Otro encuestado coincidió en que ahorrar es posible, pero solo bajo ciertas condiciones — por ejemplo, si la persona vive con sus padres, recibe almuerzo gratis en el trabajo y tiene obligaciones financieras mínimas.
Las cifras de la propia Toba ilustran lo ajustadas que pueden ser las cuentas. Dijo que sus costos de transporte podían superar los ₦60,000 en un buen mes y subir a ₦70,000 en uno difícil. Con un salario de ₦100,000, le quedarían solo ₦30,000 a ₦40,000 para cubrir todo lo demás — lo que significa que hasta el 70% del sueldo puede destinarse solo al traslado antes de considerar comida, alquiler o apoyo familiar.
El desafío no se limita a quienes ganan ₦100,000. Según el PiggyVest 2025 Savings Report, alrededor del 30% de los 26,000 encuestados gana menos de ₦100,000, mientras que el 28% no tiene ingresos — lo que significa que casi tres de cada cinco personas ganan por debajo de ese umbral o no tienen ingresos. El informe también encontró que el 68% de los nigerios depende de una única fuente de ingresos.
Aún más llamativo, solo el 40% de los encuestados reportó ahorrar dinero cada mes, mientras que el 53% admitió no ahorrar nada. El aumento en el costo de vida fue citado como una razón significativa de la falta de ahorros de emergencia. Para la mayoría, la comida y los supermercado fueron los mayores gastos, seguidos de cerca por ropa, cuidado personal, servicios, transporte y vivienda. Más de la mitad de los encuestados dijo que empieza cada mes sin saber si su ingreso cubrirá sus gastos básicos de vida.
Ese contexto ayuda a explicar por qué el debate sobre ahorrar ₦100,000 no es simplemente una cuestión de disciplina. También es una cuestión de márgenes: con la mayoría de los encuestados dependiendo de un solo ingreso y más de la mitad sin saber si su sueldo cubrirá lo básico, el espacio para ahorrar suele agotarse antes de que comience el mes.

