El COO de Busha, Moyo Sodipo, sobre la adopción institucional de las criptomonedas, la regulación y por qué el cripto complementa a la banca
Puntos clave
- •Busha, fundada en 2019, es participante pionero del Programa Acelerado de Incubación Regulatoria liderado por la SEC de Nigeria, que hoy abarca a unas 14 startups.
- •Moyo Sodipo afirma que los activos digitales están pensados para complementar, no reemplazar, la infraestructura financiera tradicional como NIBSS Instant Payments.
- •Sodipo identifica la falta de claridad regulatoria armonizada entre la SEC, el Banco Central de Nigeria y otras autoridades como el mayor cuello de botella operativo para la integración entre bancos y exchanges.
- •La restricción del CBN a los bancos para atender operadores cripto solo se relajó formalmente a fines de 2023, dejando a muchas instituciones aún a la espera de directrices explícitas.
- •Busha busca servir como una capa de infraestructura lista para la regulación que provea tecnología, liquidez y custodia para que bancos y otras instituciones ofrezcan servicios de activos digitales sin construir sus propias pilas.
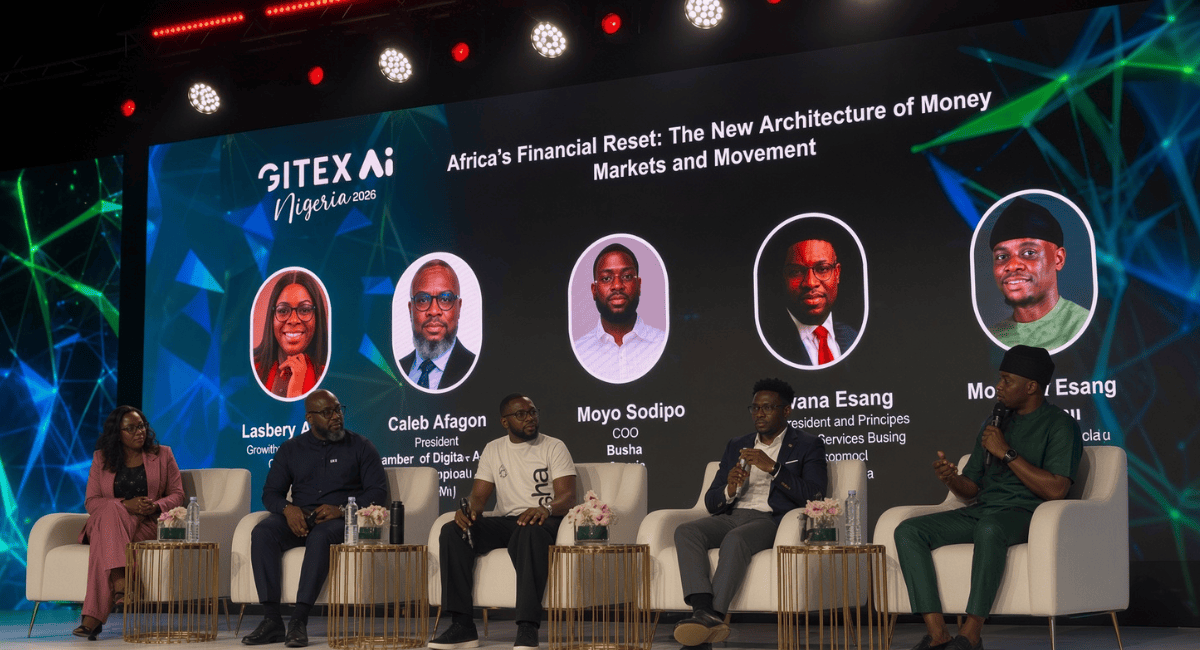
Durante años, la industria cripto de África operó en las sombras. Funcionó como un escenario especulativo de alto riesgo donde los traders minoristas perseguían la volatilidad mientras el capital institucional observaba nerviosamente desde las gradas. Ese panorama está cambiando rápidamente: los entornos regulatorios de prueba están reemplazando a los vacíos regulatorios, y la conversación ha pasado de los tokens anónimos a la infraestructura auditable. El cambio tiene un peso real para un continente donde las remesas transfronterizas siguen siendo costosas y gran parte de la población está desbancarizada — condiciones que ya han convertido a África en una de las regiones de más rápido crecimiento del mundo en adopción de stablecoins y cripto peer-to-peer.
En el recién concluido GITEX Nigeria 2026, la fricción entre las finanzas tradicionales y los activos digitales ocupó el centro del escenario. Si el dominio perdurable de la moneda fiduciaria descansa en la confianza generacional más que en la eficiencia técnica, las plataformas nativas de activos digitales enfrentan un desafío colosal para persuadir al nigeriano común de dar el salto.
Moyo Sodipo, cofundador y director de operaciones (COO) de Busha, cree que la respuesta está en la utilidad tangible y en un cumplimiento normativo sin complejos. Busha, fundada en 2019, se ha convertido en uno de los exchanges de activos digitales con licencia más conocidos de Nigeria. Como pionera dentro del Programa Acelerado de Incubación Regulatoria de Nigeria (ARIP) — el marco de la Comisión de Valores y Bolsa para incorporar a operadores de activos digitales bajo supervisión interina — Busha apuesta a que la regulación armonizada es el catalizador definitivo de la adopción institucional.
En esta entrevista exclusiva con Technext, Sodipo desmonta la noción de que el cripto busca reemplazar a la banca tradicional, sosteniendo en cambio que los activos digitales regulados son el puente que falta para la integración económica de África.
Construir confianza más allá de la especulación
P: Durante la sesión de panel, un ejecutivo de Mastercard identificó la confianza como una de las razones fundamentales por las que la gente todavía prefiere la moneda fiduciaria a las stablecoins o las criptomonedas. Si la ventaja principal del fiat es la confianza institucional y no la eficiencia técnica, ¿qué mecanismos tangibles está desplegando Busha para ganar al conservador 90% de los nigerianos que aún ven los rieles cripto con sospecha?
Moyo Sodipo: Como mencioné antes, hace varios siglos el medio de intercambio era el cauri. La gente comerciaba con cauris: tú me dabas cauris y yo te daba comida. Ese sistema funcionaba porque la sociedad confiaba en que los cauris podían intercambiarse posteriormente en otra parte por una mercancía, un servicio o un valor equivalente.
Hoy, la gente confía en la moneda fiduciaria porque es el instrumento principal que ha conocido y en el que ha confiado para liquidar valor a lo largo de generaciones. Lo que Busha está haciendo ahora es demostrar que los activos digitales, las stablecoins y el cripto pueden cumplir funciones prácticas ancladas en la realidad cotidiana.
Si hoy quieres comprar alimentos, puedes hacerlo con activos digitales — Busha lo ha habilitado mediante nuestra función Spend. Si quieres comprar tiempo aire, también puedes hacerlo usando activos digitales. Cuantos más establecimientos físicos, comercios y plataformas en línea acepten pagos respaldados por activos digitales, más se acumulará naturalmente la confianza del consumidor.
Se trata de ofrecer una utilidad práctica y real. Además, se requiere educación sostenida en todos los frentes: educar a la comunidad, al público, a los usuarios activos y a los reguladores por igual. Cuando se desmitifica la tecnología, la confianza se acumula con el tiempo.
Lo crucial es que la confianza escala cuando la adopción es impulsada por la validación de pares. No se trata simplemente de que un exchange le diga a la gente que adopte un producto; se trata de que tu hermano te cuente que acaba de comprar su café con activos digitales. Para nosotros, el mandato es doble: expandir la utilidad tangible donde los activos digitales resuelvan problemas inmediatos y educar a los actores del ecosistema sobre cómo navegarlo con seguridad.
La regulación como ancla de confianza, no como barrera
P: Antes de que el Programa Acelerado de Incubación Regulatoria se ampliara para abarcar a unas 14 startups en el sandbox de la SEC, Busha destacó en la cohorte pionera. Ahora que el panorama regulatorio se está consolidando, ¿cómo ha influido operar dentro de un marco formal de cumplimiento en su economía unitaria y su velocidad de producto? ¿Ceñirse estrictamente a los parámetros regulatorios corre el riesgo de dejar fuera a los traders minoristas que inicialmente construyeron sus volúmenes?
Moyo Sodipo: No. La regulación no deja fuera a la base de usuarios minoristas inicial. Lo que la regulación realmente logra es anclar la confianza. Les da a los usuarios minoristas y, lo que es más importante, a los actores institucionales, la confianza para participar en la plataforma.
Las instituciones quieren saber quiénes son las entidades que construyen el futuro del dinero. Quieren saber quién está desplegando esta tecnología para mover valor a través de fronteras y sectores. Y lo crucial: quieren saber quién los supervisa para garantizar la integridad operativa.
La regulación introduce estandarización, claridad y credibilidad. Cuando los actores financieros tradicionales observan la supervisión regulatoria, su apetito de riesgo cambia. La única forma de que el capital institucional se integre a este ecosistema es que los bancos comerciales regulados se sientan legalmente protegidos para asociarse con plataformas de activos digitales y stablecoins.
Una vez que esa integración eche raíces, los casos de uso comerciales genuinos se expanden dramáticamente. Los conglomerados de bienes de consumo de rápida rotación, las aseguradoras y las firmas de bolsa explorarán activamente cómo incorporar la infraestructura de activos digitales en sus ofertas propias. Así es como la clase de activo entra en la corriente principal.
Hoy, un cliente deposita capital en un banco comercial con confianza simplemente porque la institución está licenciada y supervisada por el Banco Central. Nuestro estatus de pionero dentro del marco regulatorio les indica a los usuarios fuera de nuestro núcleo de adoptantes tempranos que su capital está seguro. Saben que Busha está gobernada por la Comisión de Valores y Bolsa, lo que significa que sus activos no desaparecerán de la noche a la mañana. La custodia es responsable y los retiros están garantizados.
Sobre que el cripto no reemplazará los rieles bancarios tradicionales
P: Busha ha lanzado funciones dedicadas de comercios y pagos, pero ¿cuánto comercio no especulativo circula realmente por estos rieles al día de hoy? Además, ¿qué se rompe primero si se intenta reemplazar un riel de pago nacional convencional como NIBSS Instant Payments con liquidación on-chain para transacciones minoristas cotidianas?
Moyo Sodipo: Siempre sostengo que los activos digitales no surgieron para desplazar a las finanzas tradicionales; existen para complementarlas. No buscamos desmantelar ni reemplazar a NIBSS. Estamos diseñados para interactuar con NIBSS, complementar su alcance y crear un puente interoperable donde las finanzas tradicionales y los activos digitales operen lado a lado. Es un encuadre notable en un mercado donde NIBSS Instant Payments procesa miles de millones de transacciones al año y sigue siendo la columna vertebral del comercio digital cotidiano en Nigeria.
Piensen en la llegada del correo electrónico. Cuando el correo electrónico se lanzó, las autoridades postales tradicionales temieron que las volvería completamente obsoletas. En cambio, las agencias postales evolucionaron y los canales de comunicación se diversificaron. Si hoy necesitas transmitir una carta sencilla de una página, no dependes de mensajería postal; envías un correo electrónico.
Los activos digitales ofrecen un salto análogo en eficiencia. Imaginen llegar a un país extranjero donde no tienen cuenta bancaria local pero deben transferir o liquidar valor de inmediato. El mundo en general está transitando hacia pagos digitales sin fricción mediante sistemas como Apple Pay o Google Pay, mientras que llevar grandes volúmenes de efectivo físico extranjero a través de las fronteras es obsoleto e ineficiente. Con activos digitales regulados, pueden liquidar sin esfuerzo en stablecoins locales aceptadas en esa jurisdicción.
Además, los rieles blockchain proporcionan un registro de auditoría inmutable. En la banca tradicional, acceder a registros transaccionales profundos suele exigir solicitudes burocráticas formales a las instituciones financieras. Con la liquidación on-chain, la transparencia y la conciliación son instantáneas y públicamente verificables. Introduce una mayor integridad y auditabilidad en los registros financieros en lugar de romper la infraestructura existente.
La ventaja competitiva a largo plazo de Busha
P: A medida que los agregadores de pago y las fintechs tradicionales comienzan a incorporar rieles de liquidación con stablecoins directamente en sus sistemas propios, ¿dónde está la ventaja competitiva a largo plazo de Busha?
Moyo Sodipo: El objetivo de Busha es servir como la arquitectura fundamental y la capa de infraestructura subyacente. Pretendemos ser el motor principal en el que las instituciones financieras tradicionales confíen cada vez que interactúen con la economía de activos digitales.
Yo mantengo cuentas en bancos comerciales convencionales porque ambos ecosistemas son complementarios. Cuando los bancos comerciales, las aseguradoras y los gestores de activos determinen que sus clientes minoristas y corporativos requieren acceso a activos digitales y rieles de stablecoins, no necesitarán construir esa pila compleja desde cero. Desarrollar infraestructura blockchain propia fuera de la competencia central de una institución conlleva un riesgo operativo y de cumplimiento sustancial.
En cambio, las instituciones se asociarán con operadores especializados y regulados. Busha proporciona la pila tecnológica lista para la regulación, la liquidez y la infraestructura de custodia, permitiendo a los socios tradicionales extender capacidades de activos digitales sin interrupciones a sus usuarios finales en tiempo real.
Regulación: el mayor cuello de botella
P: Una red financiera verdaderamente sin fronteras requiere interoperabilidad sin fricción entre cuentas bancarias nacionales y libros de activos digitales. Desde su posición como cofundador de Busha, ¿cuál es el mayor cuello de botella operativo que actualmente impide que los bancos tradicionales nigerianos y los exchanges de activos digitales licenciados operen como socios fluidos en lugar de contrapartes desconfiadas?
Moyo Sodipo: Una palabra: regulación.
Aún no hemos alcanzado una claridad regulatoria integral y armonizada entre todos los organismos de supervisión. En la actualidad, el ecosistema navega múltiples sandboxes entre la SEC, el Banco Central de Nigeria y demás autoridades regulatorias. Hasta que estos marcos converjan en un estándar unificado y maduro, la sinergia sistémica que usted menciona seguirá limitada. La cautela es comprensible en un mercado donde el CBN previamente restringió a los bancos de atender a operadores cripto — una postura que solo se relajó formalmente a fines de 2023, dejando a muchas instituciones aún a la espera de orientación explícita y duradera.
En la situación actual, los bancos comerciales suelen frenarse, exigiendo cartas formales de no objeción o circulares exhaustivas directamente del CBN antes de comprometerse con integraciones profundas. De manera similar, los creadores de mercado institucionales exigen claridad absoluta de la SEC. Aunque se están dando pasos progresistas, la ejecución se limita hoy a las pocas instituciones dispuestas a asumir un riesgo medido.
El obstáculo principal sigue siendo la licencia transitoria. Muchos actores tradicionales aún ven el estatus ARIP como un sandbox interino y no como una licencia de operación plena. En el momento en que los reguladores establezcan un régimen de licencias inequívoco y consolidado, las instituciones financieras tradicionales ganarán la confianza operativa para desplegar soluciones de activos digitales en toda su base de consumidores.
Es un espejo del despliegue inicial de la revolución de telecomunicaciones GSM en Nigeria. En los primeros días, los teléfonos móviles eran escasos y la infraestructura incipiente. Hoy, la tecnología ha madurado al punto de que nuestros dispositivos manejan datos de alto ancho de banda, banca móvil y videocomunicación en tiempo real. El sector cripto recorre esa misma trayectoria. Lo que desbloqueará la próxima era de escala es la certeza regulatoria absoluta.
¿Tiene Nigeria una década?
P: Cuando plantea la comparación con el GSM, surge una pregunta de tiempo: lograr la ubicuidad en las telecomunicaciones nigerianas tomó más de una década. Dada la rapidez con que avanza el panorama blockchain global, ¿tiene Nigeria realmente una década para cerrar esa brecha con el resto del mundo?
Moyo Sodipo: Estamos más avanzados de lo que parece. Busha inició operaciones hace aproximadamente ocho años, lo que significa que ya nos acercamos a una década de madurez operativa en este mercado.
Piensen en cuánto ha avanzado la narrativa en esos ocho años. Cuando comenzamos, el discurso público y regulatorio se centraba casi por completo en el trading cripto especulativo. Hoy, la conversación ha madurado hacia activos digitales regulados, infraestructura programable y stablecoins. Ese cambio conceptual ha abierto puertas que antes estaban cerradas.
Nuestra terminología y estándares operativos han evolucionado para alinearse con las expectativas institucionales y regulatorias. El enfoque ya no está en redes anónimas y especulativas; está en una arquitectura financiera transparente y lista para auditoría.
Estamos colaborando activamente con las autoridades regulatorias, abriendo nuestros procesos de cumplimiento y monitoreo de transacciones a un escrutinio riguroso y garantizando que salvaguardas robustas impidan flujos ilícitos a través de nuestros rieles. Esa madurez institucional ya está comprimiendo el cronograma de adopción. La rapidez con que el sandbox de la SEC se convierta en licencias plenas — y la disposición con que respondan los bancos comerciales — serán los desarrollos clave a observar mientras el sector intenta convertir el avance regulatorio en integración institucional generalizada.
