¿Solana a $1,100? Las cifras detrás del escenario alcista de Bitwise
Puntos clave
- •El modelo de Bitwise usa las comisiones de red proyectadas de 2031, un múltiplo de valuación, un supuesto de oferta de 700 millones de SOL y una tasa de descuento del 20% para valorar el token.
- •Los ingresos anualizados de Solana en el tercer trimestre de 2026 fueron de $278 millones, mientras que el caso alcista requiere alrededor de 46 veces ese nivel.
- •El modelo asume que los activos tokenizados alcanzan el 5% del volumen global de acciones y ETF, que Solana capta el 65% de esa actividad y que la rotación llega a tres veces la de las acciones tradicionales.
- •La estimación de comisiones de Bitwise incluye arbitrajes fallidos y transacciones de soporte, que representan cerca de un tercio de las comisiones modeladas y podrían ser menos frecuentes en plataformas con permisos.
- •Las acciones tokenizadas GLXY de Galaxy ya están en Solana, mientras que Nasdaq espera lanzar sus Equity Tokens con Payward en el segundo trimestre de 2027 sin nombrar una blockchain.
El equipo de investigación de Bitwise publicó el 16 de noviembre un modelo de valuación a cinco años para Solana (SOL), construido sobre un supuesto central: que el comercio de acciones tokenizadas se convierta en un motor importante de comisiones para la red. El informe, escrito por Kam Benbrik y Rafal Klich, fija su caso base en $385 por token y su caso alcista en $1,100 — un escenario que el libro blanco adjunto valora en cerca de $442 en términos presentes una vez aplicado el descuento.
La aritmética detrás de los $1,100
El modelo parte del Valor Económico Real (REV): las comisiones que los usuarios pagan por usar Solana, incluidas las comisiones de prioridad y las propinas. Bitwise toma el REV proyectado de 2031, lo multiplica por un múltiplo de valuación, lo divide entre una oferta asumida de 700 millones de SOL y descuenta el resultado al valor presente. En el caso alcista, eso produce una red valorada cerca de $770 mil millones.
Dos decisiones dentro del modelo van en contra de la cifra principal. El supuesto de oferta de 700 millones está por encima de los aproximadamente 635 millones de SOL actuales, por lo que la emisión entre ahora y 2031 diluye cada token. Y la tasa de descuento anual del 20% — que Bitwise atribuye a riesgos en torno al ritmo de la tokenización, la regulación y la ejecución — es aproximadamente el doble del 8–10% típico de las acciones de gran capitalización.
El descuento también cambia cómo se lee hoy el caso alcista. Los cálculos del tercer trimestre del informe usan un precio de SOL de alrededor de $100. Medido frente a esa referencia, el valor presente que Bitwise calcula para el escenario de $1,100 es aproximadamente cuatro veces el precio de referencia, no once.
Los ingresos tienen que hacer el trabajo, no el múltiplo
Los ingresos anualizados de la red de Solana en el tercer trimestre de 2026 fueron de $278 millones, según el informe. Con ese ritmo, Bitwise estima que SOL cotiza a unas 230 veces sus ingresos, por lo que cada escenario asume que el múltiplo se comprime — a 60x incluso en el caso alcista. El potencial de alza, en otras palabras, tiene que venir de los ingresos. Según el cálculo de Coindoo, el REV del caso alcista es alrededor de 46 veces el ritmo del tercer trimestre, el caso base unas 24 veces y el caso bajista unas 10 veces.
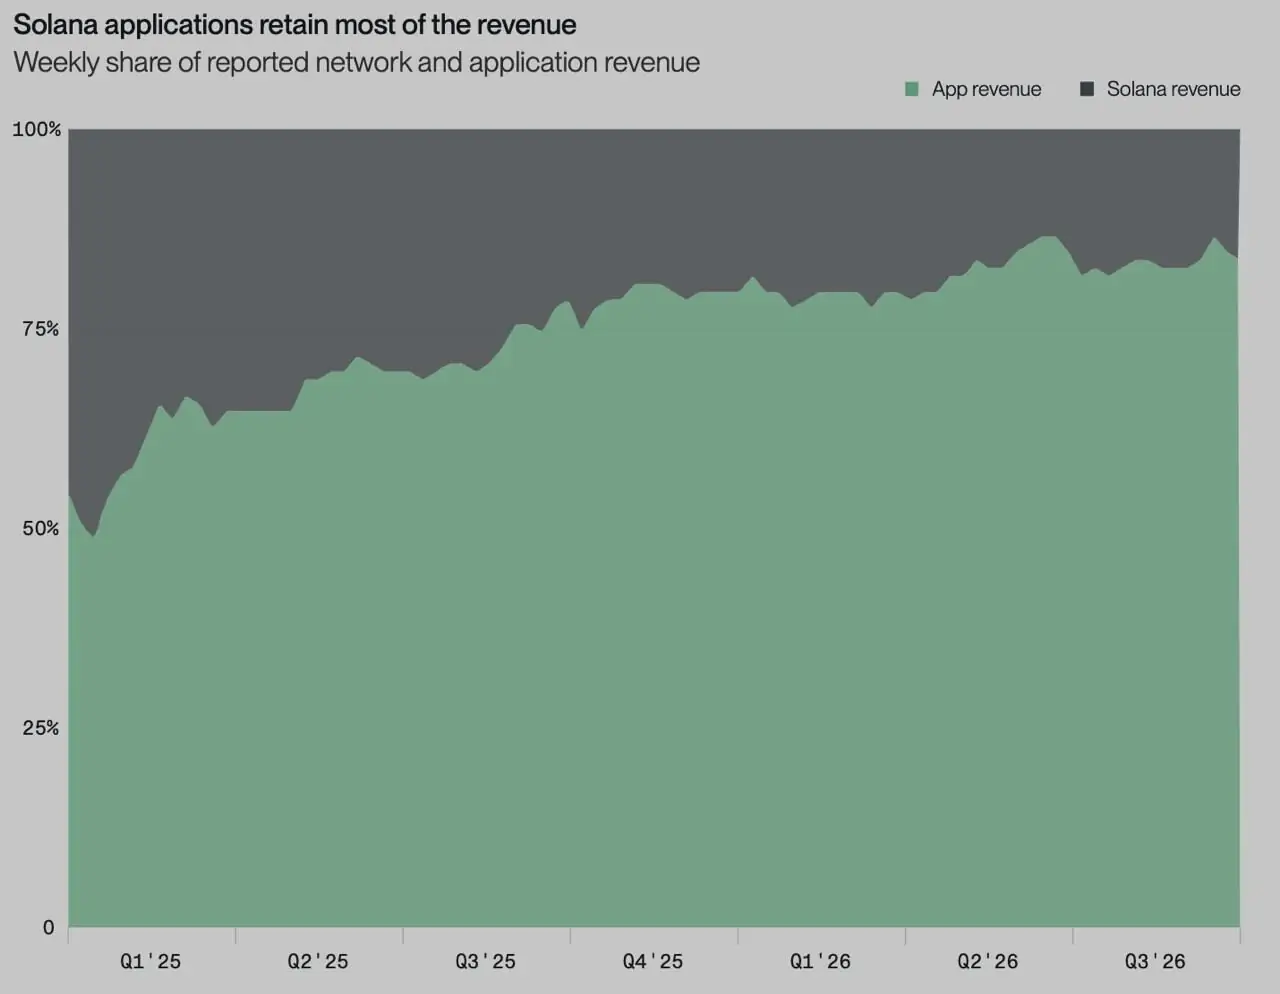
Los ingresos de la red son también una porción decreciente de lo que genera la actividad de Solana. Los datos de Bitwise muestran que las aplicaciones retienen una proporción creciente de los ingresos combinados desde principios de 2025, por lo que más comercio no eleva las comisiones de la red en la misma proporción.
Tres insumos de comercio producen esas cifras de ingresos:
| Insumo | Bajista | Base | Alcista |
|---|---|---|---|
| Proporción tokenizada del volumen global de acciones y ETF | 3% | 4% | 5% |
| Participación de Solana en el comercio de acciones tokenizadas | 30% | 50% | 65% |
| Rotación frente a las acciones tradicionales | 2x | 2.5x | 3x |
Valores del libro blanco de Bitwise.
El primer insumo se mide frente a aproximadamente $235 billones en comercio anual global de acciones y ETF. Como los tres insumos se multiplican, los pequeños cambios se acumulan: mover los tres del caso base al alcista casi duplica el comercio que Solana manejaría, razón por la cual el REV del caso alcista es cercano al doble del caso base.
De dónde proviene la estimación de comisiones
Para convertir el comercio en comisiones, Bitwise muestreó instrucciones que involucraban activos tokenizados en Solana durante el tercer trimestre de 2026. Por cada intercambio exitoso, contó alrededor de tres transacciones fallidas y dos de soporte.
Las transacciones fallidas son en su mayoría intentos de arbitraje que perdieron la subasta de ordenamiento de transacciones — una característica normal de los mercados competitivos en cadena, donde varios bots persiguen la misma brecha de precio y solo uno gana. Las transacciones de soporte cubren transferencias, órdenes, provisión de liquidez y feeds de precios. Con base en los conteos y las comisiones promedio de Bitwise, Coindoo calcula una comisión mixta de alrededor de $0.0133 por transacción.
Por lo tanto, cerca de un tercio de las comisiones modeladas proviene de la actividad alrededor de una operación y no de la operación en sí. Esa proporción se midió en plataformas donde cualquiera puede operar un bot de arbitraje, y aplicarla a 2031 asume que el comercio de acciones tokenizadas mantiene la misma estructura abierta y competitiva.
La versión regulada se ve diferente
Los mercados de capitalización tokenizada que cumplen las normas y que hoy toman forma restringen quién puede comerciar, y eso va en contra de las condiciones detrás de la muestra de comisiones.
La exención de innovación de la SEC para acciones NMS tokenizadas limita el comercio a participantes autorizados y permite que cada plataforma fije sus propios estándares de acceso. También impone límites al número de símbolos y al volumen de comercio, aunque la hoja informativa no da cifras. Los tenientes deben recibir los mismos derechos que los propietarios de las acciones tradicionales, los productos que solo ofrecen exposición sintética quedan excluidos y la autorización dura cinco años.
Las acciones tokenizadas GLXY de Galaxy ya operan en Solana como acciones comunes Clase A registradas ante la SEC, con Superstate como agente transferidor digital. Los tenientes pueden autoguardarlas, pero las transferencias se realizan bilateralmente entre entidades autorizadas, y Galaxy no ha habilitado el comercio basado en AMM.
El producto de Nasdaq llega más tarde. Su anuncio del 10 de septiembre prevé que los Nasdaq Equity Tokens se lancen con Payward, la empresa matriz de Kraken, en el segundo trimestre de 2027, junto con una inversión de $100 millones de Nasdaq Ventures en Payward. El comunicado no nombra ninguna blockchain.
El plan de Bitwise de registrar en cadena la propiedad de su ETF de Solana también mantiene los límites de transferencia. Menos participantes significa menos bots compitiendo por cada operación. Si las plataformas con permisos se establecen en Solana pero producen menos transacciones fallidas y de soporte por intercambio, el mismo volumen de comercio generaría menos REV de lo que implica la muestra de Bitwise. El límite de volumen de la exención también podría frenar el avance hacia la participación de tokenización del modelo mientras esté vigente.
Por qué el múltiplo pesa tanto
El REV son las comisiones brutas de la red, no la utilidad. Según las reglas de comisiones de Solana, la mitad de cada comisión base se quema y la mitad va al validador, mientras que las comisiones de prioridad van íntegramente a los validadores. La quema reduce la oferta para cada teniente. Los ingresos de los validadores pagan a los operadores que mantienen la red, y los participantes en staking pueden recibir una parte dependiendo de cómo su validador comparte las recompensas. El SOL sin staking no recibe nada de esto directamente.
El múltiplo es el juicio de Bitwise sobre el valor que esas comisiones tienen para un teniente del token. Manteniendo fijos los ingresos y la oferta del caso alcista, mueve el resultado tanto como cualquier insumo de comercio: con el múltiplo de 40x del caso base, alcanzar los $1,100 requeriría unos $19,250 millones en REV anual — aproximadamente 69 veces el ritmo del tercer trimestre.
Las cifras que pondrían a prueba el escenario
Cada insumo detrás del escenario superior de Bitwise puede verificarse en cadena o en registros públicos, lo que hace que el modelo sea comprobable de un trimestre a otro:
- REV trimestral frente a la línea base de $278 millones del tercer trimestre de 2026
- La proporción del REV proveniente de activos tokenizados
- Transacciones fallidas y de soporte por intercambio tokenizado
- Si GLXY u otras acciones registradas obtienen comercio secundario
- Los límites de volumen y de símbolos establecidos bajo la exención de la SEC
- Qué cadena usan los Nasdaq Equity Tokens en su lanzamiento

