Ballenas de Bitcoin vuelven a ganancias mientras se debilitan las métricas de tenedores de corto plazo
Puntos clave
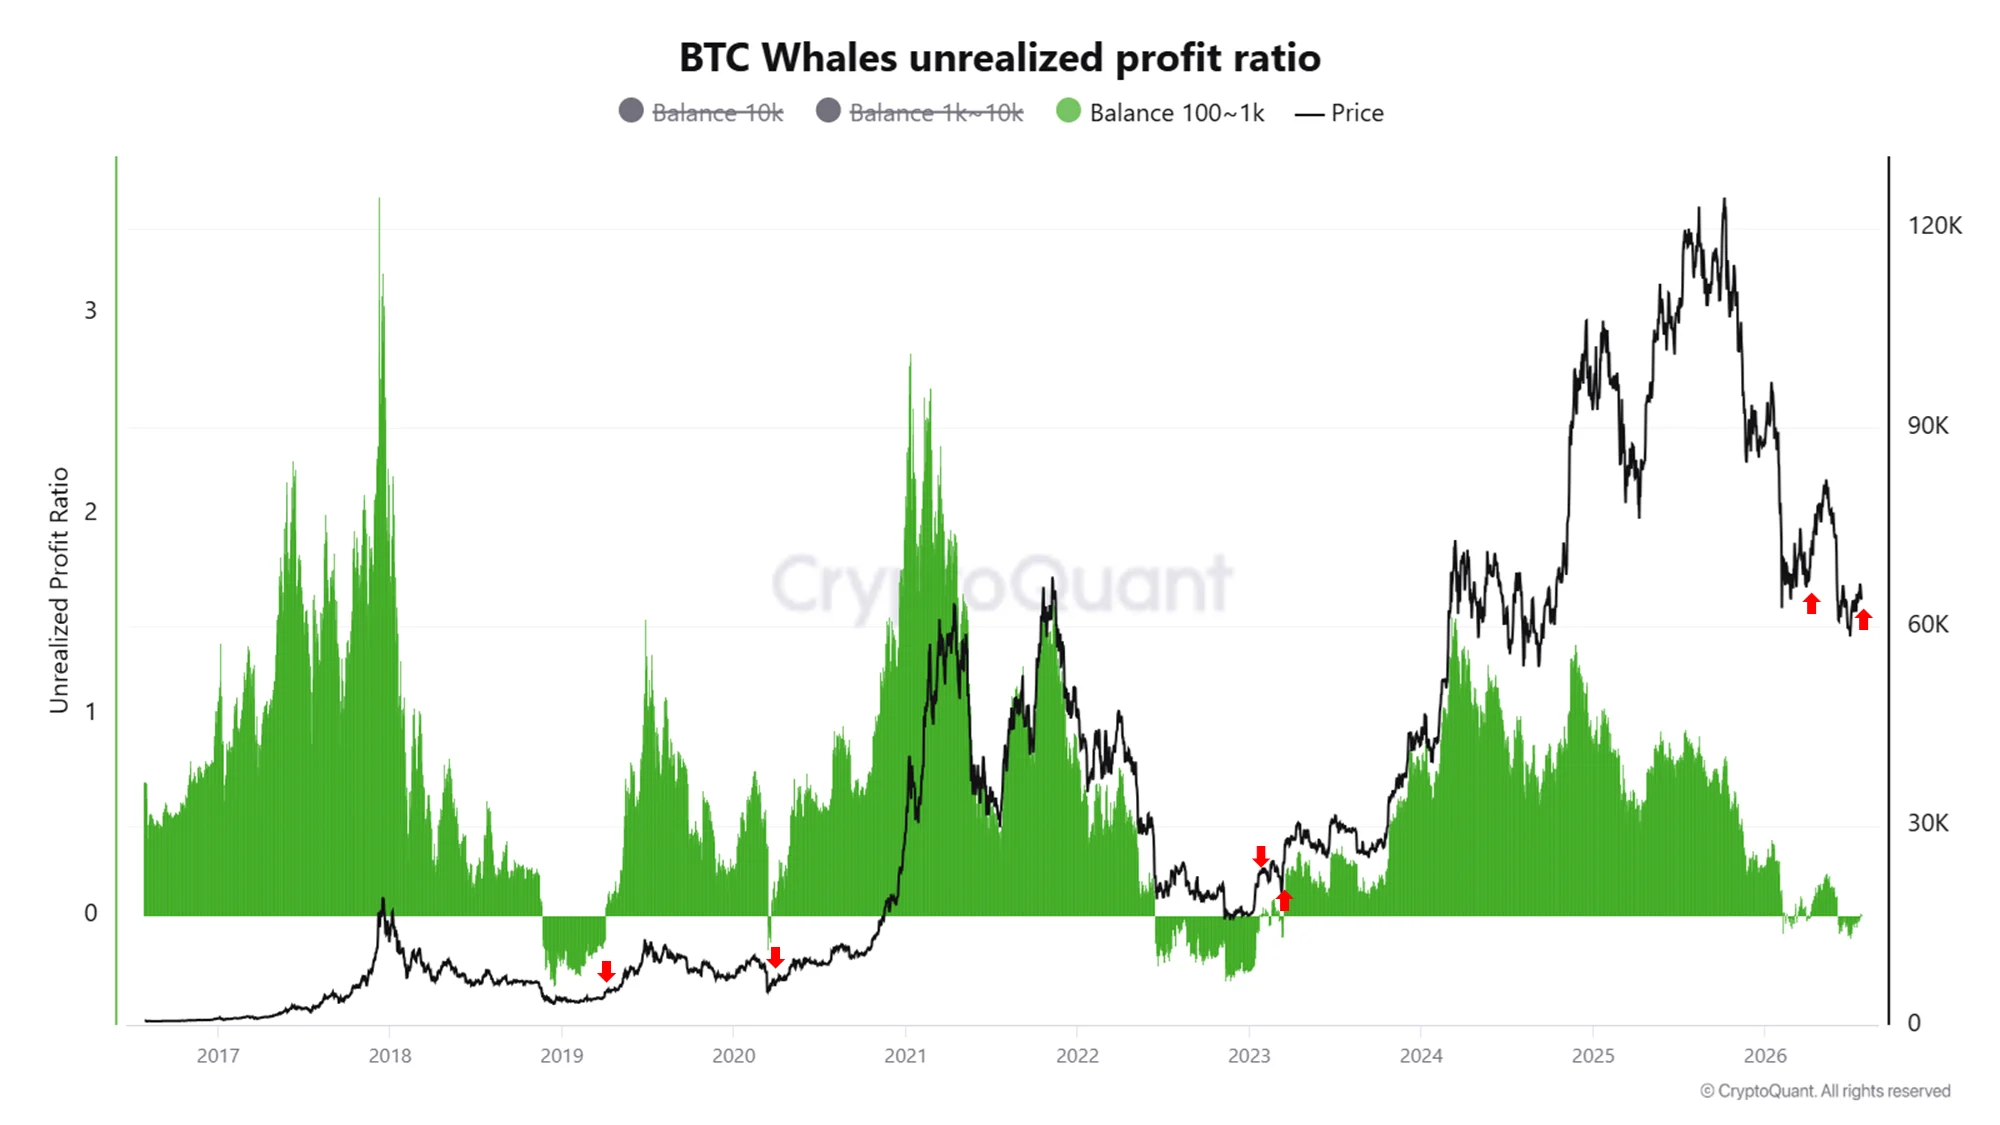
- •Las billeteras que tienen entre 100 y 1,000 BTC volvieron a un estado de ganancias no realizadas tras la reciente recuperación del precio de Bitcoin.
- •La capitalización de mercado de los tenedores de corto plazo cayó a $236.2 mil millones el 25 de julio, por debajo del mínimo previo registrado en octubre de 2024.
- •La capitalización realizada total de Bitcoin registró una caída de tres días, hasta aproximadamente $1.061 billones, lo que indica una formación de capital débil.
- •La financiación en derivados se volvió negativa mientras aumentaron los flujos netos hacia exchanges, lo que sugiere una acumulación de posicionamiento corto y exposición apalancada.
Mejora la base de costo de las ballenas de Bitcoin, pero la nueva demanda sigue sin confirmarse
Las billeteras que tienen entre 100 y 1,000 BTC volvieron a registrar ganancias no realizadas después del reciente repunte de Bitcoin, según un análisis de CryptoQuant sobre las ganancias no realizadas de las ballenas:
El movimiento por encima de la base de costo agregada de esta cohorte significa que el precio de mercado subió por encima del nivel reflejado por el indicador. Los tenedores de este grupo ya no cargan con las mismas pérdidas no realizadas, lo que reduce una posible fuente de presión vendedora que puede surgir cuando los grandes tenedores se ven forzados o incentivados a vender durante la debilidad del mercado.
El rango de 100 a 1,000 BTC corresponde a una cohorte de grandes tenedores, no a una medida completa de toda la actividad de ballenas. Excluye saldos más pequeños y las categorías de billeteras más grandes, por lo que la señal es útil como una referencia de base de costo, pero no como un mapa completo del posicionamiento institucional o relacionado con exchanges.
La señal no muestra que estas billeteras hayan añadido más Bitcoin. Solo indica que sus tenencias existentes volvieron a ganancias a medida que el precio se recuperó. Eso puede ocurrir sin una entrada sustancial de nuevo capital al mercado, especialmente cuando un rebote comienza desde niveles de precio deprimidos.
CryptoQuant dijo que transiciones similares aparecieron en marzo y abril, y fueron seguidas por avances de corto plazo. Esas comparaciones respaldan la posibilidad de otro movimiento de alivio, pero no establecen su magnitud ni duración. Dos precedentes recientes son demasiado limitados para convertir ese umbral en una señal de ciclo confiable.
La capitalización de mercado de tenedores de corto plazo cae por debajo de su mínimo de 2024
Los datos más amplios de los tenedores de corto plazo siguen siendo más débiles que la señal de base de costo de las ballenas.
La capitalización de mercado de los tenedores de corto plazo de Bitcoin cayó a $236.2 mil millones el 25 de julio, según un análisis separado de CryptoQuant sobre la cohorte: CryptoQuant dijo que este fue apenas el segundo movimiento por debajo del nivel registrado el 3 de octubre de 2024, que había sido la lectura más baja de ese año.
La caída no debe interpretarse como $236.2 mil millones entrando o saliendo de Bitcoin. La capitalización de mercado de los tenedores de corto plazo mide el valor de mercado actual de las monedas clasificadas dentro de esa cohorte. La métrica puede caer por varias razones.
Un precio más bajo de Bitcoin reduce el valor de las monedas que ya están en manos de tenedores de corto plazo. La oferta también puede salir de la cohorte a medida que los BTC adquiridos anteriormente envejecen y pasan a la clasificación de tenedores de largo plazo. Además, los participantes más nuevos del mercado podrían estar adquiriendo o moviendo menos monedas.
Cada mecanismo tiene implicaciones diferentes. Las monedas que envejecen hacia la tenencia de largo plazo reducen la oferta asociada con tenedores más sensibles al precio, lo que puede fortalecer la estructura subyacente de propiedad. Una contracción causada por una nueva demanda débil es menos constructiva, porque los compradores recientes suelen aportar el capital marginal necesario para sostener una recuperación.
La cifra de capitalización de mercado por sí sola no puede distinguir entre esas causas, pero los datos de pérdidas apuntan a presión más que a una transición silenciosa hacia la tenencia de largo plazo. Los tenedores de corto plazo realizaron aproximadamente $1.75 mil millones en pérdidas el 13 de julio, unos $340 millones, o 24%, por encima de los $1.41 mil millones registrados el 2 de junio.
La realización de pérdidas se había moderado para el 25 de julio, pero la capitalización de mercado de los tenedores de corto plazo se mantuvo cerca de un nivel inusualmente deprimido. Una menor toma de pérdidas significa que menos tenedores están capitulando con la misma intensidad. No demuestra que haya llegado nueva demanda para reemplazarlos.
El flujo neto hacia exchanges se vuelve positivo mientras aumenta el apalancamiento
La estructura de mercado de corto plazo se está volviendo más dependiente de los derivados, según el análisis combinado de mercado de CryptoQuant:
El flujo neto de Bitcoin hacia exchanges alcanzó un saldo positivo de 5,044 BTC, lo que representa un aumento diario de 91% y la tercera cifra diaria más alta de los 31 días previos. Un flujo neto positivo significa que más BTC entraron en billeteras etiquetadas de exchanges de los que salieron durante el periodo medido.
Eso aumenta la cantidad de Bitcoin potencialmente disponible para negociación o venta, pero no confirma que cada moneda depositada vaya a venderse. Algunos BTC pueden moverse para uso como garantía, gestión interna de portafolios o actividad en derivados. Aun así, la transferencia crea una posición de oferta menos favorable que un flujo neto de salida equivalente, porque las monedas se han acercado a mercados líquidos.
El posicionamiento en derivados cambió al mismo tiempo. La financiación pasó de 0.003826 a -0.001371, la única lectura negativa en el periodo de 31 días proporcionado. Una financiación negativa indica que el posicionamiento corto se volvió más dominante en los futuros perpetuos, con los traders en corto pagando a los traders del lado opuesto.
El interés abierto subió 0.69% hasta aproximadamente $22.5 mil millones y se ubicó 4.59% por encima de su promedio de 30 días. Se está añadiendo más exposición en derivados mientras el mercado se inclina hacia una postura bajista, lo que aumenta la cantidad de posicionamiento apalancado vulnerable a liquidaciones en cualquier dirección.
La financiación perpetua y el interés abierto pueden cambiar rápidamente, por lo que se interpretan mejor como indicadores de posicionamiento de corto plazo, no como evidencia de demanda spot duradera. Su importancia aumenta cuando se mueven junto con entradas a exchanges, porque el apalancamiento puede amplificar las reacciones ante cambios relativamente pequeños en la oferta disponible.
Una nueva caída podría validar esas posiciones cortas y añadir presión. Un aumento inesperado del precio podría obligar a los traders a cerrar posiciones cortas, acelerando un short squeeze.
La capitalización realizada muestra una formación de capital limitada
La capitalización realizada total de Bitcoin cayó durante tres días consecutivos hasta aproximadamente $1.061 billones.
A diferencia de la capitalización de mercado estándar, que valora la oferta circulante al último precio de mercado, la capitalización realizada valora cada moneda al precio al que se movió por última vez. La guía de usuario de CryptoQuant describe los modelos de capitalización aquí: La capitalización realizada se utiliza comúnmente como una estimación del valor almacenado en la red con base en la base de costo on-chain.
Una pequeña caída de tres días no establece una gran salida de capital. La capitalización realizada puede disminuir cuando monedas adquiridas a precios más altos se mueven a precios más bajos, reemplazando una base de costo más cara por una más barata. Puede aumentar cuando BTC cambia de manos por encima de su valor registrado anteriormente.
La dirección de la métrica sigue siendo importante. Una recuperación sostenida requeriría nuevas transacciones a valoraciones más fuertes, capital permaneciendo en la red y demanda absorbiendo cualquier oferta adicional en exchanges. La caída más reciente no muestra que esas condiciones se estén desarrollando.
El cierre de cortos no confirmaría una recuperación duradera
El catalizador de corto plazo más claro está en los datos de derivados, no en el mercado spot.
Bitcoin podría subir con fuerza si la financiación negativa persiste mientras el precio no cae. Los traders con posiciones cortas enfrentarían una presión creciente a medida que el mercado se mueve en su contra, y los cierres forzados podrían añadir demanda compradora al rebote.
Una caída del interés abierto durante un aumento de precio respaldaría esa interpretación. Mostraría que las posiciones se están cerrando mientras Bitcoin sube, en línea con cobertura de cortos y no con una expansión amplia de la toma de riesgo.
Eso aún dejaría sin resolver el origen del movimiento. La demanda impulsada por liquidaciones se desvanece una vez que las posiciones vulnerables han sido eliminadas.
Una recuperación más duradera necesitaría confirmación de datos spot y on-chain. El flujo neto hacia exchanges tendría que volverse negativo o al menos retroceder desde la entrada actual, lo que mostraría que la oferta disponible de inmediato ya no está aumentando. La capitalización realizada tendría que estabilizarse y volver a expandirse, lo que indicaría que la base de capital registrada de la red está creciendo de nuevo.
La capitalización de mercado de los tenedores de corto plazo también tendría que recuperarse, aunque esa señal requiere interpretarse junto con otras métricas. Un precio más alto de Bitcoin puede elevar la métrica sin demostrar que haya entrado un número significativo de nuevos compradores. Un crecimiento acompañado por expansión de la capitalización realizada tendría más peso.
La falta de demanda arriesgaría volver a dejar a las ballenas bajo el agua
El escenario bajista no requiere que los depósitos en exchanges se conviertan en ventas inmediatas de mercado.
La presión aumentaría si los flujos netos se mantuvieran positivos mientras Bitcoin no logra avanzar, especialmente si el interés abierto sigue subiendo. Eso indicaría que el mercado está absorbiendo más oferta potencialmente negociable mientras crece la exposición apalancada.
Una nueva caída de la capitalización realizada reforzaría la conclusión de que el rebote no está atrayendo nuevo capital a la red. Otro aumento de las pérdidas de tenedores de corto plazo mostraría que los compradores recientes están volviendo a una capitulación activa, en lugar de simplemente permanecer bajo el agua.
La métrica de ballenas ofrece un punto claro de invalidación. Si la relación de ganancias no realizadas para billeteras con entre 100 y 1,000 BTC vuelve a caer por debajo de cero, la breve recuperación de la cohorte habría fallado, restaurando la presión que el rebote eliminó temporalmente.
Bitcoin se encuentra actualmente entre una señal de base de costo en mejora y una estructura de flujos débil. Los datos más recientes no confirman una recuperación amplia, pero tampoco respaldan tratar al mercado como uniformemente bajista. Hasta que la capitalización realizada se expanda y los flujos hacia exchanges mejoren, el rebote se describe mejor como capaz de producir un squeeze, pero aún no confirmado por la demanda.
Metodología: Las cifras de ganancias no realizadas de ballenas, capitalización de mercado de tenedores de corto plazo, flujo neto hacia exchanges, financiación, interés abierto y capitalización realizada provienen de análisis de CryptoQuant publicados el 25 de julio de 2026. Las definiciones de las métricas siguen la guía de usuario publicada por CryptoQuant.

