Empresas de tesorería de Bitcoin en 2026: estadísticas clave, dinámica del mNAV y riesgos crecientes
Puntos clave
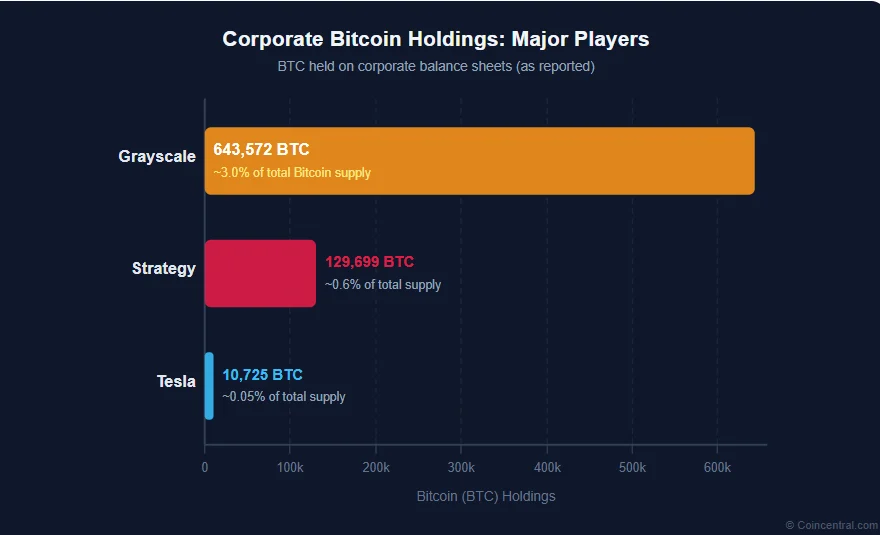
- •Grayscale, Strategy y Tesla son los mayores tenedores corporativos de Bitcoin, con aproximadamente 643.572 BTC, 129.699 BTC y 10.725 BTC, respectivamente.
- •El modelo depende de una prima de mNAV superior a 1x, que permite a las empresas emitir acciones y aumentar la cantidad de Bitcoin que respalda cada acción existente.
- •La prima de mNAV de Strategy cayó de casi 4x a finales de 2024 a cerca de 1x para 2026, y las empresas de tesorería de Bitcoin perdieron un estimado de 62.000 de dólares de valor durante la caída.
- •Los analistas identifican cuatro riesgos principales: dilución sin beneficio, venta forzada por deuda convertible y dividendos preferentes, presión vendedora sistémica que podría convertirse en espiral sobre el precio de Bitcoin, y la falta de un negocio operativo subyacente.
- •Se espera que grandes actores como Strategy superen la desaceleración, mientras que los participantes más pequeños y endeudados enfrentan presión real, y los reguladores de la UE avanzan hacia divulgaciones más claras bajo MiCA.
Las empresas de tesorería de Bitcoin son compañías que cotizan en bolsa y cuyo activo principal es el propio Bitcoin. En lugar de generar ingresos con productos o servicios, estas empresas acumulan y mantienen grandes cantidades de BTC, ofreciendo a los inversores bursátiles una vía de exposición a Bitcoin sin recurrir directamente a plataformas cripto.
El plan de negocio se remonta a Michael Saylor, fundador de MicroStrategy —hoy rebautizada como Strategy—. A partir de 2020, Saylor comenzó a trasladar las reservas de efectivo de su empresa a Bitcoin, argumentando que BTC es la mejor reserva de valor a largo plazo disponible para las corporaciones. Otros siguieron su ejemplo. Para mediados de la década de 2020, decenas de empresas cotizadas en todo el mundo incluían Bitcoin en sus balances, y el modelo se había globalizado.
Cómo funciona el modelo: entender la prima del mNAV
El concepto central del modelo de tesorería de Bitcoin es el mNAV, o Valor Neto de Activos modificado. En términos sencillos, mide cuánto están dispuestos a pagar los inversores por las acciones de una empresa en relación con el valor del Bitcoin que realmente posee.
Cuando el apetito inversor es alto, la acción cotiza por encima del valor de mercado del Bitcoin que la respalda. Una empresa que posea 1.000 millones de dólares en Bitcoin podría tener una capitalización de mercado de 3.000 millones de dólares —un mNAV de 3x—. Los lectores familiarizados con los mercados tradicionales reconocerán esta dinámica: los fondos cerrados han cotizado durante mucho tiempo con primas o descuentos sobre el valor neto de sus activos subyacentes, y el mNAV aplica un enfoque similar a empresas cuyo activo principal es Bitcoin.
Esa prima es el motor que impulsa todo el modelo. Mientras se mantenga por encima de 1x, la empresa puede emitir nuevas acciones y usar los fondos recaudados para comprar aún más Bitcoin. En teoría, cada ronda de compras aumenta la cantidad de BTC que respalda cada acción, beneficiando a los accionistas existentes.
La aritmética funciona así: si una empresa emite un 10% más de acciones mientras cotiza con un mNAV de 3x, recauda tres veces el valor en libros de su Bitcoin actual y puede destinar ese capital a nuevas compras. Los accionistas terminan poseyendo más BTC por acción que antes. Durante los años del mercado alcista, este ciclo funcionó de forma brillante. La dificultad surge cuando el mercado deja de subir.
Los principales actores: quién posee qué
Un puñado de empresas concentra la gran mayoría de las tenencias corporativas de Bitcoin. Las tres másadas son Grayscale, Strategy (antes MicroStrategy) y Tesla.
Grayscale opera principalmente como gestora de activos cripto y ofrece productos de inversión cotizados vinculados a sus tenencias cripto. Actualmente posee aproximadamente 643.572 BTC —alrededor del 3% del suministro total de Bitcoin que se minará—, lo que la convierte, con mucha diferencia, en el mayor tenedor corporativo de Bitcoin.
Strategy sigue un enfoque más agresivo. Bajo la dirección de Michael Saylor, la empresa financia sus compras de Bitcoin mediante emisiones de capital y deuda, incluidos bonos convertibles. Posee aproximadamente 129.699 BTC, alrededor del 0,6% del suministro total.
La posición de Tesla es mucho menor. El fabricante de vehículos eléctricos compró aproximadamente 1.500 millones de dólares en Bitcoin a principios de 2021 y vendió una gran parte de esa posición en 2022. Ahora posee alrededor de 10.725 BTC: una presencia en el sector sin la estrategia de acumulación agresiva empleada por otros.
Tenencias corporativas aproximadas de Bitcoin:
| Empresa | Tenencias en BTC (aprox.) | Porción del suministro total |
|---|---|---|
| Grayscale | 643.572 | ~3% |
| Strategy (antes MicroStrategy) | 129.699 | ~0,6% |
| Tesla | 10.725 | — |
La diferencia de escala entre las tres es extrema: Grayscale posee más de cuatro veces el Bitcoin de Strategy, mientras que la posición de Tesla es una fracción de la de Strategy.
El ascenso: cómo el modelo ganó impulso
Entre 2023 y 2024, el modelo de tesorería de Bitcoin cobró un impulso considerable. El precio de Bitcoin subió con fuerza, impulsado por la aprobación de los ETF spot de Bitcoin en Estados Unidos, el creciente interés institucional y la expectativa del halving de abril de 2024.
A medida que subía el precio de Bitcoin, también lo hacían las primas de mNAV de empresas como Strategy. En su punto máximo, a finales de 2024, Strategy cotizaba a casi cuatro veces el valor de sus tenencias de Bitcoin, una prima que hizo que las emisiones repetidas de acciones y las compras de BTC fueran altamente efectivas.
El modelo se extendió mucho más allá de Estados Unidos. Empresas de Japón, Canadá, Europa y Reino Unido comenzaron a copiarlo. Algunas eran negocios establecidos que giraron hacia la acumulación de Bitcoin; otras se crearon desde cero específicamente para mantener BTC.
Para finales de 2024, la empresa de tesorería de Bitcoin se había convertido en una clase reconocida de vehículo de inversión. Los analistas la describían como un acceso regulado a rendimientos vinculados a Bitcoin, con la capa adicional de gestión profesional. El entusiasmo era real, y también los riesgos que se acumulaban debajo.
El punto de inflexión de 2026: cuando la prima desapareció
Un modelo diseñado para mercados alcistas se vuelve mucho más frágil cuando los precios se estancan o caen. Eso fue precisamente lo que ocurrió a lo largo de 2025 y en 2026.
El precio de Bitcoin dejó de subir al ritmo al que los inversores se habían acostumbrado. A medida que el entusiasmo se enfriaba, las primas de mNAV de las empresas de tesorería se redujeron de forma sostenida. El mNAV de Strategy, que tocó casi 4x a finales de 2024, descendió durante 2025 en una línea recta y constante. Para 2026, había caído a cerca de 1x. La magnitud de la corrección fue considerable: el análisis de Bloomberg Intelligence del periodo describió a las empresas de tesorería de Bitcoin perdiendo 62.000 millones de dólares de valor a medida que se profundizaba la caída del mercado cripto.
Algunas empresas de tesorería de Bitcoin más pequeñas comenzaron a cotizar por debajo del valor del Bitcoin en sus libros —en la práctica, una prima negativa sobre la capa de gestión que se asienta sobre los activos.
Este cambio importa porque todo el modelo descansa la prima. Una vez que desaparece, la matemática de la emisión de acciones pasa de positiva a neutra, o peor aún, negativa.
Los cuatro principales riesgos que vigilan los analistas
Cuando la prima desaparece, emergen riesgos que en gran medida fueron invisibles durante la fase de mercado alcista. Los analistas han identificado cuatro áreas principales de preocupación.
Riesgo 1: Dilución sin beneficio
Durante la fase de crecimiento, emitir nuevas acciones para comprar Bitcoin funcionaba porque la prima del mNAV garantizaba que cada ronda de compras añadiera más BTC por acción existente. Una vez que la prima cae a 1x o menos, esa aritmética deja de funcionar.
Emitir acciones a valor en libros o cerca de él entrega participación sin aportar proporcionalmente más Bitcoin. Los accionistas terminan siendo dueños de una empresa más grande con la misma cantidad de BTC por acción, o menos. La estrategia deja de ser acrecentiva, pero muchas empresas persisten porque necesitan efectivo para atender su deuda.
Riesgo 2: La amenaza de la venta forzada
Muchas empresas de tesorería de Bitcoin contrataron deuda para financiar sus compras —a menudo mediante bonos convertibles, préstamos que pueden convertirse en acciones a un precio fijo— y emitieron acciones preferentes que exigen pagos regulares de dividendos.
Estas obligaciones persistan sin importar lo que haga el precio de Bitcoin. Cuando Bitcoin cae y el mNAV baja de 1, cumplir con esos pagos se vuelve más difícil. En el peor de los casos, una empresa puede verse obligada a liquidar parte de sus reservas de Bitcoin para obtener efectivo.
Los analistas señalan que las empresas de tesorería más pequeñas enfrentan este riesgo con mayor agudeza. Por lo general, tienen menos liquidez y menos vías para obtener capital de emergencia que una operación grande como Strategy.
Riesgo 3: Riesgo sistémico para el mercado en general
El modelo se ha extendido a decenas de empresas, todas con Bitcoin como activo principal. Una caída del precio de Bitcoin las afecta a todas al mismo tiempo.
Si varias empresas se ven obligadas a vender a la vez para cubrir deudas o dividendos, la presión vendedora recae sobre el propio Bitcoin. Los precios más bajos empujan entonces los ratios de mNAV aún más abajo, amplificando la presión. Los analistas describen esto como una posible espiral negativa: los precios en caída desencadenan ventas forzadas, que empujan los precios aún más abajo, lo que fuerza más ventas.
Este tipo de riesgo sistémico es inusual en los mercados de acciones. Pocas industrias atan a todos sus grandes actores al mismo activo subyacente único de esta manera.
Riesgo 4: Sin negocio subyacente
Los críticos —incluidos analistas de Wall Street— señalan una debilidad estructural única de este modelo. La mayoría de las empresas de tesorería de Bitcoin no genera ingresos ni ganancias de operaciones comerciales reales.
Todo su valor descansa en dos pilares: el precio de Bitcoin y la confianza de los inversores en el equipo directivo. Si cualquiera de los dos se debilita, no hay un negocio operativo al que recurrir. Eso las distingue fundamentalmente incluso de las empresas tecnológicas más volátiles, que al menos conservan alguna forma de ingresos recurrentes, producto o propiedad intelectual.
Deuda, dividendos y dilución: las cifras detrás del riesgo
La estructura de capital de las empresas de tesorería de Bitcoin es central para entender cómo se materializan estos riesgos en la práctica. Muchas usaron una combinación de instrumentos financieros para financiar sus compras durante la fase de crecimiento.
Los bonos convertibles son una opción popular. Estos préstamos tienen tasas de interés más bajas que la deudaencional, pero incorporan términos complejos sobre disparadores de conversión y plazos de refinanciamiento. Las acciones preferentes son otra herramienta común: los accionistas preferentes reciben dividendos fijos antes de que los accionistas comunes reciban nada. En un mercado alcista, eso es manejable; en uno plano o bajista, se convierte en un drenaje constante de efectivo.
Cuando el precio de Bitcoin cae y el mNAV está en 1x o por debajo, una empresa enfrenta presión desde varias direcciones a la vez: valores de activos en declive, financiamiento barato cada vez más difícil y pagos de deuda y dividendos que siguen venciendo.
La aritmética explica por qué la prima importa tanto. Con un mNAV de 4x, emitir un 10% más de acciones añade aproximadamente un 27% más de BTC por acción para los tenedores existentes. A 1x, la misma acción no añade nada. A 0,8x, retrocede ligeramente el BTC por acción.
Para quienes siguen al sector, las fechas de vencimiento de los bonos convertibles y los calendarios de dividendos preferentes figuran entre los hitos concretos a vigilar, ya que marcan los puntos en los que la presión de financiamiento puede convertirse en ventas forzadas.
Lo que los inversores deben saber
Comprar acciones de una empresa de tesorería de Bitcoin no es lo mismo que comprar Bitcoin, una distinción que algunos inversores minoristas pueden no apreciar plenamente. Los ETF spot de Bitcoin, aprobados en Estados Unidos, mantienen Bitcoin directamente y cotizan en bolsa como acciones convencionales; las acciones de empresas de tesorería, en cambio, envuelven la exposición a Bitcoin dentro de una estructura corporativa y de capital.
Poseer Bitcoin directamente implica exposición a una sola variable: el precio del BTC. Poseer acciones de una empresa de tesorería añade varias capas adicionales de riesgo. Estas incluyen el riesgo de gestión —si el equipo toma buenas decisiones sobre tiempos y capital—, el riesgo de estructura de capital, ligado a cuánta deuda carga la empresa y cómo está estructurada, y el riesgo de acceso, es decir, si la empresa puede captar dinero nuevo cuando las condiciones del mercado se endurecen.
Un ejemplo concreto ilustra la diferencia. Dos inversores colocan cada uno 10.000 dólares en Bitcoin —uno directamente, otro mediante acciones de Strategy—. Si Bitcoin sube un 30%, el tenedor directo obtiene cerca de un 30% de ganancia. El accionista de Strategy podría ver más, o significativamente menos, dependiendo del movimiento del mNAV, la dilución de acciones y las obligaciones de deuda que venzan.
Para muchos inversores, la prima que pagaron entre 2023 y 2024 se ha convertido en una fuente de riesgo en lugar de un retorno adicional. Quienes compraron a un mNAV de 3x o 4x y ahora enfrentan una valoración de 1x cargan con una brecha que las propias ganancias del precio de Bitcoin tendrían que cerrar antes de recuperar su inversión.
El panorama regulatorio: la UE y más allá
En los mercados regulados por la Unión Europea, el modelo de tesorería de Bitcoin plantea preguntas específicas sobre transparencia y protección del inversor. Los reguladores están trazando líneas más nítidas entre poseer un activo cripto directamente y poseer acciones de una empresa que tiene ese activo: dos cosas legal y financieramente muy distintas, aunque la exposición a Bitcoin parezca similar a simple vista.
La regulación de Mercados de Criptoactivos de la UE, conocida como MiCA, comenzó a implementarse de forma progresiva a partir de 2024. Si bien MiCA se centra principalmente en emisores cripto y proveedores de servicios, el crecimiento de vehículos corporativos cargados de Bitcoin ha llevado a los reguladores a examinar más de cerca cómo se presentan estos productos a los inversores cotidianos.
La preocupación central es que los compradores minoristas pueden creer que obtienen una exposición limpia a Bitcoin cuando en realidad compran un paquete complejo de riesgos corporativos, financieros y de mercado. A medida que el sector crece, es probable que los reguladores europeos —y sus homólogos en otras regiones— impul divulgaciones más claras y requisitos más fuertes de educación del inversor.
¿Pueden sobrevivir los grandes actores?
Para las mayores empresas de tesorería de Bitcoin, la respuesta es casi seguramente que sí, al menos en el mediano plazo. Strategy mantiene una posición muy grande en Bitcoin y ha declarado públicamente que no venderá en condiciones normales. Su escala le da un largo margen de maniobra: incluso si el precio de Bitcoin cae o se mantiene plano durante un periodo prolongado, la empresa tiene suficiente flexibilidad financiera para cumplir sus obligaciones sin verse forzada a liquidar. Los analistas han dicho que la empresa puede "sobrevivir un invierno largo".
Las empresas más pequeñas están en una posición muy distinta. Las que entraron tarde, acumularon Bitcoin a precios elevados y contrajeron deuda pesada para hacerlo enfrentan ahora una presión real. Sin reservas profundas ni acceso confiable a los mercados de capital, condiciones manejables para Strategy pueden resultar fatales para una empresa más pequeña.
Las empresas mejor posicionadas para sortear el periodo actual son las que acumularon Bitcoin temprano, mantuvieron niveles de deuda moderados y no construyeron todo su modelo de negocio sobre la suposición de que la prima del mNAV duraría para siempre.
Mirando adelante: las dos caras del modelo
El modelo de empresa de tesorería de Bitcoin no va a desaparecer. Los mayores actores están demasiado consolidados, y mantener Bitcoin como activo corporativo se ha convertido en una estrategia financiera reconocida. Pero 2026 ha dejado claro que el modelo tiene dos fases muy distintas.
En un mercado alcista, funciona exactamente como fue diseñado: las empresas acumulan Bitcoin a bajo costo, las emisiones de acciones impulsadas por la prima añaden BTC por acción, y los inversores se benefician tanto de la apreciación del precio de Bitcoin como de la expansión del mNAV. Cuando los mercados dejan de subir, la dinámica se invierte. Las mismas herramientas que aceleraron la acumulación —apalancamiento, emisión de acciones, dividendos preferentes— se convierten en fuentes de presión y riesgo.
La historia de las empresas de tesorería de Bitcoin hasta ahora es la de una estrategia que amplifica brillantemente las ganancias en la subida, y que con la misma claridad amplifica el riesgo en la caída. Para inversores y reguladores por igual, entender ambos lados de esa ecuación es hoy esencial.
Fuentes
- Grayscale Investments: divulgaciones de tenencias corporativas de Bitcoin
- Strategy (antes MicroStrategy): presentaciones de relaciones con inversionistas y Bitcoin Tracker
- Tesla, Inc.: presentaciones ante la SEC que revelan tenencias de activos digitales
- Autoridad Europea de Valores y Mercados (ESMA): guía de implementación de MiCA, 2024
- Bloomberg Intelligence: análisis de empresas de tesorería de Bitcoin, 2025–2026
- Investigación de analistas de Wall Street sobre modelos corporativos de tesorería de Bitcoin (varias firmas, 2025–2026)
- Reportaje original: CoinCentral

