Bitcoin puede seguir cayendo sin un pánico de volatilidad: por qué las últimas señales de suelo no se sostienen
Puntos clave
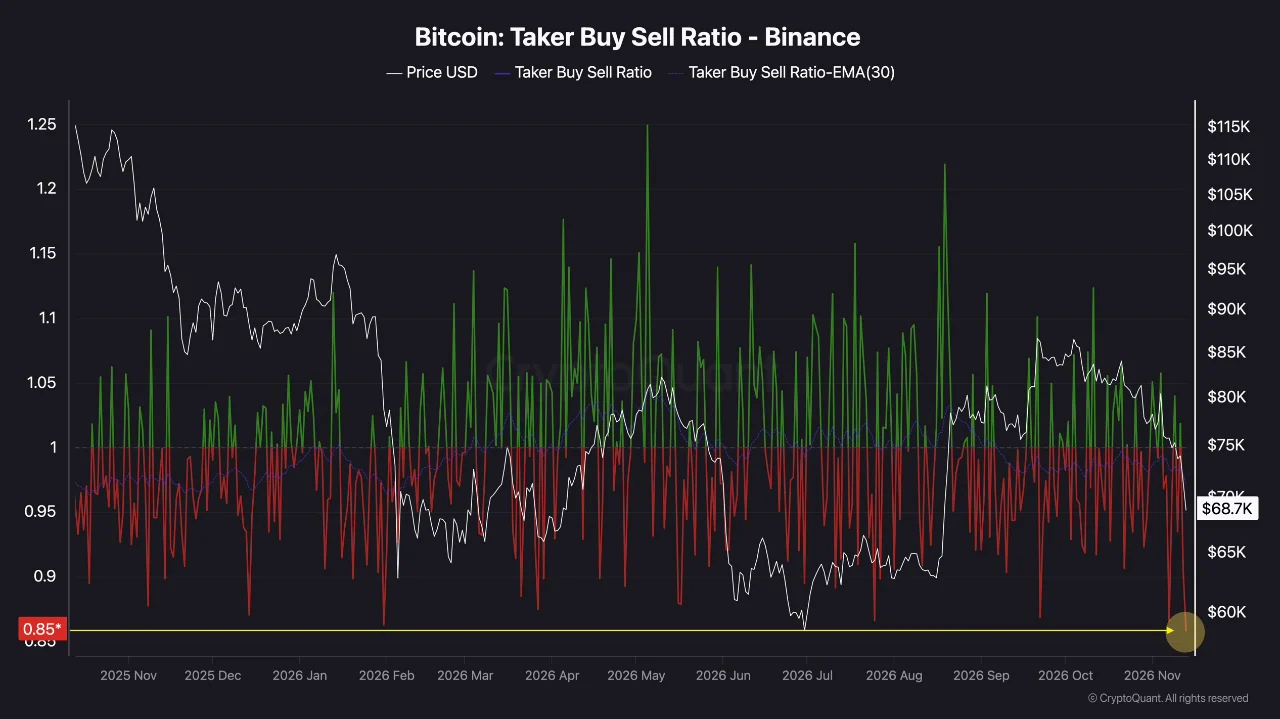
- •La relación taker buy/sell de Bitcoin en Binance cayó a 0.85, su nivel más bajo en más de un año, mostrando que los vendedores iniciaron aproximadamente el 54% de las operaciones clasificadas en los perpetuos del venue.
- •Las liquidaciones de cripto del viernes alcanzaron 1,640 millones de dólares, con las posiciones long representando casi el 89%, lo que implica que cierres mecánicos de margen contribuyeron a la cinta cargada hacia la venta detrás de la señal contrarian.
- •El índice DVOL de Deribit en 40.77 refleja una volatilidad esperada contenida, consistente con un descenso gradual controlado, porque el índice mide el ancho del movimiento de precio anticipado y no su dirección.
- •Los ETF spot de Bitcoin de EE. UU. registraron 1,440 millones de dólares en salidas en cinco sesiones consecutivas del 5 al 11 de noviembre, lo que indica una demanda debilitada pese a las aproximadamente 1.3 millones de BTC en tenencias de fondos monitoreadas.
- •Bitcoin operó por debajo de los 70,000 dólares por primera vez desde agosto mientras el skew de puts de 25 delta a una semana subía a cerca del 14%, por lo que el caso contrarian de rebote sigue sin confirmarse bajo el estándar de absorción del artículo.
Dos publicaciones de CryptoQuant publicadas el 13 de noviembre — Darkfost sobre la ejecución de futuros en Binance y The Daily Digits sobre precios de opciones — están siendo leídas por parte del mercado como señales de suelo. Ambos análisis merecen ser leídos. Sin embargo, ninguno mide lo único que requiere un suelo genuino: compradores absorbiendo la oferta a un precio que se sostenga.
Una relación taker de 0.85 mide urgencia, no agotamiento
Darkfost informa que la relación taker buy/sell de Bitcoin en Binance cayó a 0.85, su lectura más baja en más de un año, y sugiere que el extremo podría preceder a un rebote de corto plazo. La aritmética detrás de la cifra es directa: por cada 85 unidades de volumen iniciado por compradores hubo 100 unidades de volumen iniciado por vendedores, lo que significa que los vendedores iniciaron aproximadamente el 54% de las operaciones clasificadas.
Lo que la relación registra es quién cruzó el spread. Un vendedor que golpea una oferta pasiva está pagando por ejecución inmediata; el comprador del otro lado colocó esa oferta por adelantado y eligió el precio. La lectura muestra que la impaciencia está actualmente del lado vendedor. No dice nada sobre qué tan profunda es la fila de ofertas pasivas ni qué tan rápido se reabastece.
El alcance limita aún más la interpretación. La documentación de métricas de CryptoQuant define la serie sobre volumen de perpetuos en un solo venue. Binance figura entre los mayores mercados de derivados de cripto, y las lecturas de su libro se citan en todo el mercado — sin embargo, la medición en sí todavía cubre solo la cinta de ese único venue. Una venta iniciada que abre un short nuevo, una que cierra un long y una disparada por un motor de liquidación se cuentan todas de la misma manera. Esa distinción importa esta semana: el informe del viernes de CoinDesk cifra las liquidaciones de cripto en 1,640 millones de dólares, con los longs representando casi el 89%, y las liquidaciones de futuros de Bitcoin por su parte en 916 millones de dólares, el 95% de las cuales fueron longs. Los cierres forzados de longs se registran como ventas taker. Una liquidación es mecánica en lugar de discrecional: cuando un long apalancado ya no puede cumplir su requisito de margen, el venue cierra la posición automáticamente vendiendo al libro de órdenes. Una porción de la "urgencia" de la relación, entonces, provino de motores de margen y no de convicción.
La relación taker identifica quién está impaciente. Que el otro lado siga absorbiendo esa impaciencia es una medición aparte — y la misma brecha atraviesa la forma en que se ha usado la lectura de opciones.
Un DVOL bajo encaja con un descenso gradual, no con un suelo
The Daily Digits informa que el índice DVOL de Deribit está en 40.77, con Bitcoin un 17.4% por debajo de su máximo de cierre de 30 días móvil, usando un precio de referencia cercano a los 68,667 dólares al momento de su captura. El estudio compara esa lectura con 290 días de corrección similares desde marzo de 2021 y, por separado, con los días de corrección solo de 2026. Las medianas son las reportadas por The Daily Digits en CryptoQuant; las brechas porcentuales fueron calculadas por el equipo de Coindoo.com, y la muestra histórica no ha sido reconstruida de forma independiente.
Las dos muestras cuentan historias diferentes, y la segunda es la más honesta. La muestra larga está dominada por los regímenes de 2021 y 2022, cuando las correcciones solían venir con oscilaciones esperadas mucho más amplias. La propia mediana de 2026 del estudio muestra que las caídas de este año se han cotizado con mucha más calma, lo que reduce la brecha de "la mitad del miedo habitual" a menos de un quinto. Medida contra los estándares de 2026, la lectura de hoy está levemente deprimida, no es una anomalía.
El tamaño de la muestra merece el mismo escrutinio. Esos 290 días elegibles son días de calendario, y una sola caída de varias semanas puede aportar decenas de ellos. Representan un puñado de ventas observadas muchas veces, no 290 episodios independientes de los cuales se pueda leer una tasa de rebote.
Está también la cuestión de qué cotiza realmente el DVOL. La metodología de Deribit describe una medida anualizada de la variabilidad esperada en los próximos 30 días — el ancho del rango por el que el mercado de opciones está pagando, sin opinión sobre la dirección. El ancho y la dirección se separan fácilmente. Un activo que pierde 1% en cada una de diez sesiones consecutivas termina con una caída de alrededor del 9.6%, sin haber registrado jamás un día mayor al 1%. Es una trayectoria estilizada y no la real de Bitcoin, pero ilustra por qué una cinta cargada hacia la venta y un índice de volatilidad tranquilo pueden convivir cómodamente dentro de un descenso controlado. Un DVOL bajo durante una corrección del 17% es lo que se ve en un descenso gradual.
La prueba es si el precio deja de caer bajo la misma venta
Si los vendedores siguen golpeando las ofertas y el precio deja de marcar nuevos mínimos, los compradores pasivos están absorbiendo la oferta. Si una venta de tamaño similar sigue alcanzando precios más bajos, las ofertas se están retirando o están exigiendo un mayor descuento. Solo esa comparación distingue un suelo de una pausa.
Leerla requiere paciencia. Una oferta mostrada de gran tamaño puede desaparecer antes de que alguien opere contra ella, y una estabilización breve puede ser nada más que posiciones ajustándose antes de un vencimiento. Las operaciones ejecutadas en varios mercados líquidos, medidas en días y no en horas, son el estándar adecuado, porque registran los precios que los compradores realmente aceptaron.
Bajo ese estándar, el viernes no ayudó al caso del rebote. Bitcoin operó por debajo de los 70,000 dólares por primera vez desde agosto, con el 51.9% del volumen taker aún del lado vendedor, según CoinDesk. Una venta de tamaño conocido alcanzó un precio más bajo.
1.3 millones de BTC en fondos es un stock, no un flujo
El estudio de opciones también cita tenencias de fondos monitoreadas cercanas a 1.3 millones de BTC como señal de resiliencia institucional. La serie Fund Holdings de CryptoQuant cuenta junto a trusts, ETFs y fondos cerrados, y lo que reporta es un nivel. La demanda es un cambio en ese nivel — y el cambio de este mes ha sido negativo.
La tabla de flujos de Farside Investors muestra que los ETF spot de Bitcoin de EE. UU. registraron salidas en cinco sesiones consecutivas del 5 al 11 de noviembre, por un total de 1,440 millones de dólares, con 299.8 millones de dólares saliendo solo el 11 de noviembre. La cifra del 12 de noviembre se mantenía en una salida preliminar de 47.7 millones de dólares al momento de escribir esto, con el IBIT de BlackRock y el FBTC de Fidelity aún por reportar. La cadencia diaria es lo que hace que la tabla sirva como una verificación de demanda casi en tiempo real — un rol que el lento nivel de tenencias no puede cumplir.
A precios cercanos a los 70,000 dólares, 1,440 millones de dólares equivalen a aproximadamente 20,000 BTC, o cerca del 1.5% de un saldo de 1.3 millones de BTC. Una cifra de tenencias redondeada se traga una salida de ese tamaño sin moverse visiblemente, razón por la cual el saldo no puede sostenerse como evidencia de que la demanda está intacta. La serie de flujos es más estrecha que el gráfico de tenencias, y un rescate de un fondo no es una venta instantánea en el exchange, por lo que las dos cifras no se contradicen. Responden preguntas diferentes, y solo una de ellas trata sobre la demanda.
El artículo anterior de Coindoo sobre la oferta de efectivo de las cripto contrayéndose a su ritmo más rápido desde 2022 cubre el otro lado del libro: el conjunto de liquidez disponible para hacer frente a esta venta se ha estado contrayendo al mismo tiempo.
Lo que necesitaría un caso de recuperación real
Comience por el libro de futuros, porque un rebote desde aquí comenzaría allí. Los datos del viernes de CoinDesk muestran un funding moderadamente negativo — es decir, los shorts pagan a los longs — después de que el jueves fue moderadamente positivo. Un funding negativo combinado con fuertes liquidaciones de longs es la configuración para un rebote por cobertura de shorts. Ese tipo de movimiento eleva el precio sin probar demanda spot, y la manera de distinguirlos es el interés abierto. El interés abierto de futuros de Bitcoin cayó un 5.4% el viernes frente a una caída del 5.9% en el precio, lo que significa que el número de contratos apenas cambió y la caída en dólares fue mayormente por el precio más bajo. Un rebote que agrega contratos mientras el funding pasa a ser solo modestamente positivo y el precio se sostiene señalaría toma de riesgo fresca. Un rebote que quema contratos son shorts saliendo.
Luego revise la parte del mercado de opciones que el DVOL no muestra. El skew de 25 delta a una semana — la prima que los traders pagan por puts sobre calls equivalentes — fue de alrededor del 10% el 10 de noviembre, cerca del 11% el 12 de noviembre y en torno al 14% el viernes, según CoinDesk. El tamaño esperado del movimiento está deprimido; el precio de la protección contra su dirección ha venido subiendo toda la semana. Un caso de recuperación genuino querría que esa prima se reduzca en los días en que el precio se sostiene, no solo en los días en que rebota.
Finalmente, contraste la volatilidad implícita con la realizada. La volatilidad implícita at-the-money a una semana cedió a cerca del 35% el jueves, lo que cotiza un movimiento diario típico de aproximadamente 1.8% una vez que la cifra anualizada se escala a un solo día. La caída del viernes de más del 3% antes del mediodía UTC fue alrededor del doble de eso. Cuando los movimientos realizados van por delante de lo que las opciones cotizaban, el mercado va detrás del movimiento en lugar de estar relajado ante él — y las opciones "baratas" pueden ser simplemente opciones que aún no se habían puesto al día.
Si el spot sigue marcando mínimos cada vez más bajos mientras el volumen iniciado por vendedores domina, el caso contrarian de rebote sigue sin confirmarse, haga lo que haga el DVOL.
Contexto de los datos: ambas publicaciones de CryptoQuant se publicaron el 13 de noviembre de 2026 y usan capturas diferentes. Las lecturas de derivados provienen de los informes diarios de mercado de CoinDesk del 10 al 13 de noviembre y se declaran a partir de su publicación. La cifra de movimiento diario de aproximadamente 1.8% es un cálculo de Coindoo a partir de la volatilidad implícita reportada de 35%. La cifra de Farside para el 12 de noviembre era preliminar al momento de escribir esto.
Fuente: Coindoo
Descargo de responsabilidad: Este artículo es análisis de mercado, no asesoramiento de inversión. No estima la probabilidad de un rebote de Bitcoin ni predice ningún movimiento de precio. Cada indicador analizado se atribuye a su publicador, y los escenarios descritos son formas de leer los datos actuales, no pronósticos. Los mercados de criptomonedas son volátiles y las posiciones apalancadas pueden liquidarse rápidamente. Realice su propia investigación y consulte a un asesor financiero autorizado antes de tomar cualquier decisión de inversión. Ni Coindoo ni el autor asumen responsabilidad por pérdidas derivadas de decisiones basadas en este contenido.

