Bitcoin opera por encima del costo base de los tenedores de corto plazo, pero el 62% de las monedas recientes está en pérdidas
Puntos clave
- •La caída de Bitcoin de alrededor del 10% desde su máximo de septiembre devolvió al activo a testear la True Market Mean, el costo base de los tenedores de corto plazo y el promedio de 200 días que recuperó durante el rally de agosto.
- •Solo alrededor del 38% del suministro de tenedores de corto plazo está en ganancias, frente a más del 97,5% a principios de octubre, dejando a aproximadamente el 62% de las monedas recientes en pérdidas aunque el precio supera el costo promedio del grupo.
- •Los ETF spot de Bitcoin en EE. UU. registraron salidas netas de unos 1.160 millones de dólares en tres sesiones, incluidos 643,2 millones el 30 de octubre; la salida del 3 de noviembre se redujo en torno al 71% pero aun así cerró en negativo.
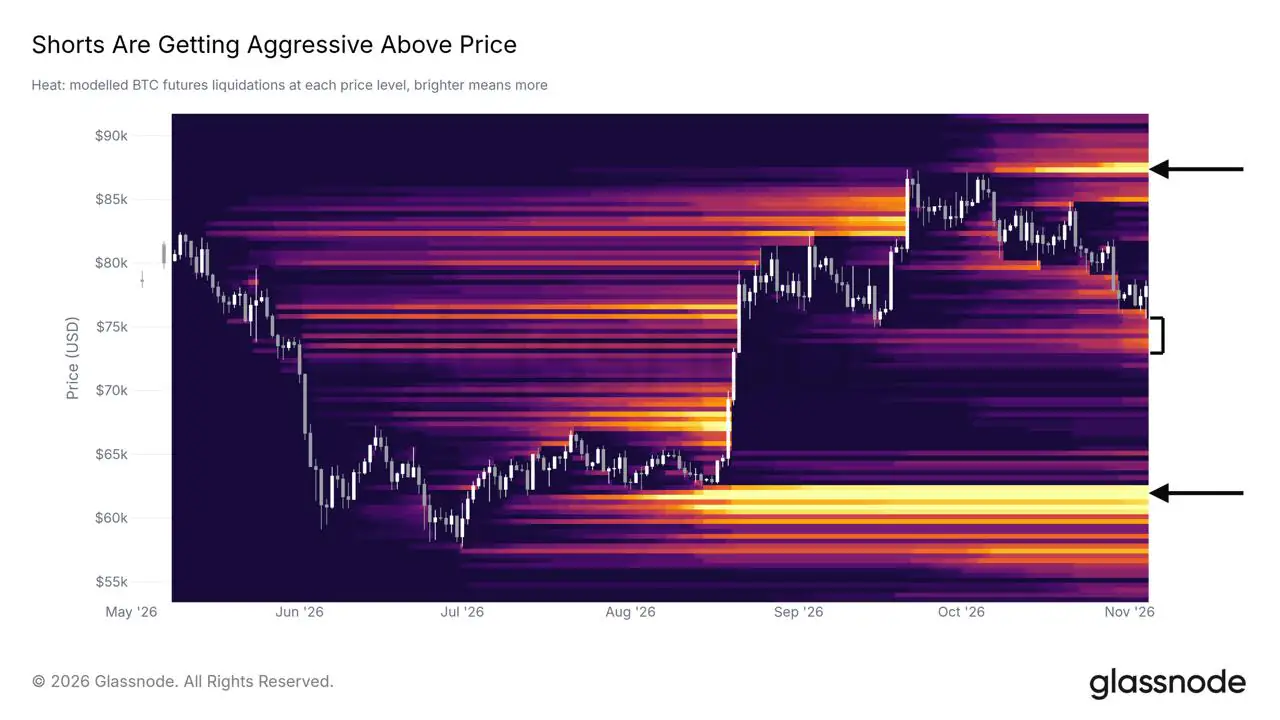
- •Las posiciones cortas apalancadas se han acumulado sobre el precio, con el mayor grupo de liquidaciones cerca de los 87.000 dólares, por lo que un rebote podría reflejar el cierre de cortos y no una demanda nueva genuina.
- •Glassnode caracteriza la corrección como un reinicio saludable dentro de la tendencia alcista, destacando la reacción contenida del mercado al ataque del 29 de octubre a Binance, estimado en unos 6.300 millones de dólares y el mayor robo de criptoactivos registrado.
El último informe semanal de Glassnode, titulado "Idling at Support" y publicado el 4 de noviembre, enmarca la corrección actual de Bitcoin como una retest del territorio que el activo recuperó en agosto. Leído junto con los datos de flujos de ETF, describe un mercado que ha digerido gran parte de su venta forzada sin atraer compradores nuevos, mientras crece la proporción de monedas adquiridas recientemente que se mantienen en pérdidas. Mientras tanto, los inversionistas de los ETF spot de Bitcoin en EE. UU. han retirado unos 1.160 millones de dólares en tres sesiones.
Bitcoin retestea los niveles que recuperó en agosto
Las subidas de agosto y septiembre devolvieron a Bitcoin por encima de varios referenciales que había perdido tras su máximo histórico de 2025: el promedio de 200 días, el costo base de los tenedores de corto plazo (STH) y la True Market Mean de Glassnode. La True Market Mean estima el precio promedio de adquisición de las monedas en circulación activa y excluye el suministro dormido desde hace mucho tiempo, mientras que el costo base STH aplica el mismo cálculo a las monedas mantenidas por menos de unos cinco meses. El promedio de 200 días, en cambio, es un referencial técnico de tendencia calculado a partir de precios pasados y no de datos de adquisición en cadena.
Ahora esos niveles recuperados están siendo puestos a prueba desde arriba. El 3 de noviembre, Bitcoin cerró apenas por debajo de la True Market Mean y cayó hacia los 76.000 dólares durante la noche, cuando se conoció el recuento de las legislativas de EE. UU., antes de recuperar ese nivel. Glassnode estima la corrección desde el máximo de septiembre en alrededor del 10%.
El detalle más relevante se encuentra por debajo del precio. El costo base STH se sitúa dentro de la banda donde Glassnode todavía mapea posiciones largas apalancadas: una marca el referencial de costo que vigilan los compradores recientes; la otra, una zona donde los largos apalancados se convertirían en vendedores forzados. Como ambos ocupan el mismo rango estrecho, una prueba del costo base es también una prueba de si se reactiva la venta forzada.
Primero liquidaron a los largos, luego se acumularon los cortos
El mapa de calor de liquidaciones de Glassnode, que estima dónde se verían obligadas a cerrar las posiciones apalancadas, muestra que la caída desde el máximo de septiembre activó muchos de los niveles de liquidación de largos acumulados durante la subida. Las liquidaciones son cierres forzados que los exchanges ejecutan cuando las pérdidas de una posición apalancada agotan su margen. La exposición largas aún pendiente está concentrada en la banda bajo el precio, que coincide con el promedio de 200 días.
Las posiciones por encima del precio evolucionaron en sentido contrario. Los niveles de liquidación sobre Bitcoin siguieron acumulándose durante la última semana incluso mientras el precio caía alrededor del 3,5% — un patrón que Glassnode atribuye a traders agregando cortos en la caída. El mayor grupo de liquidaciones por encima se sitúa cerca de los 87.000 dólares, cerca del máximo de septiembre.
Eso cambia lo que demostraría un rebote. Un avance hacia esos niveles obligaría a algunos vendedores en corto a recomprar sus posiciones, pero esa compra proviene de traders cerrando apuestas y no de inversionistas sumando exposición. Un rally impulsado por el cierre de cortos podría parecer demanda en un gráfico de precios sin registrarse como demanda en los datos de tenencia.
¿Cómo puede la mayor parte del suministro reciente estar en pérdidas si el precio supera el costo promedio?
A principios de octubre, el 97,5% o más del suministro de tenedores de corto plazo estaba en ganancias. Glassnode ahora mide esa proporción en alrededor del 38%, lo que deja a aproximadamente el 62% de las monedas mantenidas por menos de cinco meses por debajo de su precio de adquisición — incluso con Bitcoin operando por encima del costo promedio del grupo.
El promedio y la proporción en ganancias responden a preguntas distintas. Un bloque pequeño de monedas mucho más baratas puede arrastrar el promedio a la baja mientras un bloque mayor permanece en pérdidas. Considere un grupo simplificado en el que el 38% de las monedas se compró a 60.000 dólares y el 62% a 85.000 dólares: el costo promedio resulta en unos 75.500 dólares, por debajo del precio actual de Bitcoin, y sin embargo el 62% del suministro está en pérdidas. Recuperar el promedio dice poco sobre cuántas monedas vuelven al punto de equilibrio.
Glassnode construye estos grupos a partir de estimaciones en cadena a nivel de entidad, con un límite gradual de alrededor de 155 días y excluyendo las monedas mantenidas en exchanges. La cifra del 38% describe, por tanto, un grupo modelado de monedas, no un conteo de inversionistas. Una moneda en pérdidas no se ha vendido — pero se ha convertido en candidata a la venta.
Esas candidatas forman el otro lado del mercado. Los tenedores que compraron por encima del precio actual solo recuperan su capital si Bitcoin sube hacia su costo, y algunos podrían optar por salir cuando lo haga. Los datos muestran la rapidez con que se acumuló ese suministro: el grupo pasó de estar casi totalmente en ganancias a estar mayormente en pérdidas en alrededor de un mes.
Los inversionistas de ETF siguen retirando
Con la venta forzada reducida y los vendedores potenciales en aumento, la pregunta abierta es quién absorbe el suministro. Los ETF spot de Bitcoin en EE. UU. — fondos que poseen Bitcoin directamente y el canal más visible para el dinero tradicional nuevo — no han asumido ese papel. Los datos de Farside Investors muestran salidas netas de 643,2 millones de dólares el 30 de octubre, 398,6 millones el 2 de noviembre y 115,6 millones el 3 de noviembre, unos 1.160 millones de dólares en tres sesiones.
La salida se redujo en torno al 71% el 3 de noviembre, con pequeñas entradas en los fondos de Bitwise y Fidelity que compensaron parcialmente unos 95 millones de dólares que salieron del IBIT de BlackRock. El día aun así cerró en negativo, lo que significa que lo que mejoró fue el ritmo de venta, no el regreso de los compradores.
Glassnode interpreta el panorama más amplio como dinero que ya está dentro de la cripto rotando entre activos y plataformas, con poca aportación de los inversionistas tradicionales. Su edición semanal anterior situó el costo base promedio de los tenedores de ETF spot de EE. UU. cerca de los 81.500 dólares. Con Bitcoin por debajo de ese nivel, la posición agregada de los ETF está en pérdidas — convirtiendo el canal de ETF en un segundo depósito de suministro potencial en el punto de equilibrio, en lugar de una fuente de nueva demanda.
El caso de un reinicio saludable
La propia lectura de Glassnode es más constructiva. Las retest después de una ruptura son rutinarias, argumenta la firma, y esta corrección ha eliminado el exceso generado en el máximo de septiembre, dejando a los tenedores de corto plazo mucho menos estirados que hace un mes. El volumen spot, según el informe, se ha mantenido por encima de su nivel previo al rally.
El mercado también absorbió el ataque del 29 de octubre a Binance, que el exchange estimó en unos 6.300 millones de dólares y que figura como el mayor robo de criptoactivos registrado. Glassnode interpreta la reacción contenida del precio como una señal de fortaleza y enmarca la resistencia de la banda bajo el precio como un reinicio saludable dentro de la tendencia alcista que comenzó en agosto. Los cortos agregados durante la caída encajan con esa narrativa: los traders posicionados para más pérdidas son los obligados a comprar si el precio se recupera.
Ambas lecturas pueden ser ciertas a la vez. Una estructura de mercado más limpia y un comprador ausente son condiciones separadas, y el caso del reinicio aborda la primera sin resolver la segunda. Cuál pesa más para la recuperación depende de que los datos de flujos empiecen a coincidir con los datos de posiciones.
Qué resolvería la cuestión
Estas señales no tienen el mismo peso. La rentabilidad de los tenedores de corto plazo sube mecánicamente con el precio, así que su recuperación indicaría que los tenedores recientes están recortando pérdidas y no que llegan nuevos compradores. Los flujos de ETF son la prueba más independiente, porque registran dinero que entra o sale en lugar de revaluar monedas ya en tenencia.
Señales que respaldarían la lectura del reinicio:
- Cierres diarios por encima de la True Market Mean durante la próxima semana, sin repetición del deslizamiento del 3 de noviembre
- Entradas netas de ETF en la mayoría de las próximas cinco sesiones
- Suministro de tenedores de corto plazo en ganancias por encima del 50% en la próxima edición semanal de Glassnode
Señales que la debilitarían:
- Un cierre diario por debajo del costo base de los tenedores de corto plazo, colocando el precio dentro de la banda de liquidación de largos
- Retiros que vuelvan a la escala del 30 de octubre
- Una caída adicional de la proporción en ganancias de los tenedores de corto plazo en la próxima edición semanal de Glassnode
Farside publica los flujos de ETF a diario, mientras que Glassnode actualiza sus datos de grupos semanalmente, por lo que el lado de los compradores de la cuestión se pone a prueba primero.
Este artículo se basa en el informe "Idling at Support" de Glassnode y fue publicado originalmente por Coindoo.

