Los traders minoristas ausentes de Bitcoin: lo que muestran los datos de Binance y los ETF
Puntos clave
- •El indicador de actividad minorista de CryptoQuant no mostró ningún repunte ni en el récord de octubre de 2025 de Bitcoin cercano a los $126,000 ni en una caída de alrededor del 50% hasta unos $60,000.
- •Los hackers robaron unos $6,300 millones a Binance el 29 de octubre; el exchange cubrió el 95% de los activos robados al reabrir los retiros y los retiros netos de clientes alcanzaron $4,720 millones.
- •El interés abierto de futuros de Bitcoin en Binance cayó a $8,700 millones, pero como la caída en dólares de alrededor del 5% fue menor que la caída del precio del 6%, la exposición implícita en monedas fue marginalmente más alta, no más baja.
- •Los ETF de Bitcoin al contado de EE. UU. registraron salidas netas de unos $399 millones el 2 de noviembre, encabezadas por unos $405 millones que salieron del IBIT de BlackRock, lo que debilita la explicación de migración hacia ETFs para este mes.
- •Los datos solo respaldan una conclusión más limitada: los traders de derivados de Binance mantuvieron aproximadamente la misma exposición en monedas durante el hackeo, y los titulares de ETF fueron vendedores netos en los días previos al mínimo en futuros.
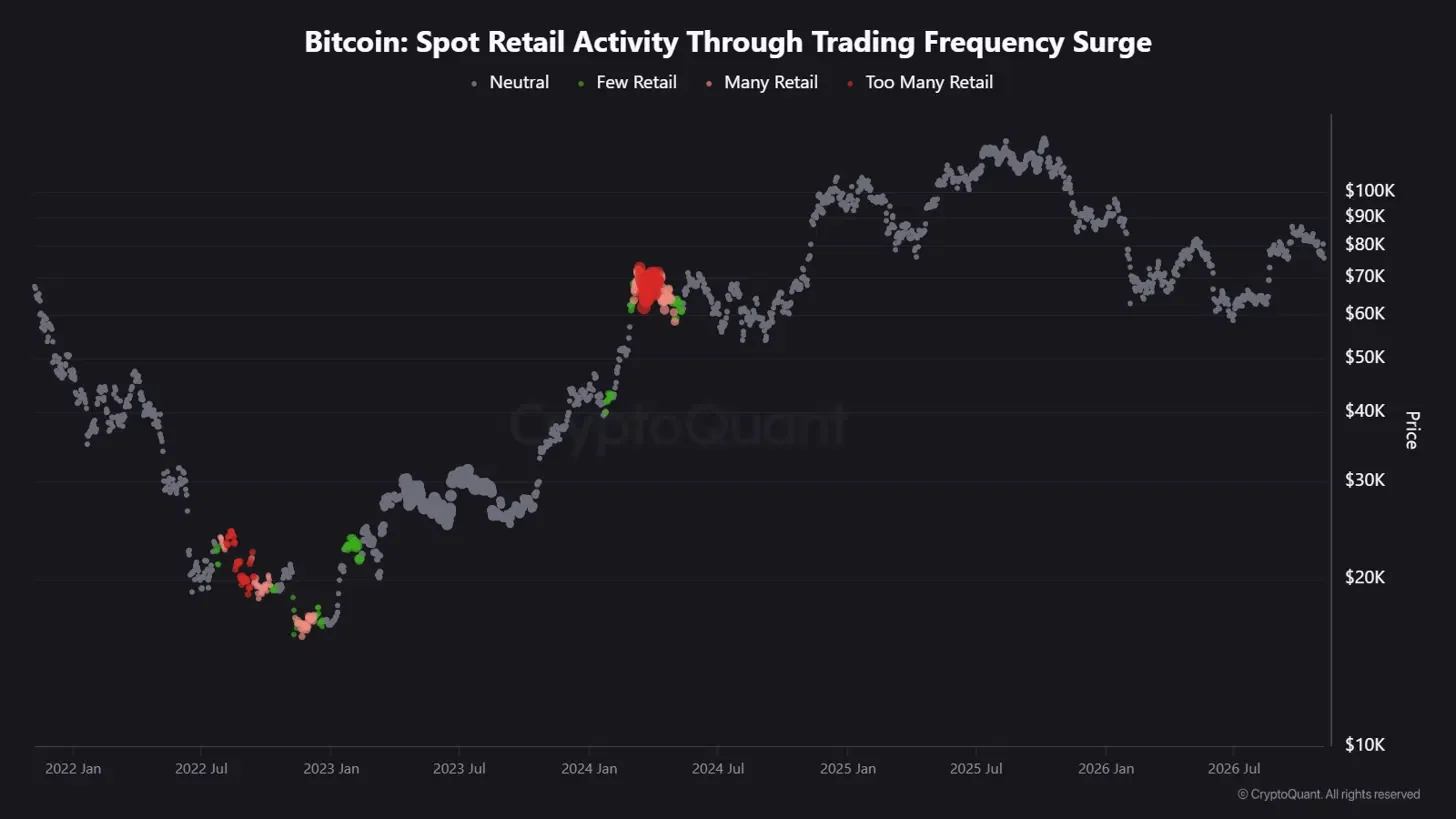
Dos análisis publicados en CryptoQuant el 6 de noviembre plantean una pregunta pointed sobre la base de inversores de Bitcoin: ¿a dónde fueron los traders minoristas? Uno, del analista BaykusCharts, encontró que el indicador de actividad minorista de la plataforma nunca mostró un repunte en torno al récord de octubre de 2025 de Bitcoin cercano a los $126,000, ni en torno a sus mínimos de este año de alrededor de $60,000, y sugirió que parte de esa actividad se había trasladado a los ETF al contado. El otro, de Arab Chain, reportó que el interés abierto de futuros de Bitcoin en Binance había caído a su nivel más bajo en más de dos meses.
Las cifras que enmarcan el debate son contundentes. Binance perdió alrededor de $6,300 millones por un hackeo el 29 de octubre. El interés abierto de BTC en Binance cayó a $8,700 millones. Medido en bitcoin, sin embargo, esa exposición apenas cambió. Los ETF de Bitcoin al contado de EE. UU. perdieron $399 millones el 2 de noviembre.
BaykusCharts argumenta que los minoristas se trasladaron en lugar de irse. Poner a prueba ese argumento requiere tres cosas que las publicaciones no proporcionan: una idea clara de qué mide realmente el indicador minorista, la cifra de Binance expresada en monedas en lugar de dólares, y datos de flujos de ETF que cubran los mismos días.
Un indicador relativo, no un conteo de personas
La propia descripción de su indicador Spot Retail Activity Through Trading Frequency Surge por parte de CryptoQuant explica el método. El indicador compara la frecuencia de trading con su promedio móvil de un año y señala los períodos en los que el número de operaciones salta muy por encima de esa línea base. Una lectura neutral significa que la actividad se mantuvo dentro de su rango normal: el trading puede continuar a un ritmo constante bajo una lectura así, y el número de personas que operan nunca entra en el cálculo.
El número de operaciones también revela poco sobre quién está detrás de ellas. Un fondo puede dividir una sola orden en cientos de ejecuciones, mientras que un particular puede comprar una vez y mantener durante un año. Sin embargo, los conteos de operaciones en los exchanges siguen siendo el indicador predeterminado de la industria para el comportamiento minorista, porque el trading directo al contado de Bitcoin históricamente se ha concentrado en los exchanges de criptomonedas en lugar de en las casas de bolsa, razón por la cual un indicador permanentemente silencioso transforma la forma en que los analistas leen la participación en todo el mercado. El hallazgo sigue teniendo peso: tanto durante un máximo histórico como durante una caída de alrededor del 50%, los estallidos frenéticos de trading que marcaron ciclos anteriores nunca regresaron a los exchanges de criptomonedas.
El shock de Binance detrás del mínimo en futuros
Los hackers drenaron unos $6,300 millones de Binance, el exchange de criptomonedas más grande del mundo por volumen de trading, el 29 de octubre, y el exchange suspendió los retiros. Cuando los retiros comenzaron a reabrirse, Binance dijo haber cubierto el 95% de los activos robados, informó South China Morning Post. Reuters situó los retiros netos de clientes tras la reapertura en $4,720 millones.
Ese momento cambia lo que la cifra de futuros puede decir. Un trader que ya no confía en un exchange puede cerrar posiciones allí y reabrirlas en otro lugar, un movimiento que reduce el interés abierto de una plataforma mientras deja la exposición en Bitcoin del trader sin cambios. Las monedas trasladadas a billeteras privadas también salen de un exchange sin ser vendidas. Un mínimo de dos meses en Binance, registrado una semana después del robo al exchange, es ante todo una lectura sobre Binance.
Convertido a monedas, los futuros de Binance se mantuvieron estables
El interés abierto en dólares equivale al tamaño en BTC equivalente de los contratos abiertos multiplicado por un precio, por lo que una caída del precio reduce el total incluso si ninguna posición se cierra. Un QuickTake anterior de CryptoQuant, escrito a finales de octubre antes del hackeo, ofrece una lectura previa al hackeo para comparar.
La cifra en dólares cayó alrededor del 5%, ligeramente menos que la caída del 6% en el precio. El movimiento del precio por sí solo habría recortado unos $540 millones de las posiciones de finales de octubre, pero la caída real fue menor. Eso deja el conteo de monedas marginalmente más alto, no más bajo. Dado que el precio de noviembre se situó por debajo de $76,000, la exposición implícita es un mínimo.
La comparación se basa en cifras redondeadas de dos publicaciones y asume que ambas midieron los mismos contratos a precios comparables. Los contratos con margen en moneda, que tienen un tamaño fijo en dólares y se liquidan en BTC, se valoran de manera diferente, por lo que un total que mezcla tipos de contratos no puede ajustarse con un solo precio al contado. Binance publica la cantidad de monedas y el valor en dólares del interés abierto como campos separados, aunque solo para aproximadamente el último mes, por lo que es posible una verificación más limpia mientras esa ventana cubra el hackeo.
El interés abierto también compensa los dos lados de cada operación. La publicación de finales de octubre encontró que los cortos superaban ligeramente a los largos, y un total estable puede ocultar cierres de largos mientras se abren cortos nuevos, o liquidaciones forzadas reemplazadas por nuevas apuestas. Es un stock de contratos en lugar de un saldo de efectivo, por lo que la caída de unos $450 millones en términos de dólares no representa ningún retiro de dinero.
Los flujos de ETF apuntan en otra dirección este mes
El caso de migración de BaykusCharts parte de una premisa sólida. Los inversores que compran acciones de ETF operan a través de una casa de bolsa, un canal abierto desde el debut de los fondos de Bitcoin al contado de EE. UU. en enero de 2024, por lo que su actividad nunca llega a los conteos de operaciones de un exchange de criptomonedas. A lo largo de un ciclo completo, ese cambio podría mantener en silencio un indicador minorista basado en exchanges incluso mientras crece la demanda de particulares.
Los flujos de fondos muestran si ese cambio aplica ahora. A diferencia de los activos bajo gestión, los flujos cuentan las acciones creadas o reembolsadas, por lo que las oscilaciones del precio no los distorsionan. Los ETF de Bitcoin al contado de EE. UU. abrieron noviembre con salidas netas de unos $399 millones el 2 de noviembre, encabezadas por unos $405 millones que salieron del IBIT de BlackRock, según datos de Farside Investors. Una sola sesión no es una tendencia, pero en la semana posterior al hackeo los fondos estaban desprendiéndose de dinero en lugar de absorberlo, lo que debilita la migración como explicación del silencio de este mes.
Los flujos aún no pueden decir quién vendió. En los datos de creación y reembolso, un asesor financiero que rebalancea carteras de clientes se ve igual que un comprador autónomo. Un atajo común trata las acciones de ETF ausentes de los reportes institucionales como propiedad de minoristas. Sin embargo, las reglas del Form 13F de la SEC solo cubren a los gestores con al menos $100 millones en valores reportables, y muchos asesores que presentan reportes administran dinero de individuos. Los reportes del tercer trimestre vencen el 16 de noviembre y mostrarán las posiciones al 30 de septiembre, un mes antes del hackeo.
El caso de un retiro real, y qué podría resolverlo
La versión más fuerte del argumento del retiro combina todo lo anterior: ningún repunte minorista durante un ciclo completo, miles de millones retirados del exchange más grande y titulares de ETF reembolsando en la misma semana. Si los particulares estuvieran alejándose de Bitcoin en lugar de cambiar de plataforma, esas señales aparecerían juntas.
Lo que le falta al argumento es una medición que vincule esos movimientos a las mismas personas. Tres conjuntos de datos pueden reducir esa brecha durante el resto de noviembre:
- Interés abierto de Binance en BTC — un conteo de monedas en caída mientras el precio se estabiliza marcaría un cierre genuino de posiciones; un conteo plano apuntaría de nuevo a efectos del precio.
- Creaciones y reembolsos de ETF — reembolsos distribuidos entre emisores respaldarían un retiro; el regreso de creaciones apoyaría el caso de migración.
- El indicador minorista de CryptoQuant — una señal de repunte en cualquier recuperación contradiría la historia de la ausencia; el silencio continuo la dejaría sin probar.
Por ahora, los datos respaldan una conclusión más limitada que la que cualquiera de las dos publicaciones implica. Los traders de derivados de Binance mantuvieron aproximadamente la misma exposición en monedas a través de un hackeo récord, y los titulares de ETF, sean quienes sean, fueron vendedores netos en los días previos a ese mínimo en futuros.
Fuente: Coindoo

